Експерт
Ірина ГубінаНезалежний експерт, консультант з питань бухобліку та оподаткування, CAP, DipIFR ACCA

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Традиційно кінець січня – це є клопіт бухгалтера, який має на обліку землю або нерухомість, адже потрібно відзвітуватися щодо головних майнових податків – податку на землю орендної плати за землю і податку на нерухомість. Ці податки мають спільні риси – звіт переважно подається раз на рік, а потім цілий рік сплачуються податки із розбивкою на суми, які подані у річних деклараціях
Однією з особливостей звітної кампанії – 2025 року є оновлена форма декларації з податку на нерухоме майно. Протягом 2024 року до ПКУ вносилися зміни, зокрема, змінювався класифікатор нерухомості і, власне, у зв'язку із цим була змінена форма декларації.
Варто звернути увагу, що продовжує діяти норма, яка дозволяє не звітуватися. Можливість не подавати Декларації є у платників, які підтвердили неможливість виконання податкових обов’язків згідно із Порядком Мінфіну від 29.07.2022 №225 (п. 69.1 підрозд. 10 р. ХХ ПКУ).
При складанні декларацій слід врахувати «воєнні» пільги, серед яких є тимчасові – на період воєнного стану і місцеві – прийняті за рішеннями органів місцевої влади.
Існує також нова пільга, яка з'явилася в 2024 році, і стосується вона таких випадків, коли наявна земельна ділянка, на якій знаходиться об'єкт нерухомості, який зруйнований / частково зруйнований.
Відповідні норми податкового кодексу, що стосуються податкових пільг, об'єднує те, що, для таких пільг не надаються кодування.
Як наслідок – виникає запитання: яким чином слід заповнити декларацію і як зазначити несплату податку у зв'язку із воєнною пільгою?
ДПС радить діяти наступним чином (ЗІР, категорія 106.05):
Тимчасовий порядок справляння податку на нерухоме майно, відмінне від земельної ділянки, з урахуванням особливостей не може вважатися пільгами, тому положення п.п. 69.22 п. 69 підрозд. 10 розд. ХХ «Перехідні положення» ПКУ не включені до довідників пільг.
Враховуючи зазначене, у разі застосування положень п.п. 69.22 п. 69 підрозд. 10 розд. ХХ «Перехідні положення» ПКУ при декларуванні податкових зобов’язань, у формі Податкової декларації з податку на нерухоме майно, <…> інформація щодо пільг не зазначається (колонки 18 – 22 розд. І додатка 1 (для об’єктів житлової нерухомості) до Декларації та колонки 17 – 21 розд. І додатка 2 (для об’єктів нежитлової нерухомості) до Декларації)).
Пояснення зменшення суми податкового зобов’язання до сплати (різниця між показниками колонок 17 та 23 розд. І додатка 1 до Декларації та колонок 16 та 22 розд. І додатка 2 до Декларації) у зв’язку з застосуванням положень п.п. 69.22 п. 69 підрозд. 10 розд. ХХ «Перехідні положення» ПКУ платником зазначається в Декларації у рядку 8 «Доповнення до Податкової декларації».
У колонці «Зміст доповнення» зазначається причина зменшення податкового зобов’язання:
«Уточнена сума податкового зобов’язання до сплати розрахована відповідно до п.п. 69.22 п. 69 підрозд. 10 розд. ХХ «Перехідні положення» ПКУ».
Зазвичай «воєнні» пільги «прив'язані» до Переліку №309, який містить три групи територій: території можливих бойових дій, активних бойових дій і тимчасової окупації. У зв’язку з цим ще на початку 2024 року ДПС згадувала (повідомлення ГУ ДПС в Одеській області від 10.01.2024) про те, що територія можливих бойових дій не може ототожнюватися або прирівнюватися до територій активних бойових дій або тимчасово окупованих російською федерацією територій незалежно від того, чи визначена для таких територій дата припинення можливості бойових дій. Внесення змін до наказу №309 та визначення для певної території, включеної згідно з наказом №309 до переліку активних бойових дій або до тимчасово окупованих територій, дати завершення активних бойових дій або тимчасової окупації є підставою для подання уточнюючої податкової звітності з Податків.
Оскільки Кодексом особливий порядок справляння Податків у період дії воєнного стану в Україні <…> то на території можливих бойових дій, у т. ч. по яких не визначена дата припинення можливості бойових дій, не можуть поширюватися норми підпунктів 69.14, 69.15, 69.22 п. 69 підрозділу 10 розділу ХХ «Перехідні положення» Кодексу.
Форма декларації містить 2 частини: окремо для земельного податку і окремо для орендної плати за землю. Форма декларації з минулого року не змінювалося, тобто діє форма, затверджена наказом Мінфіну України від 16.06.2015 №560, (у редакції наказу Міністерства фінансів України від 18.02.2022 №83).
Зазвичай переважна більшість платників звітується раз на рік, не пізніше 20 лютого. Річна сума податку розбивається на однакові щомісячні платежі і сплачується протягом 30 календарних днів, що настають за останнім календарним днем податкового звітного місяця.
У випадку, якщо декларація подається за місяць, строк її подання – протягом 20 календарних днів місяця, що настає за звітним.
Якщо мова йде про електронне звітування, то варто зазначити, що форми електронного ідентифікатора не змінилися:
Ідентифікатор для фізичних осіб призначений для ФОП, які мають земельні ділянки, що зареєстровані безпосередньо на них, як на підприємців.
Всі майнові податки вони «прив'язані» до місцевих податкових і до територіальних громад.
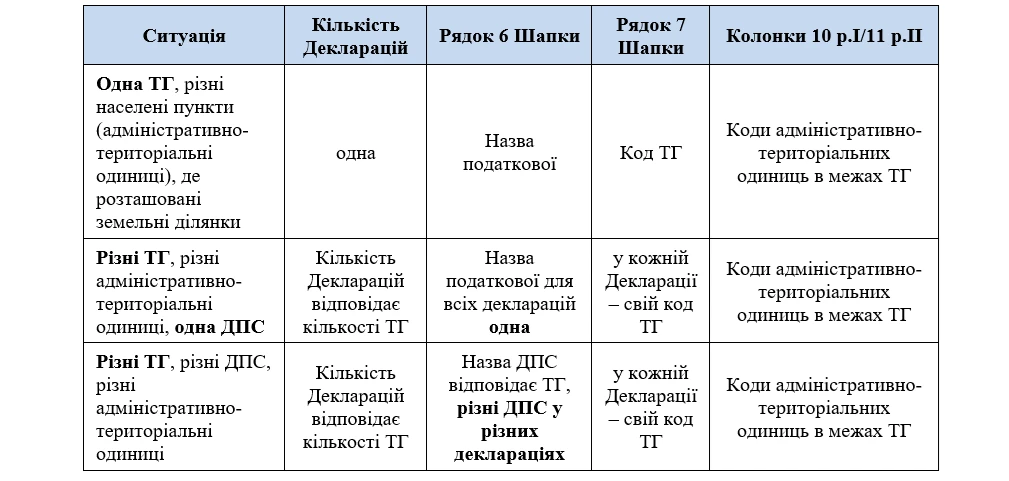
У разі наявності земельних ділянок (їх часток, паїв), що є об’єктами оподаткування земельним податком та орендною платою за земельні ділянки державної або комунальної власності, надаються окремі податкові декларації з плати за землю (земельний податок та / або орендна плата за земельні ділянки державної або комунальної власності) (далі – Податкова декларація) з позначками «Земельний податок» або «Орендна плата» по кожній окремій території територіальної громади, код за КАТОТТГ якої зазначається у рядку 7.
За наявності у платника податку кількох об'єктів оподаткування, що знаходяться на території адміністративно-територіальних одиниць, що входять до складу різних територіальних громад, а отже, відповідають різним кодам за КАТОТТГ адміністративно-територіальних одиниць, якщо такі адміністративно-територіальні одиниці обслуговуються одним податковим органом, то кількість податкових Декларацій має відповідати кількості адміністративно-територіальних одиниць.
Звітування за наявності декількох земельних ділянок
Також важливим показником для формування декларації є інформація про нормативно грошову оцінку земель. Кожного року Держгеокадастр інформує про проведення / непроведення індексації землі НГО. І 2025 рік також не став виключенням: значення коефіцієнта індексації нормативної грошової оцінки земель за 2024 рік становить 1,12 (зазначений коефіцієнт індексації нормативної грошової оцінки земель застосовується для всіх категорій земель і видів земельних угідь).
Коефіцієнт індексації нормативної грошової оцінки земель застосовується кумулятивно залежно від дати проведення нормативної грошової оцінки земель (п. 289.2 ПКУ).
Отже, при відповідних розрахунках слід врахувати, що відповідні показники необхідно помножити на коефіцієнт індексації. Також держгеокадастр зазначає, що ті витяги, які надавалися до 16 січня, можуть не враховувати цей цей коефіцієнт. Відповідно, у витягах, сформованих після 16 січня, цей коефіцієнт вже буде врахований.
Пільги щодо сплати земельного податку для юридичних осіб встановлено ст. 282 ПКУ.
Земельні ділянки, не підлягають оподаткуванню земельним податком (в т.ч. забруднені та потенційно забруднені вибухонебезпечними предметами) на підставі ст. 283 ПКУ.
Місцеві органи самоврядування також можуть встановлювати пільги (підстава – п. 284.1 ПКУ, код пільги – 18010510).
Воєнні пільги встановлено п. 69.14, 69.14-1 підрозд. 10 розд. ХХ ПКУ
Окрім пільг, є об'єкти (земельні ділянки), які не підлягають оподаткуванню, зокрема ті, які забруднені та потенційно забруднені вибухонебезпечними предметами.
Податкові декларації з плати за землю за земельні ділянки, що не підлягають оподаткуванню відповідно до ст. 283 ПКУ, не подаються.
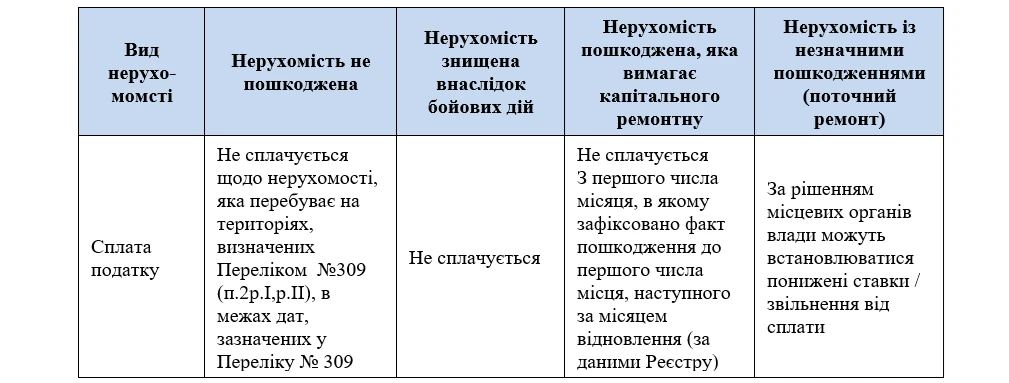
Платниками податку є власники об'єктів житлової нежитлової нерухомості, відмінної від земельної ділянки. Ставка податку пов'язана із розміром мінімальної заробітної плати станом на 1 січня 2025 року. Також є ціла низка об'єктів нерухомості, які не є об'єктами оподаткування (вони перелічені в п. 266.2.2 ПКУ, а також воєнні пільги, які передбачені п. 69 підрозд. 10 розд. ХХ ПКУ).
Звітуватися з 1 січня 2025 року необхідно за оновленою формою, оскільки з метою приведення у відповідність до національного класифікатора НК 018:2023 «Класифікатор будівель і споруд», затвердженого наказом Мінекономіки від 16.05.2023 №3573, податкової декларації з податку на нерухоме майно, відмінне від земельної ділянки (далі – Декларація) наказом Мінфіну від 09.09.2024 №431 «Про внесення змін до додатків до форми Податкової декларації з податку на нерухоме майно, відмінне від земельної ділянки» до додатків 1 та 2 внесено зміни.
Ідентифікатори електронних форм:
Платники податку – юридичні особи самостійно обчислюють суму податку станом на 1 січня звітного року і не пізніше 20 лютого цього ж року подають контролюючому органу за місцезнаходженням об’єкта / об’єктів оподаткування декларацію з розбивкою річної суми рівними частками поквартально.
Щодо новоствореного (нововведеного) об’єкта житлової та / або нежитлової нерухомості декларація юридичною особою – платником подається протягом 30 календарних днів з дня виникнення права власності на такий об’єкт, а податок сплачується починаючи з місяця, в якому виникло право власності на такий об’єкт (пп. 266.7.5 ПКУ).
За наявності у власності платника податку об’єкта (об’єктів) житлової нерухомості, у тому числі його частки, що перебуває у власності фізичної чи юридичної особи – платника податку, загальна площа якого перевищує 300 квадратних метрів (для квартири) та / або 500 квадратних метрів (для будинку), сума податку збільшується на 25000 гривень на рік за кожен такий об’єкт житлової нерухомості (його частку) (п. 266.7.11 ПКУ).
Декларація не подається, коли мова йде про нерухомість, яка не є об'єктом оподаткування згідно з пп. 266.2.2 ПКУ. Якщо ж законодавством передбачені пільги щодо оподаткування об’єкту нерухомості (згідно пп. 266.2.2 ПКУ), або органом місцевого самоврядування встановлено нульову ставку, такі обставини не звільняють платника податку від обов’язку звітування.
При заповненні форми відомості про трудові відносини (оперативне подання інформації) на порталі електронних послуг ПФ, для сумісника помилково було зазначено «за основним місцем роботи». Чи можливо виправити помилку?
ТОВ орендує авто у фізособи (договір оформлено нотаріально). Але плануємо, що деякий час на авто не будемо виконувати ніяких задач. Чи можна не сплачувати орендні платежі?
В ЕСОЗ для призначення тест-смужок для глюкометра за програмою «Доступні ліки» використовують е-Запит, а не е-Рецепт. Розповідаємо, хто може отримати тест-смужки, як оформити та погасити е-Запит, а також як за ним отримати допоміжні засоби реабілітації. Водночас е-Запит на ДЗР поки не замінює документи, необхідні для безоплатного отримання таких засобів через державну систему соціального забезпечення
Експертка з профорієнтації Рівненського обласного центру зайнятості проаналізувала здібності, освіту та особисті якості героїв аніме «Неймовірні пригоди ДжоДжо». На прикладі персонажів вона пояснила, які професійні напрями їм могли б підійти, як перетворити особливості характеру на переваги та чому відсутність досвіду не повинна ставати перешкодою для початку кар’єри
Велика Палата Верховного Суду дійшла висновку, що спори щодо бездіяльності НСЗУ та оплати медичних послуг за програмою медичних гарантій мають публічно-правовий характер і належать до адміністративної юрисдикції. Суд пояснив, що відповідні договори є інструментом реалізації державної політики, а повноваження НСЗУ, бюджетне фінансування та законодавчо визначені умови оплати не відповідають природі звичайних господарських відносин
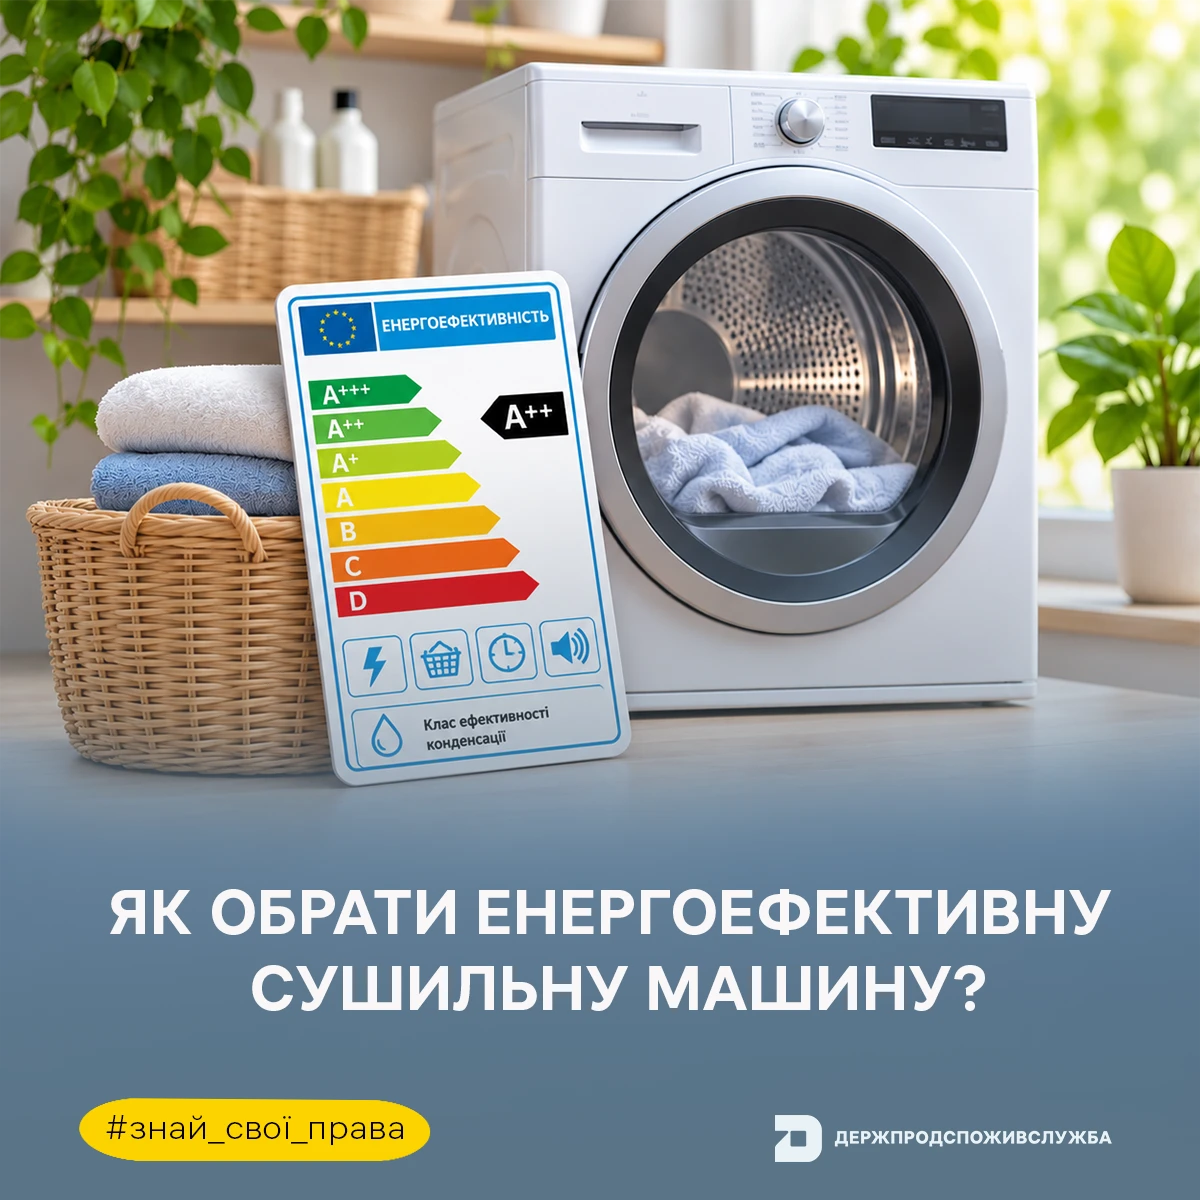
Енергетична етикетка сушильної машини містить інформацію про клас енергоефективності, річне споживання електроенергії, завантаженість, тривалість сушіння та рівень шуму. Держпродспоживслужба нагадує, де має бути розміщена етикетка, яку додаткову інформацію містить мікрофіша та які вимоги діють під час продажу техніки через інтернет
Верховний Суд пояснив, за яких умов критика може вважатися оціночним судженням і не підлягати спростуванню, а коли поширена інформація може стати підставою для захисту честі, гідності та ділової репутації. У постанові від 07.10.2026 у справі № 758/13314/21 Суд також наголосив на ширших межах допустимої критики публічних осіб і необхідності довести сукупність обставин для задоволення позову.
Нестабільна робота застосунку «Резерв+» не звільняє від обов’язку мати при собі військово-обліковий документ під час мобілізації. У разі технічних збоїв варто скористатися альтернативою – PDF-версією ВОД із QR-кодом або його паперовою копією. Відсутність документа може призвести до значних штрафів, тому важливо подбати про його наявність завчасно. Найзручніший спосіб – сформувати ВОД через портал Дія та зберегти його у доступному форматі

Бізнес очікує на оновлення критеріїв бронювання та критичності підприємств. За інформацією нардепа Ярослава Железняка, 7 листопада має відбутися перше засідання координаційного центру, на якому розглянуть нові критерії. Водночас попередні сигнали для роботодавців позитивні: для більшості галузей правила можуть залишитися незмінними, а підприємствам, у яких строк критичності завершується в листопаді, обіцяють автоматичне продовження статусу

10 листопада у світі відзначають День бухгалтера – професійне свято, що для людей цієї професії означає набагато більше, ніж просто вихідний день, бо це справжній «новий рік» бухгалтерської царини. Цей день символізує обнулення, перезавантаження і можливість розпочати все з нуля – саме як першого січня для інших, тільки з більшою кількістю цифр і меншою кількістю шампанського. Саме тому ми вирішили підготувати для вас особливі передбачення на наступний 2027 рік – рік, коли зірки обіцяють вам осяйливе майбутнє без драми, стресу та «позачергових уточнень»

Фізична особа здає в оренду ФОП тимчасові споруди для ведення підприємницької діяльності (кіоски). За якою ставкою ПДФО (18% чи 5%) оподатковується дохід фізичної особи від надання в оренду вище зазначених тимчасових споруд з 23 жовтня 2026 року?

Якщо пенсіонер або одержувач страхової виплати не може пройти відеоідентифікацію в призначений час через непередбачувані обставини, сеанс можна перенести. Для цього потрібно надіслати лист на vio@pfu.gov.ua, зазначивши ПІБ, РНОКПП та дату й час запланованої відеоконференції

Написи «без цукру», «низький вміст цукру», «джерело клітковини» та твердження про користь для здоров’я на упаковках харчових продуктів мають відповідати вимогам наказу МОЗ № 1145. Зокрема, для твердження «без цукру» встановлено граничний показник – не більш як 0,5 г цукру на 100 г або 100 мл продукту, а заяви про користь для здоров’я дозволені лише за визначених умов і за наявності підтверджень

Верховний Суд узагальнив практику вирішення спорів щодо участі батьків у вихованні та спілкуванні з дітьми, які тимчасово проживають за межами України. В огляді за 2024 рік – серпень 2026 року розглянуто питання дистанційного спілкування, особистих зустрічей під час воєнного стану, приховування місця проживання дитини за кордоном, виконання домовленостей між батьками та врахування думки дитини

За Програмою медичних гарантій держава оплачує анестезію, седацію та анестезіологічний супровід під час визначених операцій, обстежень і лікувальних процедур, якщо для цього є медичні показання та послуга входить до відповідного пакета ПМГ. Пацієнт не повинен окремо платити за анестезію або роботу лікаря-анестезіолога, якщо медзаклад має договір із НСЗУ та надає послугу в межах пакета. У разі вимагання коштів можна звернутися до НСЗУ за номером 16-77 або подати скаргу через сайт служби

Якщо звернутися за житловою субсидією в листопаді, її можуть призначити з 1 жовтня – за умови подання заяви та документів протягом двох місяців від початку опалювального сезону, тобто до 1 грудня. Для цього в заяві не потрібно зазначати бажання отримувати виплату саме з листопада. Якщо ж заявник обере листопад як місяць призначення субсидії, ПФУ врахує доходи за II та III квартали 2026 року замість I та II кварталів

Якщо під час подання статистичної звітності через SOAP-з’єднання виникають технічні проблеми, Держстат рекомендує надіслати звіти на електронну адресу elzvit@mail.sez.ukrstat.gov.ua або скористатися безкоштовним вебсервісом «Кабінет респондента». Це альтернативні способи подання звітності