ВЛ
Експерт
Віра ЛиснякПровідний експерт з питань ПДВ із понад 20-річним досвідом у сфері оподаткування та спеціаліст зі складних практичних податкових питань


Гарячі лекції та відповіді на запитання від лекторів – переглядайте у зручний час!
ВЕЛИКИЙ КВАРТАЛЬНИЙ СЕМІНАР вже доступний в записі!
Якщо підприємство продало об’єкт нерухомості, за який воно звітувало з податку на нерухоме майно, потрібно подати уточнюючу декларацію і зменшити суму податку на нерухомість із місяця продажу до кінця року. У статті пояснимо, коли слід подати уточнюючу декларацію, як правильно заповнити додатки, а також наведемо приклад заповнення декларації
Підприємство, яке продало протягом року нерухомість, має подати уточнюючу декларацію (далі – УД) і зменшити нарахування податку на таку нерухомість із 1-го числа місяця, в якому здійснено продаж, до кінця року.
Це передбачено пп. 266.8.1 Податкового кодексу (далі – ПКУ). Так, у разі переходу права власності на об’єкт оподаткування від одного власника до іншого протягом календарного року податок обчислюється для попереднього власника за період з 1 січня цього року до початку того місяця, в якому припинилося право власності на зазначений об’єкт оподаткування, а для нового власника – починаючи з місяця, в якому він набув право власності.
Наприклад, якщо нерухомість продана 15 жовтня 2025 року, то припинити сплату податку потрібно вже з 1 жовтня. Відповідно, новий власник нерухомості буде сплачувати податок з 1 жовтня.
Строк подання УД у разі продажу нерухомості не визначений – пп. 266.7.5 ПКУ такий строк встановлений тільки при придбанні нерухомості. Але у категорії 106.07 ЗІР податківці дають роз’яснення, що у разі продажу нерухомості УД, як і при придбанні, подається протягом 30 календарних днів із дня продажу нерухомості. Тобто, якщо нерухомість продано, наприклад, 15 жовтня, то УД слід подати до 15 листопада.
УД подається за формою декларації, що діє на дату її подання. Тобто, на сьогодні це форма J0302108.
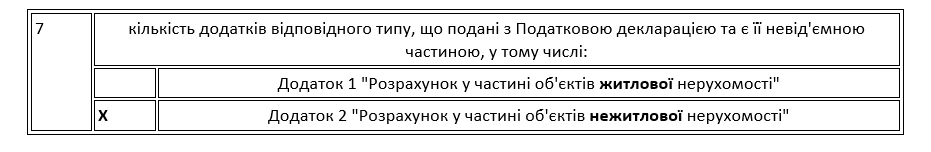
Якщо підприємство має у власності як житлову, так і нежитлову нерухомість (тобто воно подавало і додаток 1, і додаток 2 до звітної декларації), то у складі УД він має подати тільки той додаток, в якому відображена продана нерухомість.
Наприклад, якщо продана нежитлова нерухомість, то разом з УД потрібно подати тільки додаток 2. А додаток 1, в якому відображається нарахування податку за житлову нерухомість, не подається.
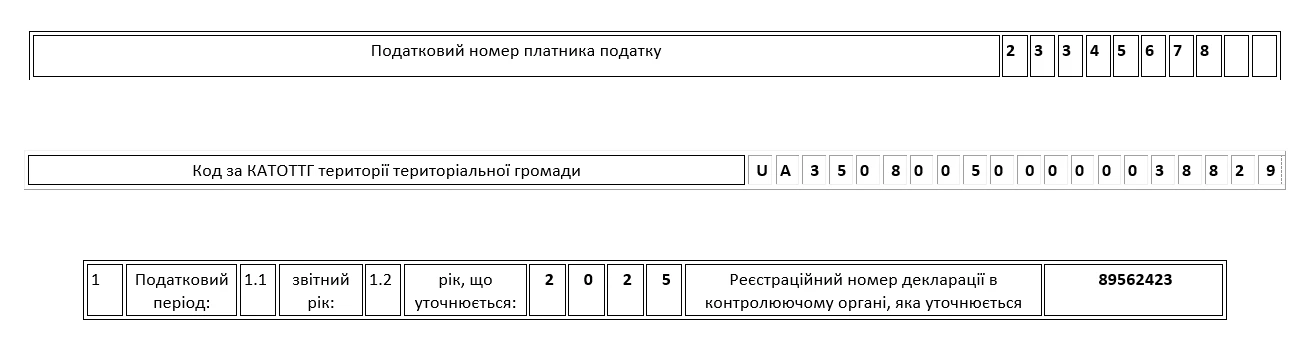
У заголовній частині відповідного додатку у рядку 1.2 зазначається звітний рік. Також тут вказується реєстраційний номер декларації, за яким було зареєстровано в контролюючому органі декларацію, показники якої уточнюються. Так, якщо за звітний рік УД ще не подавали, то відображається реєстраційний номер звітної декларації, якщо уже подавали – реєстраційний номер останньої УД. Цей номер слід взяти із квитанції 2, яка свідчить про прийняття відповідної декларації.
У додатках потрібно заповнити розд. I «Розрахунок податкового зобов’язання» і розд. II «Уточнення податкового зобов’язання».
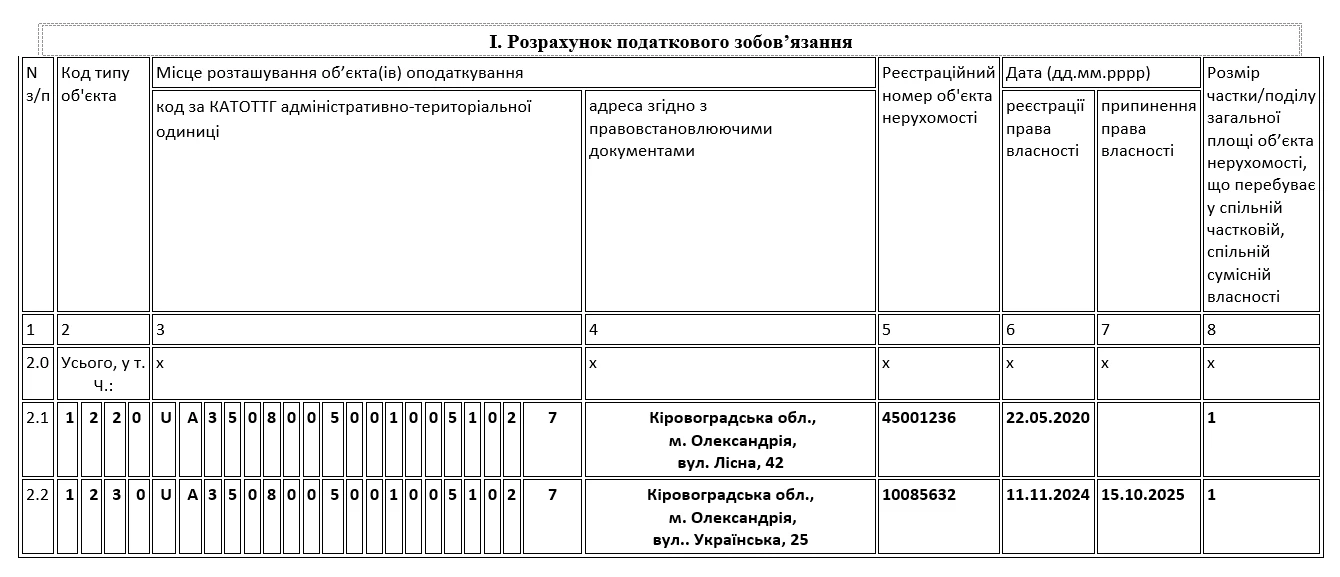
У розд. І наводяться дані як про нерухомість, що продана, так і про іншу нерухомість, яка залишається у власності (звісно, якщо така є). У рядку щодо проданої нерухомості:
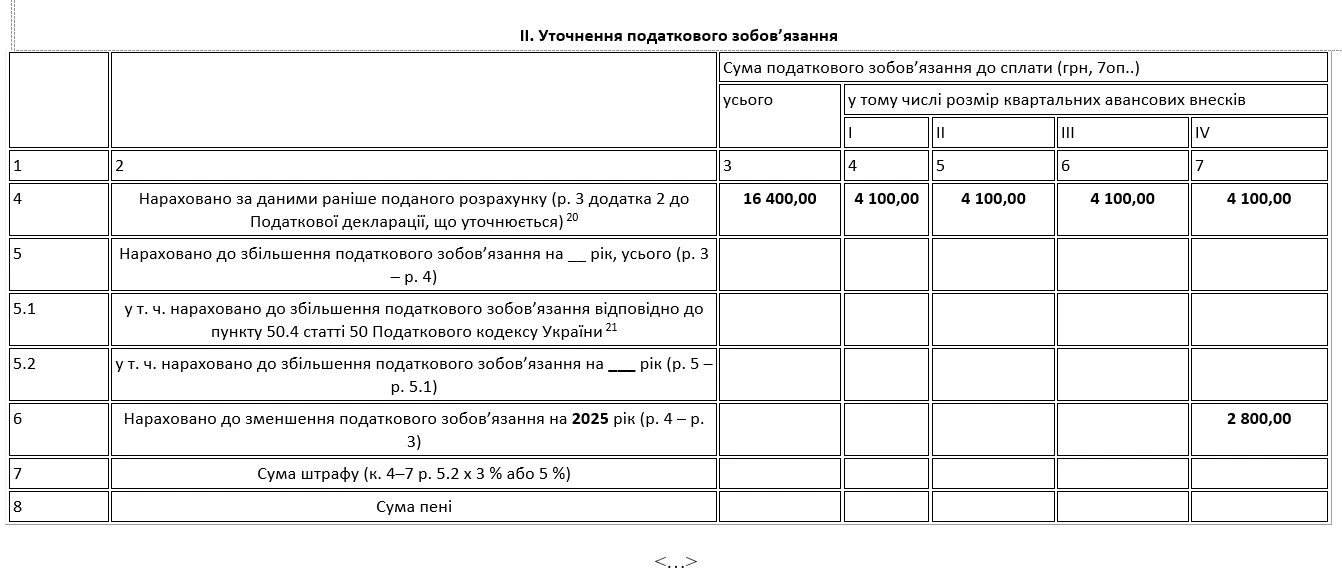
У розд. II заповнюються тільки рядки 4 (тут відображається сума податку за даними раніше поданого додатка) і 6 (у ньому наводиться сума, на яку зменшується нарахований раніше податок). Інші рядки розділу ІІ не заповнюються.
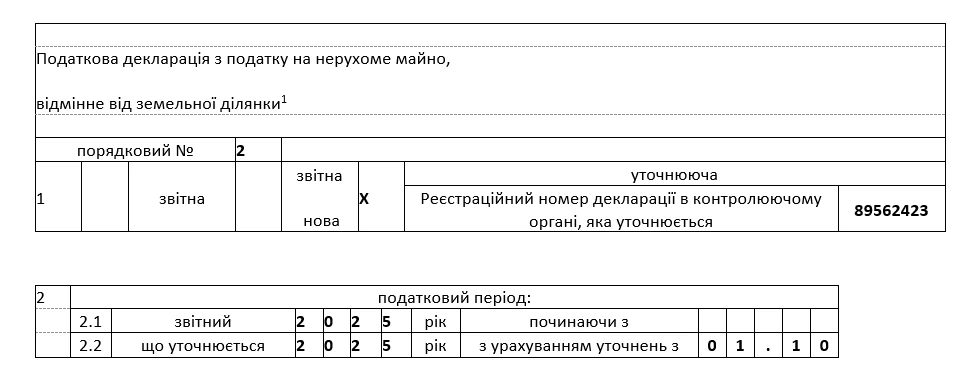
У заголовній частині УД у полі «Порядковий №» зазначається номер декларації послідовно в порядку зростання кількості поданих декларацій. Тобто, якщо, наприклад, за 2024 рік була подана тільки звітна декларація, то в УД у цьому полі ставимо «2». Якщо ж цьогоріч уже подавалася одна УД, то в наступній УД ставимо «3» і т. д.
У рядку 1 слід проставити відмітку «Х» навпроти поля «Уточнююча». Також тут слід зазначити реєстраційний номер декларації, за яким було зареєстровано в контролюючому органі декларацію, показники якої уточнюються. Так, якщо за звітний рік УД ще не подавали, то відображається реєстраційний номер звітної декларації, якщо уже подавали – реєстраційний номер останньої УД.
Рядок 2 заповнюється так:
Рядок 3 містить дані про платника (найменування, податковий номер, вид економічної діяльності згідно з КВЕД, податкова адреса).
У рядку 4 наводиться найменування контролюючого органу, до якого подається декларація.
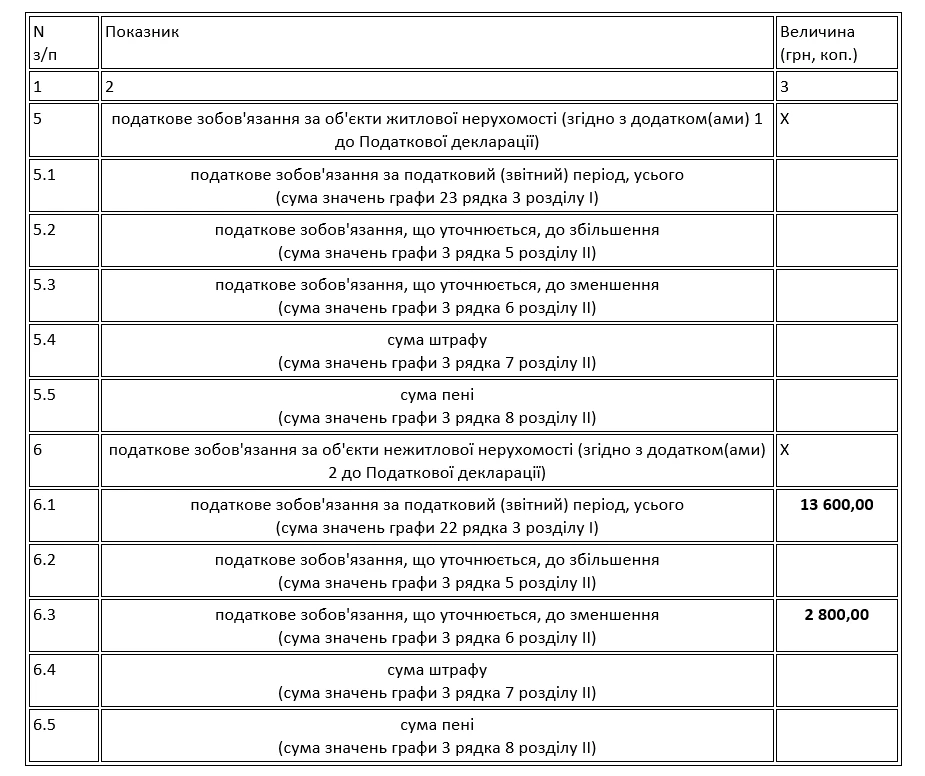
У табличній частині УД заповнюються тільки рядки:
Покажемо на прикладі, як заповнити УД у разі продажу нерухомості.
Приклад
Юридична особа станом на 1 січня 2025 року мала у власності приміщення офісу площею 130 м2 та магазин площею 175 м2 на території Олександрійського району Олександрійської ТГ Кіровоградської області. 15 жовтня приміщення магазину було продане. Ставка податку становить:
Нарахована на початку року сума податку за магазин становить 11 200 грн (175 м2 х 0,8 % х 8 000 грн). Уточнена річна сума за магазин за період із 1 січня по 1 жовтня становить 8 400 грн, у тому числі:
Тобто, річну суму податку слід зменшити на 2 800 грн. УД слід подати до 15 листопада.
На підставі цих даних заповнимо додаток 2 та УД.
Фрагмент 1
Порядковий номер Податкової декларації 2
Розрахунок №2 у частині об'єктів нежитлової нерухомості
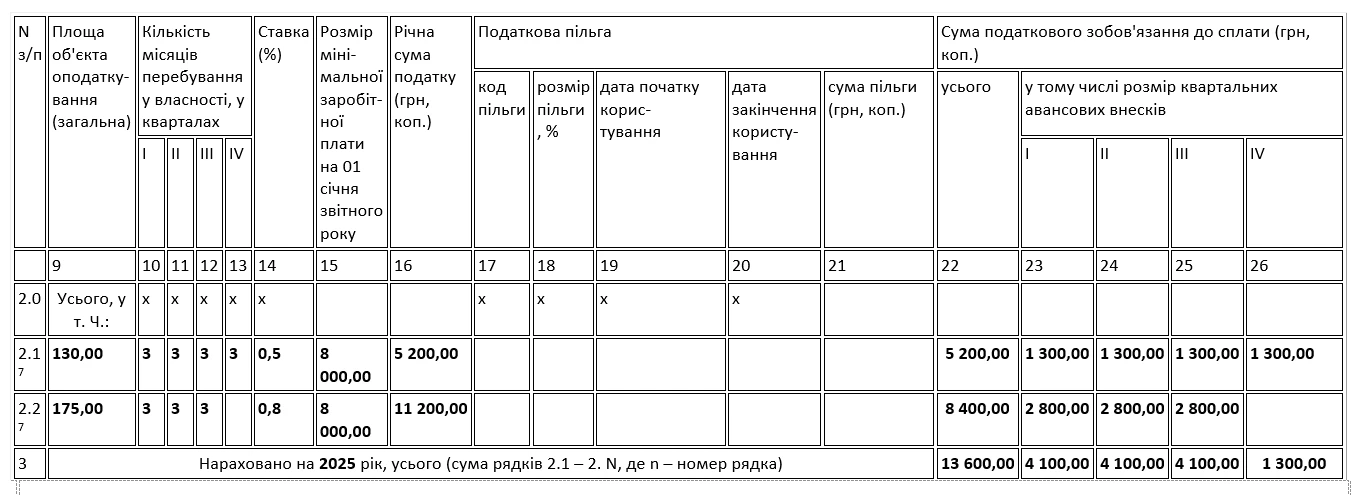
Фрагмент 2
Шаблони та зразки документів:
Договір купівлі-продажу нерухомого майна
Акт приймання-передачі нерухомого майна
Податкова декларація з податку на нерухоме майно, відмінне від земельної ділянки
Читайте більше:
Податок на нерухоме майно 2025
Податкова декларація з податку на нерухоме майно: заповнення і подання
Знищено (пошкоджено) майно, техніку, автомобілі, документацію: оформлення та облік
Якщо юрособа виплачує зарплату працівникам за основним місцем обліку та орендну плату фізособам за паї, розташовані в іншій адміністративно-територіальній одиниці, але не має там найманих працівників, Розрахунок подається до ДПС за основним місцем обліку. У додатку 4ДФ зазначаються як доходи у вигляді зарплати, так і нараховані орендні платежі
Тимчасова консервація основних засобів не позбавляє підприємство права на застосування прискореної амортизації, передбаченої п. 43¹ підрозд. 4 розд. ХХ ПКУ. Водночас на період невикористання законсервованих ОЗ у господарській діяльності нарахування прискореної податкової амортизації призупиняється
Суму компенсації обчислюйте як добуток нарахованої, але не виплаченої зарплати за відповідний місяць (після утримання податку на доходи та військового збору) і приросту індексу споживчих цін
Верховний Суд оприлюднив огляд актуальної судової практики Касаційного адміністративного суду за серпень 2026 року. У ньому зібрано правові позиції щодо військового обліку та рішень ВЛК, розрахунку штрафів за несвоєчасну реєстрацію податкових накладних, обліку господарських витрат, повідомлення про об’єкти оподаткування та інших публічно-правових спорів
Якщо продавець отримав аванс від першого покупця, склав і зареєстрував ПН, а згодом сторони уклали тристоронню угоду про заміну покупця без повернення коштів, підстав для коригування попередньої ПН та складання нової на суму авансу немає
Юридичні особи – платники єдиного податку 4 групи мають право здійснювати бартерні операції та взаємозалік без обмежень з боку Податкового кодексу України. Бартер передбачає розрахунки у негрошовій формі в межах одного договору, де кожна сторона одночасно є продавцем і покупцем
З 13 жовтня 2026 року діють оновлені правила підтвердження стажу для призначення пенсії, затверджені постановою КМУ від 07.10.2026 № 1246. Якщо трудової книжки немає, записи відсутні або документи втрачені, стаж можна підтверджувати за даними електронних реєстрів, документами про роботу й зарплату, а у передбачених випадках – показаннями щонайменше двох свідків. Пояснюємо, що варто перевірити та підготувати працівникам, які зіткнулися з проблемами підтвердження стажу
ВС пояснив, що право на частку у статутному капіталі ТОВ входить до складу спадщини з часу її відкриття, тоді як корпоративні права виникають у спадкоємця після вступу до товариства. Водночас спадкоємець може оскаржувати рішення загальних зборів, ухвалені до його вступу, якщо вони порушують його охоронюваний законом інтерес
Податківці повідомили, що питання правильності визначення нормативу робочих місць для працевлаштування осіб з інвалідністю належить до повноважень Державної служби України з питань праці. Саме до Держпраці роботодавцям слід звертатися з таких питань у зв’язку з поданням Звіту про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю
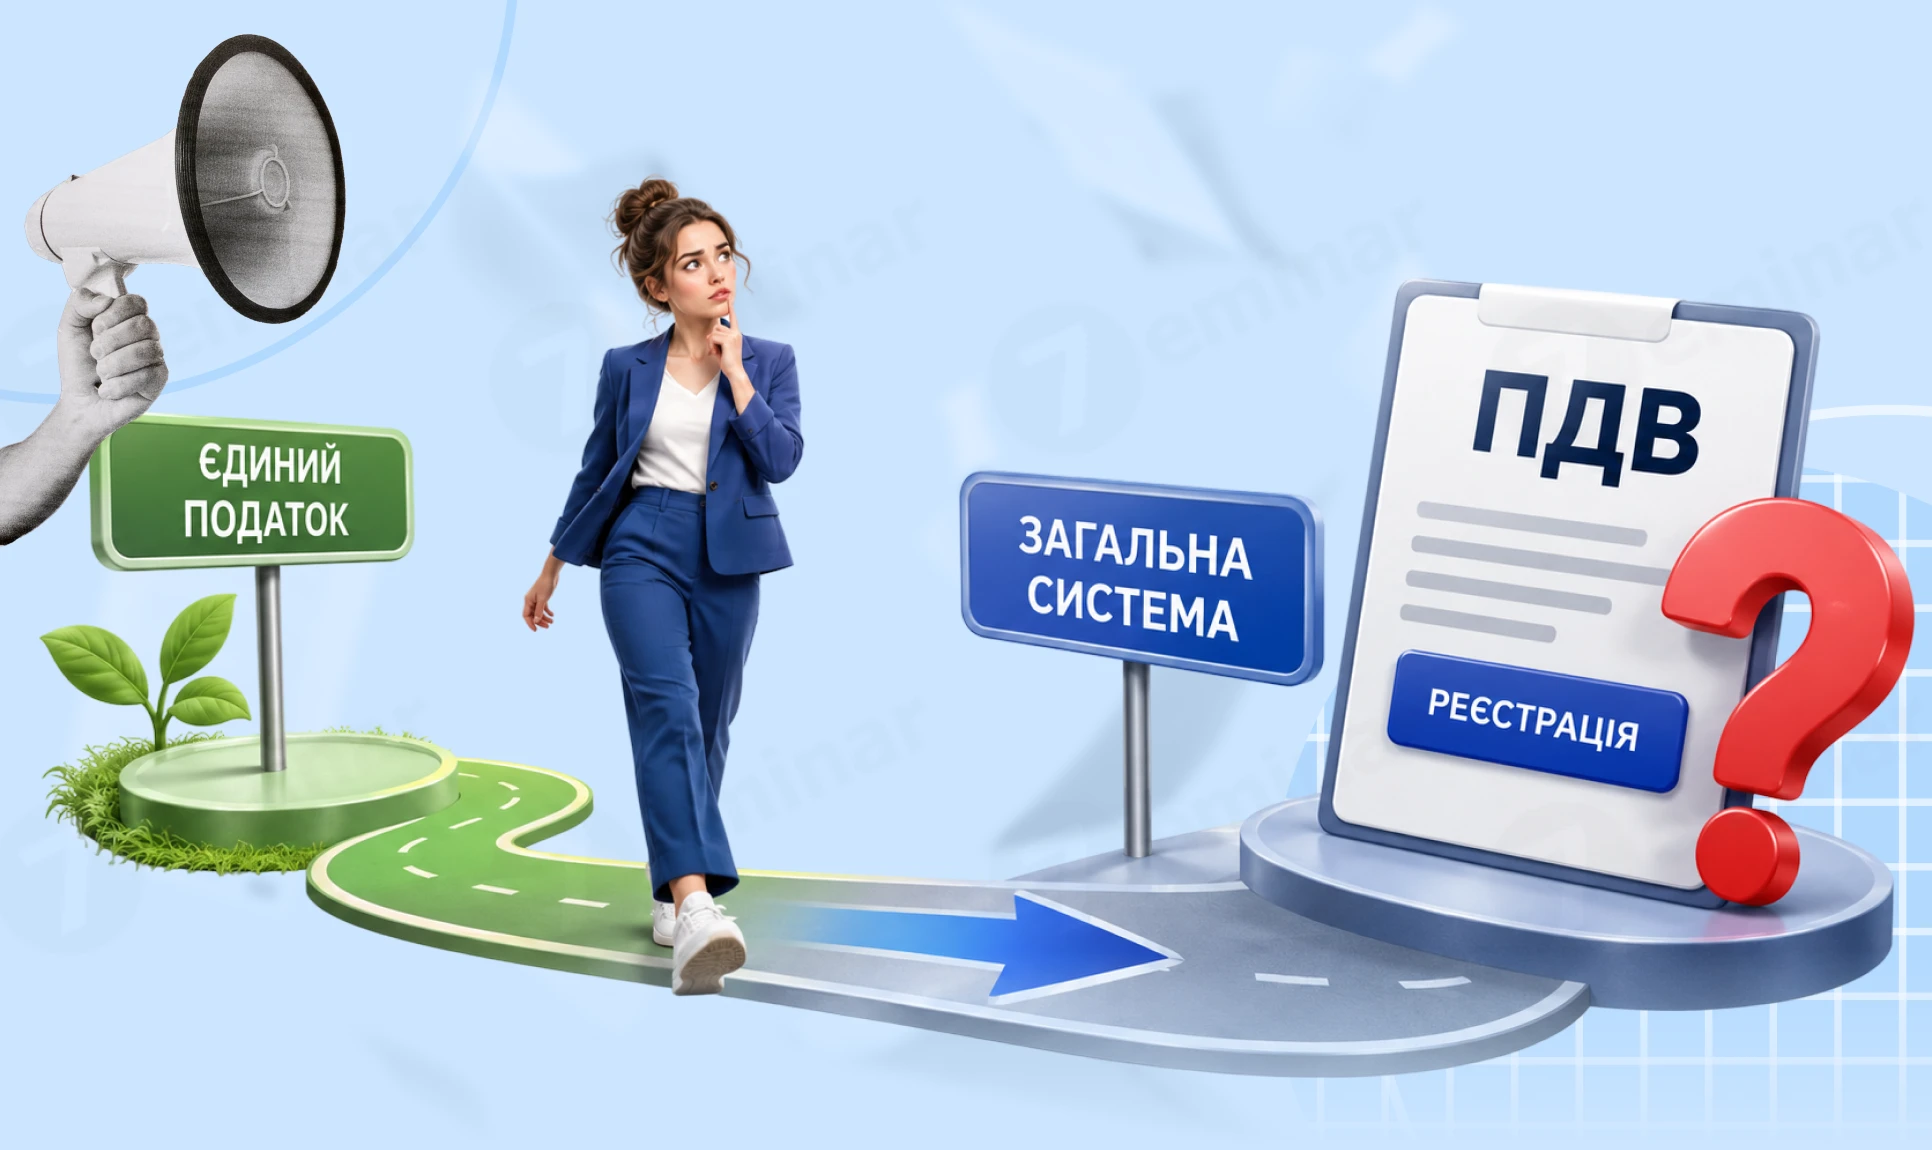
ФОП перейшов на загальну систему й отримав запит ДПС щодо реєстрації платником ПДВ? Розбираємо, чи потрібно враховувати дохід за період перебування на єдиному податку, як перевірити обґрунтованість вимог податкової та які пояснення й документи надати у відповідь на запит
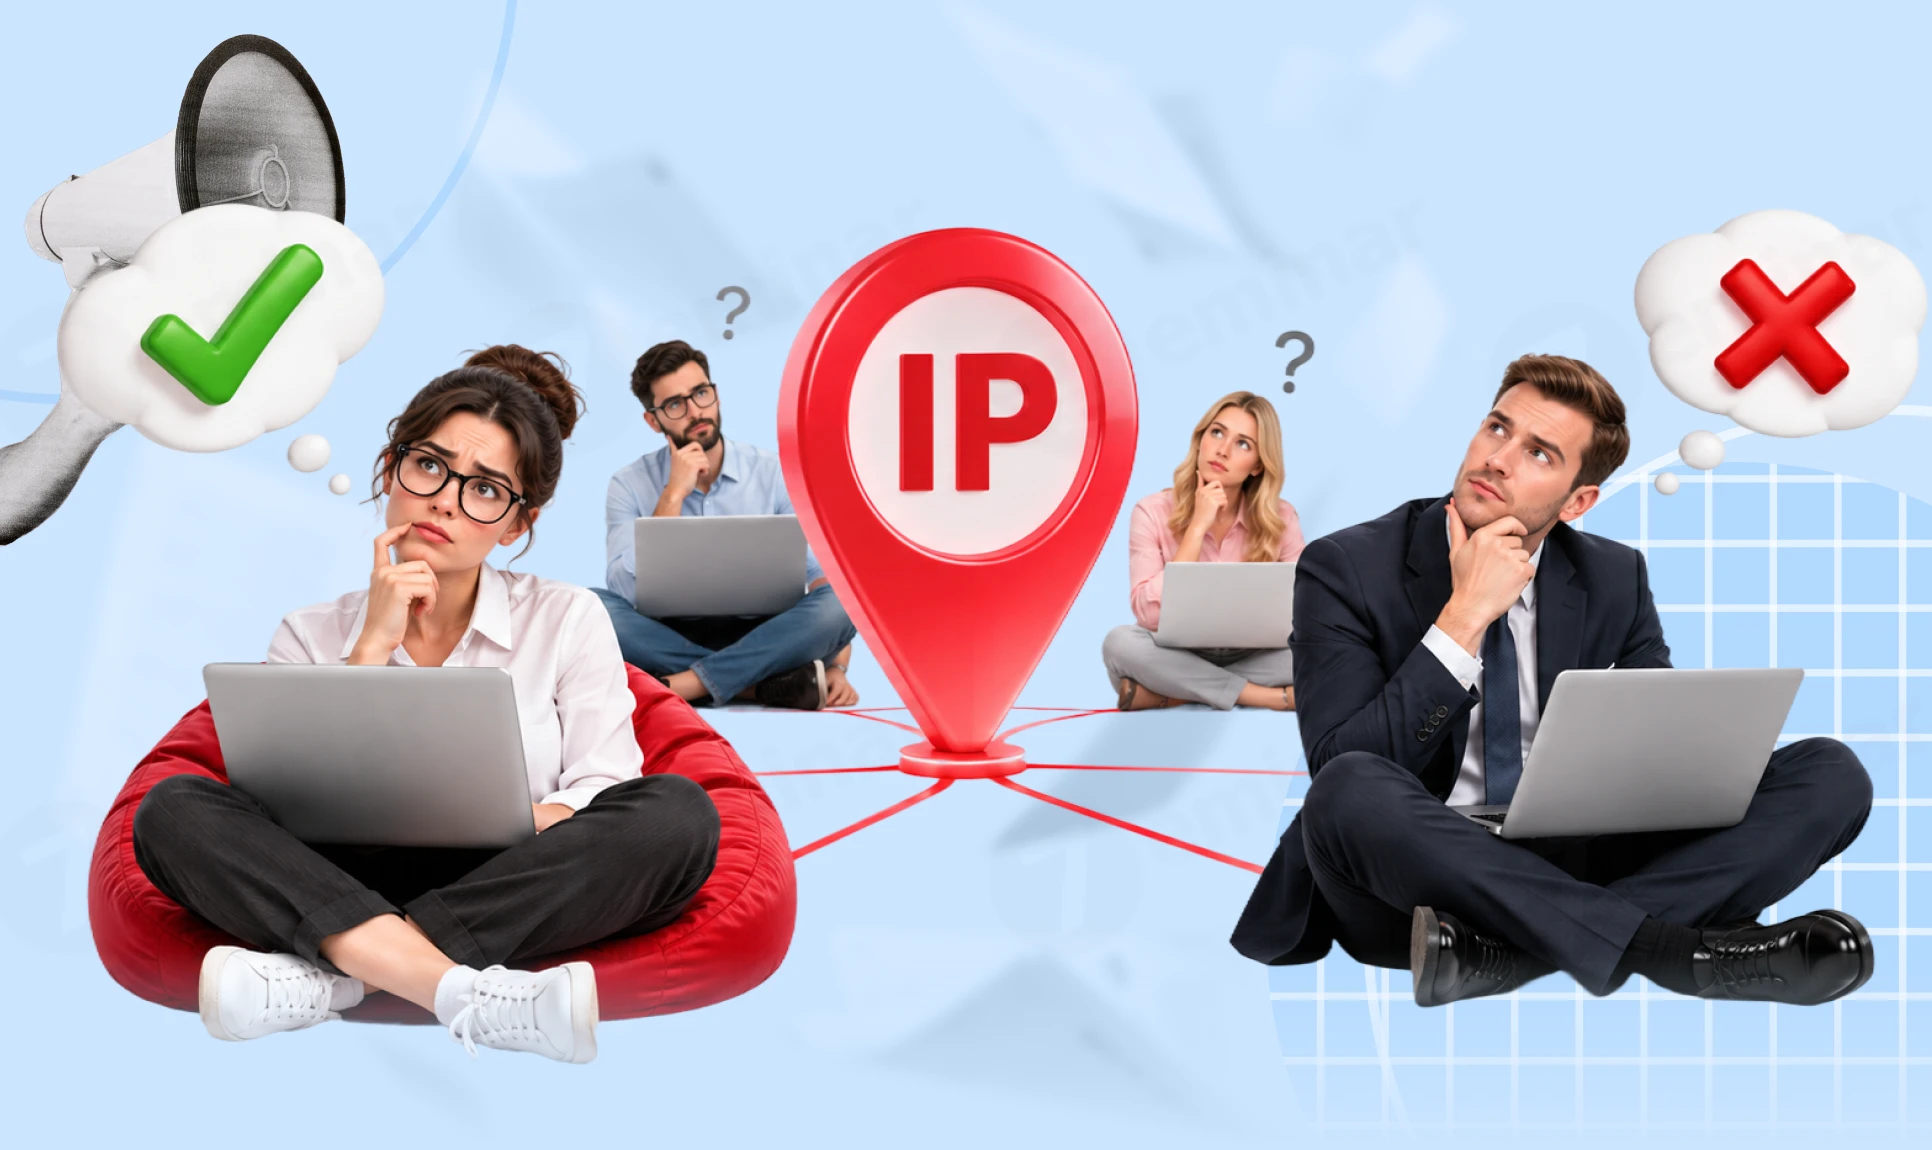
Бухгалтер на аутсорсі здає звітність п’ятнадцяти клієнтів з одного офісу. Для сервера ДПС усі п’ятнадцять звітів надійшли з однієї адреси в інтернеті. Податкова це бачить. У судових спорах ДПС сама пояснювала, що її інформаційна система автоматично шукає однакові IP-адреси серед платників і формує довідку про ризик. Однакова IP-адреса не є порушенням і не є доказом дроблення бізнесу. Але її бачать три органи: податкова, банк і Антимонопольний комітет. Кожен робить з неї свої висновки, і наслідки для бізнесу різні: від запиту документів до трирічної заборони брати участь у публічних закупівлях
Якщо працівник помер під час щорічної відпустки, трудові відносини припиняються датою його смерті, зазначеною у свідоцтві. Роботодавець не має права вимагати повернення відпускних за дні після смерті працівника, зокрема й тоді, коли частину щорічної відпустки було надано авансом
Українці, які отримують доходи за кордоном, можуть зменшити річне податкове зобов’язання в Україні на суму сплаченого в іншій державі податку, якщо між країнами діє відповідний міжнародний договір. Для зарахування потрібно відобразити суму в річній декларації та надати належно оформлену довідку компетентного органу іноземної держави про сплачений податок і базу або об’єкт оподаткування
НАДС пояснило, що отримання допомоги на оздоровлення під час служби в органі місцевого самоврядування саме по собі не позбавляє особу права на грошову допомогу за статтею 57 Закону України «Про державну службу» після набуття статусу державного службовця. Право на виплату пов’язане з проходженням відповідного виду служби та наданням щорічної відпустки у відповідному статусі
Податківці пояснили, як заповнювати Звіт про нарахування, обчислення і сплату внеску на підтримку працевлаштування осіб з інвалідністю, якщо середньооблікова кількість штатних працівників становить від 1 до 7 осіб або норматив працевлаштування виконано. У такому разі роботодавець заповнює заголовну частину Звіту – рядки 01–08, а рядки 091–093 та відповідні рядки розділів I–III залишає порожніми в електронній формі або прокреслює в паперовій
Чи можна залишити заблоковану ПН/РК без спроб розблокування та які наслідки це матиме для платника ПДВ? У статті розбираємо, у яких випадках податкова може застосувати штрафні санкції за відсутність зареєстрованої накладної та як на це впливають строки подання документів і оскарження відмови. Також пояснюємо, коли можливий адміністративний штраф для відповідальних осіб
За даними слідства, автомобілі ввозили в Україну через три підконтрольні благодійні фонди як гуманітарну допомогу для ЗСУ, без сплати митних платежів, а потім продавали через OLX та AUTO.RIA. Упродовж 2026 року фігурант реалізував 71 транспортний засіб. Чоловікові повідомили про підозру за ч. 3 ст. 201-2 ККУ, досудове розслідування триває