


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Законодавство зобов’язує батьків зареєструвати народження дитини протягом одного місяця, однак у разі пропуску строку передбачено окрему процедуру державної реєстрації. Для дітей віком від одного року заяву подають до будь-якого відділу ДРАЦС із визначеним пакетом документів, а розгляд може тривати до трьох місяців
Реєстрація народження дитини, яка досягла одного року і більше
Законодавство України покладає на батьків обов’язок невідкладно, але не пізніше одного місяця від дня народження дитини, зареєструвати її народження.
Однак на практиці трапляються випадки, коли з різних причин державна реєстрація народження здійснюється зі значним пропуском встановленого строку. Для таких випадків передбачений певний порядок реєстрації.
Щоб зареєструвати народження дитини, яка досягла одного року і більше, потрібно звернутися із заявою до органу ДРАЦС (під час дії воєнного стану – до будь-якого відділу) та мати із собою пакет документів.
Заяву можуть подати:
У разі досягнення дитиною 16 років державна реєстрація її народження може проводитися за її особистою заявою з пред’явленням паспорта та відповідно до законодавства, яке регулює порядок поновлення актових записів цивільного стану (пункт 24 глави 1 розділу III Правил державної реєстрації актів цивільного стану в Україні, затверджених наказом Мін'юсту від 18.10.2000 № 52/5, далі – Правила).
Підстави для проведення державної реєстрації народження
Підставами для проведення державної реєстрації народження є один із документів, визначених пунктом 2 глави 1 розділу III Правил. А саме:
а) медичний висновок про народження, сформований в Реєстрі медичних висновків електронної системи охорони здоров’я;
б) медичне свідоцтво про народження (форма № 103/о);
в) медична довідка про перебування дитини під наглядом лікувального закладу (форма № 103-1/о);
ґ) медичний документ, виданий компетентним суб’єктом іншої держави, що підтверджує факт народження, належним чином легалізований, якщо інше не передбачено міжнародними договорами України, згода на обов’язковість яких надана ВРУ.
У разі подання до органу державної реєстрації актів цивільного стану документа, визначеного у підпункті «в» цього пункту, для державної реєстрації народження дитини, народженої поза закладом охорони здоров’я, також подається висновок про підтвердження факту народження дитини поза закладом охорони здоров’я. У разі подання до органу державної реєстрації актів цивільного стану документа, визначеного у підпункті «в» цього пункту, для державної реєстрації народження дитини, яка досягла одного року і більше, також отримується документ, визначений у підпункті «а», або подається документ, зазначений у підпункті «б» цього пункту.
Державна реєстрація народження на підставі рішення суду проводиться за правилами поновлення актових записів, якщо з дня народження дитини, зазначеного у рішенні суду, минуло більше року (пункт 24 глави 1 розділу III Правил).
Необхідні документи для реєстрації
До відділу державної реєстрації актів цивільного стану (далі – відділ ДРАЦС) за місцем проживання дитини необхідно подати:
Посадова особа органу державної реєстрації актів цивільного стану обов’язково перевіряє в Державному реєстрі актів цивільного стану громадян (далі – Реєстр) відомості про акти цивільного стану, необхідні для проведення відповідної державної реєстрації. Якщо такі відомості в Реєстрі відсутні, працівник органу державної реєстрації актів цивільного стану уточнює їх у заявника, у тому числі за допомогою технічних засобів електронних комунікацій (пункт 5 глави 1 розділу II Правил).
Орган державної реєстрації актів цивільного стану використовує усі відомості, отримані за результатами відповідної перевірки, для проведення державної реєстрації актів цивільного стану (пункт 3 розділу II Правил).
Якщо факти, зазначені, зокрема, в заяві, та в інших поданих заявником документах, викликають сумніви щодо їх достовірності, вони можуть бути перевірені відділом ДРАЦС шляхом направлення запитів до відповідних установ, організацій для затребування необхідних документів (пункт 2.11 розділу II Правил внесення змін до актових записів цивільного стану, їх поновлення та припинення їхньої дії, затверджених наказом Мін'юсту від 12.01.2011 №96/5 (далі – Правила1)).
У тих випадках, коли внаслідок перевірки заяви про поновлення актового запису про народження з’ясувалось, що народження заявника не реєструвалось, відділ державної реєстрації актів цивільного стану проводить державну реєстрацію народження з пропуском строку. При цьому від заявника додаткової заяви не вимагається (пункт 3.7 розділу III Правил1 ).
Строк розгляду
За наявності поважних причин цей строк продовжується з письмового дозволу керівника відділу ДРАЦС управління державної реєстрації (за місцем їх подання), але не більше ніж на три місяці (пункт 1.10 розділу I Правил1).
Джерело: Мін'юст
Читайте більше:
Видаткова накладна: як уникнути помилок та штрафів
Онлайн юридичні послуги: чи достатньо договору публічної оферти
Скан-копії отримають юридичну силу: що змінить законопроєкт №14414-1
Управитель спадщини і податкова звітність: коли можна підписувати декларації
Документація необов’язкова? Як працювати ФОП і ТОВ після скасування актів виконаних робіт
НБУ встановив чіткі обмеження на готівкові розрахунки залежно від статусу учасників операції. Для бізнесу ліміт становить 10 000 грн між суб’єктами господарювання та 50 000 грн – у розрахунках із фізособами. Аналогічне обмеження у 50 000 грн діє і для фізичних осіб між собою, зокрема при укладенні нотаріальних договорів. Усі платежі понад ці суми повинні здійснюватися виключно у безготівковій формі через банки або інші платіжні сервіси
Внутрішньо переміщені особи, які не можуть звільнитися через бойові дії або окупацію за місцем роботи, мають право припинити трудовий договір в односторонньому порядку. Для цього потрібно подати до центру зайнятості за місцем проживання заяву на ім’я роботодавця. Після припинення трудового договору людина може набути статусу безробітного, звернутися по допомогу з безробіття та отримувати соціальні послуги
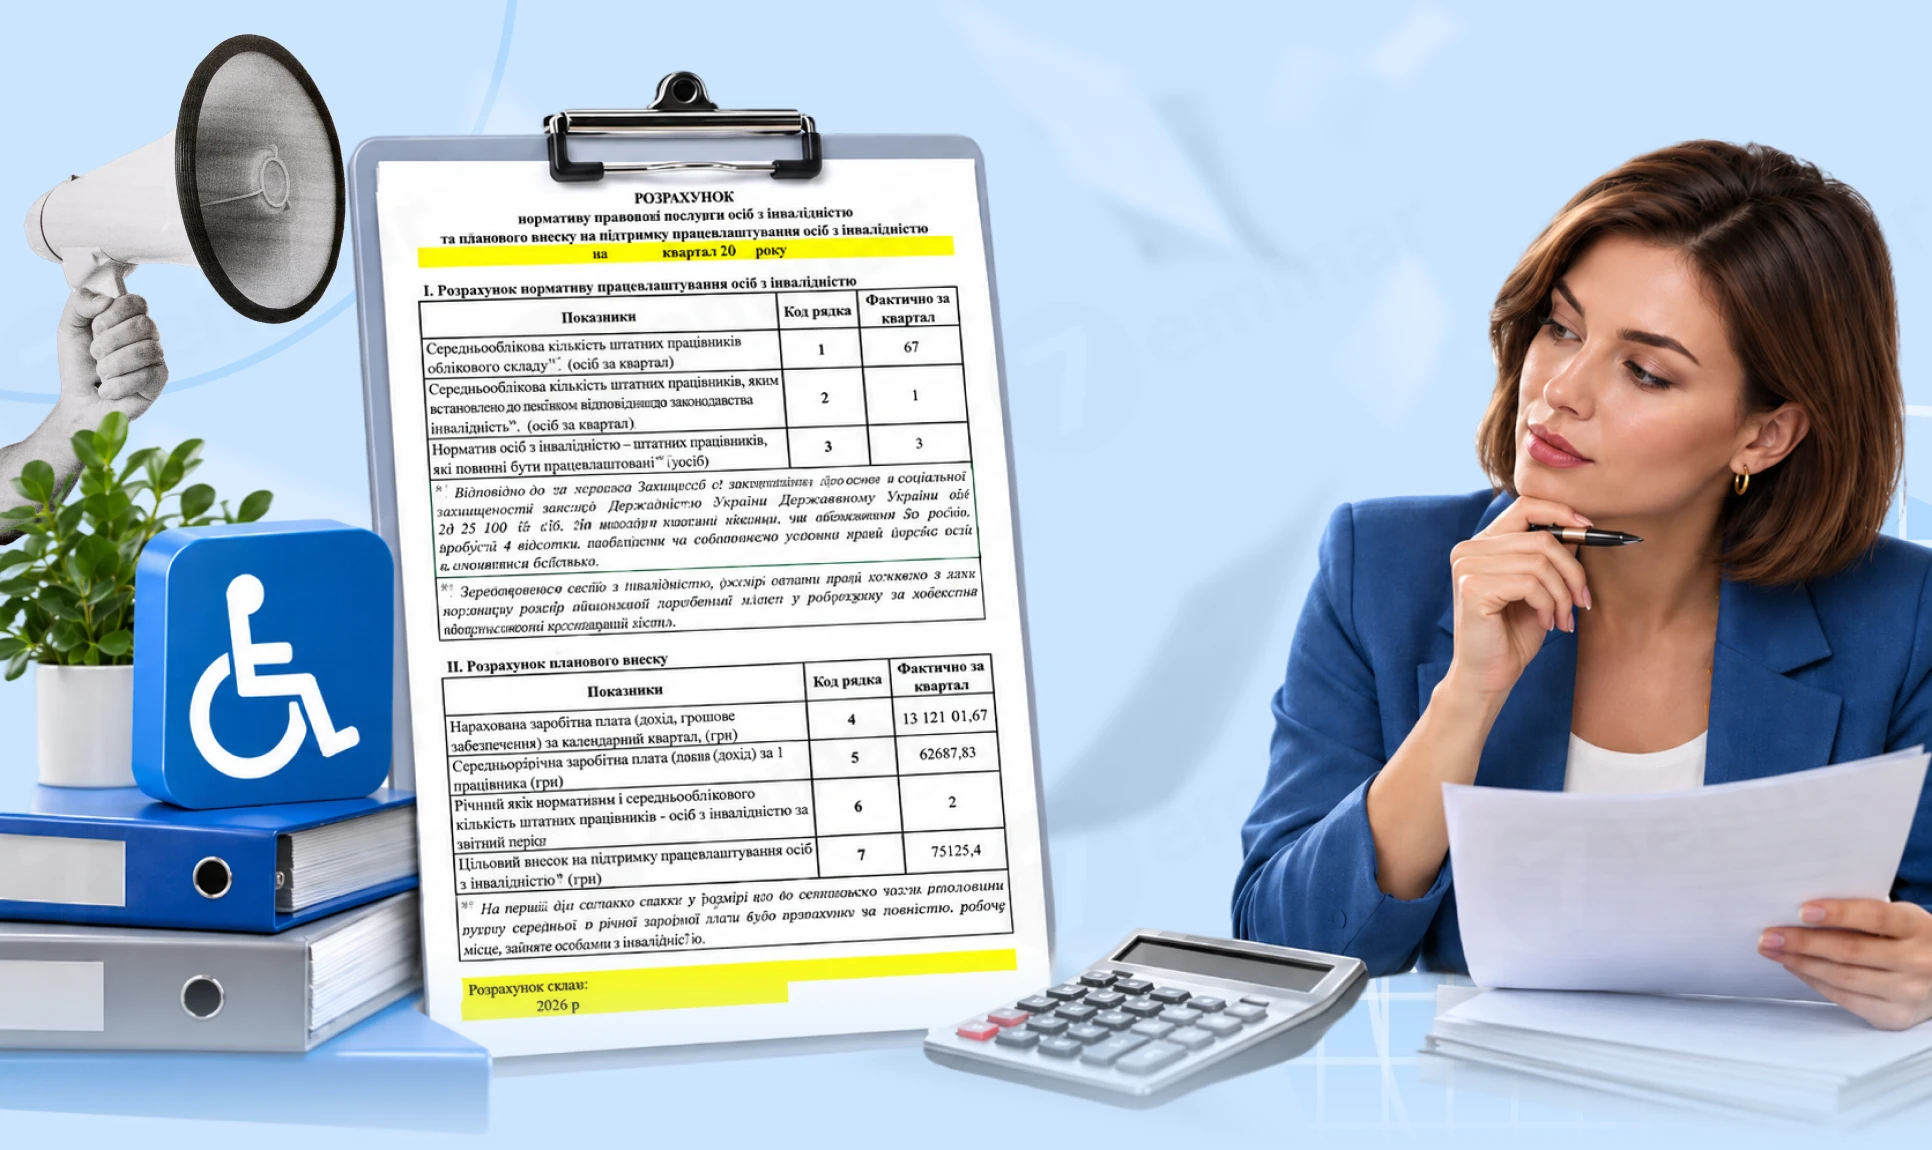
З 1 жовтня 2026 року роботодавці вперше подають новий Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю. За І–ІІІ квартали 2026 року його потрібно подати до 9 листопада, а якщо за результатами розрахунку визначено суму внеску – сплатити її до 19 листопада. Розповідаємо, хто звітує, як подати форму та на що звернути увагу під час розрахунку внеску
У заголовній частині Розрахунку ФОП / НПД зазначаються відомості про основний вид економічної діяльності, ознаку платника ЄСВ, кількість працівників та створених нових робочих місць. При цьому рядки 07–082 коригуванню не підлягають. Виправити помилки у кількісних показниках рядків 091, 091.1, 091.2, 092 та 101 можна лише шляхом подання Розрахунку з типом «Звітний новий». При цьому в ньому зазначають лише виправлений показник, а обов’язкові реквізити рядків 01–05 та 031 мають бути заповнені
Переводимо працівників з однієї області в іншу без зміни посади і окладів: це переведення чи переміщення? Чи потрібна згода від працівників? Чи подавати на кожного окремо додаток 4 до ТЦК?
Винагорода за цивільно-правовим договором (ЦПД) має свої особливості відображення в Об’єднаній звітності. Щоб правильно заповнити додаток 4ДФ, бухгалтеру потрібно знати, коли показувати нарахування та виплату винагороди, як відображати показники чисельності. Проте це у статті нижче
Основна сума позики, повернена нерезидентом відповідно до умов договору, не включається до оподатковуваного доходу фізичної особи та не оподатковується ПДФО і військовим збором. Водночас, якщо фізособа зобов’язана подавати річну декларацію про майновий стан і доходи з інших підстав, у ній потрібно зазначити й такі неоподатковувані доходи
Мінагрополітики затвердило нові критерії, за якими підприємства аграрної, лісової, рибної та суміжних сфер визначатимуть як критично важливі. Нові правила набирають чинності 18 жовтня 2026 року та передбачають, зокрема, оновлені вимоги щодо площі земель, доходу, кількості працівників і профільних видів діяльності. Водночас підприємствам із чинним статусом не потрібно повторно подавати документи до завершення строку дії рішення. Розповідаємо, які критерії діятимуть за новими правилами та коли можна подавати документи на отримання або підтвердження критичності
Суб’єкти господарювання, які використовують РРО, КОРО та розрахункові книжки, зобов’язані подавати звіт за формою №ЗВР-1 у встановлені строки. Особливу увагу слід приділити коректному відображенню сум розрахунків, податків і повернень, щоб уникнути помилок і можливих санкцій
ДПС роз’яснила особливості перебування на єдиному податку четвертої групи сільгосптоваровиробників у разі реорганізації шляхом приєднання. Правонаступник може зберегти статус платника ЄП 4 групи за умови, що всі учасники реорганізації дотрималися вимоги щодо частки сільськогосподарського товаровиробництва не менше 75% за попередній рік. Водночас у разі переходу нових земельних ділянок до правонаступника виникає обов’язок донарахувати єдиний податок і подати відповідну уточнюючу та звітну декларації
Військовий облік на підприємстві у 2026 році потребує особливої уваги через оновлення правил, електронізацію військово-облікових документів та нові вимоги до роботодавців. Підприємства мають не лише вести військовий облік працівників, а й своєчасно подавати повідомлення до ТЦК, перевіряти військово-облікові документи та проводити звіряння даних. Окрему увагу варто приділити строкам – зокрема, перевірці ВОД під час працевлаштування, звірянню з ТЦК до 1 грудня та підготовці облікових документів до 25 січня 2027 року. У матеріалі розбираємо, що потрібно зробити з військового обліку до кінця 2026 року, які документи мають бути на підприємстві та як уникнути порушень і штрафів
Розповімо хто, в які строки та спосіб, за якими правилами подає декларацію з акцизного податку. Попередимо про відповідальність за неподання акцизної звітності. Допоможемо також правильно заповнити декларацію разом з усіма її додатками
При звірянні списків військового обліку через «Дію» виявлено, що Ідентифікатор військовозобов'язаного та номер у реєстрі «Оберіг» різні. Чи може так бути?
Верховний Суд оприлюднив огляд судової практики щодо зловживання правами у справах про банкрутство та неплатоспроможність, який охоплює рішення за період із 2018 року до червня 2026 року. У ньому систематизовано правові позиції щодо приховування майна, штучного формування кредиторських вимог, маніпулювання підсудністю, фраудаторних правочинів та використання процедур банкрутства не за призначенням
ДПС розглянула питання щодо коригування помилкової податкової накладної, реєстрацію якої в ЄРПН зупинено, якщо на ту саму господарську операцію вже зареєстровано іншу ПН. Податкова пояснила, що механізм складання РК із кодом причини коригування 103 та від’ємними показниками передбачено для помилкових ПН, зареєстрованих у ЄРПН. Отже, наведений порядок не поширюється на накладні, реєстрацію яких зупинено
Дохід від продажу дикорослих грибів, зібраних у лісі, оподатковується на загальних підставах, оскільки на нього не поширюється звільнення для власної сільськогосподарської продукції за визначених ПКУ умов. Якщо гриби купує податковий агент, він утримує та сплачує відповідні податки; якщо покупець – інша фізична особа, продавець має задекларувати дохід і самостійно сплатити ПДФО 18% та військовий збір 5%
Чи можна звільнити працівника під час лікарняного та як оплатити листок непрацездатності після звільнення? Розбираємо правила під час воєнного стану, оплату лікарняних за рахунок роботодавця і ПФУ, строки подання заяви-розрахунку, а також оподаткування та відображення виплат у Д1 і 4ДФ