


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Верховний Суд дійшов висновку, що для оформлення довідок про грошове забезпечення при перерахунку пенсій військовослужбовців застосовується пункт 4 постанови КМУ №704 у первісній редакції. Суд зазначив, що розрахунок має здійснюватися із використанням прожиткового мінімуму, встановленого законом на 1 січня відповідного року, оскільки закон має пріоритет над підзаконними актами
Судова палата з розгляду справ щодо захисту соціальних прав Касаційного адміністративного суду у складі Верховного Суду (далі – ВС) у постанові від 17.02.2026 у справі № 520/5814/24 зробила наступний висновок:
Для оформлення та направлення до пенсійного органу довідки про розмір грошового забезпечення, що враховується для перерахунку пенсії військовослужбовця, визначеного станом на 1 січня 2024 року, підлягає застосуванню п. 4 постанови КМУ від 30.08.2017 №704 «Про грошове забезпечення військовослужбовців, осіб рядового і начальницького складу та деяких інших осіб» (далі – постанова №704) в первісній редакції, яка передбачала використання прожиткового мінімуму для працездатних осіб, установленого законом на 1 січня календарного року.
У цій справі йшлося про визнання протиправною бездіяльності Харківського обласного територіального центру комплектування та соціальної підтримки щодо відмови в підготовці й наданні до пенсійного органу оновленої довідки про розмір грошового забезпечення військовослужбовця з урахуванням положень постанови №704 і розміру прожиткового мінімуму для працездатних осіб, встановленого Законом України від 09.11.2023 №3460-IX «Про Державний бюджет України на 2024 рік», та зобов’язання підготувати й надати таку довідку.
ВС за результатами розгляду цієї справи скасував рішення судів першої та апеляційної інстанцій, якими вони відмовили в задоволенні позовних вимог, і ухвалив нове судове рішення, яким позов задовольнив частково з огляду на таке.
Суд зауважив, що спірні правовідносини стосувалися перерахунку основного розміру пенсії з 1 лютого 2024 року та питання, у якій редакції підлягає застосуванню п. 4 постанови № 704, оскільки з дня набрання чинності постановою КМУ від 12.05.2023 №481 (20 травня 2023 року), якою зазначений пункт викладено в новій редакції:
замість розрахункової величини «прожитковий мінімум для працездатних осіб, встановлений законом на 1 січня календарного року» (як це було передбачено в первинній редакції постанови №704) було запроваджено сталу розрахункову величину для посадового окладу та окладу за військове звання 1762,00 грн.
З огляду на визначені в ч. 3 ст. 7 Кодексу адміністративного судочинства України, загальні засади пріоритетності законів над підзаконними актами п. 2 постанови № 481 стосовно внесення змін до п. 4 постанови №704 в частині, що суперечить нормативно-правовому акту, який має вищу юридичну силу, а саме закону про Державний бюджет України на відповідний рік, не підлягає застосуванню як такий, що є протиправним і не відповідає правовим актам вищої юридичної сили.
Джерело: ВС
Читайте більше:
Оскарження податкового повідомлення-рішення: види
Фінансовий моніторинг і блокування рахунків: актуальна практика ВС
Немає документів – не проблема: як через суд підтвердити важливі життєві факти
Договір оренди під час воєнного стану продовжується автоматично: правовий висновок ВС
НБУ встановив чіткі обмеження на готівкові розрахунки залежно від статусу учасників операції. Для бізнесу ліміт становить 10 000 грн між суб’єктами господарювання та 50 000 грн – у розрахунках із фізособами. Аналогічне обмеження у 50 000 грн діє і для фізичних осіб між собою, зокрема при укладенні нотаріальних договорів. Усі платежі понад ці суми повинні здійснюватися виключно у безготівковій формі через банки або інші платіжні сервіси
Внутрішньо переміщені особи, які не можуть звільнитися через бойові дії або окупацію за місцем роботи, мають право припинити трудовий договір в односторонньому порядку. Для цього потрібно подати до центру зайнятості за місцем проживання заяву на ім’я роботодавця. Після припинення трудового договору людина може набути статусу безробітного, звернутися по допомогу з безробіття та отримувати соціальні послуги
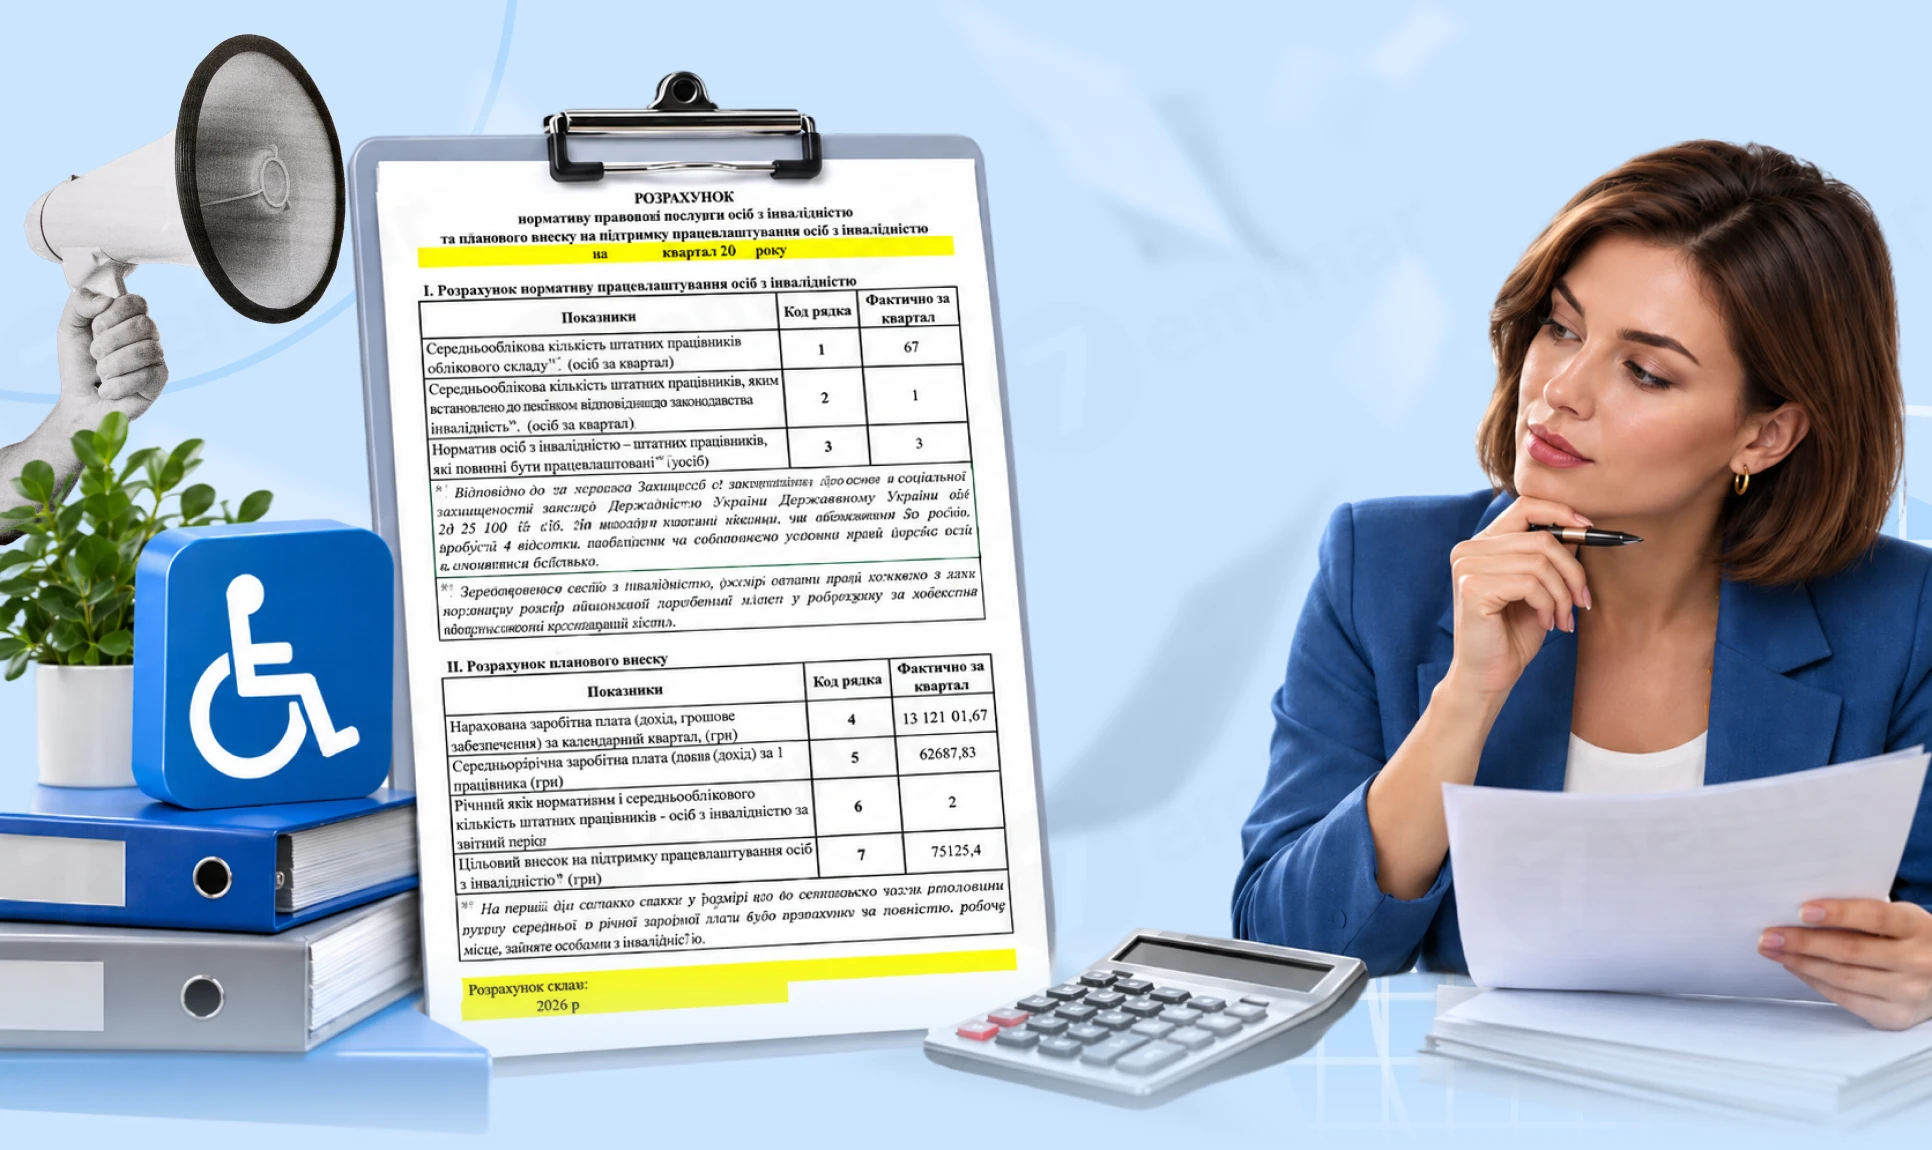
З 1 жовтня 2026 року роботодавці вперше подають новий Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю. За І–ІІІ квартали 2026 року його потрібно подати до 9 листопада, а якщо за результатами розрахунку визначено суму внеску – сплатити її до 19 листопада. Розповідаємо, хто звітує, як подати форму та на що звернути увагу під час розрахунку внеску
У заголовній частині Розрахунку ФОП / НПД зазначаються відомості про основний вид економічної діяльності, ознаку платника ЄСВ, кількість працівників та створених нових робочих місць. При цьому рядки 07–082 коригуванню не підлягають. Виправити помилки у кількісних показниках рядків 091, 091.1, 091.2, 092 та 101 можна лише шляхом подання Розрахунку з типом «Звітний новий». При цьому в ньому зазначають лише виправлений показник, а обов’язкові реквізити рядків 01–05 та 031 мають бути заповнені
Переводимо працівників з однієї області в іншу без зміни посади і окладів: це переведення чи переміщення? Чи потрібна згода від працівників? Чи подавати на кожного окремо додаток 4 до ТЦК?
Винагорода за цивільно-правовим договором (ЦПД) має свої особливості відображення в Об’єднаній звітності. Щоб правильно заповнити додаток 4ДФ, бухгалтеру потрібно знати, коли показувати нарахування та виплату винагороди, як відображати показники чисельності. Проте це у статті нижче
Основна сума позики, повернена нерезидентом відповідно до умов договору, не включається до оподатковуваного доходу фізичної особи та не оподатковується ПДФО і військовим збором. Водночас, якщо фізособа зобов’язана подавати річну декларацію про майновий стан і доходи з інших підстав, у ній потрібно зазначити й такі неоподатковувані доходи
Мінагрополітики затвердило нові критерії, за якими підприємства аграрної, лісової, рибної та суміжних сфер визначатимуть як критично важливі. Нові правила набирають чинності 18 жовтня 2026 року та передбачають, зокрема, оновлені вимоги щодо площі земель, доходу, кількості працівників і профільних видів діяльності. Водночас підприємствам із чинним статусом не потрібно повторно подавати документи до завершення строку дії рішення. Розповідаємо, які критерії діятимуть за новими правилами та коли можна подавати документи на отримання або підтвердження критичності
Суб’єкти господарювання, які використовують РРО, КОРО та розрахункові книжки, зобов’язані подавати звіт за формою №ЗВР-1 у встановлені строки. Особливу увагу слід приділити коректному відображенню сум розрахунків, податків і повернень, щоб уникнути помилок і можливих санкцій
ДПС роз’яснила особливості перебування на єдиному податку четвертої групи сільгосптоваровиробників у разі реорганізації шляхом приєднання. Правонаступник може зберегти статус платника ЄП 4 групи за умови, що всі учасники реорганізації дотрималися вимоги щодо частки сільськогосподарського товаровиробництва не менше 75% за попередній рік. Водночас у разі переходу нових земельних ділянок до правонаступника виникає обов’язок донарахувати єдиний податок і подати відповідну уточнюючу та звітну декларації
Військовий облік на підприємстві у 2026 році потребує особливої уваги через оновлення правил, електронізацію військово-облікових документів та нові вимоги до роботодавців. Підприємства мають не лише вести військовий облік працівників, а й своєчасно подавати повідомлення до ТЦК, перевіряти військово-облікові документи та проводити звіряння даних. Окрему увагу варто приділити строкам – зокрема, перевірці ВОД під час працевлаштування, звірянню з ТЦК до 1 грудня та підготовці облікових документів до 25 січня 2027 року. У матеріалі розбираємо, що потрібно зробити з військового обліку до кінця 2026 року, які документи мають бути на підприємстві та як уникнути порушень і штрафів
Розповімо хто, в які строки та спосіб, за якими правилами подає декларацію з акцизного податку. Попередимо про відповідальність за неподання акцизної звітності. Допоможемо також правильно заповнити декларацію разом з усіма її додатками
При звірянні списків військового обліку через «Дію» виявлено, що Ідентифікатор військовозобов'язаного та номер у реєстрі «Оберіг» різні. Чи може так бути?
Верховний Суд оприлюднив огляд судової практики щодо зловживання правами у справах про банкрутство та неплатоспроможність, який охоплює рішення за період із 2018 року до червня 2026 року. У ньому систематизовано правові позиції щодо приховування майна, штучного формування кредиторських вимог, маніпулювання підсудністю, фраудаторних правочинів та використання процедур банкрутства не за призначенням
ДПС розглянула питання щодо коригування помилкової податкової накладної, реєстрацію якої в ЄРПН зупинено, якщо на ту саму господарську операцію вже зареєстровано іншу ПН. Податкова пояснила, що механізм складання РК із кодом причини коригування 103 та від’ємними показниками передбачено для помилкових ПН, зареєстрованих у ЄРПН. Отже, наведений порядок не поширюється на накладні, реєстрацію яких зупинено
Дохід від продажу дикорослих грибів, зібраних у лісі, оподатковується на загальних підставах, оскільки на нього не поширюється звільнення для власної сільськогосподарської продукції за визначених ПКУ умов. Якщо гриби купує податковий агент, він утримує та сплачує відповідні податки; якщо покупець – інша фізична особа, продавець має задекларувати дохід і самостійно сплатити ПДФО 18% та військовий збір 5%
Чи можна звільнити працівника під час лікарняного та як оплатити листок непрацездатності після звільнення? Розбираємо правила під час воєнного стану, оплату лікарняних за рахунок роботодавця і ПФУ, строки подання заяви-розрахунку, а також оподаткування та відображення виплат у Д1 і 4ДФ