

🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Банки дедалі активніше контролюють фінансові операції своїх клієнтів, а перелік підстав для запитів постійно розширюється. Недостатньо просто працювати законно – важливо, щоб кожна операція відповідала вашому фінансовому профілю та була підтверджена документально. У статті розповідаємо, які ситуації найчастіше стають причиною перевірок і як діяти, щоб уникнути блокування рахунків
Більшість клієнтів дізнаються про фінансовий моніторинг у найгірший момент: банк уже зупинив операцію або надіслав запит. З серпня 2026 року шансів «проскочити» стає менше. Дія Меморандуму НБУ про забезпечення прозорості ринку платіжних послуг поширюється тепер не лише на фізичних осіб, а й на ФОПів та юридичних осіб. До створення Меморандуму долучилися майже всі учасники банківської системи України і станом на сьогодні його підписали понад 30 банків України.
Одразу зніму ілюзію. Фінмоніторинг починається з моменту звернення в банк і не закінчується ніколи. Вас моніторять уже тоді, коли ви заповнюєте анкету при відкритті рахунку. Ідентифікація, верифікація, оцінка ризику: усе це вже фінмоніторинг. Тому не ставте собі завдання «не потрапити під фінмоніторинг». Це неможливо. Ставте реальне завдання: не давати банку приводів для запитів, зупинок коштів на рахунку і присвоєння статусу занадто ризикованого клієнта.
Банк сьогодні працює в режимі «два в одному». З одного боку фінансова інклюзія: реклама, обіцянки, тільки приходьте до нас на обслуговування. З іншого боку жорсткі процедури контролю, які банк зобов’язаний застосувати до вас, щойно ваші операції зачеплять індикатори. Банки самі отримували мільйонні штрафи від НБУ за м’якість до клієнтів, тому церемонитися не будуть. Це реалії, з цим треба жити.
Меморандум ділить клієнтів на дві категорії: ті, хто підтвердив доходи документально, і ті, хто цього не зробив. Для других діють автоматичні ліміти на перекази:
Підтвердили доходи, і обмеження знімаються. Ліміт у такому разі банк встановлює індивідуально під ваш підтверджений дохід.
Не чекайте запиту. Подайте документи заздалегідь:
Пояснення на словах нічого не підтверджує. Банк хоче бачити документ зі свого переліку, а не розповідь про те, що гроші накопичилися чи повернули борг. Розписки і договори позики в простій письмовій формі з банками в минулому.
При відкритті рахунку банк на базі вашої анкети і відкритих джерел складає ваш портрет: який ви клієнт, які операції і в яких обсягах у вас очікуються. Далі кожна ваша операція порівнюється з цим портретом. Відхилилися, і ви отримали запит. Навіть якщо діяльність повністю законна.
Положення про здійснення банками фінансового моніторингу, затверджене постановою НБУ від 19.05.2020 №65 (далі – Положення №65), прямо називає індикатором ризику невідповідність операцій клієнта тому, що він заявив при встановленні ділових відносин.
Тому анкета не формальність, яку треба швидше заповнити і піти з банку. Напишете, що очікуєте до 50 тисяч на місяць, а на рахунок прийде 150, і до вас виникнуть серйозні питання. Банк почне з’ясовувати джерело цих грошей і характер операцій.
Робіть так:
Нижче наведені індикатори, які реально спрацьовують. По кожному даю конкретну дію.
Бізнес-виручка на особистій картці
Найпоширеніший тригер. Положення №65 прямо відносить комерційне використання рахунку фізичної особи до індикаторів підозрілості. Банк бачить регулярні платежі від різних контрагентів із «бізнесовим» призначенням на картку приватної особи, і рівень ризику зростає автоматично.
Звернувся клієнт, який торгував взуттям у невеликих обсягах, гроші отримував на особисту картку, статусу ФОП не мав. Банк зупинив операції за картковим рахунком, навіть відмовлявся віддавати гроші, що накопичилися. Що зробив клієнт? Зареєструвався як ФОП і повідомив банк. І скаржиться: не допомогло. Звісно, не допомогло. Питання банку стосуються транзакцій за попередній період, коли статусу ФОП не було. Реєстрація «заднім числом» минулі операції не легалізує.
Висновок простий. Є елементи підприємницької діяльності на особистій картці? Реєструйте ФОП або юрособу до того, як банк поставить питання, а не після. І тримайте особисті та підприємницькі фінанси окремо. Часті перекази між власними рахунками без очевидної логіки теж входять до індикаторів.
Нульовий залишок на рахунку ФОП
Залишок дорівнює нулю на початок і кінець кожного дня. Це класична ознака транзитного рахунку, через який гроші просто прокачуються далі. Цей індикатор є і в Меморандумі, і в Положенні №65. Туди ж належить накопичення дрібних надходжень від покупців з подальшим одноразовим переказом усієї суми одному контрагенту.
Ваша бізнес-модель справді передбачає майже миттєве витрачання надходжень?
Підготуйте пояснення заздалегідь.
Дроблення платежів
Розбити велику суму на кілька менших, щоб залишитися нижче порогів – погана ідея. Дроблення виділене як окремий індикатор ризику. Особливо відстежуються перекази круглими сумами від одного контрагента або на одного контрагента протягом місяця. Виявлять дроблення, і всі операції порахують як одну.
Різке зростання кількості вхідних операцій
Меморандум називає конкретну цифру: нетипове збільшення кількості вхідних операцій від фізичних осіб у два рази і більше в день, яке не відповідає звичайній бізнес-моделі.
Сезонний сплеск або акція?
Попередьте банк заздалегідь коротким листом у довільній формі. Це позбавить від запитів.
Незрозуміле призначення платежу
У призначенні лише номер договору без опису?
Це індикатор за Положенням №65. «За послуги» без конкретики теж привертає увагу, банківська система аналізує призначення автоматично. Пишіть конкретно: якщо це послуга – назву такої послуги, посилання на договір із зазначенням його виду та інших реквізитів.
Зняття готівки одразу після надходження
Запам’ятайте: зняття великої суми готівки завжди вважається підозрілою операцією. Неважливо, законні гроші чи ні. Банк може її провести, а через два-три місяці надіслати запит. І питатиме не лише про цю суму, а про вашу діяльність загалом.
Готівка справді потрібна для бізнесу?
Тримайте первинні документи, які показують, на що вона витрачається.
Суміжний тригер: регулярні перекази на картки фізичних осіб без зарплатного проєкту. Рішення просте. Або оформіть зарплатний проєкт, або укладіть з виконавцями договори цивільно-правового характеру і зазначайте їх у призначенні платежу.
Нічні операції
Меморандум окремо виділяє операції з 00:00 до 06:00. Для цього проміжку банки запроваджують спеціальні автоматизовані антифрод-правила.
Інтернет-торгівля з клієнтами з інших часових поясів?
Повідомте банк заздалегідь, що нічні транзакції для вас норма.
Кошти з крипторинку
Зарахування з криптобірж та обмінників входить до Положення №65 як окремий індикатор. Банк такі операції не забороняє, але запит майже гарантований. Не чекайте його. Самі повідомте банк про джерело і надайте виписку з біржі, підтвердження транзакції, інформацію про первісне походження активів.
Рахунок «прокинувся» після простою
Рахунок місяцями стояв без руху, а потім через нього пішли великі суми. Банк сприйме це як нетипову поведінку, і Положення №65 його в цьому підтримує.
Плануєте відновити активність?
Спершу оновіть анкету і поясніть банку характер майбутніх операцій.
Універсальних порогів не існує. Немає суми, до якої фінмоніторингу «немає», а після якої він «є». Кожен банк сам, з урахуванням нормативки НБУ, вирішує, які операції для нього є дзвіночками. Тому єдиний надійний спосіб дізнатися, як ваш банк поставиться до операції, це практика. Я називаю це методом тестування:
Паралельно готуйте документи: договори, акти, специфікації, розрахунки, технічні завдання. Коли рахунок уже зупинено, ви готуєте документацію в стресі й поспіху. У таких документах трапляються помилки, які видають банку, що папери зробили спеціально під запит, а раніше їх не існувало. Готуйте документальну базу до операції, а не після запиту.
Підприємець реалізовував запчастини для авто. Щоб утриматися в межах дозволених для єдиного податку обсягів доходу, в останньому кварталі року зареєстрував в якості ФОП свого родича чи знайомого. Надходження на рахунок нового ФОП за квартал склали суму, яка майже дорівнює максимальному річному обсягу доходів ФОП. В першому кварталі наступного року – також багатомільйонна сума. Після цього з рахунку знімається у готівці кілька мільйонів гривень. Звичайно ж, запити від обслуговуючого банку і перевірка діяльності з вимогою надати документальне підтвердження операцій із придбання товарів, їх реалізації, необхідності знімати велику суму готівки та подальше її використання.
В цьому прикладі поєднується кілька ознак ризиковості: статус новоствореного ФОП, значні обсяги надходжень одразу, зняття великої суми готівки.
Кожна фінансова операція повинна мати розумну економічну причину. У податковій практиці це називають доктриною ділової мети. Ви повинні вміти пояснити операцію простими словами, мовою бізнесу: що це було і навіщо. Причому пояснювати доведеться спеціалісту банку, який про реальний бізнес має уявлення здебільшого теоретичне.
Ви підприємство, яке займається техобслуговуванням автомобілів або виробництвом станків. І раптом закуповуєте на велику суму апельсини. Цивільне законодавство вам це дозволяє: свобода договору, загальна правосуб’єктність юрособи. Але у банку виникне питання: навіщо? Так, дозволено все, що не заборонено. Тільки вам дозволено, а банк зобов’язаний моніторити все підозріле. І він буде це робити.
Окрема категорія: нестандартні фінансові операції. Векселі, бартер, відступлення права вимоги, переведення боргу, закручені посередницькі схеми, які люблять малювати фінансові директори, щоб заплутати всіх. Для банку це червона ганчірка, бо за всім нестандартним може ховатися мінімізація податків або відмивання. Можете вести бізнес без цього? Ведіть без цього. Не можете? Тоді тестуйте, готуйте юридичне обґрунтування заздалегідь і будьте готові розкласти операцію по поличках: калькуляція, розрахунки, докази реального виконання, економічна доцільність.
Сюди ж належить структура власності. Не вводьте в засновники юрособу-нерезидента для солідності, щоб розповідати контрагентам про іноземний холдинг. Ускладнена структура власності без реальної потреби ускладнить вам стосунки з фінмоніторингом надовго.
Банк не завжди вказує строк. Орієнтир такий: відповідь протягом 5-7 днів вважається нормальною, нічого страшного в цьому немає. Запит може містити багато запитань і вимагати багато документів, за день-два таке не робиться, і банки це розуміють.
А от тягнути місяць-два не можна. Затягування або ігнорування запиту банк розцінює як підозрілу поведінку. За логікою Положення №65 ви тягнете час, бо вам треба щось придумати, якісь документи зробити, якось викрутитися.
Не встигаєте?
Комунікуйте. Навіть якщо прямого контакту з підрозділом фінмоніторингу немає, звертайтеся у відділення, до начальника відділення. Що б вам не казали, у цих людей є канал зв’язку з власною службою фінмоніторингу. Можна попередити про затримку, можна попросити орієнтир.
Строків давності не існує. Банк має право запитати про операцію річної, дворічної, трирічної давності, щоб скласти ваш портрет. Це законно. На практиці запит найчастіше приходить протягом кількох місяців після операції.
Дедалі рідше. Одна з новацій Меморандуму полягає ось у чому: якщо один банк присвоїв клієнту статус підозрілого або припинив з ним ділові відносини, ця інформація може стати відомою іншим банкам-учасникам. А підписали Меморандум, нагадаємо, майже всі активні банки. Стратегія «піду в інший банк, і все розсмокчеться» перетворюється на накопичення негативної репутації в системі. Проблему вирішуйте з тим банком, у якому вона виникла. Намагайтесь зберегти ділові відносини, тобто обслуговування вас як клієнта.
При цьому рахунки в кількох банках майте обов’язково. Це не про втечу від фінмоніторингу, це про стійкість бізнесу. Якщо гроші зависнуть на одному рахунку, діяльність не зупиниться. Погано може бути тим, у кого єдиний рахунок в єдиному банку.
Компанія-оболонка означає юрособу, щодо якої у банку є обґрунтовані підозри у фіктивності. Таку компанію створюють не для законної діяльності, а для її імітації, наприклад для підторговування податковим кредитом з ПДВ.
Грудень, кінець року. Підприємство з історією, працює давно, реєстри чисті, ми промоніторили його по всіх базах. Гроші на рахунок зайшли, а розрахуватися з контрагентами не може: банк не дає працювати, конфлікти, скандали. Причина знайшлася не в самому клієнті. Його контрагента банк визнав компанією-оболонкою і почав посилено трясти всіх, хто з цією компанією взаємодіяв у межах цього ж банку: партнерів, постачальників, покупців.
Тому перевіряйте контрагентів не лише перед укладенням договору, а й у процесі роботи. Особливо тих, хто обслуговується у вашому ж банку.
Це грудневе непорозуміння таки вдалося врегулювати. Але знадобився час. Добре, що клієнтом виявилося підприємство з позитивною репутацією на ринку і що документування операцій в його бухгалтерії було на найвищому рівні.
Банк може об’єднати ФОПів з юридичними особами в одну групу і оцінювати ризик спільно. Об’єднують за такими ознаками:
Збігаєтеся за кількома пунктами?
Підготуйте пояснення характеру відносин між суб’єктами і перевірте, що операції між ними оформлені документально і якісно.
До речі, про послуги, «вартість яких важко оцінити». Маркетинг, реклама, юридичні послуги, консалтинг, інформаційні послуги – все це Положення №65 відносить до зони підвищеної уваги, бо вартість таких послуг суб’єктивна. Якщо їхня частка у вашому обороті значна, тримайте детальні договори з переліком і обсягом робіт, принципи ціноутворення (наприклад як внутрішнє положення про ціноутворення), акти, і хоча б мінімальні докази того, що послуга реально надавалась.
До нового суб’єкта господарювання увага фінмоніторингу за визначенням вища. Критичних періодів два: перші 6 місяців з моменту реєстрації і перші 3 місяці з моменту відкриття рахунку в конкретному банку.
У ці періоди уникайте всього нестандартного: різких нарощувань оборотів, зняття великих сум готівки, складних схем. Побудуйте спочатку історію звичайних, зрозумілих операцій. Потім банку буде з чим порівнювати.
З’ясування реального КБВ, характеру його діяльності та джерел його коштів входить у стандартну процедуру належної перевірки юрособи. У вас може бути абсолютно законна діяльність, але якщо до вашого КБВ є питання, проблеми виникнуть у підприємства. Аж до статусу клієнта неприйнятно високого ризику.
Якщо скажете банку, що це не його справа або що ви як бухгалтер чи юрист підприємства цього не знаєте, вам натякнуть або прямо скажуть про розірвання договору. Тому зберіть цю інформацію заздалегідь. КБВ – це або ваш засновник, або інша особа, з якою у керівництва є контакт. Поясніть директору, що для безпроблемної роботи підприємства банку треба розповісти, де і чим ця людина заробляє.
Базові принципи Меморандуму прямо передбачають недоторканість приватної власності та вільний доступ до власних коштів для добросовісних клієнтів. Коментар тут короткий. Для тих, хто працює відкрито і може підтвердити джерела доходів, нові правила майже нічого не змінюють. Проблеми зазвичай виникають там, де є розрив між тим, що задекларовано банку, і тим, що реально відбувається на рахунку. Усуньте цей розрив, і запити стануть рідкістю.
Якщо говорити про поточний 2026 рік, то найчастіше клієнти приходять до нас із проблемою надходження на особисту картку частини виручки ФОП, як і було всі попередні роки. Також все ще багато клієнтів заможних фізичних осіб, які не мають чим підтвердити джерела доходів. Багато і тих, хто тримав заощадження у готівці, як у гривні, так і у валюті, і стикнувся з проблемою підтвердження джерела походження коштів при внесенні їх на рахунок в банку.
Чи може банк запитати про операцію річної давності?
Може. Строків давності для запитів фінмоніторингу не існує, на відміну від податкових перевірок. Банк має право поцікавитися операцією дво- і трирічної давності. Але на практиці, як було сказано вище, запити надходять протягом одного чи кількох місяців після здійснення певних операцій, до яких виникають запитання.
Банк не видає готівку з мого рахунку. Я втрачу гроші?
Ні, гроші залишаються вашою власністю. У судовій практиці є справи, де банк відмовлявся видавати підприємцю готівку навіть після припинення його обслуговування, вбачаючи ознаки обготівлення, і суд зобов’язував банк видати кошти. Щоправда, переказ на свій рахунок в іншій банківській установі банк пропускає легше, ніж видачу готівки. Так гроші залишаються в банківській системі під контролем.
Чи існує сума, нижче якої ваші операції фінмоніторинг «не бачить»?
Ні. Порогові суми в законодавстві є, також на рівні внутрішніх політик і положень конкретно взятої фінансової установи існують встановлені максимуми, нижче яких банку не дуже цікаво. Але підозрілою може бути визнана операція на будь-яку суму, якщо вона містить індикатори з Положення №65. І навпаки: велика операція без індикаторів пройде без запитань. Багато що залежить від вашого портрета. Сотні тисяч гривень з-за кордону для компанії з мільйонними оборотами є нормою, а для громадянина пенсіонера – гарантований запит.
Запит прийшов повідомленням у клієнт-банку, а не офіційним листом. Це законно?
Так, законно. На відміну від запитів податкових органів, до форми запиту фінмоніторингу закон особливих вимог не ставить. Повідомлення в клієнт-банку є повноцінним запитом, і відповідати на нього треба так само.
Чи можна заздалегідь дізнатися в банку, як він поставиться до моєї операції?
Прямих інструкцій вам ніхто не дасть. Критерії підозрілості прописані у внутрішніх документах банку, це банківська таємниця, а подекуди й таємниця фінмоніторингу. Але питати можна і треба. Менеджери і начальники відділень у своїй сфері експертні й можуть вас зорієнтувати без розголошення банківської таємниці, особливо якщо ви чесно опишете специфіку діяльності ще на етапі вибору банку. У нас є клієнти, які саме так і обирали банк: прямими запитаннями про своє нестандартне.
Насамкінець скажемо, що банківський фінансовий моніторинг увійшов в життя бізнесу та просто громадян надовго. Тож варто навчитися з ним взаємодіяти.
Читайте більше:
Фінмоніторинг для бухгалтерів і консультантів: як стати на облік
Чи потрібно реєструватись у фінмоніторингу якщо бухгалтерський облік веде директор
Фінмоніторинг без стресу: Мінфін пояснює правила для рієлторів і бухгалтерів
Фінмоніторинг без міфів: коли втручається Держфінмоніторинг
Готівка під контролем: 15 індикаторів, які «вмикають» фінмоніторинг
Фінмоніторинг банку: які питання ставлять та як швидко треба відповідати
Під час продажу підакцизних товарів суб’єкти господарювання мають забезпечити їх належне програмування в РРО або ПРРО. Для кожної товарної позиції потрібно зазначати, зокрема, найменування, код УКТ ЗЕД, ціну та кількість, а для окремих алкогольних напоїв – також реквізити акцизної марки. Неправильний або відсутній код УКТ ЗЕД у фіскальному чеку може стати підставою для застосування фінансової санкції
ФОП та особи, які провадять незалежну професійну діяльність, є платниками єдиного внеску, однак порядок їх обліку має свої особливості. Зокрема, для незалежної професійної діяльності передбачене подання заяви за формою №1-ЄСВ протягом 10 календарних днів після державної реєстрації. Окремі правила діють і для фізособи, яка одночасно має статус ФОП та здійснює незалежну професійну діяльність. Після припинення підприємницької діяльності така особа не знімається з обліку як самозайнята, якщо продовжує провадити незалежну професійну діяльність
Податківці роз’яснили, що відшкодування витрат на проїзд і найм житла працівникам із роз’їзним характером робіт вважається компенсаційною виплатою. Такі суми включаються до заробітної плати та оподатковуються ПДФО за ставкою 18%
Ненормований робочий день не означає, що працівник має постійно працювати понад установлену тривалість робочого дня. Такий режим передбачає можливість епізодичного виконання роботи понад нормальний час через особливості трудового процесу, але не може використовуватися як виправдання для систематичних затримок. Водночас за ненормований робочий день працівнику може надаватися додаткова щорічна відпустка до 7 календарних днів. Якщо ж працівник щодня змушений працювати на кілька годин довше через додаткові завдання, слід перевіряти, чи не йдеться про надурочну роботу, яка має оплачуватися за правилами ст. 106 КЗпП
В липні у зв'язку з хворобою працівника було створено наказ від 27.07.2026 на доплату 30% працівнику, який виконував обов'язки хворіючого. Працівник хворів з 23.07.2026 по 28.07.2026. Наказ в бухгалтерію потрапив в кінці серпня. Чи можна нарахувати цю доплату за серпень і показати її в Об'єднаному звіті за серпень?
З 1 жовтня 2026 року АТ «Укрексімбанк» припинить обслуговування рахунків, через які Пенсійний фонд України виплачує пенсії, субсидії, пільги та інші соціальні виплати. Одержувачам необхідно до 15 вересня обрати інший уповноважений банк і повідомити про це Пенсійний фонд, інакше виплати надходитимуть через АТ «Укрпошта»
Відповідно до колективного договору робота працівників при ліквідації пожежі оплачується у подвійному розмірі. Робота у вихідний день також оплачується в подвійному розмірі. Яку суму необхідно нарахувати працівникові за ліквідацію пожежі у вихідний день, якщо денна тарифна ставка становить 500 грн?
Підприємства-перевізники можуть отримати статус критично важливих через Укртрансбезпеку, подавши необхідний пакет документів через ЄКІС. Водночас навіть формальні неточності в документах можуть стати причиною проблем із розглядом заяви. Серед типових помилок – неправильне оформлення довідки про відсутність заборгованості, подання податкового розрахунку без усіх додатків та Квитанції №2, а також використання неактуальних паперових дозволів на автобусні маршрути
Великий дохід за мінімальної кількості працівників сам по собі не свідчить про порушення податкового законодавства. Водночас поєднання малого штату з різким зростанням оборотів, мінімальними активами, збитковістю чи непрозорою структурою власності може бути сигналом для оцінки податкових ризиків. У Верховній Раді вважають, що систему відбору платників для перевірок потрібно вдосконалити, зробивши її прозорішою та водночас забезпечивши захист добросовісного бізнесу. Акцент, за словами Данила Гетманцева, має бути не на кількості перевірок, а на виявленні схем і збільшенні фактичних надходжень до бюджету
Верховний Суд підтвердив, що податкова служба не має права вимагати розкриття банківської таємниці щодо платника податків, якщо вона не доведе вжиття всіх передбачених законом заходів для вручення наказу про перевірку та належного встановлення місцезнаходження підприємства
Банки посилюють єдність підходів до фінмоніторингу та контролю операцій клієнтів. Як зміняться ліміти на операції для бізнесу з 14 листопада, кого стосуватимуться оновлені підходи та на які операції підприємцям і компаніям варто звернути особливу увагу?
У Верховній Раді зареєстровано законопроєкт №14280, яким пропонується оновити правила режимів праці та відпочинку водіїв відповідно до стандартів Європейського Союзу. Документ передбачає нові підходи до перевірок, чітке регулювання часу керування, обов’язкові періоди відпочинку та суттєве посилення відповідальності за порушення, зокрема щодо використання тахографів. 07.09.2026 року відбулось засідання підкомітету з питань автомобільного транспорту, міського електричного транспорту та метрополітенів, де цей законопроєкт направили на доопрацювання

З 1 вересня 2026 року Звіт про контрольовані операції подається за оновленою формою та новими електронними ідентифікаторами. Зокрема, змінено форми основного Звіту, Додатка та інформації про пов’язаних осіб. Водночас звіти за 2025 рік, подані за попередньою формою, залишаються чинними та не потребують повторного подання лише через оновлення звітності
Для підтвердження витрат на проживання під час службового відрядження важливо, щоб працівник мав належні розрахункові документи. Фіскальний чек РРО/ПРРО у комплекті з окремою квитанцією платіжного термінала може підтверджувати фактично понесені витрати, навіть якщо у фіскальному чеку немає реквізиту «ПЛАТІЖНА СИСТЕМА». Відсутність цього реквізиту не є безумовною підставою для визнання чека неналежним, якщо платіжний термінал не був з’єднаний або поєднаний із РРО/ПРРО
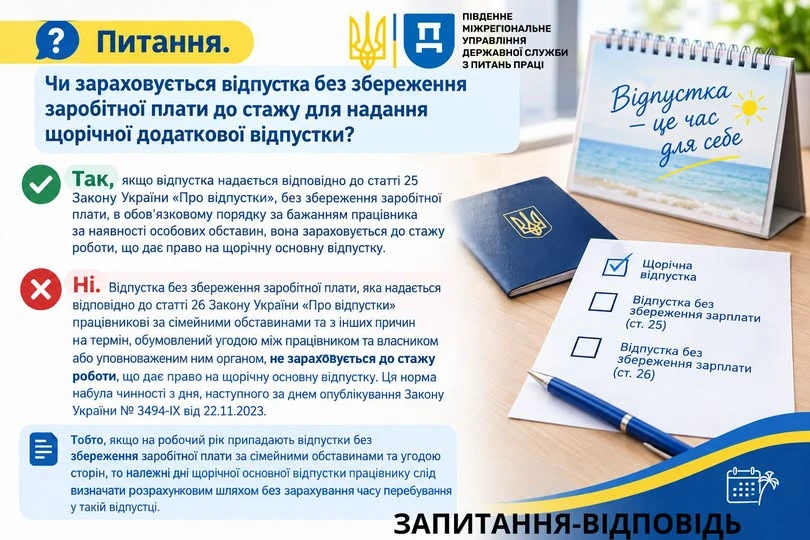
Не кожна відпустка без збереження заробітної плати впливає на тривалість щорічної основної відпустки. Періоди відпусток, які надаються працівникам в обов’язковому порядку за ст. 25 Закону України «Про відпустки», зараховуються до стажу, що дає право на щорічну основну відпустку. Натомість час відпустки без збереження зарплати за сімейними обставинами та з інших причин, наданої за ст. 26 цього Закону, до такого стажу не входить
Під час зустрічі Європейської Бізнес Асоціації з представниками профільних державних органів було анонсовано зміни у функціоналі кабінету «Дія» для роботодавців. Уже до вересня 2026 року сервіс планують доповнити інформацією про працівників, які враховуються у квоті на бронювання, зокрема сумісників і мобілізованих. Проте, станом на 08.09.2026 даний сервіс ще не реалізований на Порталі Дія
Якщо протягом року у юридичної особи змінився вид угідь земельної ділянки, а також нормативна грошова оцінка, платник єдиного податку четвертої групи має право скоригувати показники декларації шляхом подання уточнюючої звітності. При цьому графи 6 – 10 розрахункової частини заповнюються з урахуванням фактичного періоду дії відповідних змін та за правилами, визначеними формою декларації