


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
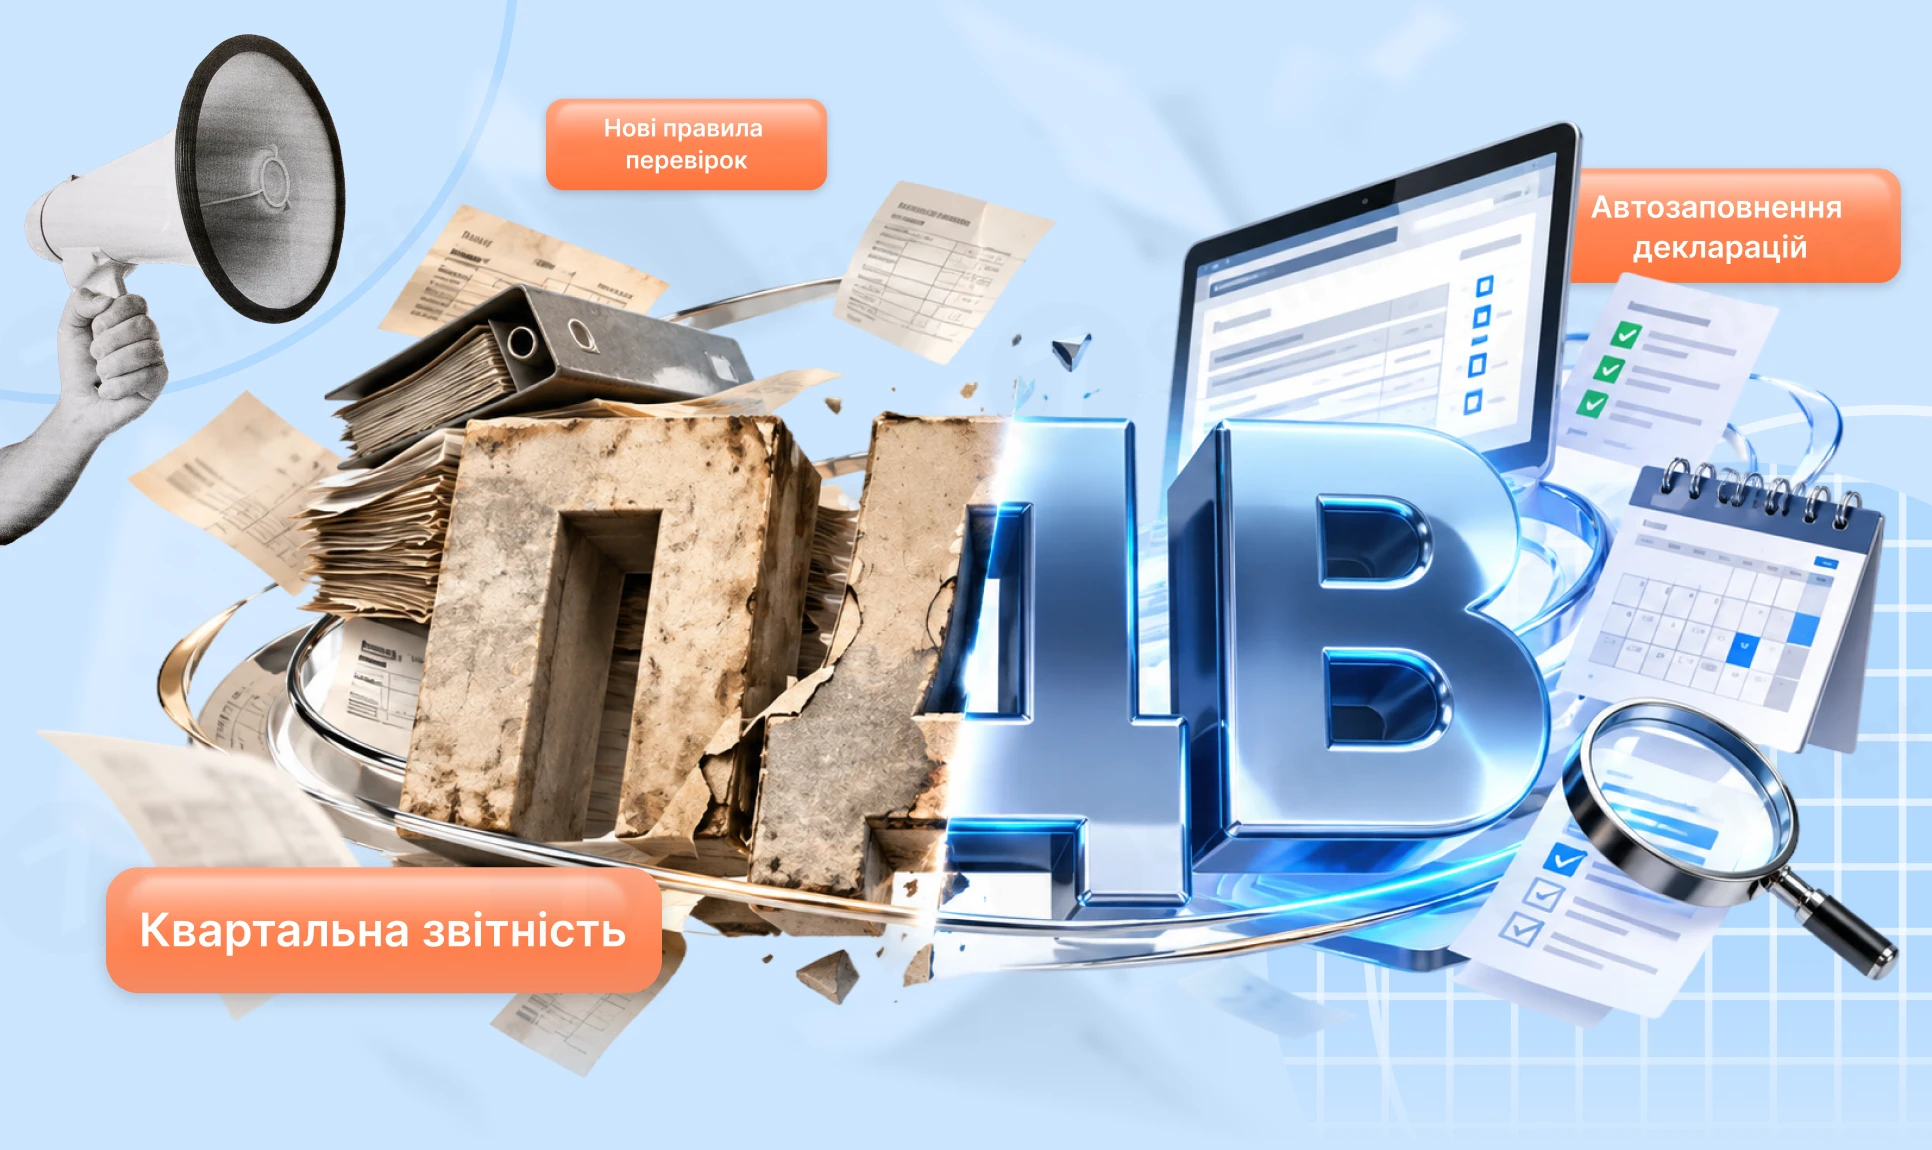
Законопроєкт №16037-д пропонує одразу кілька помітних змін: підвищити поріг для позапланових перевірок з ПДВ до 1 млн грн, дозволити ФОП обирати квартальний звітний період, запровадити автозаповнення декларацій і ПН в Е-кабінеті та змінити правила оподаткування продажу авто. Розбираємо, що саме може змінитися для бізнесу
Законопроєкт №16037-д пропонує комплексне спрощення податкового адміністрування: підвищити поріг для позапланових перевірок з ПДВ до 1 млн грн, дозволити ФОП обирати квартальний звітний період з ПДВ, запровадити автозаповнення декларацій і податкових накладних в Електронному кабінеті, розширити можливості складання зведених ПН та змінити окремі правила оподаткування. Водночас проєкт передбачає нові умови щодо сплати ППР без штрафів і пені та оподаткування продажу транспортних засобів фізособами.
Комітет Верховної Ради України з питань фінансів, податкової та митної політики подав доопрацьований проєкт Закону України «Про внесення змін до Податкового кодексу України щодо спрощення адміністрування податку на додану вартість» (реєстраційний №16037-д). Головна мета – усунення адмінбара'єрів у процедурах декларування та відшкодування ПДВ, розширення цифрових сервісів та виконання фінансово-економічних зобов'язань перед закордонними партнерами.
Законопроєкт № 16037-д є ключовою умовою для виконання міжнародних зобов'язань України перед Європейським Союзом та Міжнародним валютним фондом. Нормативне підґрунтя розробки включає:
1. Збільшення порогу для проведення документальних позапланових перевірок
Суму порогового значення бюджетного відшкодування та/або від’ємного значення ПДВ як підстави для проведення документальної позапланової перевірки збільшено у 10 разів – з 100 тисяч гривень до 1 мільйона гривень. Відповідні зміни вносяться до пп. 78.1.8 Податкового кодексу України (далі – ПКУ). Це може зменшити адміністративний тиск на малий та середній бізнес, який задекларував від'ємне значення до 1 млн грн.
Також норму п. 198.7 ПКУ доповнять абзацом, згідно з яким документальна перевірка при перенесенні від’ємного значення ПДВ не застосовується до платника, що реорганізується шляхом перетворення, за умови вчасного подання заяви на перереєстрацію.
2. Зведені податкові накладні при постачанні неплатникам ПДВ
У п. 201.4 ПКУ також очікуються зміни: платники ПДВ матимуть право складати не пізніше останнього дня місяця зведену податкову накладну на весь обсяг постачання товарів/послуг або отриманої передоплати покупцям – особам, не зареєстрованим платниками ПДВ.
3. Ідентифікаційний номер транспортного засобу (VIN-код) – новий реквізит для ПН/РК
Підпункт «е» п. 201.1 ПКУ доповнюється вимогою: у податковій накладній за операціями з постачання транспортних засобів обов'язково зазначається ідентифікаційний номер транспортного засобу (VIN-код).
4. Право фізичних осіб – підприємців на квартальний звітний період з ПДВ
У разі зміни редакції п. 202.3 ПКУ фізичні особи – підприємці, зареєстровані як платники ПДВ, можуть отримати право самостійно обирати квартальний звітний (податковий) період замість місячного. Передбачається такий алгоритм:
Надалі якщо ФОП є платником податку із квартальним звітним періодом, але його реєстрацію платника податку скасували (анулювали) посеред кварталу, то не потрібно чекати завершення кварталу для подання останньої декларації, тобто:
Автозаповнення декларацій і податкових накладних в Електронному кабінеті ДПС
Проєктом передбачено розширення функціоналу Електронного кабінету платника податків, визначеного у п. 421 .2 ПКУ. Суть змін – Електронний кабінет платника податків може самостійно підставляти в декларації та податкові накладні частину даних, які вже є в розпорядженні податкових органів.
Тобто під час створення декларації або податкової накладної в Електронному кабінеті окремі показники можуть бути заповнені автоматично, без ручного введення платником. Наприклад, система може підтягувати:
Пп. 69.37 підр. 10 розд. XX ПКУ може встановити такий порядок: у разі сплати платником податкових зобов'язань за ППР протягом 30 к. дн. (за перевірками, завершеними до скасування воєнного стану), штрафи та пеня скасовуються.
При цьому сума податкового зобов’язання, зазначена в ППР, вважається неузгодженою до дня її повної сплати, але не довше ніж протягом 30 к. дн., що настають після отримання платником такого рішення.
Але якщо платник після сплати основної суми вирішить оскаржити ППР в адміністративному чи судовому порядку, сплачені кошти не підлягають поверненню або зарахуванню на період оскарження, а пільга щодо скасування штрафів та пені анулюється.
Наразі оподаткування доходу фізосіб від продажу транспортних засобів залежить від кількості продажів цих об’єктів протягом року. Але змінами до п. 173.2 ПКУ передбачено, що сума ПДФО буде залежати від таких факторів:
Якщо фізична особа протягом року продає або обмінює перший легковий автомобіль, мотоцикл чи мопед, дохід від такої операції не оподатковується, за умови, що транспортний засіб перебував у її власності понад 183 дні з дати державної реєстрації.
Якщо протягом того самого року особа продає або обмінює другий такий транспортний засіб, отриманий дохід оподатковується за ставкою 5% ПДФО за умови, що він перебував у власності понад 183 дні.
Дохід від продажу або обміну третього і кожного наступного транспортного засобу протягом року оподатковується за ставкою 18% ПДФО.
Також ставка 18% ПДФО застосовується до доходу від продажу чи обміну транспортного засобу, якщо він перебував у власності особи менше 183 днів з дати державної реєстрації, незалежно від того, який за рахунком це продаж протягом року.
Узагальнимо ці вимоги за допомогою таблиці:
Черговість продажу у році | Строк володіння ТЗ | Ставка ПДФО |
1-й продаж | Понад 183 дні | 0% |
1-й продаж | Менше 183 днів | 18% |
2-й продаж | Понад 183 дні | 5% (п. 167.2) |
2-й продаж | Менше 183 днів | 18% (п. 167.1) |
3-й і наступні продажі | Незалежно від строку | 18% (п. 167.1) |
Читайте більше:
Чи створювати резерв під непідтверджений податковий кредит з ПДВ
ПДВ-декларацію скоротять з 21 до 15 рядків: що зміниться для бухгалтера пояснив експерт
Бюджетне відшкодування ПДВ: хто має право та як отримати
Податкова оптимізація ПДВ: як зменшити податкове навантаження
Три дати одного продажу: коли дата доходу і ПДВ не збігаються
Виправлення помилок у ПДВ-звітності: правила подання уточнюючого розрахунку з ПДВ
ДПС роз’яснила, з якого періоду власник нерухомості, пошкодженої внаслідок ракетного удару, може застосовувати пільгу за пп. 69.22 підрозд. 10 розд. XX ПКУ. У наведеній ситуації право застосовувати відповідну норму виникає з дати пошкодження, за умови наявності відомостей у Реєстрі пошкодженого майна та призупинення експлуатації всього об’єкта на час капітального ремонту, реконструкції чи реставрації
Підприємство звернулося до ДПС щодо оподаткування ПДВ у разі знищення або пошкодження майна контрагентів, яке перебувало в орендованих виробничих приміщеннях. Податківці пояснили, що виплата власникам компенсації за знищене майно не створює податкових зобов’язань з ПДВ
ФОП на загальній системі оподаткування може подати заяву на отримання довідки про подану декларацію про майновий стан і доходи через приватну частину Електронного кабінету. Для цього потрібно скористатися меню «Введення звітності» та надіслати заяву за формою F13096ХХ
Зарядні станції типу EcoFlow підприємства використовують для забезпечення безперебійної роботи під час відключень електроенергії. Їх можуть встановлювати в офісі або передавати працівникам, які працюють дистанційно. Розглянемо, як обліковувати такі зарядні станції, як підтвердити їх зв’язок із господарською діяльністю, чи потрібно подавати форму №20-ОПП, вести журнал роботи та окремий облік електроенергії, а також які вимоги встановлено до працівників, які користуються таким обладнанням
Національний банк України запропонував зміни до правил інкасації коштів і перевезення валютних цінностей банками та СІТ-компаніями. Проєкт передбачає відеофіксацію дій бригади протягом усього маршруту, уточнення вимог до озброєного супроводу, оформлення чека розвантаження платіжного пристрою та професійної придатності керівників підрозділів інкасації
Верховний Суд у постанові від 17 вересня 2026 року у справі №420/1857/25 пояснив, що саме призначення службового розслідування не встановлює вини працівника та не створює для нього безпосередніх юридичних наслідків. Тому окреме оскарження такого розпорядження не підлягає розгляду в суді
Суд розглянув спір щодо відмови у відстрочці від призову під час мобілізації за підставою догляду за батьком з інвалідністю. ТЦК обґрунтував відмову наявністю у заявника рідної сестри, однак не надав належної оцінки документам, які підтверджували її навчання у Німеччині та перебування за межами України
Фізичні особи – підприємці, які отримують допомогу по вагітності та пологах, не сплачують із неї ПДФО та військовий збір. Податківці також наголосили, що така виплата не враховується як підприємницький дохід і не впливає на визначення податкових зобов'язань платника єдиного податку
ДПС роз’яснила, коли суб’єкт господарювання має подавати заяву за формою №1-ПРРО з позначкою «Відновлення роботи». Її подають після усунення несправності програмного реєстратора, якщо раніше контролюючому органу було направлено повідомлення за формою №2-ПРРО. Заяву потрібно подати протягом місяця, інакше реєстрацію ПРРО можуть скасувати
10 жовтня 2026 року набрала чинності постанова Правління НБУ від 7 жовтня 2026 року № 116, яка уточнює правила фінансового моніторингу для банків і небанківських установ. Зміни стосуються взяття на облік у спеціально уповноваженому органі (СУО), обміну інформацією, ведення реєстрів повідомлень і віддаленої верифікації фізичних осіб за даними бюро кредитних історій. На приведення внутрішніх процедур у відповідність до нових вимог установам відведено 3 місяці
Пенсійний фонд України пояснив порядок обчислення середньоденної зарплати для оплати лікарняних. У наведеному прикладі за зарплати 20 000 грн щомісяця за 12 місяців загальний заробіток становить 240 000 грн, а після виключення 3 днів тимчасової непрацездатності в розрахунковому періоді залишаються 362 календарні дні. У результаті середньоденна зарплата дорівнює 662,98 грн
Повістка від ТЦК та СП, надіслана рекомендованим поштовим відправленням, може вважатися врученою не лише в день отримання, а й у день зафіксованої відмови або відмітки про відсутність адресата за відповідною адресою. Яка саме адреса враховується, залежить, зокрема, від відомостей, повідомлених під час уточнення облікових даних, або задекларованого чи зареєстрованого місця проживання
Податківці пояснили, що у разі виявлення недостовірних відомостей у Державному реєстрі фізичних осіб необхідно звернутися до податкового агента, який подав помилковий розрахунок. Саме він має подати уточнюючу звітність із правильними даними
Кабінет Міністрів України ухвалив постанову про експериментальний проєкт із ведення державного водного кадастру за розділом «Поверхневі води» в частині обліку водних об’єктів у складі Державного земельного кадастру. Це має спростити отримання інформації про обмеження в прибережних захисних смугах і водоохоронних зонах та допомогти враховувати їх під час планування забудови й використання територій
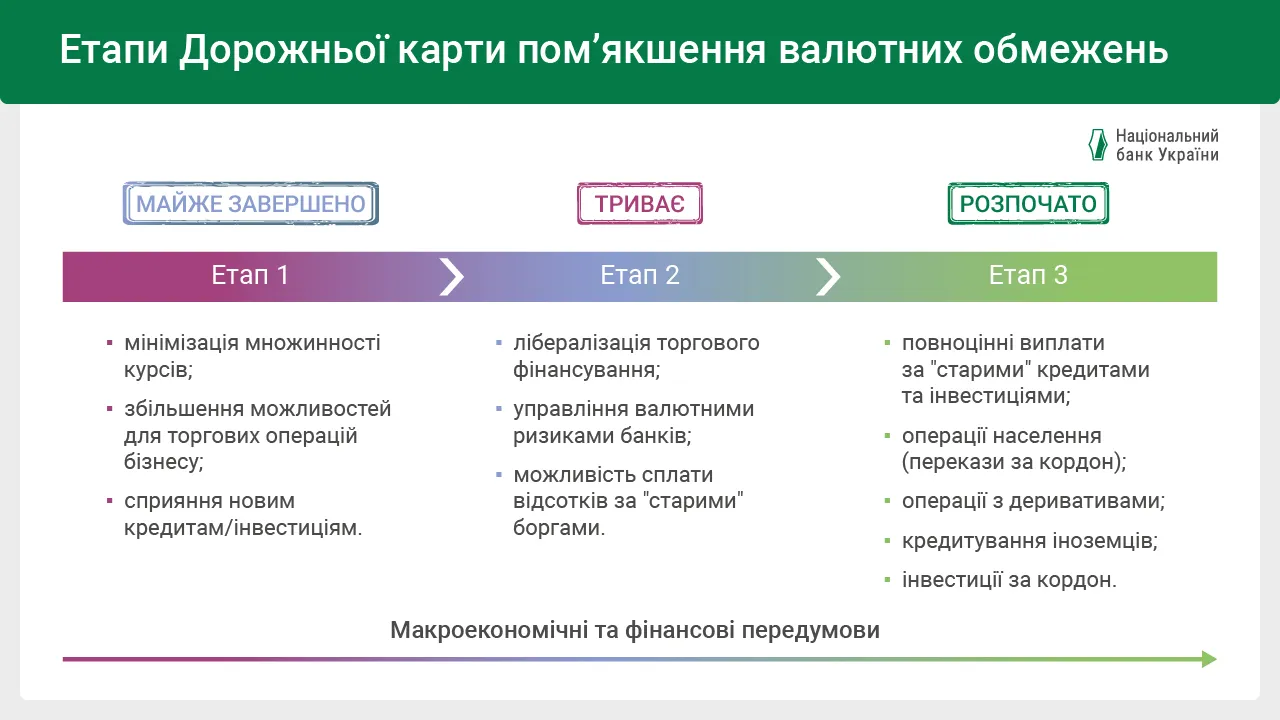
Національний банк України оприлюднив проміжний підсумок валютної лібералізації: у межах Дорожньої карти реалізовано 154 заходи, зокрема 144 для пом’якшення обмежень. НБУ планує й надалі послаблювати валютні обмеження поступово, зважаючи на макроекономічні умови, фінансову стабільність і потреби в залученні інвестицій
Отримали запит або лист від ТЦК та СП? Підприємству важливо не лише своєчасно надати відповідь, а й правильно зареєструвати вхідний документ, визначити строк виконання, перевірити запитувані дані та оформити лист-відповідь. У статті розбираємо, як відповісти на запит ТЦК, хто готує відповідь, які документи додати, як зафіксувати дату отримання листа та яких помилок уникати
Кабінет Міністрів України пом’якшив вимоги до кредитування агропромислових і харчопереробних підприємств під державні гарантії на портфельній основі. До уваги братимуть прострочення тривалістю до 60 календарних днів протягом останніх 120 днів, якщо на визначену дату заборгованість повністю погашено. Зміни діятимуть під час воєнного стану, але не довше ніж до 1 вересня 2027 року