



☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
ПДВ
06.10.2026
ПДВ-декларацію скоротять з 21 до 15 рядків: що зміниться для бухгалтера пояснив експерт
Мінфін пропонує суттєво змінити підхід до заповнення ПДВ-звітності: скоротити основну форму декларації, перегрупувати окремі показники та перенести значну частину деталізації до додатків. Найбільше змін очікується в додатку 1, де планують зосередити інформацію про коригування податкових зобов’язань, у тому числі розрахунків коригування за річним перерахунком. Водночас у проєкті вже простежуються окремі технічні неузгодженості, які можуть потребувати доопрацювання до затвердження остаточної форми. У статті розберемо, що саме зміниться у декларації та додатках і чи справді нова звітність стане простішою для бухгалтера
Головне
Мінфін пропонує скоротити ПДВ-декларацію з 21 до 15 рядків і перенести значну частину деталізації до додатків, насамперед до додатка 1. Тож форма стане компактнішою, але для бухгалтера це не обов’язково означатиме спрощення – доведеться детальніше розшифровувати РК та контролювати їх відображення у звітності
- ПДВ-декларацію хочуть спростити: що передбачає проєкт Мінфіну
- Коли набуде чинності нова форма ПДВ-декларації
- Скорочення основної форми декларації з ПДВ
- Рядки для коригувань планують прибрати
- РЕЗ-операції згрупують у єдиний блок
- Послуги від нерезидента – в одному рядку незалежно від ставки
- Нецільове використання пільгового імпорту піде через додаток 1
- Імпорт за різними ставками об’єднають
- Погашені податкові векселі також перенесуть до додатка 1
- Коригування податкового кредиту включатимуть до основних рядків
- Суму реєстраційного ліміту більше не показуватимуть у декларації
- Інші зміни у формі декларації
- Додаток 1: усі коригування в одному місці
- Річний перерахунок переноситься з додатка 5 до додатка 1
- Додаток 2
- Додаток 3
- Додаток 4
- Додаток 5
- Додаток 6
- Висновки
ПДВ-декларацію хочуть спростити: що передбачає проєкт Мінфіну
ДПС на своєму офіційному сайті оприлюднила проєкт наказу Мінфіну, яким передбачено оновлення форм податкової звітності з ПДВ та Порядку заповнення і подання податкової звітності з ПДВ, затвердженого наказом Мінфіну від 28.01.2016 №21 (далі – Порядок № 21).
Відповідно до Повідомлення щодо оприлюднення такого проєкту зміни підготовлено на виконання міжнародних зобов’язань України, визначених у Меморандумі про економічну та фінансову політику від 02 липня 2026 року (Memorandum of Economic and Financial Policies), у межах програми співпраці України з Міжнародним валютним фондом за Механізмом розширеного фінансування (Extended Fund Facility), а також Меморандумі про взаєморозуміння між Україною як Позичальником та Європейським Союзом як Кредитором (щодо отримання Україною макрофінансової допомоги в рамках Позики на підтримку України).
У межах зазначених міжнародних зобов’язань передбачено, зокрема, виконання структурного маяка щодо перегляду форми податкової декларації з ПДВ з метою її спрощення для всіх платників податку.
Тобто, заявлена мета змін:
- зробити ПДВ-звітність компактнішою та логічнішою,
- скоротити кількість окремих показників,
- привести форми у відповідність до міжнародних зобов’язань України.
За проєктом декларацію з ПДВ та уточнюючий розрахунок планують викласти у новій редакції.
Однак сам механізм спрощення виглядає неоднозначно. Частину показників дійсно приберуть з основної форми декларації, але натомість значно розширять деталізацію в додатках, передусім у додатку 1. Тобто декларація стане коротшою формально, але обсяг роботи з розшифрування показників може навіть зрости.
Додаткові матеріали:
- Проєкт наказу Міністерства фінансів України «Про внесення змін до форми податкової декларації з податку на додану вартість, форми уточнюючого розрахунку податкових зобов’язань з податку на додану вартість у зв’язку з виправленням самостійно виявлених помилок, форми розрахунку податкових зобов’язань, нарахованих отримувачем послуг, не зареєстрованим як платник податку на додану вартість, які постачаються нерезидентами, у тому числі їх постійними представництвами, не зареєстрованими платниками податків, на митній території України та Порядку заповнення і подання податкової звітності з податку на додану вартість»
- Зміни до Порядку заповнення і подання податкової звітності з податку на додану вартість, затвердженого наказом Міністерства фінансів України від 28.01.2016 №21
- Податкова декларація з податку на додану вартість (ПДВ) та додатки до неї
- Уточнюючий розрахунок податкових зобовʼязань з податку на додану вартість у звʼязку з виправленням самостійно виявлених помилок
Коли набуде чинності нова форма ПДВ-декларації
Наразі йдеться лише про проєкт наказу. Його оприлюднено для публічного обговорення та узгодження.
За проєктом передбачається, що наказ набере чинності через два місяці після його офіційного опублікування. Проте, коли це відбудеться, наразі невідомо.
Отже, після затвердження документа в платників буде перехідний період для підготовки до нового формату звітності.
Розглянемо, що передбачається змінити у декларації та додатках до неї.
Скорочення основної форми декларації з ПДВ
Найпомітніша зміна – це скорочення кількості рядків декларації – їх хочуть скоротити з 21 до 15.
При цьому:
- зміниться нумерація більшості рядків;
- частину показників об’єднають;
- деякі окремі рядки приберуть;
- частину інформації перенесуть до додатків;
- коригування податкових зобов’язань та податкового кредиту не матимуть звичних окремих рядків.
Фактично основна форма декларації стане більш агрегованою, а деталізація переміститься до додатка 1.
Розглянемо найбільш суттєві зміни у формі декларації.
Рядки для коригувань планують прибрати
Одне з найбільш суттєвих нововведень – зміна принципу відображення коригування податкових зобов’язань та податкового кредиту.
Із декларації планують вилучити окремі рядки, які зараз використовуються для коригувань, зокрема:
- ряд. 7.1 – коригування обсягів постачання та податкових зобов’язань;
- ряд. 7.2 – коригування за операціями експорту окремих видів товарів;
- ряд. 14 – коригування податкового кредиту;
- ряд. 15 – коригування податкового кредиту у випадку повернення товарів, послуг або передоплати за відсутності зареєстрованого розрахунку коригування;
- ряд. 8 – коригування ПЗ у зв’язку з нецільовим використанням товарів, увезених із пільгою.
За новою логікою коригування планують відображати безпосередньо в тих самих рядках декларації, де показується відповідна операція.
Наприклад, якщо коригується оподатковуване постачання за ставкою 20%, відповідний результат має потрапляти до того самого рядка, де відображається таке постачання.
Наразі з проєкту декларації видно неузгодженість щодо коригування звичайних експортних операцій, які не підпадають під режим експортного забезпечення (далі – РЕЗ). Так, в назвах нових рядків 2.1 і 2.2 прямо не прописано, куди саме переносити коригування за такими операціями.
Логічно було б показувати такі коригування в тих самих рядках, де відображається відповідний експорт. Проте наразі форма декларації та Порядок №21 не дають відповіді. Тому цю неточність доцільно усунути ще на етапі доопрацювання проєкту.
РЕЗ-операції згрупують у єдиний блок
Операції в межах режиму експортного забезпечення планують відображати компактніше.
У новій формі операції у режимі експортного забезпечення відображатимуться у таких рядках:
- рядок 2.3 – РЕЗ-операції за ставкою 0%;
- рядок 2.4 – РЕЗ-операції за ставками 20% і 14%;
- рядок 2.5 – коригування РЕЗ-операцій за ставкою 0%;
- рядок 2.6 – інші коригування РЕЗ-операцій.
Тобто коригування більше не будуть винесені в окремий загальний блок, а відображатимуться безпосередньо поруч із самими РЕЗ-операціями.
Деталізація відповідних коригувань і надалі наводитиметься в таблиці 1.3 додатка Д1, але її показники вже будуть прив’язані до рядка 2.6 декларації.
Послуги від нерезидента – в одному рядку незалежно від ставки
Наразі послуги нерезидента відображаються окремо залежно від ставки ПДВ – у рядках 6.1 та 6.2. За проєктом для таких операцій передбачений один рядок 5. Розподіл за ставками залишиться, але його вже потрібно буде показувати в додатку 1.
Нецільове використання пільгового імпорту піде через додаток 1
Окремий рядок для збільшення податкових зобов’язань через нецільове використання товарів, увезених із застосуванням ПДВ-пільги, також планують вилучити.
Натомість такі суми потрібно буде деталізувати у спеціальному рядку таблиці 1.2 додатка 1.
Далі відповідні показники переноситимуться до основних рядків декларації – 1.1, 1.2 або 1.3 залежно від ставки.
Тобто сама операція нікуди не зникає – змінюється лише спосіб її відображення.
Імпорт за різними ставками об’єднають
Податковий кредит, який виникає при імпорті товарів, який зараз відображається окремо за ставками 20%, 7% і 14%, планують показувати в одному рядку 8.1.
Розшифровка за ставками при цьому переноситься до додатка 1.
Погашені податкові векселі також перенесуть до додатка 1
Із декларації планують прибрати і нинішній ряд. 12, у якому відображають погашені податкові векселі.
Інформацію про такі операції пропонується зазначати в таблиці 2.1 додатка 1. Після цього відповідні суми переноситимуться до ряд. 8.1 нової форми декларації.
Отже, це ще один приклад, коли показник зникає з основної форми, але залишається у звітності через додаток.
Коригування податкового кредиту включатимуть до основних рядків
Суми коригування податкового кредиту, які зараз потрапляють до рядків 14 і 15, планують показувати у складі рядків 7 та 9.
Тобто, фактично показник придбання одразу буде збільшуватися або зменшуватися на суму відповідного коригування.
Деталізацію таких коригувань, як і раніше, наводитимуть у таблиці 2.1 додатку 1.
Суму реєстраційного ліміту більше не показуватимуть у декларації
Ще одна помітна зміна стосується від’ємного значення та бюджетного відшкодування.
У новій формі не передбачено аналога нинішнього ряд. 19.1, у якому показується сума перевищення від’ємного значення над реєстраційним лімітом.
Також планують прибрати спеціальне довідкове поле, де зараз зазначається величина реєстраційного ліміту на дату подання декларації.
Однак це не означає, що сам реєстраційний перестане впливати на бюджетне відшкодування. Як і раніше, заявити відшкодування можна буде лише в межах реєстраційного ліміту.
Тобто, у рядку 14 відображатиметься сума від’ємного значення в межах реєстраційного ліміту, визначеного на момент подання декларації.
Також в один рядок 15 планують об’єднати показники, які зараз відображаються у рядках 20.3 та 21.
Тобто обмеження залишиться, але контролювати його доведеться вже поза самою формою декларації. У результаті це більше схоже на скорочення кількості полів, ніж на реальне спрощення.
Інші зміни у формі декларації
Також у новій формі декларації:
- з’явиться окремий рядок 1.4 для операцій, що оподатковуються за нульовою ставкою на митній території України;
- звільнені від ПДВ операції переходять із рядка 5 до рядка 1.5;
- операції, що не є об’єктом оподаткування ПДВ, відокремлюються від звільнених (їх потрібно буде відображати у рядку 4).
Додаток 1: усі коригування в одному місці
Найістотніше ускладнення стосується таблиці 1.2 додатка 1.
За запропонованою редакцією в ній потрібно буде показувати всі розрахунки коригування податкових зобов’язань за звітний період. Тобто не лише збільшуючі РК, які не зареєстровані на дату подання декларації, а практично суцільну деталізацію:
- збільшуючих РК;
- зменшуючих РК;
- РК за поточними операціями;
- РК, пов’язаних із річним перерахунком.
Таким чином, скорочення кількості рядків у самій декларації компенсується значним збільшенням обсягу інформації в 1.
Для бухгалтера це означає, що під час формування звітності доведеться ще ретельніше звіряти ЄРПН, РК та їх відображення у відповідних рядках декларації.
Річний перерахунок переноситься з додатка 5 до додатка 1
Зміниться й порядок відображення результатів річного перерахунку за ст. 199 ПКУ.
Наразі інформація про розрахунки коригування, складені за результатами річного перерахунку частки використання товарів, послуг та необоротних активів, відображається у таблиці 2 додатка 5.
За проєктом цей блок планують перенести до таблиці 1.2 додатка Д1. Для ідентифікації таких РК передбачається спеціальна ознака «3».
Відповідно таблицю 2 додатка 5 мають вилучити, а нинішня таблиця 3 фактично стане наступною за нумерацією.
Отже, інформація про річний перерахунок не зникає, а лише переходить до іншого додатка.
Таблиця 1.3 додатка 1 суттєво не зміниться. Основне – нова прив’язка її показників до рядків декларації.
Таблиця 2.2 також зберігає своє призначення – деталізацію коригувань податкового кредиту. Її підсумки будуть пов’язані вже з новими рядками 7.1, 7.2, 7.3 та 9.
Додаток 2
Суттєвих змін у цьому додатку немає. Він і надалі використовуватиметься для деталізації від’ємного значення та сум, пов’язаних із бюджетним відшкодуванням.
Основні зміни – технічні. Тобто, замість прив’язки до рядків 19-21 та 20.1-20.2 чинної декларації він буде пов’язаний із новими рядками: 13, 14, 14.1 та 14.2.
Також передбачено окрему таблицю 1.1 щодо бюджетного відшкодування, пов’язаного з коригуваннями податкових зобов’язань за спеціальними правилами РЕЗ.
Додаток 3
У додатку 3 зміниться передусім зв’язок із декларацією. Його показники будуть прив’язані до рядків 14.2, 14.2.1 та 14.2.2.
Як і раніше, окремо деталізуватимуться суми бюджетного відшкодування за напрямами використання.
Також збережуться таблиці, пов’язані з реєстраційним лімітом та реорганізацією.
Додаток 4
У додатку 4 змінять прив’язку до основної форми декларації.
Таблиця 1 буде використовуватися для відображення операцій, що не є об’єктом оподаткування та послуг із місцем постачання за межами митної території України. Її підсумок переноситиметься до рядка 4.
Таблиця 2 деталізуватиме звільнені від ПДВ операції, а її підсумок потраплятиме до рядка 1.5. Це відповідає новому поділу неоподатковуваних і звільнених операцій у самій декларації.
Додаток 5
У новій формі 5 планують залишити дві таблиці замість трьох. Окрему таблицю річного перерахунку приберуть.
При цьому інформація про розрахунок частки використання товарів/послуг та необоротних активів в оподатковуваних операціях та неоподатковуваних операціях для цілей річного перерахунку залишиться. Але зміниться перелік рядків декларації, які беруть участь у розрахунку цієї частки.
Розрахунок, пов’язаний із розподілом податкового кредиту за касовим і загальним методом, у новій структурі переноситься до таблиці 2 додатка 5 (зараз це таблиця 3).
Додаток 6
Додаток 6 фактично залишать лише для заяви про порушення, пов’язані з реєстрацію ПН /РК.
У ньому передбачатиметься заява про допущення продавцем помилок в обов’язкових реквізитах ПН та/або порушення граничних строків реєстрації ПН/РК.
На що варто звернути увагу бухгалтеру
Запропоновані зміни не обмежуються просто новою нумерацією рядків. Фактично Мінфін перебудовує саму логіку ПДВ-звітності. Основна форма декларації стане компактнішою, але деталізація переміститься до додатків.
Тобто, бухгалтеру доведеться:
- детальніше контролювати всі РК за звітний період;
- розшифровувати всі коригування в додатку 1;
- самостійно контролювати реєстраційний ліміт при заявленні бюджетного відшкодування;
- окремо стежити за правильністю перенесення річного перерахунку;
- уважно перевіряти нову нумерацію рядків і взаємозв’язок між декларацією та додатками.
Після затвердження нової форми підприємствам доведеться адаптувати не лише порядок заповнення звітності, а й внутрішню аналітику: робочі таблиці, алгоритми звіряння ПН/РК, налаштування бухгалтерських програм і регістри ПДВ-обліку.
Висновки
- Проєктом передбачено суттєве скорочення форми ПДВ-декларації: кількість рядків планують зменшити з 21 до 15, а частину показників перенести до додатків.
- Окремі рядки для коригування податкових зобов’язань і податкового кредиту планують прибрати. Результати коригувань відображатимуться безпосередньо у відповідних основних рядках декларації.
- Найбільше навантаження перейде до додатка 1: у таблиці 1.2 потрібно буде розшифровувати всі РК за звітний період — як збільшуючі, так і зменшуючі, у тому числі РК за річним перерахунком.
- Дані про РК, складені за результатами річного перерахунку за ст. 199 ПКУ, планують перенести з додатка 5 до таблиці 1.2 додатка 1 з окремою ознакою «3».
- Попри заявлене спрощення, проєкт містить технічні неузгодженості, а для бухгалтера обсяг роботи може навіть зрости.
Читайте більше:
Податкова декларація з ПДВ із додатками: інструкція заповнення
Спрощена податкова декларація з ПДВ: інструкція
Заповнення податкової декларації з ПДВ: відеоінструкції від ДПС
Реєстрація платником ПДВ не з початку місяця: особливості подання першої декларації
Уточнюючий розрахунок з ПДВ: коли подавати додатки
Бюджетне відшкодування ПДВ: хто має право та як отримати
Трудові книжки, ЕТК
08.11.2026
Виправлення помилки щодо статусу сумісника при оперативному поданні відомостей про трудові відносини до ПФУ у 2026 році
При заповненні форми відомості про трудові відносини (оперативне подання інформації) на порталі електронних послуг ПФ, для сумісника помилково було зазначено «за основним місцем роботи». Чи можливо виправити помилку?
Оренда
08.11.2026
Можливість не сплачувати орендні платежі за тимчасово не використовуване орендоване у фізичної особи авто у 2026 році
ТОВ орендує авто у фізособи (договір оформлено нотаріально). Але плануємо, що деякий час на авто не будемо виконувати ніяких задач. Чи можна не сплачувати орендні платежі?
Медицина
08.11.2026
Е-Запит в ЕСОЗ: як отримати тест-смужки для глюкометра та допоміжні засоби реабілітації
В ЕСОЗ для призначення тест-смужок для глюкометра за програмою «Доступні ліки» використовують е-Запит, а не е-Рецепт. Розповідаємо, хто може отримати тест-смужки, як оформити та погасити е-Запит, а також як за ним отримати допоміжні засоби реабілітації. Водночас е-Запит на ДЗР поки не замінює документи, необхідні для безоплатного отримання таких засобів через державну систему соціального забезпечення
Працевлаштування, переведення
08.11.2026
Як обрати професію за характером і здібностями: приклади з аніме «Неймовірні пригоди ДжоДжо»
Експертка з профорієнтації Рівненського обласного центру зайнятості проаналізувала здібності, освіту та особисті якості героїв аніме «Неймовірні пригоди ДжоДжо». На прикладі персонажів вона пояснила, які професійні напрями їм могли б підійти, як перетворити особливості характеру на переваги та чому відсутність досвіду не повинна ставати перешкодою для початку кар’єри
Судова практика
08.11.2026
Спори ФОП із НСЗУ щодо оплати медичних послуг: Велика Палата ВС визначила до якого суду звертатися
Велика Палата Верховного Суду дійшла висновку, що спори щодо бездіяльності НСЗУ та оплати медичних послуг за програмою медичних гарантій мають публічно-правовий характер і належать до адміністративної юрисдикції. Суд пояснив, що відповідні договори є інструментом реалізації державної політики, а повноваження НСЗУ, бюджетне фінансування та законодавчо визначені умови оплати не відповідають природі звичайних господарських відносин
Торгівля, послуги
08.11.2026
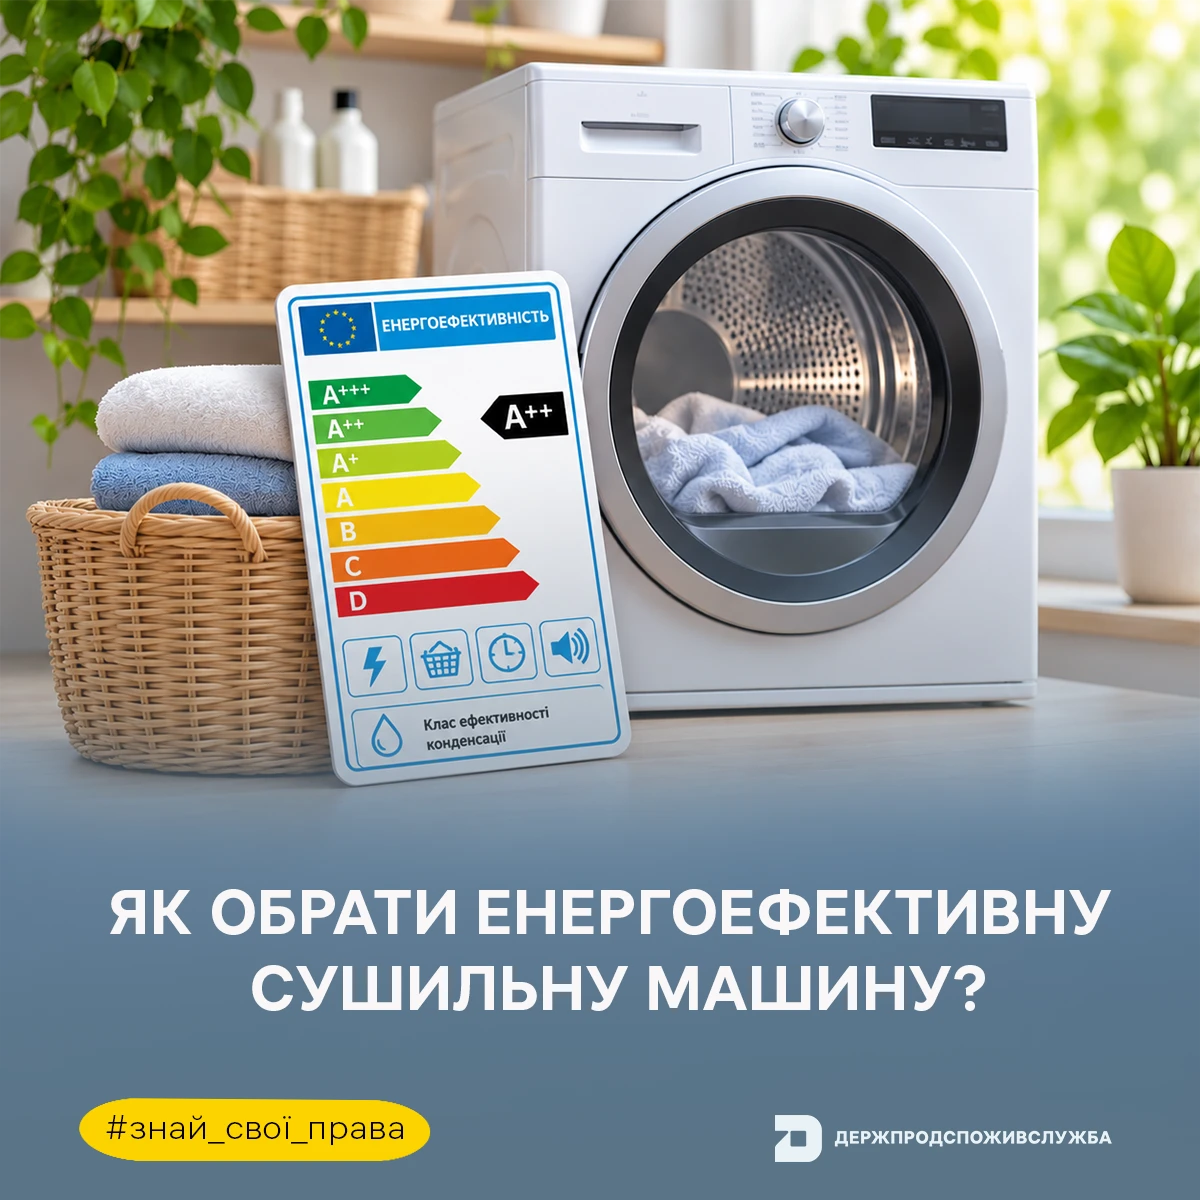
Купуєте сушильну машину: де шукати дані про енергоспоживання
Енергетична етикетка сушильної машини містить інформацію про клас енергоефективності, річне споживання електроенергії, завантаженість, тривалість сушіння та рівень шуму. Держпродспоживслужба нагадує, де має бути розміщена етикетка, яку додаткову інформацію містить мікрофіша та які вимоги діють під час продажу техніки через інтернет
Судова практика
08.11.2026
Захист ділової репутації та свобода слова: коли критика не підлягає спростуванню – позиція ВС
Верховний Суд пояснив, за яких умов критика може вважатися оціночним судженням і не підлягати спростуванню, а коли поширена інформація може стати підставою для захисту честі, гідності та ділової репутації. У постанові від 07.10.2026 у справі № 758/13314/21 Суд також наголосив на ширших межах допустимої критики публічних осіб і необхідності довести сукупність обставин для задоволення позову.
Військовий облік
07.11.2026
7 листопада 2026 року не працює Резерв+: як отримати військово-обліковий документ через Дія
Нестабільна робота застосунку «Резерв+» не звільняє від обов’язку мати при собі військово-обліковий документ під час мобілізації. У разі технічних збоїв варто скористатися альтернативою – PDF-версією ВОД із QR-кодом або його паперовою копією. Відсутність документа може призвести до значних штрафів, тому важливо подбати про його наявність завчасно. Найзручніший спосіб – сформувати ВОД через портал Дія та зберегти його у доступному форматі

Бронювання, критичність
07.11.2026
7 листопада відбудеться перше засідання Координаційного центру з бронювання: для більшості галузей критерії можуть не змінитися
Бізнес очікує на оновлення критеріїв бронювання та критичності підприємств. За інформацією нардепа Ярослава Железняка, 7 листопада має відбутися перше засідання координаційного центру, на якому розглянуть нові критерії. Водночас попередні сигнали для роботодавців позитивні: для більшості галузей правила можуть залишитися незмінними, а підприємствам, у яких строк критичності завершується в листопаді, обіцяють автоматичне продовження статусу

Дозвілля
07.11.2026
Передбачення до Дня бухгалтера: яким буде ваш 2027 рік
10 листопада у світі відзначають День бухгалтера – професійне свято, що для людей цієї професії означає набагато більше, ніж просто вихідний день, бо це справжній «новий рік» бухгалтерської царини. Цей день символізує обнулення, перезавантаження і можливість розпочати все з нуля – саме як першого січня для інших, тільки з більшою кількістю цифр і меншою кількістю шампанського. Саме тому ми вирішили підготувати для вас особливі передбачення на наступний 2027 рік – рік, коли зірки обіцяють вам осяйливе майбутнє без драми, стресу та «позачергових уточнень»



ПДФО
07.11.2026
Оренда кіоску у фізособи: чи можна застосовувати ставку ПДФО 5%
Фізична особа здає в оренду ФОП тимчасові споруди для ведення підприємницької діяльності (кіоски). За якою ставкою ПДФО (18% чи 5%) оподатковується дохід фізичної особи від надання в оренду вище зазначених тимчасових споруд з 23 жовтня 2026 року?

Пенсія, соцпільги
07.11.2026
Не можете пройти відеоідентифікацію в призначений час: як перенести сеанс
Якщо пенсіонер або одержувач страхової виплати не може пройти відеоідентифікацію в призначений час через непередбачувані обставини, сеанс можна перенести. Для цього потрібно надіслати лист на vio@pfu.gov.ua, зазначивши ПІБ, РНОКПП та дату й час запланованої відеоконференції

Торгівля, послуги
07.11.2026
Написи про користь харчових продуктів: що дозволено зазначати на упаковці в 2026 році
Написи «без цукру», «низький вміст цукру», «джерело клітковини» та твердження про користь для здоров’я на упаковках харчових продуктів мають відповідати вимогам наказу МОЗ № 1145. Зокрема, для твердження «без цукру» встановлено граничний показник – не більш як 0,5 г цукру на 100 г або 100 мл продукту, а заяви про користь для здоров’я дозволені лише за визначених умов і за наявності підтверджень

Судова практика
07.11.2026
Спілкування з дитиною, яка перебуває за кордоном: огляд практики Верховного Суду за 2024–2026 роки
Верховний Суд узагальнив практику вирішення спорів щодо участі батьків у вихованні та спілкуванні з дітьми, які тимчасово проживають за межами України. В огляді за 2024 рік – серпень 2026 року розглянуто питання дистанційного спілкування, особистих зустрічей під час воєнного стану, приховування місця проживання дитини за кордоном, виконання домовленостей між батьками та врахування думки дитини

Медицина
07.11.2026
Анестезія та седація за Програмою медичних гарантій: у яких випадках їх надають безоплатно в 2026 році
За Програмою медичних гарантій держава оплачує анестезію, седацію та анестезіологічний супровід під час визначених операцій, обстежень і лікувальних процедур, якщо для цього є медичні показання та послуга входить до відповідного пакета ПМГ. Пацієнт не повинен окремо платити за анестезію або роботу лікаря-анестезіолога, якщо медзаклад має договір із НСЗУ та надає послугу в межах пакета. У разі вимагання коштів можна звернутися до НСЗУ за номером 16-77 або подати скаргу через сайт служби

Пенсія, соцпільги
07.11.2026
Субсидія на опалювальний сезон 2026–2027: як впливає місяць звернення на дату призначення
Якщо звернутися за житловою субсидією в листопаді, її можуть призначити з 1 жовтня – за умови подання заяви та документів протягом двох місяців від початку опалювального сезону, тобто до 1 грудня. Для цього в заяві не потрібно зазначати бажання отримувати виплату саме з листопада. Якщо ж заявник обере листопад як місяць призначення субсидії, ПФУ врахує доходи за II та III квартали 2026 року замість I та II кварталів

Статистичні звіти
06.11.2026
6 листопада не вдається подати статистичну звітність через SOAP: Держстат назвав альтернативи
Якщо під час подання статистичної звітності через SOAP-з’єднання виникають технічні проблеми, Держстат рекомендує надіслати звіти на електронну адресу elzvit@mail.sez.ukrstat.gov.ua або скористатися безкоштовним вебсервісом «Кабінет респондента». Це альтернативні способи подання звітності

