

Втратили первинні документи? Що робити бізнесу та які строки не можна пропустити
Професійний гід від редакції 7eminar!
При імпорті товарів податкову накладну не оформляють і не реєструють. Факт ввезення товарів на митну територію України підтверджує митна декларація (МД) і саме вона дає право імпортеру на податковий кредит. Коли і як імпортеру відображати ввізний ПДВ у ПДВ-звітності, як отримати бюджетне відшкодування, що є підставою для коригування податкового кредиту – ці та інші питання розглянемо далі
Операції з ввезення товарів на митну територію України є об’єктом оподаткування ПДВ за ставками:
Виняток – міжнародні поштові відправлення вартістю до 150 євро, які надходять в Україну. Нині їх не оподатковують ПДВ (пп. 196.1.16 ПКУ*). Також без сплати ПДВ можна ввозити товари, звільнені від ПДВ згідно зі статтею 197 ПКУ та підрозділом 2 розділу ХХ ПКУ.
*Уряд пропонує скасувати цю ПДВ-пільгу
У загальному випадку базою оподаткування для імпортованих товарів є їх договірна (контрактна) вартість, але не нижче митної вартості цих товарів. До ціни товарів включають мито та акцизний податок. Тобто для ПДВ-обліку імпортних операцій має значення саме митна декларація (МД), і для нарахування ПДВ при ввезенні товарів береться більша з величин:
або
Надалі, коли продаватимете імпортні товари на території України, дотримуйтесь загального правила мінбази (п. 188.1 ПКУ) – орієнтуйтесь не на величину митної вартості, а на ціну придбання таких товарів (ЗІР, категорія 101.07).
Для окремих товарів (наприклад, тютюнових виробів), для яких встановлені максимальні роздрібні ціни, базою ПДВ є саме максимальна роздрібна ціна без урахування ПДВ.
Перерахунок іноземної валюти у гривні для визначення бази оподаткування здійснюється за офіційним курсом НБУ, що діє на 0 годин дня подання МД (п. 39-1.1, п. 190.1 ПКУ).
Датою виникнення податкових зобов’язань з ПДВ у разі ввезення товарів на митну територію України є дата подання МД для митного оформлення. Сплатити суму ПДВ-зобов’язань необхідно до/або на день подання МД. Причому ПДВ сплачується не з електронного ПДВ-рахунку імпортера, відкритого йому в казначействі, а напряму на єдиний казначейський рахунок митних органів (до державного бюджету) (п. 187.8, 206.1 ПКУ).
Ця сума не відображається в інтегрованій картці платника з ПДВ у податковому органі, оскільки сплату ввізного ПДВ на митниці та нарахування податку контролюють митні органи (пп. 41.1.2 ПКУ). У той же час сплачена на митниці сума ПДВ за МД потрапляє до СЕА ПДВ у складі показника ∑Митн, який автоматично збільшує реєстраційний ліміт (суму, на яку імпортер має право зареєструвати податкові накладні). Крім того, цю суму ПДВ можна включити до податкового кредиту.
Правило «першої події» тут не діє. Попередня оплата при імпорті товарів не грає ніякої ролі. Право на податковий кредит виникає на дату сплати ПДВ-зобов’язань, а сплату ПДВ на митниці підтверджує належним чином оформлена МД (п. 187.11, 198.2, 201.12 ПКУ).
При цьому врахуйте, що в ПКУ відсутні будь-які обмеження щодо виду МД – тимчасова, додаткова чи інші види МД, за якими ПДВ сплачується до бюджету при ввезенні товарів на митну територію України (п. 198.6 ПКУ). До того ж не має значення, в якому вигляді має бути оформлена МД (паперова чи електронна). МД та інші документи, подання яких митним органам передбачено Митним кодексом України (МКУ), оформлені на паперовому носії та у вигляді електронних документів, мають однакову юридичну силу (ст. 257 МКУ).
Отже, право на податковий кредит при імпорті товарів виникає на дату сплати податкових зобов’язань з ПДВ, що підтверджує МД. При цьому податкових накладних не складають. Цього не вимагає Порядок заповнення податкової накладної, затверджений наказом Мінфіну від 31.12.2015 №1307.
До речі, скористатись правом на податковий кредит можна і в разі безоплатного отримання товарів. Позаяк при розмитненні таких товарів ПДВ у будь-якому разі сплачується до бюджету. При цьому додатково нараховувати компенсуючі податкові зобов’язання з ПДВ згідно з пунктом 198.5 ПКУ імпортеру не доведеться за умови, якщо безоплатно отримані товари планується використовувати в оподатковуваних ПДВ операціях у межах госпдіяльності, (ЗІР, категорія 101.13).
Як ми вже з’ясували, право на податковий кредит в імпортера виникає у разі дотримання двох умов:
1) ввізний ПДВ має бути сплачений до держбюджету;
2) МД належним чином оформлена і підтверджує його сплату.
Тож податковий кредит з ПДВ маєте право відображати в декларації з ПДВ у звітному періоді, коли оформили МД, і суму ПДВ вказуєте ту, що зазначена в МД.
У МД від 26.08.2026 зазначено ПДВ у сумі 400 000 грн, а фактично перерахували 450 000 грн.
У цьому випадку під час митного оформлення казначейство спише в бюджет зазначену в МД суму – 400 000 грн, а решта – 50 000 грн залишиться на спеціальному рахунку імпортера в митному органі і рахуватиметься як переплата.
Відповідно, у декларації з ПДВ за серпень слід відобразити суму ПДВ 400 000 грн, яка зазначена у МД.
Також врахуйте, що дата відображення показників МД в СЕА ПДВ не впливає на період формування податкового кредиту.
Сплатили ввізний ПДВ на митниці і оформили МД у серпні, а показник ∑Митн у формулі обрахунку реєстраційного ліміту збільшився у вересні.
Податковий кредит формуйте у декларації з ПДВ за серпень. Незалежно від того, якою датою відображено показники МД в СЕА ПДВ.
Залежно від ставки ПДВ імпортний податковий кредит відображайте у таких рядках декларації з ПДВ:
Обсяги придбання товарів, ввезених без сплати ПДВ на митниці (звільнені від ПДВ), відображайте у рядку 11.4 декларації. Обсяги ввезених на митну територію України міжнародних поштових відправлень вартістю до 150 євро у декларації з ПДВ не відображайте. Оскільки вони не є об’єктом оподаткування ПДВ, ДПС вважає, що не має підстав для відображення в декларації обсягів придбання таких товарів (ЗІР, категорія 101.24).
У разі надання розстрочення сплати ПДВ при ввезенні товарів/основних засобів в митному режимі імпорту такі суми на підставі митних декларацій (аркушів коригування) відображайте у рядку 11.1 декларації того звітного періоду, в якому відбувається сплата (погашення) розстрочених сум податкових зобов’язань з ПДВ (ЗІР, категорія 101.24).
Додатки до рядків 11.1-11.4 не подавайте, формою декларації це не передбачено.
На відміну від податкових накладних, відкладати податковий кредит за ввізним ПДВ на інший звітний період не можна. Правило «365 днів» тут не діє. Суму ПДВ за придбаними за межами митної території України товарами включаєте до складу податкового кредиту виключно у тому місяці, в якому відбулось оформлення МД. Якщо з якихось причин не врахували МД у декларації з ПДВ, доведеться виправити це як помилку і збільшити податковий кредит через уточнюючий розрахунок до декларації з ПДВ.
Важливо!
До припинення або скасування воєнного стану заборонено подавати уточнюючі розрахунки до декларацій за довоєнні періоди (до лютого 2022 року) із показниками:
та/або
Якщо у декларації з ПДВ за відповідний звітний місяць за рахунок включення до складу податкового кредиту ввізного ПДВ виникло від’ємне значення ПДВ (р. 19), претендувати на бюджетне відшкодування можна у разі дотримання таких умов (п. 200.4 ПК):
Власне, сама імпортна МД виконує подвійну роль: посвідчує право на віднесення ПДВ до податкового кредиту і підтверджує сплату ПДВ в бюджет. Тож остання умова виконується. Залишились дві – відсутність боргу з ПДВ і щоб вистачило реєстраційного ліміту, бо повертають ПДВ в межах цього ліміту.
Якщо усіх умов дотримали, заповніть відповідні рядки в декларації з ПДВ – 20.2 і 20.2.1 (якщо хочете отримати відшкодування на свій рахунок у банку/небанківському надавачу платіжних послуг). Додайте до декларації додатки 2 і 3. Без них отримаєте відмову в бюджетному відшкодуванні.
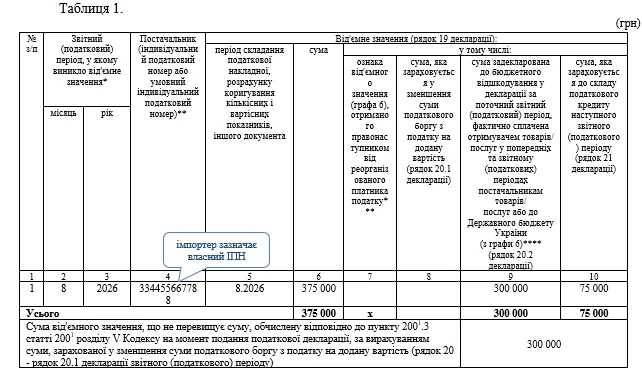
У додатку 2 заповніть таблицю 1, де розшифруйте всю вказану у рядку 19 декларації суму від’ємного ПДВ в розрізі ІПН постачальників та у хронологічному порядку (від найдавнішого до найближчого звітного періоду). Якщо від’ємний ПДВ виник за рахунок ввезення товарів на митну територію України – зазначте власний ІПН.
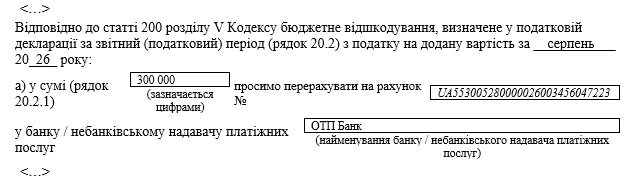
У додатку 3 заповніть заяву «а» на повернення заявленої у рядку 20.2.1 декларації суму на свій рахунок у банку/небанківському надавачу платіжних послуг.
Як імпортеру заявити бюджетне відшкодування на свій рахунок у банку/небанківському надавачу платіжних послуг, покажемо на Прикладі 3.
26.08.2026 ТОВ «Сіріус» (ІПН 334455667788) оформило МД на імпорт обладнання на суму 2 400 000 грн (у т. ч. ПДВ – 400 000 грн), яка підтверджує сплату ПДВ на митниці.
Податковий борг з ПДВ у підприємства відсутній, а реєстраційний ліміт на дату подання декларації – 300 000 грн.
Упродовж серпня на території України підприємством здійснені операції з:
Використовуючи ці дані, заповнимо декларацію з ПДВ за серпень (див. Додаток 1).
Додаток 1
Приклад заповнення декларації з ПДВ
(фрагмент)
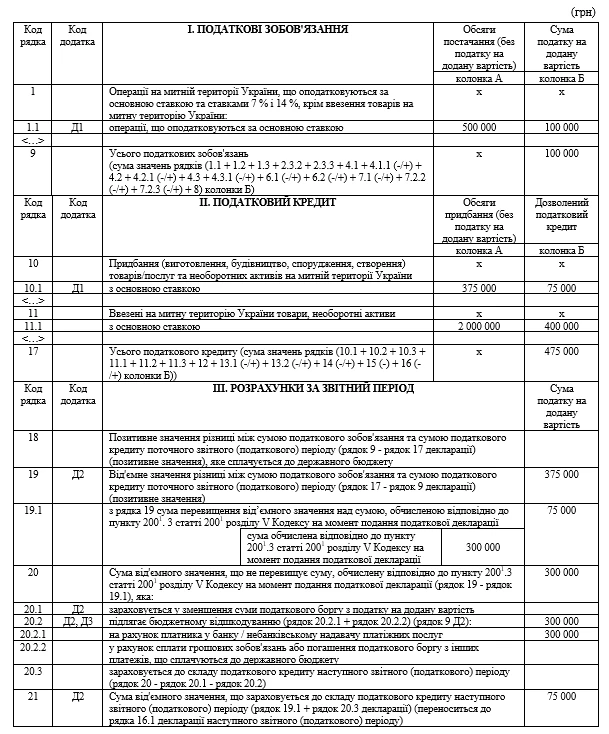
Попри те, що за даними декларації сума від’ємного ПДВ 375 000 грн, повернути кошти на свій рахунок можна лише в межах реєстраційного ліміту – 300 000 грн. Решта – 75 000 грн зараховується до складу податкового кредиту (р. 16.1 декларації) наступного місяця.
До рядків 20.2, 20.2.1 декларації заповніть додатки 2 і 3 (див. Додатки 2, 3).
Додаток 2
Приклад заповнення додатка 2 до декларації з ПДВ
(фрагмент)
Додаток 3
Приклад заповнення додатка 3 до декларації з ПДВ
(фрагмент)
Крім того, уважно перегляньте, до яких заповнених рядків декларації потрібно заповнити інші додатки, і заповніть їх. У нашому прикладі формою декларації пропонується подати додаток 1 до рядків 1.1 і 10.1. Якщо усі вихідні податкові накладні зареєстровані, до рядка 1.1 додаток 1 не заповнюйте. А ось рядок 10.1 потрібно розшифрувати у розрізі ІПН постачальників у таблиці 2.1 додатка 1 до декларації з ПДВ.
Митне законодавство дозволяє вносити зміни у МД шляхом оформлення митним органом аркуша коригування і він вважається невід’ємною частиною МД. Аркуш коригування оформлюють як у разі виправлення відомостей, пов’язаних з доплатою або поверненням митних платежів, так і у разі необхідності виправлення помилок в МД (п. 37 Положення про МД, затвердженого постановою КМУ від 21.05.2012 №450).
Коли і як саме провести у звітності коригування ПДВ на підставі аркуша коригування, нічим не регламентовано. Тож доводиться прислухатися до рекомендацій податківців.
Результат коригування митних платежів в частині доплати або повернення суми ПДВ відображайте у складі декларації з ПДВ того звітного (податкового) періоду, в якому оформлено аркуш коригування до імпортної МД, незалежно від того, якою датою в СЕА ПДВ відображено показники на підставі такого аркуша коригування (ІПК ДПС від 24.07.2026 №4256/ІПК/99-00-21-03-01 ІПК, від 09.01.2026 №193/ІПК/99-00-21-03-01 ІПК, від 15.04.2025 №2073/ІПК/99-00-21-03-01 ІПК).
Оскільки для відображення аркуша коригування у декларації окремих рядків не виділено, коригування (збільшення/зменшення) заявленої митної вартості товарів та суми ПДВ покажіть у тих самих рядках 11.1, 11.2 або 11.3 (в залежності від ставки ПДВ) декларації з ПДВ з відповідним знаком («-» або «+»). Якщо не провели коригування вчасно, подайте уточнюючий розрахунок до декларації за відповідний місяць.
Трапляються випадки, коли митний орган змінює лише код товару згідно з УКТ ЗЕД, не змінюючи при цьому митну вартість товару. У такому разі коригування ПДВ у декларації не проводите. Та якщо імпортовані товари вже реалізували, обов’язково складіть і зареєструйте в ЄРПН розрахунки коригування до податкових накладних (ІПК ДПС від 29.06.2026 № 3754/ІПК/99-00-21-03-02 ІПК).
Читайте більше:
Виправлення помилок у податкових накладних
Продаж активів нижче собівартості: ризики донарахування ПДВ
Відшкодування ПДВ: як перевірятимуть
Переплата ПДВ: коли виникає і як повернути
Виправлення помилок у ПДВ-звітності: правила подання уточнюючого розрахунку з ПДВ
ТОВ планує списати морально застарілий модуль CRM-програми, придбаний 25.11.2025 через зміну законодавчих вимог, та розробити новий модуль. Як відобразити списання старого модуля в бухгалтерському обліку та додатку РІ до декларації з податку на прибуток? Які проведення застосувати та як обліковувати витрати на розроблення нового модуля?

ДПС посилює увагу до схем штучного дроблення бізнесу між кількома ФОПами або компаніями для зменшення податкового навантаження. Спільні приміщення, працівники, бренд чи управління можуть привернути увагу податківців, але самі по собі не доводять порушення. Розглянемо 7 ознак можливого дроблення бізнесу, які ризики це створює та за яких умов податкова може донарахувати зобов’язання
Неподання або несвоєчасне подання заяви за формою №20-ОПП може коштувати платнику податків від 340 до 2040 грн залежно від обставин порушення. Штрафи передбачені як за первинне порушення, так і за його повторення протягом року або неусунення. Розповідаємо, які санкції загрожують ФОП і підприємствам та протягом якого строку ДПС може їх застосувати
Держпраці Дніпра продовжує надсилати роботодавцям листи-попередження, якщо звітність містить ознаки можливих порушень трудового законодавства. Найбільше таких листів стосується тривалих відпусток без збереження зарплати – 14 217, а ще 6 490 керівникам вказали на отримання зарплати нижче мінімальної. Підставою для таких звернень є інформація, яку ПФУ в обов’язковому порядку передає Держпраці. Розповідаємо, про які саме порушення трудового законодавства Пенсійний фонд повідомляє контролюючі органи
Автоматичне списання податкового боргу вже працює як чітко налагоджений механізм: без «ручного втручання» і зайвої бюрократії. ДПС щоденно формує інформацію про заборгованість, а далі процес відбувається через електронні системи – від створення платіжної інструкції до списання коштів банком. Водночас для бізнесу це не раптове рішення: перед примусовим стягненням платник отримує достатньо часу для добровільної сплати

Через втрату чинності Господарським кодексом України (відповідно до Закону України від 09.01.2025 № 4196-IX) чимало суб’єктів господарювання зобов’язані прийняти рішення про припинення діяльності у формі приватних підприємств та здійснити їх перетворення на товариства з обмеженою відповідальністю (ТОВ). У зв’язку з цим у компаній, які володіють нафтобазами та газонаповнювальними станціями, виникає закономірне питання: що буде з чинними ліцензіями на право зберігання пального та чи потрібно їх переоформлювати?
З вересня 2026 року діють нові правила роботи підприємств під час повітряних загроз. За яких умов бізнес може працювати під час «жовтого» рівня, коли роботу потрібно зупинити та чи достатньо наказу керівника, якщо на підприємстві немає укриття? У статті пояснюємо вимоги до безпеки працівників і відвідувачів, розбираємо право працівника відмовитися від небезпечної роботи та наводимо покроковий алгоритм дій до 4 грудня 2026 року
Сума фінансового кредиту, отримана фізичною особою – підприємцем, не включається до складу доходів під час дії договору, оскільки кредит має бути повернутий у визначені строки. Якщо ж кредит не буде повернуто вчасно, його сума підлягатиме оподаткуванню як дохід підприємця на загальних підставах згідно з ПКУ

Роботодавці зобов’язані організовувати обов’язкові медогляди для окремих категорій працівників і оплачувати їх власним коштом. До 1 грудня потрібно сформувати та погодити з Держпраці перелік працівників, які проходитимуть медогляди наступного року. Розповідаємо, хто підлягає обстеженню, як його організувати та чому не можна допускати до роботи працівників без медогляду
Роботодавець може оплачувати навчання працівника без оподаткування, якщо дотримано вимог Податкового кодексу України. У 2026 році неоподатковуваний ліміт становить 25 941 грн за кожен місяць навчання, оскільки мінімальна зарплата на 1 січня встановлена на рівні 8 647 грн. Йдеться про оплату навчання працівника в українському закладі вищої або професійно-технічної освіти. Якщо вартість навчання перевищує встановлений ліміт, оподатковується лише сума перевищення як додаткове благо. При цьому ПДФО та військовий збір із оподатковуваної частини нараховує й сплачує роботодавець як податковий агент, тому працівнику окремо декларувати такий дохід не потрібно
ФОП на спрощеній системі оподаткування, 2 група. Сплачує ЄСВ, але в ЕК немає нарахувань, обліковується переплата у сумі внесків за 1, 2 та 3 квартали. В чому може бути причина? Коли чекати нарахування по ЄСВ?
Автоматичне продовження відстрочок у «Резерв+» триватиме до 30 жовтня, а сповіщення надходитимуть поступово. Якщо повідомлення ще немає, це не означає, що відстрочку не продовжать. Розповідаємо, як перевірити новий строк дії відстрочки, коли звертатися до ЦНАПу та що робити, якщо автоматичне продовження не відбулося
Граничними днями для реєстрації ПН та РК за першу та другу половину жовтня 2026 року будуть 5 (четвер) та 18 (середа) листопада. У ці дні реєструйте ПН / РК протягом усього дня
Наближаються граничні строки звітної кампанії за 9 місяців 2026 року. Таким чином, фінансову звітність подаємо до Держстату до 30 жовтня 2026 року, а до ДПС до 9 листопада. А щоб не загубитися в рядках та формах, ми зібрали все в одному місці

Уряд змінив правила оплати праці керівництва РНБО та Офісу Президента. Із 20 жовтня 2026 року Секретар РНБО, його перший заступник і заступники не отримуватимуть надбавку за інтенсивність праці до окремого рішення Уряду. Водночас для керівництва РНБО та ОП визначили нові правила преміювання: щомісячна премія для керівників становить 30% посадового окладу, а їхнім заступникам можуть виплачувати до 30%