

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Переплата з ПДВ – не завжди помилка, але завжди виклик для бухгалтера. Як виникає переплата, чим вона відрізняється від бюджетного відшкодування і як діяти в кожній ситуації? У яких випадках можна повернути надміру сплачені кошти, а коли вони залишаться «замороженими» на рахунку СЕА ПДВ – про все це розповідаємо статті
Поняття терміну переплата розшифровується як зайво сплачені кошти або кошти сплачені авансом
Спершу давайте розглянемо, де враховується переплата, які банківські рахунки використовуються підприємствами для сплати саме ПДВ.
При реєстрації платником ПДВ підприємству автоматично відкривається рахунок у Казначействі на ім’я такого платника для ведення взаєморозрахунків з бюджетом щодо поточних платежів по ПДВ-зобов’язанням, що виникають із декларацій з ПДВ за певний звітний період.
Даний рахунок обліковується в системі електронного адміністрування ПДВ (СЕА ПДВ), залишок коштів по даному рахунку ми можемо отримати в Електронному кабінеті платника податків шляхом формування відповідного запиту.
У бухгалтерському обліку даний рахунок відображається як Спеціальний рахунок в національній валюті – рахунок 315.
Окремо також є бюджетний рахунок для сплати ПДВ, який відображає суми нарахованого ПДВ за відповідний період до сплати, а також суми зарахування коштів з рахунку в СЕА ПДВ.
Зарахування коштів на бюджетний рахунок ПДВ здійснюється автоматично не пізніше 30-го числа місяця згідно з даними, відображеними у декларації з ПДВ.
Коли ми ведемо мову про переплату, то розуміємо під цим визначенням такий стан розрахунків, коли саме на бюджетному рахунку у нас з’являється авансовий платіж. Коли на рахунку 6412 виникає дебетовий залишок, який не пов’язаний з великим податковим кредитом, внаслідок якого можливе відшкодування ПДВ з бюджету. Ці події слід відрізняти. Бюджетне відшкодування внаслідок вхідного податкового кредиту не співставне з переплатою ПДВ, про яку йде мова в цій статті.
Найпоширеніший випадок: уточнення попередніх звітних періодів, коли ми зменшуємо ПДВ до сплати.
За січень задекларували до сплати 165 000,00 грн. Оплатили дану суму на рахунок в СЕА ПДВ: Дт 315 Кт 311 165 000,00
Далі 28 лютого ДПС списує кошти з рахунку СЕА ПДВ в рахунок погашення зобов’язань по декларації з ПДВ у бюджет. Дана подія відображається в електронному кабінету платника як:
Надходження до бюджету коштів з рахунку в системі електронного адміністрування ПДВ Платiжне доручення №…….. вiд ……… .
У бухобліку ми здійснюємо наступні проведення: Дт 6412 Кт 315 165 000,00
Далі в березні ми знаходимо помилку і з’ясовуємо що задвоїли зобов’язання на суму 15 000,00 грн. Відповідно робимо уточнену декларацію з ПДВ і зменшуємо суму до сплати: 165 000,00 – 15 000,00 грн.
В електронному кабінеті в «Стані розрахунків з бюджетом» відображається мінусова операція і виникає переплата по податку на додану вартість в розмірі 15 000,00 грн.
Підприємство може залишити дану переплату в рахунок погашення наступних зобов’язань, проте суми переплати можуть бути багатозначними й тоді є зміст думати про повернення надміру сплачених коштів.
ДПС наголошує у всіх своїх листах, що платник податків має право повернути помилково та/або надміру сплачені суми грошових зобов’язань відповідно до ст. 43 Податкового кодексу України (далі – ПКУ). Це абсолютно логічне право платника, закріплене в законодавстві.
Головна умова: відсутність податкового боргу.
Платник подає Заяву у довільній формі до територіального органу ДПС за місцем адміністрування (обліку) помилково та/або надміру сплаченої суми протягом 1095 днів від дня її виникнення, в якій необхідно зазначити напрям перерахування коштів:
Проте з цих загальних правил є велике виключення, яке стосується саме ПДВ.
У разі повернення надміру сплачених податкових зобов’язань з ПДВ, зарахованих до бюджету з рахунка платника податку в системі електронного адміністрування податку на додану вартість (СЕА ПДВ) у порядку, визначеному п. 200 ПКУ, такі кошти підлягають поверненню виключно на рахунок платника в СЕА ПДВ. Таким чином кошти й надалі залишаються у Казначействі і платник не зможе ними вільно розпоряджатись. Оскільки рахунок у СЕА ПДВ – має цільове призначення і не є вільним до використання.
У разі його відсутності (рахунку в СЕА ПДВ) на момент звернення платника податків із заявою на повернення надміру сплачених податкових зобов’язань з ПДВ чи на момент фактичного повернення коштів – шляхом перерахування на поточний рахунок платника податків в установі банку (абзац, перший п. 43.4 прим. 1 ст. 43 ПКУ). Така ситуація притаманна, коли платник знімається з реєстрації платника ПДВ і залишок коштів переплати, абсолютно логічно, має бути повернений платнику для використання в операційній діяльності.
Заява може бути подана платником до територіального органу ДПС в електронній формі (коди електронних форм J1302002 (для юридичних осіб) та F1302002 (для фізичних осіб)) за допомогою засобів інформаційно-комунікаційних систем «Єдине вікно подання електронної звітності» та з дотриманням вимог законодавства у сферах захисту інформації, електронних довірчих послуг та електронного документообігу або в довільній формі вибравши у меню «Листування з ДПС».
Завантажуйте зразок: Заява про повернення помилково та/або надміру сплачених сум грошових зобов’язань та пені
Також слід нагадати, що ще 26.04.2019 набрав чинності наказ Мінфіну від 11.02.2019 №60 «Про затвердження порядку інформаційної взаємодії Державної фіскальної служби України, її територіальних органів, Державної казначейської служби України, її територіальних органів місцевих фінансових органів в процесі повернення платникам податків помилково та/або надміру сплачених сум грошових зобов’язань та пені».
ДПС одночасно наголошує, що дія цього Порядку не поширюється на:
Що робити з сумами, які надлишково перераховані на рахунок в СЕА ПДВ (і внаслідок уточнень по Деклараціям, і внаслідок банківського переказу)?
Для того, щоб отримати такі кошти слід уже керуватись положеннями ПКУ, а саме ст. 200 прим. 1 п. 6:
Якщо на дату подання податкової звітності з податку сума коштів на рахунку в системі електронного адміністрування податку на додану вартість платника податку перевищує суму, що підлягає перерахуванню до бюджету відповідно до поданої звітності, платник податку має право подати до контролюючого органу у складі такої податкової звітності заяву, відповідно до якої такі кошти підлягають перерахуванню на рахунок у банку/небанківському надавачу платіжних послуг такого платника податку, реквізити якого платник зазначає в заяві, у сумі залишку коштів, що перевищує суму податкового боргу з податку та суму узгоджених податкових зобов’язань з податку.
Фактично, платник повинен заповнити додаток 3 до декларації про повернення коштів на поточний рахунок. Слід пам’ятати, що ця переплата має бути вже «очищена». Тобто за рахунок наявних коштів на рахунку в СЕА ПДВ буде погашено усі задекларовані податкові зобов’язання.
Центральний орган формує відповідні реєстри, надсилає їх Казначейству, яке проводить відповідне повернення коштів протягом 5 робочих днів.
Пам’ятаємо також ключовий момент, що всі рухи з коштами на рахунку СЕА ПДВ впливатимуть на наявність податкового ліміту для реєстрації податкових накладних
Шаблони та зразки:
Податкова декларація з податку на додану вартість (з 01.05.2023)
Спрощена податкова декларація з податку на додану вартість для нерезидента
Заява про повернення помилково та/або надміру сплачених сум грошових зобов’язань та пені
Читайте більше:
Спрощена податкова декларація з ПДВ: інструкція
Податкова декларація з ПДВ із додатками: інструкція заповнення
Виправлення помилок з ПДВ: правила подання уточнюючого розрахунку
Мінагрополітики затвердило нові критерії, за якими підприємства аграрної, лісової, рибної та суміжних сфер визначатимуть як критично важливі. Нові правила набирають чинності 18 жовтня 2026 року та передбачають, зокрема, оновлені вимоги щодо площі земель, доходу, кількості працівників і профільних видів діяльності. Водночас підприємствам із чинним статусом не потрібно повторно подавати документи до завершення строку дії рішення. Розповідаємо, які критерії діятимуть за новими правилами та коли можна подавати документи на отримання або підтвердження критичності
ФОП-роботодавці зобов’язані сплачувати ЄСВ за найманих працівників у чітко визначені строки: як за підсумками місяця, так і під час кожної виплати доходу. Основний термін – не пізніше 20 числа місяця, що настає за звітним, однак у низці випадків внесок потрібно перераховувати одночасно з виплатою зарплати або інших доходів
Прийняли працівника 28.08.2026, в період з 28.08-31.08. перебував у відпустці без збереження заробітної плати. У 4ДФ за серпень показувати такого працівника без доходу з ознакою 101 і дату прийняття 28.08.2026?
Українці, які проживають на територіях активних бойових дій або в межах 50 км від фронту чи держкордону, зможуть отримати 19 400 грн зимової допомоги. Виплата передбачена для вразливих категорій населення, зокрема пенсіонерів, людей з інвалідністю, ВПО, багатодітних та одиноких батьків, а цього року програму поширять і на мешканців багатоквартирних будинків. Прийом заявок з 1 вересня до 30 жовтня 2026 року, а подавати їх залежно від переліку громади потрібно через ПФУ, ЦНАП або орган місцевого самоврядування

Держстат оновив класифікацію видів економічної діяльності NACE 2.1-UA, яка замінить чинний КВЕД-2010 із 1 січня 2027 року. Зміни стосуються назв окремих класів і груп, термінології та редакційних уточнень. Розповідаємо, що саме змінилося та чому підприємцям і компаніям варто вже зараз перевірити відповідність своїх КВЕДів новому класифікатору
Державна податкова служба України опублікувала індивідуальну податкову консультацію щодо оподаткування операцій, коли фізична особа вносить права на торгову марку до статутного капіталу товариства в обмін на корпоративні права, а в подальшому планує продати цю частку за грошові кошти. Податківці детально розписали особливості формування витрат та розрахунку інвестиційного прибутку за такими операціями
Іноземний диплом не гарантує автоматичного визнання в Україні – навіть якщо його видав офіційно визнаний університет. Верховний Суд у справі №620/4360/25 наголосив: під час визнання диплома важливо з’ясувати, хто фактично здійснював освітню діяльність, яку роль відігравав кожен учасник навчального процесу та чи відповідав він вимогам законодавства
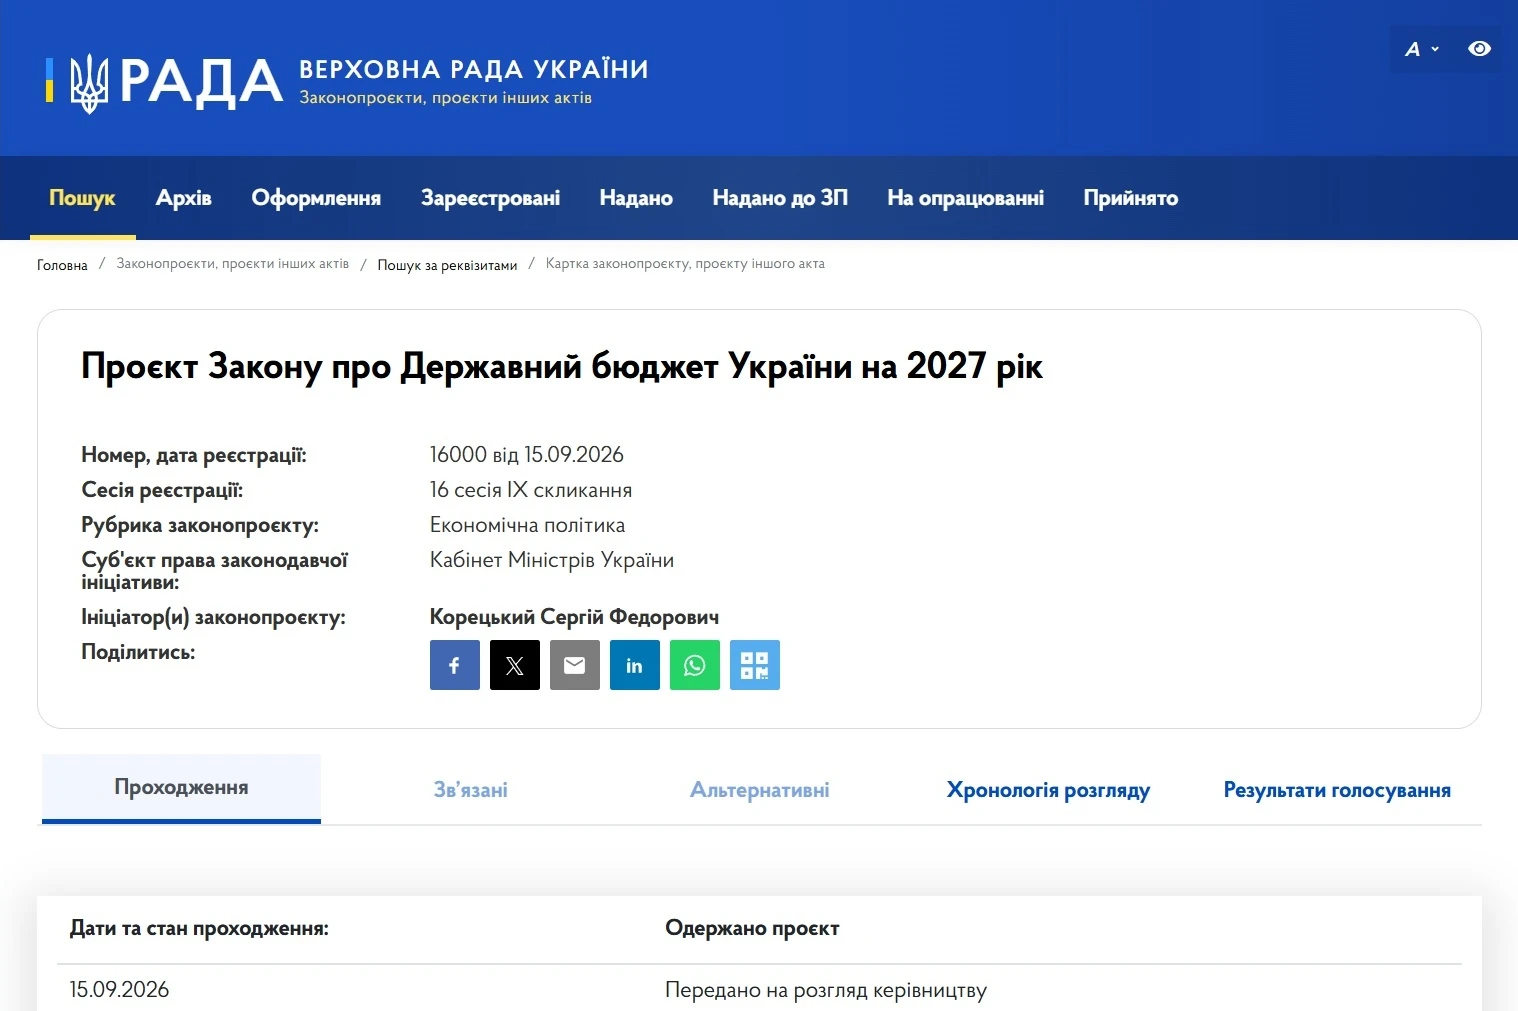
Проєкт Державного бюджету України на 2027 рік зареєстровано у Верховній Раді 15 вересня, а 16 вересня його представив народним депутатам Міністр фінансів. Документ стане основою для подальшого парламентського розгляду та підготовки до першого читання. До 1 жовтня депутати й комітети мають подати свої пропозиції, після чого Бюджетний комітет розгляне правки та підготує проєкт до голосування. Як зазначає, нардеп Ярослав Железняк та Прем'єр-міністр України Сергій Корецький, що розгляд законопроєкту розпочнеться 26 жовтня 2026 року
Кілька ФОП під одним брендом – ще не порушення, але спільне управління, персонал, каса та ресурси можуть привернути увагу податкової. ДПС навела приклади перевірок мережі зоомагазинів, готельно-ресторанного комплексу та салону краси, де виявили ознаки можливого дроблення бізнесу й інші порушення. Розбираємо, які ознаки можуть зацікавити податківців і які наслідки мали перевірки
11.09 подали заяву-розрахунок, 14.09 перераховуються кошти лікарняних, податки пішли, а сума не перераховується у Казначействі. Коли подавати повідомлення про виплату коштів? Якщо термін 30 к. дн. пройде, а кошти Казначейство не перерахує, чи буде це порушенням для бухгалтера?
Що робити, якщо допомога з тимчасової непрацездатності вже кілька тижнів очікує на оплату в Держказначействі? Чи потрібно роботодавцю подавати до ПФУ повідомлення про виплату страхових коштів, якщо працівник ще не отримав гроші? ПФУ у листі роз’яснило, коли виникає обов’язок подати повідомлення та з якого моменту обчислюється 30-денний строк
Прийшов лист від поліції з проханням вжити заходи щодо розбронювання працівника через адмінпорушення. Про вжиті заходи просять проінформувати. Чи зобов’язане підприємство анулювати бронь працівнику?
Військовослужбовці зможуть підтверджувати право на пільгу з військового збору наказами про мотиваційні виплати. Кабмін уточнив порядок документального підтвердження пільги, додавши до переліку документів витяги або копії наказів командирів про виплату винагород за Постановою №768. Йдеться, зокрема, про винагороди за участь у бойових діях, виконання спеціальних завдань, штурмові дії та знищення противника. Зміни застосовуватимуться з 1 червня 2026 року та узгоджують порядок підтвердження пільги з новими правилами виплат
Вимоги до страхового стажу для призначення пенсії за віком в Україні продовжують поступово зростати. Уже у 2027 році для виходу на пенсію у 60 років потрібно буде мати щонайменше 34 роки страхового стажу, а до 2028 року цей показник збільшиться до 35 років. Тим, хто не накопичить необхідний стаж, доведеться виходити на пенсію пізніше або, за відсутності мінімальних 15 років стажу, розраховувати лише на державну соціальну допомогу
ДПС пояснила, що платники єдиного податку IV групи можуть врахувати ці податки у зменшення мінімального податкового зобов’язання лише в межах сум, нарахованих відповідно до договору оренди землі. Якщо підприємство виплачує орендодавцям більше, ніж передбачено договором, одного наказу керівника недостатньо. Щоб зарахувати податки, потрібно належним чином змінити договір оренди та зареєструвати відповідні зміни
Чи повинен працівник повідомляти роботодавця за сумісництвом про основне місце роботи? Ні, законодавство не встановлює такого обов’язку. Роботодавець також не має права відмовити у працевлаштуванні за сумісництвом лише через відсутність інформації про основне місце роботи. Така відмова може бути порушенням трудового законодавства та спричинити відповідальність