

🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
Як правильно визначити дату податкових зобов’язань при експорті товарів чи послуг, який курс НБУ застосовувати та коли виписувати податкову накладну? У статті розібрано найпоширеніші ситуації з товарами, послугами, авансами та пільгами. Дізнайтесь, як не помилитися у складних ситуаціях на прикладі практичних кейсів
Найбільш розповсюджене питання – дата складання податкової накладної при експорті. Можлива ситуація, коли замитнення товару починається в одну дату, а закінчується в іншу дату. Виникає питання: що робити в такому випадку, який курс НБУ брати? Розбираємо на прикладах.
Приклад 1. При експорті товару замитнення розпочалося 06 травня 2025 р. (курс НБУ на цей день 44,5642). Завершення оформлення МД відбулося 07 травня 2025 р. (курс валюти на цей день 44,4864, але його не вказано в вантажній митній декларадції, далі – ВМД). Підприємство застосувало для виписки податкової накладної курс НБУ на 06 травня 2025 р., вказаний в декларації.
Правильно: податкова накладна складається на дату виникнення податкових зобов’язань
Відповідно до ст.187 Податкового кодексу України (далі – ПКУ):
«187.1. Датою виникнення податкових зобов'язань з постачання товарів/послуг вважається дата, яка припадає на податковий період, протягом якого відбувається будь-яка з подій, що сталася раніше:
…б) дата відвантаження товарів, а в разі експорту товарів – дата оформлення митної декларації, що засвідчує факт перетинання митного кордону України, оформлена відповідно до вимог митного законодавства…
187.11. Попередня (авансова) оплата вартості товарів, що вивозяться за межі митної території України чи ввозяться на митну територію України, не змінює значення сум податку, які відносяться до податкового кредиту або податкових зобов'язань платника податку, такого експортера або імпортера.»
Таким чином, дата виникнення податкових зобов'язань в даному випадку – дата відвантаження товарів, дата оформлення митної декларації, що засвідчує факт перетинання митного кордону.
Приклад 2. ТОВ платник ПДВ експортує свою готову продукцію за кордон. При оформленні документів по експортній операції на одній з ВМД вказано:
ТОВ виписало податкову накладну по даті ПМК.
Правильно: податкову накладну в цьому випадку треба складати датою ОНП – 02.05.2025
ДПС роз'яснює, що згідно з част. 5 ст. 255 Митного кодексу України (далі – МКУ) митне оформлення вважається завершеним після виконання всіх митних формальностей, визначених МКУ відповідно до заявленого митного режиму, що засвідчується митним органом шляхом проставлення відповідних митних забезпечень (у тому числі за допомогою інформаційних технологій), інших відміток на митній декларації або документі, який відповідно до законодавства її замінює, а також на товаросупровідних та товарно-транспортних документах у разі їх подання на паперовому носії.
Але в даному випадку, як в електронному вигляді, так і в паперовому виходить, що є дві такі дати, які можуть бути зазначені під митним контролем і особиста номерна печатка.
Отже, ми дивимось на позицію ДПС, яка нам говорить, що датою виникнення податкових зобов'язань з ПДВ є дата оформлення, але нам точно треба знати, яка з тих двох дат. І пояснення звучить таким чином:
Завершення процедури митного оформлення фіксується відбитком особистої номерної печатки, що засвідчує факт перетинання митного кордону, а в разі електронного декларування за наявності внесеної до неї (до цієї електронної декларації) особою митного органу, яка завершила митне оформлення, відмітки про завершення митного оформлення.
Тобто потрібна саме ця відмітка, що завершення митного оформлення відбулось повноцінно.
Згідно з пунктом 187.1 ПКУ з метою визначення дати виникнення податкового зобов'язання ПДВ в разі експорту товарів датою оформлення митної декларації вважається дата завершення процедури митного оформлення, яка визначається за фактом проставлення посадовою особою митного органу особисто номерної печатки. Або за допомогою електронного цифрового підписа посадова особа теж може засвідчити, що декларація вже повністю пройшла всі етапи і відбулось замитнення.
Що стосується курсу НБУ, читаємо пояснення:
На дату виникнення податкового зобов'язання експортер складає податкову накладну за урахуванням офіційного курсу гривні до іноземних валют, який встановлено НБУ в попередній робочий день.
Це означає, що курс встановлений в попередній робочий день. В цьому випадку це 2 травня – дата, яка проставлена в вантажній митній декларації біля позначки ОНП і дата, щодо якої ми маємо курс на сайті НБУ, він встановлений на 2 травня, тобто на поточний день.
Приклад 3. ТОВ відвантажило готову продукцію на умовах постачання FCA (умови ІНКОТЕРМС) на експорт 09 квітня 2025 р. ВМД була оформлена 10 квітня 2025 р. ТОВ використало для відображення доходу курс НБУ на 9 квітня, тобто на дату відвантаження товару.
Довідково: за умовами FCА продавець здійснює постачання товару, який пройшов митне очищення для експорту, шляхом передання призначеному покупцем перевізнику у названому місці. ТОВ передає ризики в пункті, де буде завантажуватись перевізник, найнятий покупцем, а також має провести всі необхідні експортні процедури.
Правильно: дата реалізації не завжди співпадає з датою оформлення ВМД. Для дати реалізації в бухобліку працюють умови постачання та норми НП(С)БО 15
Дохід (виручка) від реалізації продукції (товарів, інших активів) визнається в разі наявності всіх наведених нижче умов:
Якщо за договором підприємство може отримувати від покупця оплату відразу після передачі товару перевізнику, то дата передачі перевізнику дорівнює даті реалізації. Якщо ж право на отримання оплати за поставлений товар настає тільки після експортного замитнення, то дата реалізації дорівнює даті завершення митного оформлення.
В нас це 10 квітня, тож ми читаємо норми НП(С)БО 15 щодо визначення того, що в нас є доходом, коли ми визначаємо дохід і читаємо правила Інкотермс. Тобто в міжнародних договорах ці правила нам будуть визначати іноді нашу дату доходу.
Базою оподаткування відповідно до ПКУ, при операціях з вивезення товарів за межі митної території, є договірна контрактна вартість таких товарів, зазначена в митній декларації. Інформація зазначена в графі 42 ВМД. Ці дані використовуються для заповнення рядку 2.1 і 2.2 декларації з ПДВ.
Також зустрічаються помилки, що стосуються виписки розрахунку коригування і повернення товарів.
Приклад 4. Завод виготовляє обладнання (станки) і експортує його. 25.03.202510 вагонів перетнули кордон (цей факт підтверджується ВМД). Покупець оглянув обладнання, і підписав акт приймання передачі тільки 7 станків 30.03.25 року. Решта станків потребує доробки і стоїть на зберіганні. Як цю операцію розцінювати з боку ПДВ? 25.03.25 за курсом НБУ на цю дату виписана ПН на 10 станків, а фактично замовник прийняв тільки 7. Виписали РК на три станки, які замовник не прийняв.
Правильно: якщо усі 10 станків перетнули кордон, тобто вивезені у режимі експорту, що підтверджується ВМД, то дійсно має бути виписано податкову накладну на 10 станків
ПН на експорт виписується дійсно по курсу НБУ, який діє на дату її оформлення.
А от виписувати РК в цьому випадку не потрібно.
Що стосується імпорту і використання пільг, це помилки щодо пільгування деяких груп товарів, пільга щодо мита привезені і щодо ПДВ. Є норма п. 871, пр. 2 розд. ХХ ПКУ, яка введена тимчасово, на період дії воєнного стану в Україні. Вона діє до 1 січня 2026 року. І при ввезенні деяких груп товарів при розмитненні ці товари не оподатковуються ПДВ (є пільга). Але коли ми продаємо ці товари на території України, то ми застосовуємо звичайну ставку ПДВ 20%. Тобто дуже чітко треба дивитись на те, щодо чого конкретно ми застосовуємо пільгу.
Якщо вона є при ввезенні, це ще не факт, що на продаж по території України ця пільга теж в нас зберігається. Тому треба уважно перевіряти, на що розповсюджуються пільги.
Приклад 5. ТОВ – платник ПДВ закупив сонячні панелі (код 8541430000). При імпорті були застосовані пільги до сплати ПДВ і мита. По території України ТОВ продає вказані товари також із застосуванням пільги з ПДВ.
Правильно: йдеться про застосування пільги за п. 871 пр. 2 р. ХХ ПКУ. Ця пільга діє тільки на імпорт
На території України ТОВ має здійснювати продажі із застосуванням ставки ПДВ 20%.
Що стосується неплатників ПДВ, самі розповсюджені помилки – взагалі не помічати необхідність нарахування ПДВ.
Приклад 6. ТОВ не є платником ПДВ (Резидент Дія Сіті) отримує послуги від нерезидента – громадянина України, який має податкове резидентство Англії. ТОВ не нараховує і відповідно не декларує ПДВ на імпорт послуг.
Правильно: згідно з п.п. 14.1.213 ПКУ, у разі якщо фізична особа має місце проживання також в іноземній державі, вона вважається резидентом, якщо така особа має місце постійного проживання в Україні; якщо особа має місце постійного проживання також в іноземній державі, вона вважається резидентом, якщо має більш тісні особисті чи економічні зв'язки (центр життєвих інтересів) в Україні. У разі якщо державу, в якій фізична особа має центр життєвих інтересів, не можна визначити, або якщо фізична особа не має місця постійного проживання у жодній з держав, вона вважається резидентом, якщо перебуває в Україні не менше 183 днів (включаючи день приїзду та від'їзду) протягом періоду або періодів податкового року
Виходячи з цього, дійсно, наявність зареєстрованого резидентства іншої країни слід розглядати як той факт, що фізична особа має в цій державі центр життєвих інтересів. Тому таку особу слід вважати нерезидентом.
У разі, якщо отримані послуги відносяться до таких, за якими згідно зі ст. 186 ПКУ місце постачання є митна територія України – потрібно складати та реєструвати ПН на послуги від нерезидента.
Що стосується безкоштовної передачі програмного забезпечення і що стосується ПДВ, нас не має вводити в оману те, що передача є безкоштовна. Необхідно дивитись на те, що є таке поняття, як постачання електронних послуг і як визначається база оподаткування при постачанні таких послуг.
Приклад 7. ТОВ безкоштовно передає покупцю в Україні файли апгрейду програмного забезпечення (посилання на ресурс). Для цього від нерезидента-постачальника буде отримано безкоштовно посилання на цей лінк. ТОВ не стало нараховувати ПДВ на це безкоштовне отримання від нерезидента, а також не нараховує ПДВ при безкоштовній передачі цього апгрейду покупцю.
Правильно: постачання оновлень ПЗ за визначенням п. 14.1.565 ПКУ є постачанням електронних послуг. Місцем постачання таких послуг є місце реєстрації покупця за визначенням п. 186.31 ПКУ
База оподаткування при постачанні послуг визначається:
1. При отриманні послуг від нерезидента – за ст. 190 ПКУ:
190.2. Для послуг, які постачаються нерезидентами на митній території України, базою оподаткування є договірна (контрактна) вартість таких послуг з урахуванням податків та зборів, за винятком податку на додану вартість, що включаються до ціни постачання відповідно до законодавства. Визначена вартість перераховується в національну валюту за валютним (обмінним) курсом Національного банку України на дату виникнення податкових зобов'язань. У разі отримання послуг від нерезидентів без їх оплати база оподаткування визначається, виходячи із звичайних цін на такі послуги без урахування податку.
2. При постачанні на території України – за ст. 188 ПКУ:
188.1. ...При цьому база оподаткування операцій з постачання товарів/послуг не може бути нижче ціни придбання таких товарів/послуг, база оподаткування операцій з постачання самостійно виготовлених товарів/послуг не може бути нижче звичайних цін, ...
Отже, при отриманні безоплатного ПЗ від нерезидента у ТОВ має бути складена ПН на послуги нерезидента, виходячи зі звичайної ціни на такі послуги.
При безоплатній передачі на резидента цього ПЗ – мають бути складені 2 ПН:
Приклад 8. ТОВ отримує ключ до активації програмного продукту від постачальника-нерезидента. ТОВ не зареєструвало ПН, бо вважає, що податкові зобовʼязання та вхідний податковий кредит не виникають, оскільки ПО було розроблено не на території України.
Правильно: відповідно до пп. «б» п. 185.1 ПКУ об'єктом оподаткування є операції платників податку з постачання послуг, місце постачання яких розташоване на митній території України, відповідно до статті 186 ПКУ
Тобто, ПДВ слід нараховувати тільки у тому разі, якщо місцем надання послуг вважається територія України.
Що стосується послуг з надання доступу до програмного продукту, то такі послуги відповідно до п. 14.565 ПКУ вважаються електронними послугами. Місцем постачання електронних послуг вважається місце реєстрації їх отримувача (відповідно до п. 186.31 ПКУ).
Тобто, оскільки отримувач послуг резидент, то на такі послуги потрібно нарахувати ПДВ і виписати ПН, по якій визначаються як податкові зобов’язання, так і податковий кредит.
Статті на тему:
Реєстрація ПН та РК – 2025: строки, штрафи
Режим експортного забезпечення ПДВ: оформлення ПН, РК та відображення у декларації з ПДВ
Критичність, термін якої виходить 04.11.2026, була надана Мінекономіки, а підтвердження тепер отримали від регіональної, працівників потрібно перебронювати, чи заново бронювати? І за скільки часу до закінчення терміну можна бронювати?
Воєнний стан і загальну мобілізацію продовжено до 29 січня 2027 року. Водночас деякі вчителі могли отримати сповіщення про те, що їхню відстрочку не продовжено автоматично. Чинна відстрочка залишається дійсною до 30 жовтня включно, а після її завершення нову можна оформити в застосунку «Резерв+». Щоб уникнути проблем з автопродовженням надалі, педагогам варто перевірити категорію відстрочки та актуальність даних у системі АІКОМ 2
Мінекономіки продовжує розглядати можливість підвищення ПДВ на 1% для фінансування фонду компенсації збитків бізнесу, який постраждав від російських обстрілів. Водночас відомство готове обговорювати альтернативні джерела наповнення фонду. Його запуск планують на 2027 рік, а серед пріоритетів – залучення міжнародної фінансової допомоги. Чи запровадять додатковий відсоток ПДВ і як працюватиме механізм компенсацій?
ВРУ прийняла законопроєкт №15094, який передбачає суттєву трансформацію системи соціальної підтримки у ІІ читанні. Замість кількох видів допомоги планують запровадити єдину базову соціальну допомогу, орієнтовану на найуразливіші категорії населення. Документ також визначає нові підходи до розрахунку виплат, строків їх призначення та умов отримання. Нова модель запрацює вже з 2028 року
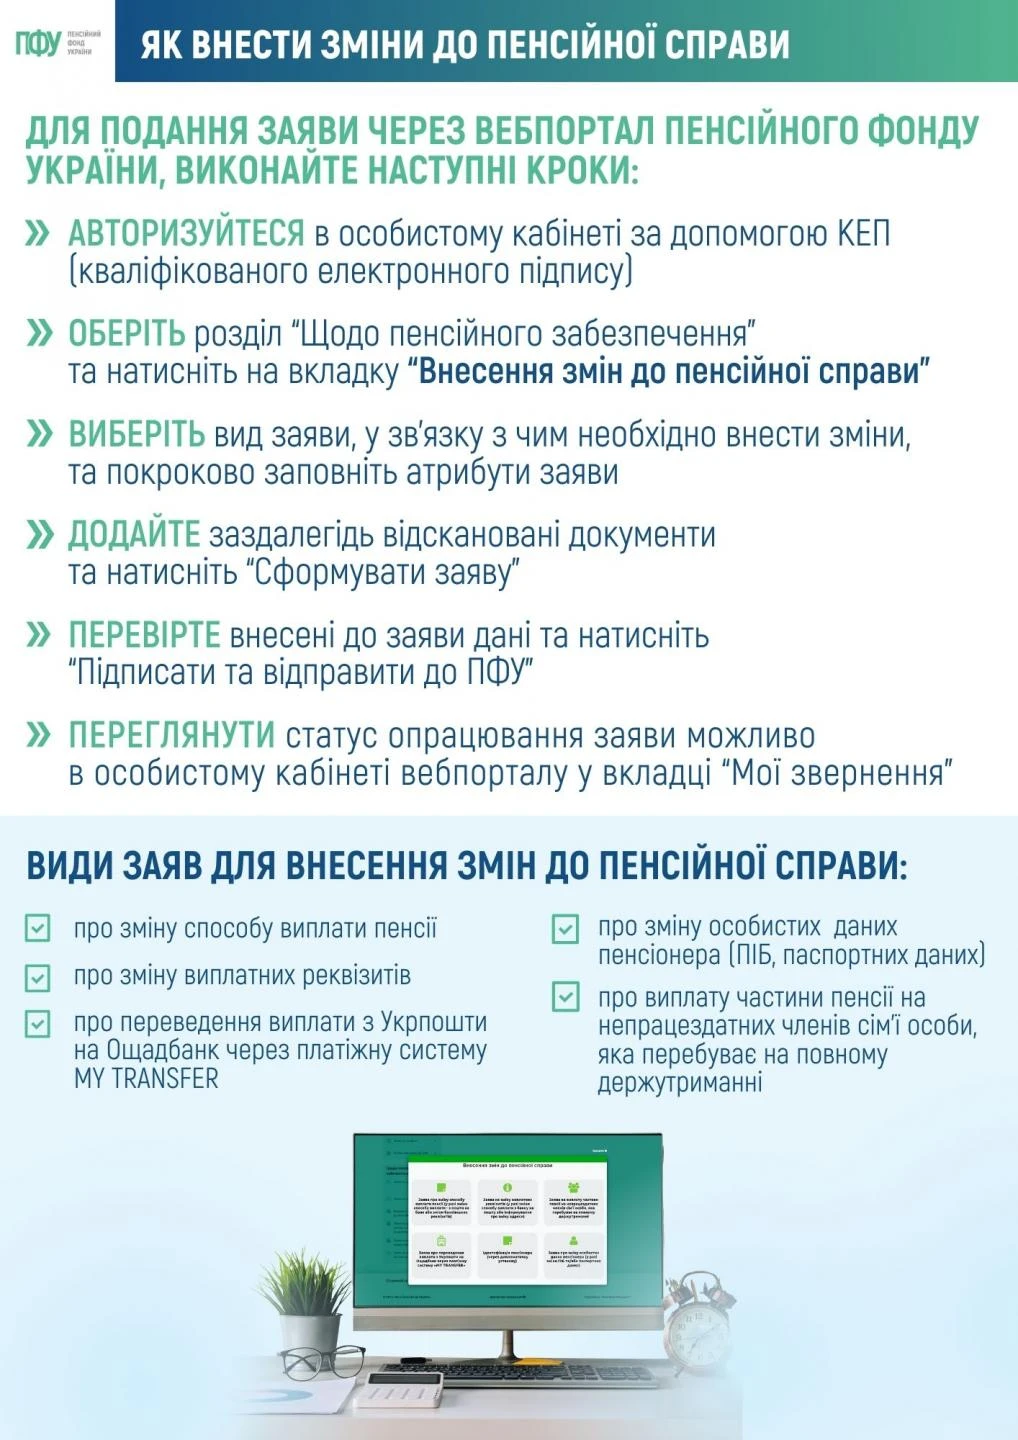
ПФУ надає можливість подати заяву про внесення змін до пенсійної справи онлайн через вебпортал із використанням КЕП. Такий формат дозволяє пенсіонерам оперативно оновлювати персональні дані, змінювати спосіб отримання пенсії або банківські реквізити без особистого відвідування сервісних центрів. Процедура є поетапною та передбачає заповнення електронної форми, додавання документів і підтвердження заяви цифровим підписом
Що таке вахтовий метод роботи та як його правильно запровадити на підприємстві. Розбираємо тривалість вахти, підсумований облік робочого часу, оплату праці, проживання і доставку працівників, обмеження для окремих категорій та покрокове документальне оформлення вахтового методу.
Якщо підприємство подало узагальнену інформацію про однотипні транспортні засоби у Заяві за формою №20-ОПП, а згодом відбулися зміни, потрібно правильно заповнити розділ 3. Порядок залежить від причини змін: придбання або продажу автомобілів, зміни їхнього місцезнаходження, стану чи права власності або змін щодо всіх транспортних засобів у групі. Розглянемо, який код ознаки надання інформації зазначати та як відображати такі зміни в заяві
Чи обов'язково подавати в податкову повідомлення про втрату та пошкодження документів, внаслідок воєнних дій ст. 44.5 ПКУ (через 5 днів, потім акт, висновки комісії через 10 днів). ТОВ на єдиному податку, без ПДВ, КВЕД 68.20. Чи можливо краще відновлювати документи без сповіщення податкової? Та якщо вже подали, то чи буде це на контролі податкової, з подальшою можливою перевіркою, після закінчення строків відновлення документів?
До 18 грудня підприємства, установи та організації повинні подати до ТЦК та СП інформацію про транспортні засоби, техніку та працівників, які ними керують або обслуговують. Такий обов’язок діє для всіх суб’єктів господарювання незалежно від форми власності. Якщо транспортних засобів немає, необхідно подати нульові відомості за встановленою формою. За неподання або прострочення звітності передбачені штрафи до 59 500 грн
Як правильно оформити номенклатуру справ бухгалтерії: хто відповідає за її розроблення та ведення, хто підписує і візує документ, чи потрібно його затверджувати. Розбираємо строки зберігання бухгалтерських документів, правила для електронних справ і наводимо зразок номенклатури справ бухгалтерії
Освітній омбудсмен опрацювала проєкт Трудового кодексу України №16010 та запропонувала зміни, які стосуються трудових прав педагогічних працівників. Серед ключових питань – норми робочого часу, оплата праці та тривалість відпусток, укладення строкових трудових договорів, дисциплінарна відповідальність і захист від мобінгу. Омбудсмен звернула увагу законодавців на ризики окремих положень проєкту, зокрема щодо роботи під час канікул, заміни догани письмовим попередженням і визначення одноразових дій як мобінгу
Наближаються строки подання Відомості про наявність і технічний стан транспортних засобів до ТЦК та СП, яку підприємства подають двічі на рік. У зв’язку з цим ми зібрали найактуальнішу інформацію щодо обов’язку звітування, особливо для підприємств, у яких відсутній власний транспорт або він перебуває в оренді. А також зібрали матеріали, які допоможуть заповнити Відомість у різних ситуаціях та правильно її подати
З 31 жовтня 2026 року в Україні продовжується автоматичне продовження відстрочки від мобілізації для окремих категорій громадян. Система «Резерв+» самостійно оновлюватиме дані тих, хто має законні підстави для відстрочки, без необхідності особистого звернення. Водночас, якщо підстави втрачено або інформація в реєстрах застаріла, автоматичне продовження не відбудеться – у таких випадках необхідно оновити дані через ЦНАП
Коли роботодавець може звільнити працівника за прогул, як зафіксувати відсутність і з’ясувати її причини? Розглядаємо порядок звільнення, поважні причини неявки, заборону звільнення працівників на територіях активних бойових дій та зарахування часу прогулу до стажу для щорічної відпустки
Воєнний стан в Україні продовжено до лютого 2027 року і більшість військовозобов'язаних, які мають відстрочку від призову, зіткнуться з необхідністю її продовження вже у листопаді. Адвокатка Дар'я Тарасенко наводить детальну інструкцію як це зробити
Чи можна подавати в ТЦК та СП Повідомлення про зміну облікових даних або/чи Повідомлення про призначення, звільнення керівника чи відповідальної особи за ведення військового обліку через FREDO?