

🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Гіг-контракт є цивільно – правовим договором. Щодо оподаткування винагороди за гіг-контрактом діє пільговий режим оподаткування ПДФО та ЄСВ. З огляду на специфіку оподаткування резиденти Дія Сіті мають особливості формування Податкового розрахунку ПДФО / ВЗ / ЄСВ та додатків до нього в частині винагороди та інших виплат гіг-спеціалісту. Про це все говоримо у статті
Резиденти Дія Сіті може залучати персонал як за трудовим договором, так і за гіг-контрактом. Надаючи перевагу гіг-контракту варто усвідомлювати, що це цивільно – правовий договір. А, отже, гіг-спеціаліст не є посадовою особою, не перебуває в штаті підприємства. На нього не поширюються дія Кодексу законів про працю (далі – КЗпП) чи Закону України від 15.11.1996 №504/96-ВР «Про відпустки».
При цьому, цивільно-правовий договір не вважається гіг-контрактом, якщо в ньому прямо не зазначено про укладення саме гіг-контракту.
З огляду на норми Закону України від 15.07.2021 №1667-ХІ «Про стимулювання розвитку цифрової економіки в Україні» (далі – Закон №1667) гіг-контракт є міксовим варіантом між трудовим та цивільно-правовим договором.
Гіг-контракт є цивільно-правовим договором, за яким гіг-спеціаліст зобов’язується виконувати роботи та / або надавати послуги згідно із завданнями резидента Дія Сіті як замовника, а резидент Дія Сіті зобов’язується оплачувати виконані роботи та / або надані послуги і забезпечувати гіг-спеціалістові належні умови для виконання робіт та / або надання послуг.
Разом з цим за гіг-контрактом передбачено надання соціальних гарантій (обмеження часу роботи на день та на тиждень, оплачувана перерва). Також гіг-спеціалістам гарантована оплати лікарняного та допомоги по вагітності та пологах.
Зверніть увагу, що гіг-спеціаліст може отримати допомогу по вагітності та пологах на підставі листка непрацездатності, але не може піти у доглядову відпустку за дитиною до 3-х років. Адже така відпустка надається виключно за трудовими договорами
Варто врахувати, що хоча гіг-контракт не є трудовим договором, проте до початку роботи гіг-спеціаліста резидент Дія Сіті має подати повідомлення про укладення гіг-контракту до ДПС згідно з постановою КМУ «Про порядок повідомлення Державній податковій службі та її територіальним органам про прийняття працівника на роботу/укладення гіг-контракту» від 17.06.2015 №413. Це пряма норма ч. 1 ст. 23 Закону №1667.
В гіг-контракті визначають:
Послуги (роботи), що надаються (виконуються) за гіг-контрактом, можуть полягати у виконанні функцій певної посади, зокрема функцій головного інженера, відповідальної особи, яка організовує роботу, пов’язану із захистом персональних даних під час їх оброблення (п. 6 ст. 17 Закону №1667). При цьому гіг-спеціаліст не перебуває у штаті підприємства.
Винагорода гіг-спеціаліста
За виконані протягом місяця роботи чи надані послуги гіг-спеціалісту виплачується винагорода. Розмір винагороди за гіг-контрактом може встановлюватися за період або розраховуватися залежно від обсягу виконаних робіт (наданих послуг) чи кількості часу, витраченого на їх виконання (надання). Можливо визначати розмір винагороди в іноземній валюті.
Час від часу виникає питання:
Чи можна виплачувати гіг-спеціалісту премію, приміром за оперативне виконання завдання?
Звісно можливо. Але буде виникати питання ставки ПДФО та нарахування ЄСВ. В цій ситуації варто звернути увагу на норму ч. 2 ст. 19 Закону №1667. Гіг-контракт може передбачати збільшення розміру винагороди за гіг-контрактом, за умови досягнення певних показників якості та інших характеристик виконаних робіт (наданих послуг), їх дострокового виконання (надання) тощо.
Оплачувана перерва
Гіг-спеціаліст має право на щорічну оплачувану перерву у виконанні робіт (наданні послуг) тривалістю 17 робочих днів, якщо гіг-контрактом не визначено більшу тривалість такої перерви (ч. 4 п. 2 ст. 21 Закону №1667).
Право на щорічну оплачувану перерву у виконанні робіт (наданні послуг) виникає після спливу шести безперервних місяців виконання робіт (надання послуг) за гіг-контрактом, якщо гіг-контрактом не визначено коротший строк. Щорічна оплачувана перерва у виконанні робіт (наданні послуг) на розсуд гіг-спеціаліста може бути поділена на частини будь-якої тривалості.
Зверніть увагу, щорічна оплачувана перерва - це час відпочинку у виконанні робіт чи наданні послуг
Витрати, пов’язані з оплатою щорічної оплачуваної перерви у виконанні робіт чи наданні послуг, здійснюються за рахунок коштів резидента Дія Сіті у порядку, визначеному гіг-контрактом. За відсутності домовленості сторін гіг-контракту щодо розміру поденної винагороди гіг-спеціаліста вважається, що сторони погодили мінімальний розмір такої винагороди, який обчислюється шляхом ділення щомісячної винагороди, визначеної гіг-контрактом, на 21. Значення поденної винагороди використовуються виключно для цілей розрахунку компенсаційних та інших виплат, якщо інше не передбачено гіг-контрактом.
Розмір винагороди за місяць складає 75000,00 грн.
Поденна винагорода для оплати щорічної оплачуваної перерви дорівнює 3571,43 грн (75000,00 : 21). Відповідно сума щорічної оплачуваної перерви складатиме 60741,31 грн (3571,43 х 17).
Чи потрібно складати акт виконаних робіт, чи наданих послуг
Саме це питання доволі часто виникає у бухгалтерів. В п. 8 ст. 20 Закону №1667 зазначено, якщо інше не передбачено гіг-контрактом, факт виконання робіт (надання послуг) за гіг-контрактом підтверджується звітними документами, сформованими резидентом Дія Сіті в інформаційно-комунікаційній системі (програмному забезпеченні), що забезпечує збереження та облік інформації про виконані роботи (надані послуги), і не потребує складення додаткових актів чи інших документів за умови оплати виконаних робіт (наданих послуг), що підтверджується відповідними документами про оплату. Разом з цим, не деталізовано зміст таких звітних документів.
Враховуючи те, що бухгалтеру для проведення в бухобліку потрібен не просто звітний документ, а первинний документ. Адже підставою для бухгалтерського обліку господарських операцій є первинні документи (ст. 9 Закону України від 16.07.1999 №996-XIV «Про бухгалтерський облік та фінансову звітність в Україні»).
З огляду на це, формат підтвердження виконання робіт чи надання послуг може бути дійсно різним, приміром акти, звіти тощо.
Але ці документи мають містити обов’язкові реквізити первинного документа, а саме:
З 1 квітня 2026 року можливо оформлювати односторонній документ без підпис замовника. При найми, якщо таки первинний документ містить інформацію про дату (період) надання послуг, виконання робіт та за умови що такий порядок документування господарських операцій передбачено договором, укладеним у письмовій формі, і такі господарські операції відображаються у бухгалтерському обліку в періоді їх здійснення. Таким документом може бути як акт, так і рахунок – фактура (інвойс).
На думку Мінфіну, оформлений належним чином рахунок-фактура (інвойс) може бути підставою для відображення в бухгалтерському обліку господарської операції з постачання товарів, робіт (послуг) без складання акта приймання-передачі тільки у разі його оплати, що підтверджується відповідними документами. Документами, що підтверджують оплату, можуть бути платіжне доручення, розрахунковий чек, касовий чек, розрахункова квитанція, виписка з карткового рахунку, квитанція до прибуткового касового ордера тощо (лист Мінфіну від 31.03.2017 №6964/10/26-15-14-05-04-22).
Забезпечення гіг-спеціаліста технікою
Резидент Дія Сіті забезпечує гіг-спеціаліста обладнанням та іншими засобами, необхідними для виконання робіт (надання послуг), якщо інше не передбачено гіг-контрактом (п. 6 ст. 20 Закону №1667).
На думку ДПС (ІПК ДПС від 02.06.2025 №3005/ІПК/99-00-24-03-03 ІПК) вартість обладнання та інших засобів, необхідних для виконання робіт (надання послуг), яке надається працівнику резидентом Дія Сіті відповідно до трудового договору (контракту), не включається до загального місячного (річного) оподатковуваного доходу платника податку, тобто не оподатковується ПДФО та військовим збором. А от у разі якщо обладнання та інші засоби, необхідні для виконання робіт (надання послуг), надається резидентом Дія Сіті гіг-спеціалісту в межах гіг-контракту, то вартість такого обладнання включається до загального місячного (річного) оподатковуваного доходу платника податку як додаткове благо та оподатковується ПДФО та військовим збором за загальними правилами, встановленими для платників податків – фізичних осіб.
Чи можна скерувати у відрядження гіг-спеціаліста
Ні, направити у відрядження можна лише працівників підприємства, які працюють за трудовим договором. Гарантії відрядженим за ст. 121 КЗпП передбачено для найманих працівників.
Тут доречно згадати, що гіг-контракт – це ЦПД. Але може так статися, що в рамках гіг-контракту виникає необхідність відвідування гіг-спеціалістом конференцій, виставок, інших заходів. Компенсувати понесені витрати резидент Дія Сіті не зобов’язаний. Разом з цим компенсація таких витрат може бути за гіг-контрактом закладена у складі винагороди.
Якщо резидентом Дія Сіті за дорученням гіг-спеціаліста та за рахунок винагороди такого гіг-спеціаліста здійснюється оплата витрат, пов’язаних з переїздами та проживанням, то дохід у вигляді винагороди оподатковується 5% ПДФО.
Якщо резидентом Дія Сіті здійснюється компенсація зазначених витрат, то сума такої компенсації включається до загального місячного (річного) оподатковуваного доходу платника податків як додаткове благо (лист ДПСУ від 24.04.2024 №2301/ІПК/99-00-24-03-03).
Для резидентів Дія Сіті, що одночасно не є резидентами Дефенс Сіті, передбачено низка податкових пільг, серед іншого пільгова ставка ПДФО 5% та сплата ЄСВ у розмірі мінімального страхового внеску. У 2026 році – 1902,34 грн.
Пільгове оподаткування можливо застосувати не до всіх доходів, а виключно до:
а) заробітної плати;
б) винагороди за гіг-контрактом, укладеним у порядку, передбаченому Законом №1667, у тому числі винагороди за створення та перехід прав на твори, створені за замовленням;
в) авторської винагороди за створення службового твору та перехід прав на службові твори.
Це передбачено в пп. «а» – «в» пп. 170.14 - 1.2 Податкового кодексу України (далі – ПКУ) та пп. 14-1 ст. 8 Закону України від 08.07.2010 №2464-VI «Про збір та облік єдиного внеску на загальнообов’язкове державне соціальне страхування» (далі – Закон №2464).
До решта виплат діє звичайна ставка ПДФО 18% та відповідна ставка ЄСВ – 22% чи 8,41%. При найми тих, що не звільненими від оподаткування.
Нагадаємо, що право на пільговий режим оподаткування виникає у підприємства, що внесене до Реєстру резидентів Дія Сіті з місяця, наступного за набуттям статусу. В місяці набуття статусу резидента Дія Сіті діє звичайний порядок оподаткування.
Приміром, статус резидента Дія Сіті набуто в липня 2026 року. В липні діє звичайний порядок нарахування ПДФО та ЄСВ із суми винагороди. З серпня 2026 року вже можливо нараховувати ПДФО за ставкою 5% та ЄСВ у розмірі мінімального страхового внеску.
Важливою умовою пільгового нарахування ПДФО та ЄСВ є відповідність у календарному місяці вимогам, визначеним пп. 2, 3 ч. 1, п. 10 ч. 2 ст. 5 Закону №1667, а саме: кількість працівників та гіг-спеціалістів не менше 9 та розмір середньомісячної заробітної плати або винагороди залученим працівникам та гіг-спеціалістам не менше, ніж еквівалент 1200 євро за офіційним курсом гривні щодо євро, встановленим НБУ станом на перше число відповідного календарного місяця.
Для ЄСВ ще важливо відсутність податкового богу більш як 30 днів загальною сумою 10 мінімальних заробітних плат (виходячи з розміру мінімальної заробітної плати, встановленої на 1 січня поточного календарного року).
Для новостворених компаній – резидентів Дія Сіті (стартапів) передбачено можливість застосування пільгового оподаткування при дотриманні однієї із вимог ст. 5 Закону № 1667.
До 31 грудня календарного року, наступного за календарним роком, у якому податковий агент набув статусу резидента Дія Сіті стартапи можуть нараховувати на винагороду працівників ЄСВ в розмірі мінімального страхового внеску та утримувати із винагороди ПДФО за ставкою 5%, в місяці коли не виконується вимога до середньооблікової кількості працівників. Водночас має виконувати вимоги до середньої місячної винагороди і відсутності податкового боргу (ч. 2 п. 14-1 ст. 8 Закону №2464 та пп. 170.14-1.6 ПКУ).
Увага! Пільгове оподаткування з ПДФО та ЄСВ застосовується стартапами у разі, коли за місяць кількість спеціалістів менша 9, але обов’язково дотримано зарплатний критерій – 1200 євро за офіційним курсом гривні щодо євро, встановленим НБУ станом на перше число відповідного календарного місяця.
При заповненні заголовної частини Податкового розрахунку у рядку 085 резидент Дія Сіті проставляє помітку про свій статус.
При формуванні показників рядків 091 - 111 заголовної частини Податкового розрахунку гіг-спеціалісти не враховуються. Адже гіг-контракт є цивільно – правовою угодою.
В Д5 відображаються відомості про початок та завершення гіг-контракту в графі 10. Категорія особи в графі 07 – 3.
В Д1 гіг-спеціаліста відображають за кодом застрахованої особи «83», гіг-спеціаліста з інвалідністю «82».
В 4ДФ – загальна ознака доходу гіг-спеціаліста «102».
Допомога по тимчасовій непрацездатності гіг-спеціаліста в 4ДФ відображається за ознакою доходу «127», допомога та вагітності та пологах «128».
В місяці відповідності критеріям ставка з винагороди за гіг-контрактом утримується ПДФО за ставкою 5%, військовий збір 5%. На суму винагороди нараховується ЄСВ коштом страхувальника у розмірі мінімального внеску 1902,34 грн (8647,00 х 22%).
03.08.2026 укладений гіг-контракт. Винагорода за місяць – 90000,00 грн. В серпні 2026 року резидент Дія Сіті відповідає всім критеріям ст. 5 Закону №1667.
Напередодні допуску гіг-спеціаліста до роботи надається повідомлення.
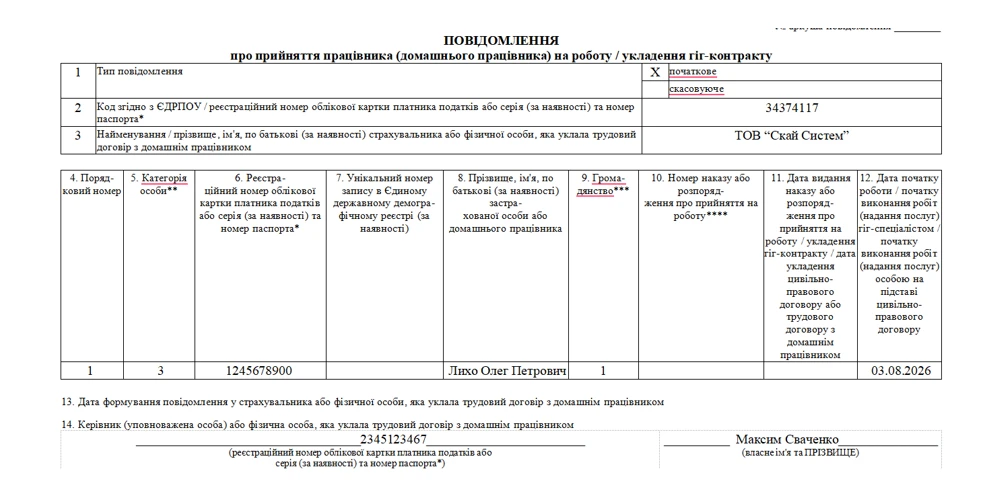
В Д5 серпня відображається початок цивільно – правових відносин (гіг - контракту).
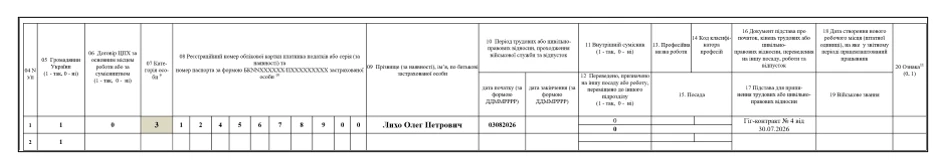
В Д1 липня формується рядок по гіг-спеціалісту з КЗО «83».
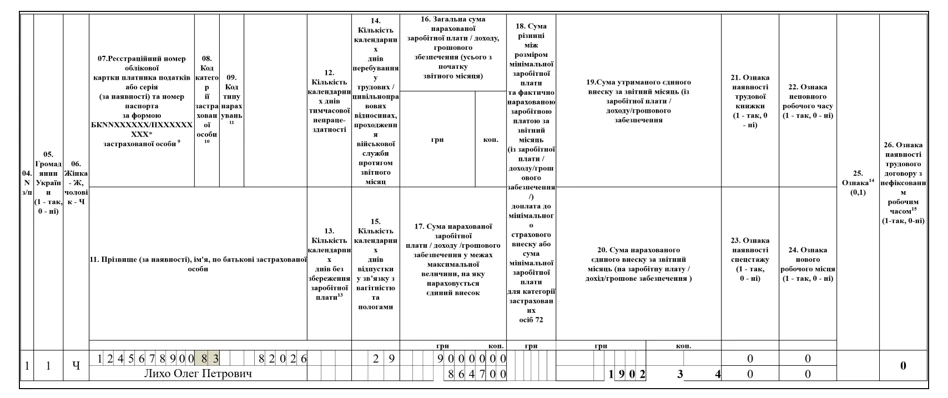
В 4ДФ серпня відображається нарахування та виплату винагороди та податків (графи 3а/3, 4а4 5а/5). Гіг-спеціаліста потрібно зазначити в рядку 05. В графі 7 початок гіг-контракту не відображається.
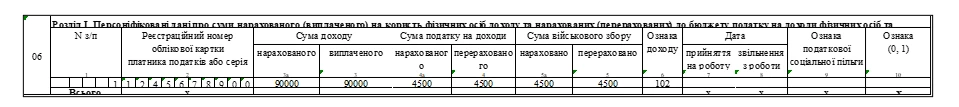
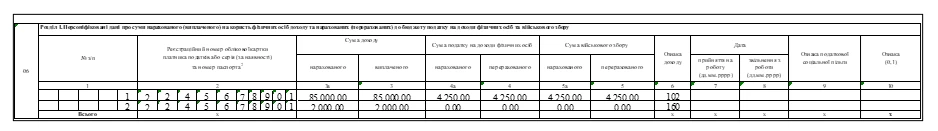
В липні 2026 року працівниці нарахована винагорода – 85000,00 грн та надано подарунок до дня народження в сумі 2000,00 грн. В липні 2026 року резидент Дія Сіті відповідає всім критеріям ст. 5 Закону №1667.
В Д1 липня відображається тільки винагорода. Подарунок гіг-спеціалісту не є базою нарахування ЄСВ.
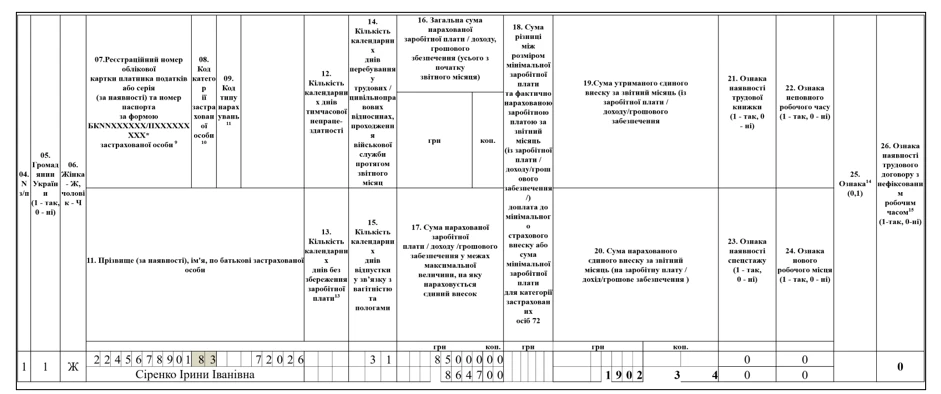
В 4 ДФ липня окремим рядками відображають винагороду та подарунок.
Відповідно до пп. 165.1.39 ПКУ не підлягають оподаткуванню подарунок в частині, що не перевищує 25% мінімальної заробітної плати, встановленої на 1 січня звітного року. В 2026 році це 2161,75 грн на місяць. В 4ДФ ознака доходу «160».
Гіг-спеціаліста потрібно зазначити в рядку 05.
В липні 2026 року укладений договір добровільного медичного страхування на 1 рік на користь гіг-спеціаліста. Згідно із договором проведена оплата липні на суму 15000,00 грн. Винагорода за місяць – 45000,00 грн. В липні 2026 року резидент Дія Сіті відповідає всім критеріям ст. 5 Закону №1667.
В Д1 липня відображається тільки винагорода. Внесок за договором добровільного медичного страхування гіг-спеціалісту не є базою нарахування ЄСВ.
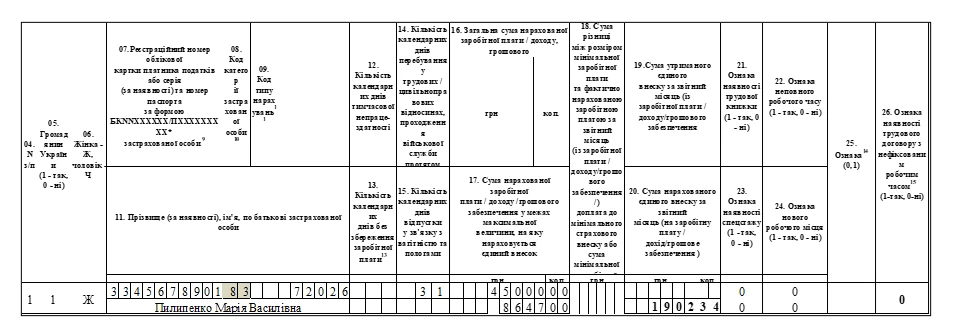
Відповідно до пп. «г» пп. 164.2.18 ПКУ не оподатковується ПДФОсума внесків, що сплачується резидентом Дія Сіті за свій рахунок за договором добровільного медичного страхування гіг-спеціаліста в межах 30 % нарахованої винагороди такому гіг-спеціалісту.
Розраховуємо 30% межу: 45000,00 × 30% = 13500,00 грн.
Розраховуємо базу оподаткування ПДФО: (15000,00 – 13500,00) × 1,219512 = 1829,27 грн.
ПДФО: 1829,27 × 18% = 329,27 грн.
Військовий збір: 1500,00 × 5% = 75,00 грн.
В 4ДФ внески за договором добровільного медичного страхування відображаються за ознак доходу «204».
В 4ДФ липня окремими рядками відображають винагороду та дохід у вигляді внесків за договором добровільного медичного страхування.
Зверніть увагу! На практиці аби скористатися правом на зменшення бази нарахування ПДФО на суму внесків договір добровільного медичного страхування має відповідати вимогам пп. 14.1.52-1 ПКУ.
Відповідно до пп. 14.1.52-1 ПКУ договір добровільного медичного страхування – це договір страхування, який передбачає страхову виплату, що здійснюється закладам охорони здоров’я у разі настання страхового випадку, пов’язаного із хворобою застрахованої особи або нещасним випадком. Такий договір має також передбачати мінімальний строк його дії один рік та повернення страхових платежів виключно страхувальнику при достроковому розірванні договору.
Якщо строк дії договору добровільного медичного страхування, укладеного між резидентом Дія Сіті та страховою компанією, не змінюється (строк дії один рік), але зі списку гіг-спеціалістів, на яких поширюється зазначений договір, виключаються гіг-спеціалісти та на їх місце включаються нові гіг-спеціалісти, то такі зміни не впливають на дію вказаного договору, а отже резидент Дія Сіті має право застосовувати при оподаткуванні доходу у вигляді страхових внесків норми пп. «г» пп. 164.2.16 ПКУ (лист ДПС від 18.09.2025 № 5025/ІПК/99-00-24-03-03).
19.08.2026 резидент Дія Сіті розірвав гіг-контракт з гіг-спеціалістом та прийняв його в штат на посаду аналітик програмного забезпечення (2131.2) за трудовим договором за основним місцем роботи з 20.08.2026 року. В серпні 2026 року резидент Дія Сіті відповідає всім критеріям ст. 5 Закону №1667.
Винагорода за гіг-контрактом – 35000,00 грн, заробітна плата – 37 000,00 грн.
Напередодні допуску гіг-спеціаліста до роботи надається повідомлення.
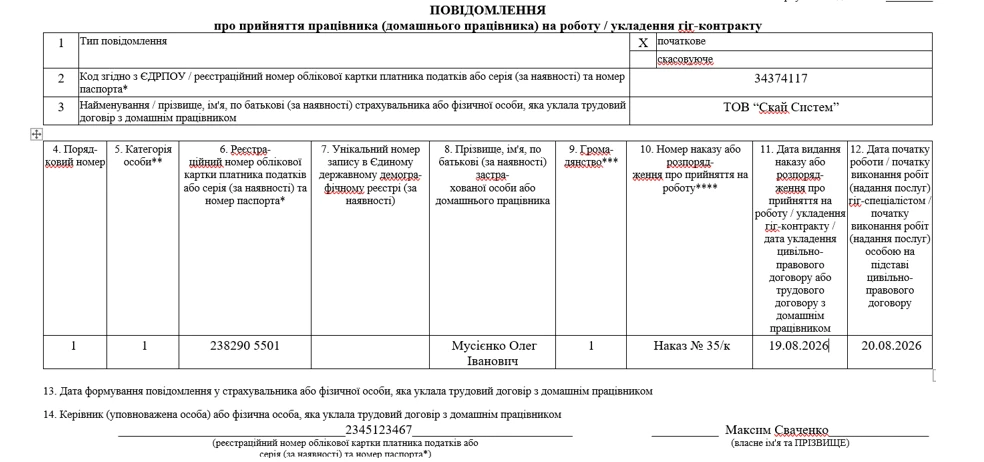
В Д5 серпня відображається завершення цивільно – правових відносин (гіг - контракту) та початок трудових відносин.
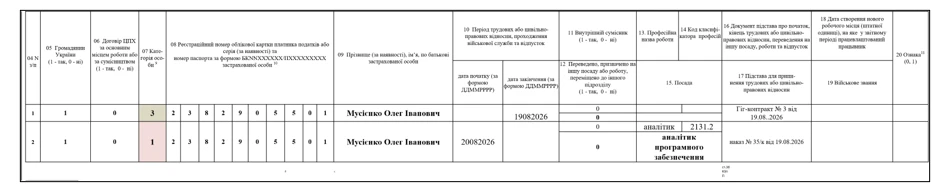
В Д1 серпня формуються два окремі рядки: рядок по гіг-спеціалісту з КЗО «83» та по працівнику із КЗО «1». В такій ситуації стосовно такої фізичної особи ЄСВ нараховується окремо на суму винагороди при розірванні гіг-контракту – у розмірі мінімального страхового внеску та на суму заробітної плати при укладенні трудового договору – у розмірі мінімального страхового внеску (ЗІР, категорія 201.04.01).
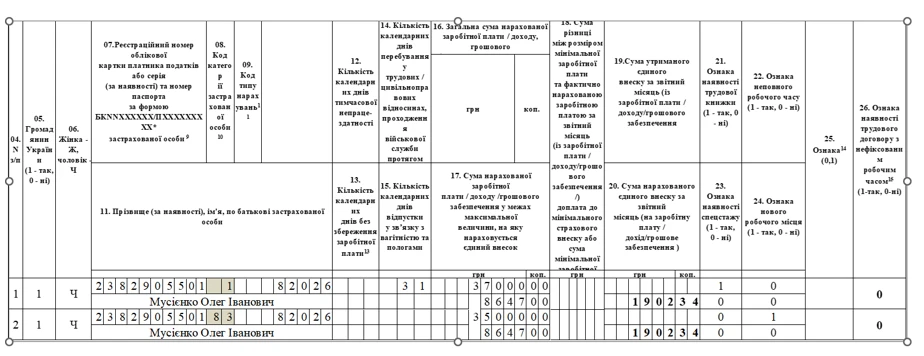
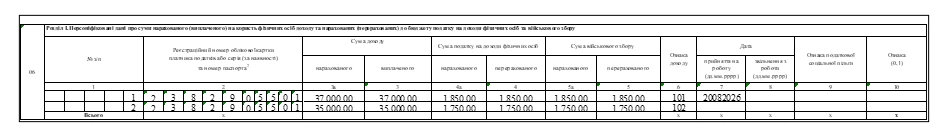
В 4ДФ серпня відображається окремими рядками нарахування та виплату винагороди, заробітної плати та податків (графи 3а/3, 4а4 5а/5). Гіг-спеціаліста потрібно зазначити в рядку 05, а працівника в рядку 04. В графі 7 відображається початок трудових відносин, в графі 08 завершення гіг-контракту не відображається.
Розмір винагороди за гіг-контрактом – 85000,00 грн.
Гіг-спеціалісту за серпень 2026 року нараховано винагорода за виконану роботу – 30000,00 грн та щорічна оплачувана перерва – 68809, 50 грн (85000,00 : 21 х 17). В серпні 2026 року резидент Дія Сіті відповідає всім критеріям ст. 5 Закону №1667.
На думку ДПС оскільки дохід у вигляді щорічної оплачуваної перерви, яка згідно з гіг-контрактом укладена між гіг-спеціалістом та резидентом Дія Сіті у порядку передбаченому Законом № 1667, не є складовою винагороди за виконання гіг-спеціалістом роботи (надання послуг), то такий дохід не є базою нарахування ЄСВ.
Отже, в Д1 серпня відображатиметься лише винагорода за гіг-контрактом.
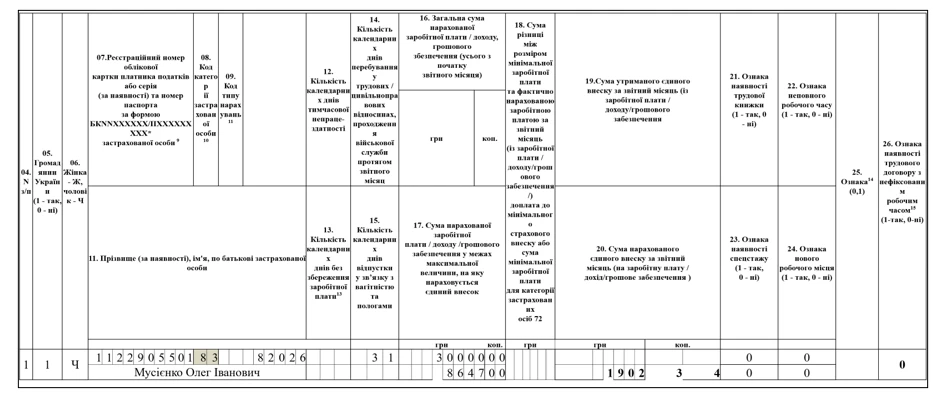
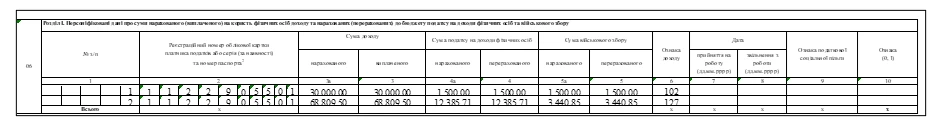
З огляду на те, що оплачувана перерва не є винагородою, на думку ДПС виплата резидентом Дія Сіті гіг-спеціалісту щорічної оплачуваної перерви оподатковується за ставкою ПДФО 18%, а не 5% як передбачено для винагороди за гіг-контрактом.
В 4ДФ серпня формуємо два рядки по гіг-спеціалісту: на суму винагороди та суму оплачуваної перерви.
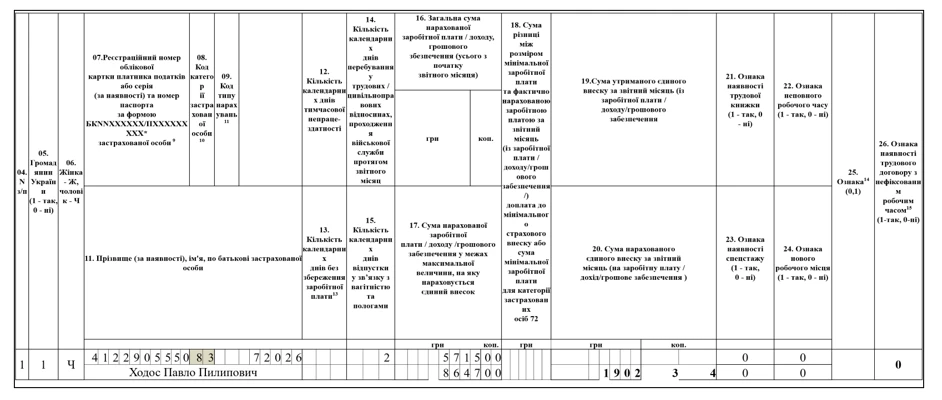
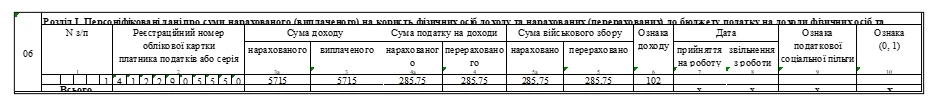
Гіг-контракт укладений 30.07.2026. Винагорода на місяць – 60000,00 грн. Нараховано винагорода за фактичний час виконання робіт – 5715,00 грн. В липні 2026 року резидент Дія Сіті відповідає всім критеріям ст. 5 Закону №1667.
В Д5 липня відображається початок цивільно – правових відносин (гіг - контракту).
В Д1 липня відображається винагорода за місяць. Якщо сума нарахованої винагороди у місяці відповідності вимогам ст.5 Закону № 1667 дотримані, то ЄСВ сплачується у розмірі мінімального страхового внеску. Тут аналогія до ситуації із зарплатою в місяці прийняття чи звільнення (ЗІР, категорія 201.04.01).
В 4ДФ липня відображається винагорода та податки.
Якщо у звітному місяці резидент Дія Сіті не виконав вимоги, визначені пп. 2, 3 ч. 1, п. 10 ч. 2 ст. 5 Закону №1667, він як податковий агент, зобов’язаний: самостійно нарахувати ПДФО із винагороди за ставкою 18 % та за власний рахунок сплатити (перерахувати) до подання податкового розрахунку податок до бюджету за вирахуванням податку, що був сплачений (перерахований) до бюджету з таких доходів. Тобто має доплатити 13% ПДФО. При цьому сума такого сплаченого (перерахованого) податку податковим агентом не включається до складу загального місячного (річного) оподатковуваного доходу фізособи (пп. 170.14 - 1.5 ПКУ).
В місяці не відповідності вимогам резидент Дія Сіті, як страхувальник, зобов’язаний нараховувати ЄСВ у розмірі 22%. Наявність інвалідності у гіг-спеціаліста не дає право на застосування ставки 8,41% (п. 13 ст. 8 Закону №2464).
По стартапах діє окрема норма. Якщо після настання 31 грудня календарного року, наступного за календарним роком, у якому податковий агент набув статусу резидента Дія Сіті (тобто на кінець другого року) стартап продовжує не відповідати вимозі, визначеній п. 3 ч. 1 ст. 5 Закону №1667 такий податковий агент - резидент Дія Сіті зобов’язаний у строк, визначений для місячного податкового (звітного) періоду, самостійно нарахувати та сплатити (перерахувати) за власний рахунок до бюджету ПДФО за ставкою 18% із зарплати в межах останніх трьох місяців календарного року, за вирахуванням ПДФО, що був сплачений (перерахований) до бюджету з таких доходів. Тобто доплатити 13%. При цьому сума такого сплаченого (перерахованого) податку податковим агентом не включається до складу загального місячного (річного) оподатковуваного доходу працівників резидента Дія Сіті (пп. 170.14-1.6 ПКУ).
Відповідно, якщо резидент Дія Сіті – стартап не виконує зарплатну вимогу до кінця другого року - він має нарахувати ЄСВ на винагороду гіг-спеціаліста за ставкою 22% в межах останніх трьох місяців календарного року, з вирахуванням мінімального страхового внеску, раніше сплачену за такі місяці (п. 14-1 ст. 8 Закону № 2464).
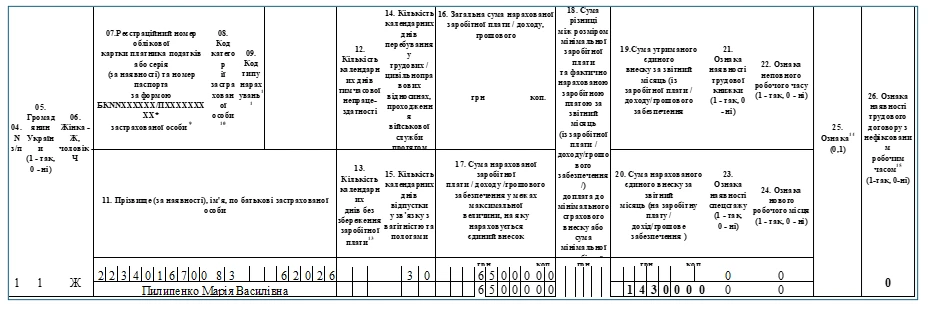
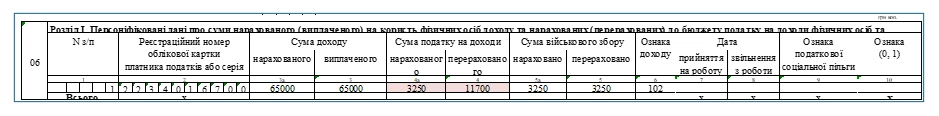
Приклад 8. В червні 2026 гіг-спеціалісту нараховано винагороду – 65000,00 грн. В червні резидент Дія Сіті НЕ відповідав вимогам, визначеним пп. 2, 3 ч. 1, п. 10 ч. 2 ст. 5 Закону №1667.
В Д1 червня ЄСВ на суму винагороди нараховується за ставкою 22%.
Звернуть увагу, у місяці не відповідності вимогам, визначеним пп. 2, 3 ч. 1, п. 10 ч. 2 ст. 5 Закону №1667 є специфіка заповнення 4ДФ Податкового розрахунку. Так, у графі 4а відображається фактична сума нарахованого ПДФО нарахованого та утриманого за ставкою 5 %, а у графі 4 – фактична сума перераховану ПДФО до бюджету (5% + 13%) (повідомлення ДПС)
В 4ДФ червня податковий агент має відобразити доплату різниці в ставках так:
Гіг-спеціаліст є застрахованою особою, а отже він має право на призначення допомоги у разі настання страхового випадку. Таке право виникає, якщо одночасно спрацюють наступні дві умови:
Таким чином, якщо період непрацездатності припадає на період дії гіг-контракту, застрахована особа має право на його оплату лише за умови втрати доходу, тобто коли обумовлена винагорода за гіг-контрактом буде виплачуватися у меншому розмірі у зв’язку із хворобою гіг-спеціаліста
З огляду на специфіку сплати ЄСВ резидентами Дія Сіті розрахунок суми допомоги по тимчасовій непрацездатності має свої особливості: всі лікарняні (звичайний страховий випадок чи вагітність та пологи) оплачується 100%, незалежно від набутого страхового стажу гіг-спеціаліста.
Розрахунок середньої заробітної плати для лікарняних та допомоги по вагітності та пологах працівників резидента Дія Сіті проводять за Порядком обчислення середньої заробітної плати (доходу, грошового забезпечення) для розрахунку виплат за загальнообов'язковим державним соціальним страхуванням, затвердженим постановою КМУ від 26.09.2001 №1266 (далі – Порядок №1266).
Сума допомоги по тимчасовій непрацездатності (включаючи догляд за хворою дитиною або хворим членом сім’ї), допомоги по вагітності та пологах в розрахунку на місяць не повинна перевищувати розміру винагороди за гіг-контрактом, з якої фактично сплачено ЄСВ (п. 2 Порядку №1266). Таке обмеження обчислюється шляхом ділення розміру винагороди гіг-спеціалістів в останньому місяці розрахункового періоду, на середньомісячну кількість календарних днів (30,44) з подальшим множенням отриманої частки на кількість календарних днів тимчасової непрацездатності відповідного місяця.
Отже, при розрахунку лікарняного орієнтуємось на винагороду за останній місяць розрахункового періоду. У 2026 році таке обмеження складає 284,07 грн (8647 грн : 30,44).
З огляду на норми ч. 3 ст. 17 Закону №1105 та те, що в п. 4 Порядку №1266 передбачено використання максимальної величини бази нарахування ЄСВ, встановленої в останньому місяці розрахункового періоду, при обчисленні лікарняного застосовуються розміри максимальної величини бази нарахування ЄСВ, встановлені в останньому місяці розрахункового періоду.
у 2026 році це 20 розмірів мінімальної заробітної плати. Відповідно денна сума лікарняного має не перевищувати для страхових випадків:
На ці показники резиденту Дія Сіті слід орієнтувати або коли останній місяць розрахункового періоду співпадає із місяцем набуття статусу резидента Дія Сіті або в такому місяці страхувальник не виконує вимоги.
Якщо протягом 12 місяців перед настанням страхового випадку страховий стаж гіг-спеціаліста склав менше 6 місяців (п. 29 Порядку №1266) допомога по тимчасовій непрацездатності надається виходячи з нарахованої винагороди, але не більше за розмір допомоги, обчислений із мінімальної заробітної плати, встановленої на час настання страхового випадку. У 2026році максимальна межа на день – 284,07 грн (8 647 грн : 30,44).
Допомога по вагітності та пологах надається виходячи з нарахованої винагороди, але не більше за розмір допомоги, обчислений із двократного розміру мінімальної заробітної плати, встановленої на час настання страхового випадку. Відповідно мінімальна величина на день складає 284,07 грн (8 647 грн : 30,44), максимальна 568,13 грн ((8 647 грн: 30,44) х 2).
Оплата перших 5 днів тимчасової непрацездатності здійснюється за рахунок коштів роботодавця у порядку, встановленому КМУ (п. 2 ст. 15 Закону №1105). Таким документом є Порядок оплати перших п’яти днів тимчасової непрацездатності внаслідок захворювання або травми, не пов’язаної з нещасним випадком на виробництві, за рахунок коштів роботодавця, затверджений постановою КМУ від 26.06.2015 № 440. Цей порядок стосується роботодавців. А отже, на цивільно – правові договори його дія не поширюється.
Увага! Законодавство України не зобов'язує резидента Дія Сіті оплачувати перші 5 днів тимчасової непрацездатності (лікарняного) за свій рахунок для гіг-спеціалістів. З огляду на це резидент Дія Сіті може передбачити оплату перших 5 днів ховроби гіг-спеціалісту безпосередньо у гіг-контракті чи внутрішньому положенні компанії
На суму лікарняних гіг-спеціаліста ЄСВ нараховується за ставкою 22%, адже це не складова винагороди (ЗІР, категорія 201.04.01).
Винагорода за гіг-контрактом – 85000,00 грн на місяць. З 13 по 20 липня 2026 року гіг-спеціаліст перебував на стаціонарному лікуванні, про що сформований електронний листок непрацездатності. Страхувальник всі місяці розрахункового періоду перебував в статусі резидента Дія Сіті і сплачував за даного гіг-спеціаліста ЄСВ в розмірі мінімального страхового внеску. Винагорода за липень з урахуванням часу хвороби – 64000,00 грн.
В липні резидент Дія Сіті відповідав вимогам, визначеним пп. 2, 3 ч. 1, п. 10 ч. 2 ст. 5 Закону №1667:
В Д1 липня окремими рядками відображаються винагорода та лікарняний:
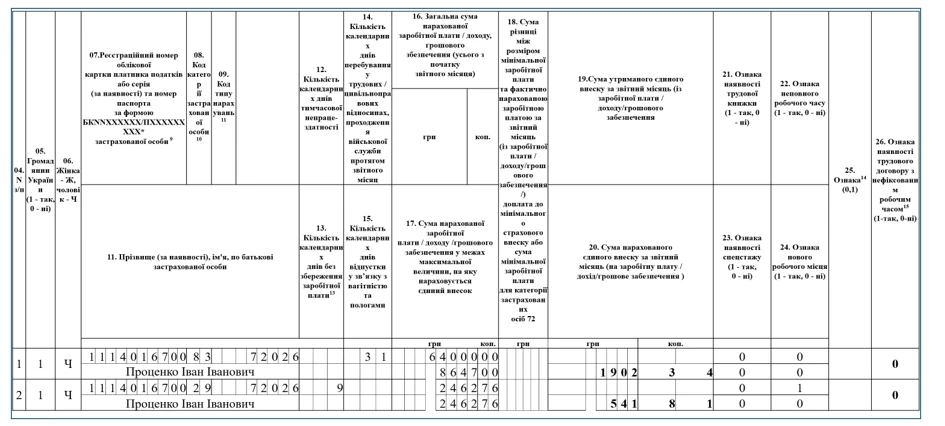
В 4 ДФ формується два окремі рядки: по винагороді та лікарняному:
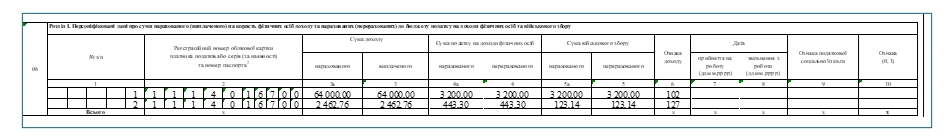
Гіг-спеціаліст з 20 по 31.07.2026 сформований електронний лікарняний (12 к.дн.). Винагорода – 90000 грн. В розрахунковому періоді днів, не відпрацьованих з поважних причин не має.
В липні резидент Дія Сіті відповідав вимогам, визначеним пп. 2, 3 ч. 1, п. 10 ч. 2 ст. 5 Закону №1667.
Порядок відображення відомостей по гіг-спеціалісту в Д1 та 4ДФ липня аналогічний до прикладу 9.
Спеціальні податкові режими відкривають нові можливості, але водночас додають бухгалтеру нових запитань. Іноді готового роз’яснення недостатньо, адже реальна практика не завжди вкладається у типові приклади. Обговорити складні моменти з експертом, розібрати власні кейси та почути досвід колег можна на виїзному семінарі з Мар’яною Кавин у Карпатах 23–26 жовтня. Серед тем – Дія Сіті, Дефенс Сіті, актуальні питання оподаткування, а також особистий баланс і побудова сильної команди.
Читайте більше:
Звіт про відповідність резидента Дія Сіті: інструкція із заповнення та подання
Дія Сіті: що це, які особливості звітування та оподаткування податком на прибуток підприємств
Працівники Дія Сіті: заробітна плата, лікарняні, відпускні, відображення у Податковому розрахунку
Перед початком нового виду діяльності ФОП варто перевірити, чи внесений відповідний КВЕД до його реєстраційних даних. Для платників єдиного податку важливо також, щоб цей вид діяльності був зазначений у Реєстрі платників єдиного податку. Якщо потрібного виду діяльності немає, спочатку необхідно внести зміни до ЄДР, а за потреби – оновити дані в Реєстрі платників ЄП. Проведення незазначеної діяльності може призвести до переходу на загальну систему оподаткування з наступного звітного періоду
У Верховній Раді зареєстровано два альтернативні законопроєкти, які пропонують розширити податкові та митні пільги для товарів оборонного призначення. Йдеться, зокрема, про звільнення від ввізного мита та ПДВ імпорту складових для виробництва оборонної продукції. Окремо пропонується скасувати митні та податкові платежі для ввезення і постачання квадроциклів та мотовсюдиходів для потреб сил безпеки й оборони. 3 вересня ВРУ схвалила обидва законопроєкти і вже 15 вересня вони були підписані Президентом

Роботодавець має не лише направити працівників на обов’язкові медичні огляди, а й правильно оформити всі етапи їх організації. Передусім потрібно дослідити умови праці, визначити категорії працівників, які підлягають медоглядам, погодити відповідний Перелік та скласти поіменний Список. Далі роботодавець укладає договір із закладом охорони здоров’я, оплачує медогляди та забезпечує працівникам збереження місця роботи й середнього заробітку на час їх проходження. Розглянемо покроковий чек-лист, який допоможе роботодавцю організувати медогляди та виконати рекомендації за їх результатами
ТОВ щороку проводить річну інвентаризацію і остання була у грудні 2025 р. Але ТОВ хоче перейти на проведення інвентаризації у січні за минулий фінрік. Чи може ТОВ провести річну інвентаризацію у січні 2027 року (за 2026 рік)?
Якщо юридична особа погашає дебіторську заборгованість уже після припинення ФОП, отримана фізособою сума оподатковується не за правилами підприємницької діяльності, а як дохід звичайної фізичної особи. У такому випадку вся сума погашеної заборгованості включається до оподатковуваного доходу. Юрособа-боржник як податковий агент має нарахувати, утримати та сплатити ПДФО під час виплати коштів
У Верховній Раді повторно зареєстрували законопроєкт №16056, який має спростити умови ведення господарської діяльності та зменшити адміністративне навантаження на бізнес. Документ, зокрема, передбачає скасування адмінвідповідальності за порушення вимог щодо заняття народною медициною (цілительством) та діяльності зі штучної зміни стану атмосфери, якщо відповідні дозвільні механізми вже скасовані. Також пропонується переглянути відповідальність у сфері охорони культурної спадщини з урахуванням змін у дозвільному законодавстві

Законодавство чітко визначає, коли суб’єкт господарювання повинен застосовувати РРО чи ПРРО під час продажу товарів або надання послуг. Під час приймання готівки, платіжних карток або інших розрахункових засобів, у тому числі при доставці товарів кур'єром, оформлення та видача фіскального чека є обов’язковою вимогою
Законопроєкт №10147 готується до другого читання та був включений до порядку денного Верховної Ради. Документ передбачає комплексне оновлення законодавства про охорону праці та запровадження ризикоорієнтованої системи управління безпекою і здоров’ям працівників за європейськими принципами. Для роботодавців це означатиме регулярне оцінювання професійних ризиків, облік потенційно небезпечних інцидентів та посилення відповідальності за безпечні умови праці. У разі ухвалення новий закон має набути чинності через шість місяців після припинення або скасування воєнного стану та замінити чинний Закон «Про охорону праці»
Порядок подання звітності залежить від того, коли саме підприємство набуло або втратило статус неприбуткової організації протягом року. Якщо платник податку на прибуток був включений до Реєстру неприбуткових, за рік він подає декларацію з податку на прибуток за період застосування загальних правил та Звіт про використання доходів неприбуткової організації за період перебування у Реєстрі. У разі втрати неприбуткового статусу через порушення організація має окремо відзвітувати за період до такого порушення, нарахувати податкове зобов’язання, а надалі перейти на квартальний податковий період до кінця року
ВРУ прийняла закон який змінює підхід держави до підтримки дітей з інвалідністю та людей з інвалідністю з дитинства. Документ спрямований не лише на підвищення виплат, а й на створення комплексної системи допомоги родинам – із цифровими сервісами, послугами підтримки та можливістю гідного життя без зайвої бюрократії. 15.09.2026 року Президент підписав законопроєкт: він набирає чинності з дня, наступного за днем його опублікування, та вводиться в дію з 1 січня 2027 року

Як ПФУ проводить планові та позапланові перевірки страхувальників у 2026 році? Розбираємо підстави для перевірок, строки та періоди контролю, що саме перевіряють ревізори, які документи потрібно підготувати та що робити у разі втрати документів
Інвентаризація – це ключовий інструмент для підтвердження достовірності бухгалтерського обліку та фінансової звітності. Зазвичай річна інвентаризація проводиться з 1 жовтня по 31 грудня, і для підприємств важливо знати порядок її організації, оформлення результатів та нюанси окремих випадків. У цій публікації ми зібрали для вас велику підбірку від редакції – правила, зразки документів та практичні поради для проведення інвентаризації
Сезонна заміна шин – це не просто звичка досвідчених водіїв, а технічна необхідність, яка впливає на безпеку руху та фінансову звітність підприємства. Коли саме переходити на зимову/літню гуму, як правильно оформити заміну та які помилки можуть привести до компенсуючих ПДВ-зобов'язань? Розбираємо всі нюанси у матеріалі

У Верховній Раді зареєстрували законопроєкт №16069, який передбачає зниження ставок ПДВ для низки соціально значущих товарів. Зокрема, пропонується зменшити ставку для лікарських засобів і медвиробів із 7% до 5%, а також розширити перелік товарів, до яких застосовуватиметься пільгове оподаткування. Окремо законопроєкт передбачає ставку 5% для базових продуктів харчування та тимчасову ставку 7% для товарів, необхідних домогосподарствам під час перебоїв з електропостачанням. Зміни пропонують застосовувати до чітко визначених переліків товарів за кодами УКТ ЗЕД
Питання звільнення мобілізованого працівника за строковим трудовим договором викликало чимало суперечок серед роботодавців. Причина – одночасна дія гарантій щодо збереження місця роботи для мобілізованих і норми про припинення строкового трудового договору. Верховний Суд у низці рішень роз’яснив, що роботодавець не має права звільняти такого працівника під час проходження військової служби, навіть якщо строк договору вже закінчився. Для закріплення цієї позиції ВС, законотворці пропонують ухвалити законопроєкт №15559 «Про внесення змін до Кодексу законів про працю України щодо неможливості звільнення мобілізованого працівника за строковим контрактом у зв'язку із закінченням його дії»