


Втратили первинні документи? Що робити бізнесу та які строки не можна пропустити
Професійний гід від редакції 7eminar!
ФОП на 3 групі єдиного податку у 2 кварталі 2026 року надав послуги, але оплата за договором надійшла лише у 3 кварталі 2026 року, коли підприємець вже перейшов на 2 групу єдиного податку. Коли ФОП визнавати дохід по перехідних операціях? Чи не буде це порушенням законодавства, адже податок сплачуватиметься за правилами 2 групи, а не 5% як на 3 групі?
👆 Таке питання надійшло до сервісу «Особистий Консультант», наші експерти ретельно працювали над ним та надали вичерпну відповідь🕵️:
ФОП потрібно врахувати декілька моментів.
Відповідно до правил оподаткування єдиного податку, дохід визнається за датою фактичного отримання коштів. Оподаткування відбуватиметься за ставкою та правилами групи, на якій перебуває ФОП на момент отримання цих коштів.
Це підтверджується пунктом 292.6 Податкового кодексу України, який визначає, що датою отримання доходу платника єдиного податку є дата надходження коштів на рахунок або в касу. Таким чином, навіть якщо діяльність була здійснена за попередньої групи, дохід оподатковується за правилами чинної групи на момент надходження грошей.
Ця позиція також підтверджується роз'ясненням ДПС, наданим у ЗІР, категорія 107.01.07. У ньому зазначено, що якщо платник єдиного податку першої або другої групи отримав кошти від здійснення діяльності у періоді перебування на третій групі, то він зобов’язаний включити такі кошти на дату їх надходження до складу доходу платника єдиного податку першої або другої групи.
Разом з тим, якщо зазначений дохід, отримується платником єдиного податку першої або другої групи від виду діяльності, який не дає право перебувати на першій або другій групі, то такий платник єдиного податку повинен перейти на сплату інших податків і зборів шляхом подання відповідної заяви у терміни, визначені Податковим кодексом України.
Також має значення статус покупця, від якого заходять кошти.
На 3 групі ФОП мав право надавати послуги будь-кому. На 2 групі – тільки населенню (звичайним фізичним особам) та платникам єдиного податку (ФОП та юрособам - єдинникам).
У випадку, коли ФОП надав послуги на 3 групі суб'єктам господарювання на загальній системі оподаткування, нерезидентам, бюджетним установам тощо, а оплата вже заходить на 2 групі, то це порушення умов перебування на 2 групі ЄП.
Отже, якщо діяльність була здійснена під час перебування ФОП на 3-й групі ЄП, а кошти за неї надійшли вже після переходу на 2-гу групу, дохід визнається на дату фактичного надходження коштів і включається до доходу ФОП – платника ЄП 2-ї групи. Сам по собі факт того, що послуги були надані раніше, коли ФОП перебував на 3-й групі, порушенням не є. Водночас потрібно врахувати хто саме є замовником послуг та за що сплачуються кошти.
Читайте більше:
ФОПи-2026: скільки платити ЄСВ, ЄП та ВЗ
Як вести ФОП 2 група: облік, звіти, первинка
Декларація ФОП: коли подавати, якщо не було доходів
ФОП 2 групи та іноземні клієнти: кому можна надавати послуги
Декларація платника єдиного податку – ФОП 2 групи: інструкція
Помилилися у Декларації ФОП? Виправити можна без штрафів!
ФОП-оптовик і роздрібна пастка: коли проста операція загрожує спрощеній системі
Законопроєкт №16169 пропонує запровадити в Податковому кодексі поняття підприємницького гранту та визначити правила його оподаткування. Зокрема, гранти планують не включати до доходу ФОП на загальній системі, платників єдиного податку 1–3 груп і юридичних осіб – платників ЄП за умови цільового використання; також пропонують урегулювати оподаткування грантів для фізичних осіб та незалежних професіоналів
Платники єдиного податку – юридичні особи та ФОП – можуть отримати звільнення від нарахування та сплати орендної плати за земельні ділянки державної і комунальної власності лише у випадках, передбачених Податковим кодексом України. Зокрема, підставою може бути рішення місцевої ради про звільнення від плати за землю, але для застосування такого звільнення необхідно врахувати вимоги законодавства щодо набрання чинності рішенням та укладення додаткової угоди до договору оренди
Верховний Суд оприлюднив огляд судової практики Касаційного адміністративного суду у справах щодо охорони культурної спадщини за 2018–2026 роки. У ньому систематизовано правові позиції щодо повноважень органів влади, реєстрації та охорони пам’яток, відповідальності за порушення, а також містобудівної діяльності в історичних ареалах, охоронних зонах і на територіях об’єктів всесвітньої спадщини
УВерховній Раді зареєстрували законопроєкт №16170, який передбачає масштабне оновлення правил видачі, використання та обміну водійських посвідчень. Серед пропозицій – супроводжуване керування автомобілем категорії B із 17 років, дворічний випробувальний строк для водіїв-початківців, прирівняння мобільного посвідчення до фізичного та взаємне визнання рішень про позбавлення права керування між Україною і державами ЄС
Мін’юст спільно з науково-дослідними установами судових експертиз підготував практичну пам’ятку для підприємств, які зазнали збитків унаслідок російської агресії. У ній наведено алгоритм документування пошкоджень, збору доказів і підготовки до експертного дослідження, зокрема для оцінки знищеного майна, витрат на відновлення та упущеної вигоди
Через атаки РФ на виробничі та складські потужності тютюнової галузі Мінфін погодив позицію ДПС щодо застосування антифорстолінгових обмежень. Для суб’єктів господарювання, які одночасно виробляють та імпортують тютюнові вироби, ліміт продажу акцизних марок пропонують визначати з урахуванням сукупних обсягів реалізації продукції одного виду – сигарет, ТВЕН або тютюну
Державна податкова служба України надала роз'яснення щодо порядку відображення в податковій звітності коригування податкового кредиту з ПДВ у разі скасування рішення митниці про коригування митної вартості товарів у судовому порядку
ФОП, що перейшов із загальної системи на спрощену, а потім припинив діяльність, має подати декларацію про майновий стан і доходи до 1 травня наступного року, включивши всі види доходів та інформацію про ЄСВ
Чи можна скасувати штраф Укртрансбезпеки за перевантаження вантажівки через відсутність номера та дати товарно-транспортної накладної (ТТН)? П’ятий апеляційний адміністративний суд у постанові від 25.09.2026 у справі №400/1463/26 став на бік контролюючого органу та залишив у силі штраф у розмірі 51 000 грн. Суд дійшов висновку, що відсутність окремих реквізитів ТТН сама по собі не перешкоджає ідентифікації перевізника, якщо його чітко зазначено в документі
Законодавство забороняє звільнення працівника під час відпустки за ініціативою роботодавця. Однак сам працівник має право подати заяву на звільнення навіть перебуваючи у відпустці чи на лікарняному. За загальним правилом звільнення відбувається через 14 днів після подання заяви, але у разі наявності поважних причин роботодавець зобов’язаний звільнити працівника у зазначений ним строк
У фіскальному чеку в рядку 18 необхідно вказати форму оплати «Безготівкова», а в рядку 19 – засіб оплати «Сертифікат». Податківці також роз'яснили, що сертифікат є окремим засобом оплати, а не авансом або знижкою
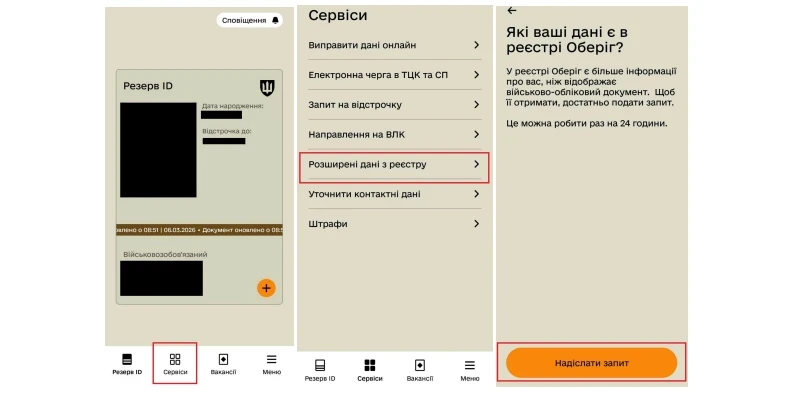
Позначка «до завершення мобілізації» у «Резерв+» не означає, що відстрочка діє безстроково. За роз’ясненням адвоката Дар’ї Тарасенко, наразі за такою відміткою мається на увазі строк до 30 жовтня 2026 року. Щоб дізнатися точну дату, військовозобов’язаним варто сформувати розширений витяг із реєстру «Оберіг» у застосунку
Уряд визначив першочергові заходи для детінізації економіки та протидії незаконним схемам. Серед пріоритетів – запровадження електронного документообігу, електронного контрактингу й інвойсування, посилення контролю за використанням гуманітарної допомоги та боротьба з нелегальним обігом тютюнових виробів. Ефективність роботи оцінюватимуть насамперед за фіскальним ефектом у коротко- та середньостроковій перспективі. Розповідаємо, які напрями контролю визначила міжвідомча робоча група
Працівникам органів влади та держустанов для отримання КЕП у надавача ДПС необхідно підготувати пакет документів: реєстраційну картку, установчі документи, ідентифікаційні та підтверджуючі дані особи – залежно від статусу заявника
У Верховній Раді зареєстровано законопроєкт №14389, який пропонує суттєво оновити підхід до забезпечення розумного пристосування для осіб з інвалідністю у сфері праці. Документ розширює обов’язки роботодавців, чітко визначає критерії допустимої відмови та закріплює пріоритетну роль самої особи з інвалідністю у визначенні необхідних заходів. Також законопроєкт передбачає механізми компенсації та дотацій як для роботодавців, так і для ФОПів та осіб, що здійснюють незалежну професійну діяльність
Норматив працевлаштування осіб з інвалідністю тепер розраховують за календарний квартал: 1 робоче місце – для роботодавців із 8–25 працівниками, а понад 25 – 4% середньооблікової чисельності. За певних умов одну працевлаштовану особу з інвалідністю можна зарахувати як двох, а за невиконання нормативу під час воєнного стану сплачується 50% розрахованого цільового внеску
В Україні планують посилити відповідальність за ухилення від мобілізації та самовільне залишення військової частини (СЗЧ). За словами прем’єр-міністра Сергія Корецького, відповідний законопроєкт актуалізували з урахуванням поточної ситуації та планують винести на розгляд Верховної Ради. Серед причин перегляду документа – потреба ЗСУ в поповненні особового складу та справедливому розподілі мобілізаційного навантаження. Розповідаємо, що відомо про можливі зміни та які питання стали підставою для посилення відповідальності
а нормами Податкового кодексу України, підприємець зобов’язаний після початку перевірки надати документи, пов’язані з її предметом, зокрема первинні документи, договори, накладні та банківські виписки. Водночас податківці мають право отримувати належним чином засвідчені копії документів у передбачених ПКУ випадках, а для їх витребування встановлено окремі строки. Розглянемо, коли ФОП має надати документи для планової або позапланової перевірки, які документи підготувати та чи обов’язково надавати оригінали
Податківці пояснили, які платники податку на прибуток мають заповнювати таблицю про результати інвентаризації основних засобів у Додатку АМ. Йдеться про підприємства оборонної сфери, які прийняли рішення застосовувати мінімально допустимі строки амортизації в передбаченому ПКУ випадку та провели відповідну інвентаризацію