Експерт
Марина СтьопінаКерівник сервісу «Особистий консультант», незалежний практикуючий експерт в сфері обліку ФОП, головний бухгалтер з понад 20-річним стажем


AI-Консультант вже в документах!
Є запитання про заповнення та подання документів? AI-Консультант допоможе!
Розберемо всі правила та нюанси по виправленню помилок в декларації з єдиного податку для ФОП 1-3 групи. А також поділимося практичними лайфхаками, які допоможуть вам виправити помилки швидко та без зайвих ризиків
Помилки в декларації ФОП – це нормальна історія. Помилятись можуть навіть досвідчені фахівці. На практиці помилки можуть бути різними:
Такі помилки можна виправити, головне – знати як правильно це зробити, тому що для кожної ситуації – свої правила виправлення:
Правило №1. Якщо подали декларацію, але її з певних причин не прийняли, то потрібно виправити помилки, які були зазначені у квитанції №2, та заново подати декларацію. У такій ситуації дуже важливо знову подати декларацію з типом форми «Звітна», а не «Нова звітна» чи «Уточнююча». Тобто, поки у нас не буде квитанції 2 про прийняття, ми завжди подаємо декларацію з типом форми «Звітна».
Правило №2. Якщо подаєте декларацію із порушенням строків – забули її подати або не встигли її вчасно подати – то вона подається з типом форми «Звітна». В цьому випадку ми не використовуємо тип форми «Нова звітна» чи «Уточнююча», оскільки за цей період у нас немає ще жодної звітної декларації.
Отже, навіть якщо декларація подається із запізненням, то вона подається як «Звітна», але потрібно враховувати, що за порушення строків подання може бути штраф 340,00 грн відповідно до п. 120.1 Податкового кодексу України (далі – ПКУ).
Наприклад, ФОП 2 групи не подав декларацію за 2022 рік. Якщо зараз, у 2026 році, він подає декларацію за цей період, то:
Зверніть увагу, навіть якщо декларацію подаєте із запізненням, то потрібно обрати той період, за який вона подається, а не поточний рік.
Правило №3. Воно стосується подання Звітної нової декларації. Якщо подали звітну декларацію, а згодом в ній виявили помилки, і при цьому граничний термін подання звітності ще не сплив, то таку помилку можна виправити шляхом подання «Звітної нової» декларації.
Тут є два важливих моменти:
Правило №4. Якщо помилку виявлено після спливу граничного строку подання звітності, то така помилка виправляється шляхом подання Уточнюючих декларацій.
При поданні Уточнюючих декларацій є спільні правила для всіх трьох груп єдиного податку, а є особливості для кожної групи.
Спочатку розглянемо спільні правила:
Давайте розглянемо на прикладі. ФОП 2 групи сплачував ЄСВ вчасно, але забув подати Додаток 1. Для виправлення цієї помилки подається Уточнююча декларація з Уточнюючим Додатком 1. Всі показники в Уточнюючій декларації дублюються із Звітної декларації, в рядку 21 ми зазначаємо суму нарахованого ЄСВ та ставимо позначку про подання Додатку 1 у складі декларації.
Переходимо до заповнення Додатка 1:
Якщо ж ситуація протилежна – наприклад, ФОП належить до пільгових категорій, не сплачував ЄСВ, але помилково він подав Додаток 1 та нарахував сам собі ЄСВ. Мова йде про осіб з інвалідністю, пенсіонерів або працевлаштованих ФОП, за яких роботодавці сплачують ЄСВ у розмірі не менше мінімального.
Таку помилку можна виправити шляхом подання Уточнюючої декларації з Уточнюючим Додатком 1, в якому потрібно зняти нарахування:
Тепер розглянемо особливості подання Уточнюючих декларацій для кожної групи.
ФОП 1-2 групи.
Уточнююча декларація для ФОП 1 та 2 групи заповнюється повністю правильними показниками – так, як вона мала бути заповнена з самого початку. Тобто ви не просто «виправляєте рядок», а заново відображаєте всі показники: зазначаємо правильну суму доходу за рік, знову заповнюємо розділ із щомісячними авансовими внесками з єдиного податку та військового збору тощо.
Важливо розуміти, що показники з Уточнюючої декларації не додаються до поданих раніше, тобто суми не задвоюються. Уточнююча декларація повністю замінює попередню, вона фактично «накладається» на звітну і стає основною.
За подання Уточнюючих декларацій для ФОП 1-2 групи штрафів не передбачено, навіть якщо ФОП завищив або занизив суму доходу. Водночас важливо враховувати інший ризик. Якщо під час перевірки податкова виявить таке порушення, то може бути прийнято рішення про анулювання реєстрації платника єдиного податку. Тому помилки краще виправляти.
ФОП 3 групи
Основні правила такі:
Читайте більше:
Квартальна декларація по єдиному податку для ФОП 1-2 групи: коли подається та приклади заповнення
У ДПС знову виникли проблеми з надходженням квитанції №2 про прийняття повідомлення про прийняття працівника на роботу. Податківці рекомендують не подавати повідомлення повторно, а дочекатися другої квитанції. Експерт Антон Янко пояснює: дату подання фіксує перша квитанція, тому затримка з другою не означає несвоєчасного подання. Як повідомляє ДПС, що є технічні проблеми з боку ПФУ і вже завтра, 1 жовтня, обіцяють, всі отримають Квитанцію №2
Кошти на загальну суму понад 27, 6 млн грн вже спрямовано для 1 424 домогосподарств у межах «Зимової підтримки». Йдеться про родини, які проживають на прифронтових територіях (0-20 км), що відносяться до першого Переліку. Загалом на одноразову виплату по 19 400 грн передбачено понад 7,4 млрд грн. Розповідаємо, хто може отримати допомогу, як подати заяву та до якої дати це можна зробити
Працівник працює дистанційно з-за кордону. На підприємство надійшла повістка про його явку до ТЦК для уточнення даних. Підприємство направило працівнику на офіційно зареєстровану адресу лист-повідомлення та наказ про увільнення від роботи для явки до ТЦК, а також направило до ТЦК повідомлення з копіями квитанцій про оповіщення працівника. Згодом направлені працівнику документи повернулися на підприємство як неотримані. Як діяти підприємству в такій ситуації? Чи потрібно повідомляти ТЦК про те, що документи, направлені працівнику, повернулися як неотримані?
Працівники пройшли періодичний медогляд, який проводився за кошти підприємства згідно зі ст. 116 КЗпП, та ст. 17 Закону про охорону праці. Тобто для працівників – це безоплатно і, відповідно, не буде утримань ПДФО та ВЗ. Тож, якщо не відображати медогляд у Додатку 4ДФ, то чи будуть штрафні санкції та які?
Фізична особа підписала договір оренди землі комунальної власності у 2020 році, а у 2025 стала ФОП. Чи потрібно подавати податкову декларацію з оренди землі, якщо договір оренди підписаний ще до того, як фізична особа стала ФОП?
ДПС роз’яснила особливості оподаткування ПДВ та податком на прибуток під час облаштування індустріальних парків, зокрема в разі безоплатної передачі об’єктів інфраструктури у комунальну власність. Право на податковий кредит за придбаними товарами та послугами залежить від дотримання вимог ПКУ, а не від джерела фінансування витрат. Водночас за певних умов безоплатна передача інфраструктури звільняється від ПДВ, проте це не скасовує обов’язку нарахувати податкові зобов’язання за п. 198.5 ПКУ. Розглянемо, які правила оподаткування застосовуються до таких операцій
Роботодавці можуть самостійно впливати на організацію робочого часу працівників, зокрема встановлювати додаткові дні відпочинку. Водночас важливо враховувати вимоги трудового законодавства щодо тривалості робочого часу та оплати праці
Розмінну монету, отриману з каси підприємства або залишену на місці проведення розрахунків із попереднього дня, потрібно проводити через РРО та/або ПРРО за допомогою операції «службове внесення». Підтвердженням такої операції є фіскальний звітний чек (Z-звіт), у якому відображено відповідну суму
Відправила через Електронний кабінет повідомлення про прийняття працівника за новою формою, але отримала лише квитанцію №1. Чи достатньо цього для підтвердження виконання обов'язку перед ДПС, якщо трудовий договір вже укладено? Чи потрібно вимагати від працівника переписування заяви та повторного подання повідомлення?
Закриття ФОП у ЄДР не означає автоматичного завершення податкових зобов’язань. Після припинення діяльності підприємець зобов’язаний подати ліквідаційну звітність, сплатити податки та ЄСВ і бути готовим до можливої перевірки. При цьому строки подання декларацій відрізняються залежно від системи оподаткування. Невиконання цих вимог може призвести до штрафів, донарахувань або податкового боргу
Для забезпечення стабільного та безпечного користування Starlink під час воєнного стану в Україні запроваджено «білий список» терміналів. Тільки внесені до списку пристрої працюють без обмежень, решта – тимчасово заблоковані. Процес реєстрації триває постійно, тому власникам важливо знати правила верифікації, строки та нюанси подачі своїх терміналів
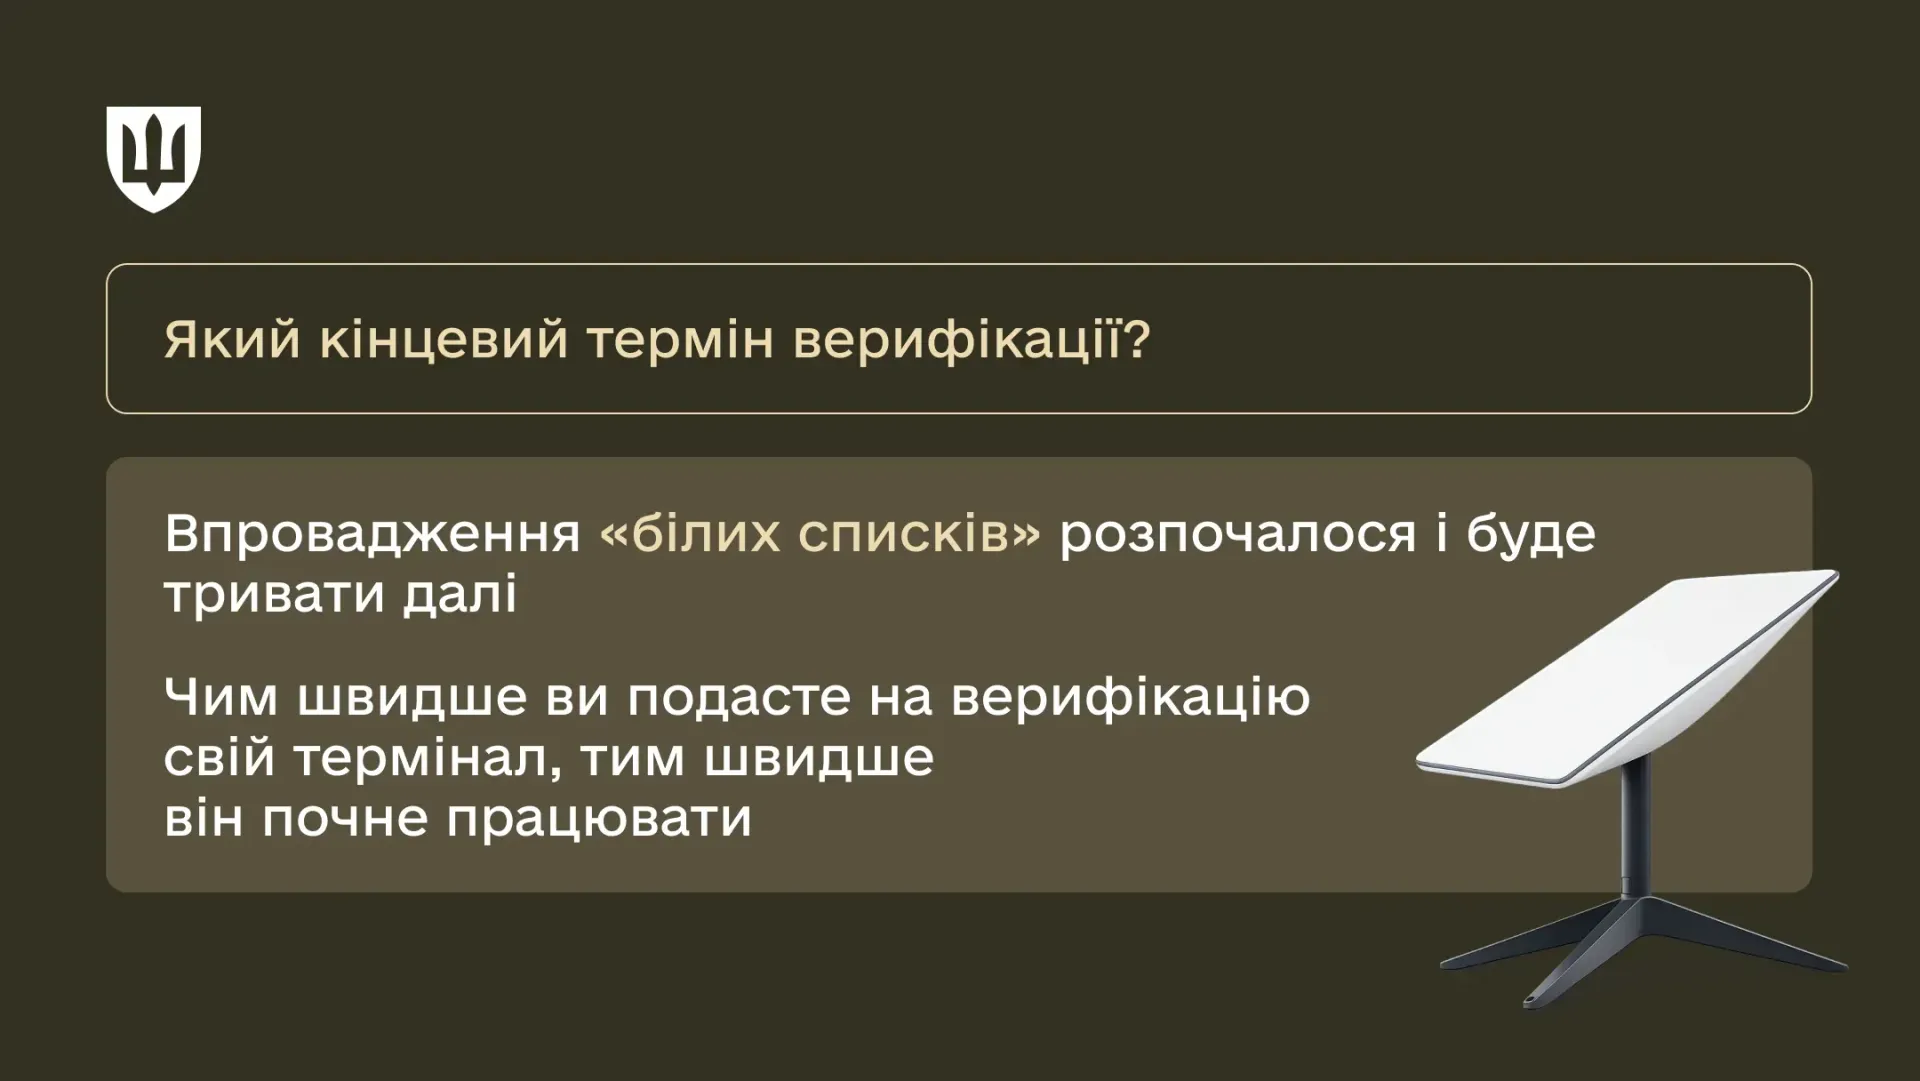
Фізичні особи можуть верифікувати термінали Starlink не лише у ЦНАПах, а й у відділеннях поштових операторів. Після перевірки пристрій вносять до білого списку, що допомагає забезпечити стабільний зв’язок і блокувати неавторизовані термінали

Роботодавець не може в односторонньому порядку встановити працівнику неповний робочий день або тиждень – за загальним правилом це потребує домовленості сторін. Водночас КЗпП визначає категорії працівників, на прохання яких роботодавець зобов’язаний встановити неповний робочий час. Розповідаємо, у яких випадках діють такі правила та як оплачується робота за неповного робочого часу
Зміна прізвища ФОП потребує оновлення інформації в усіх державних реєстрах і системах обліку. Це важливо, адже від коректності даних залежить робота електронних сервісів, подання звітності, реєстрація ПРРО/РРО, отримання витягів і навіть чинність електронного підпису. У цьому матеріалі ми розглянемо повний алгоритм дій для ФОП після зміни прізвища – від оновлення даних у ЄДР до синхронізації ПРРО та податкових реєстрів

Верховний Суд залишив у силі рішення про скасування податкових донарахувань ТОВ «Корпорація Бугські кар’єри» на понад 9 млн грн. Суди встановили, що під час перевірки ДПС не врахувала вилучення первинних документів підприємства правоохоронцями та не вжила належних заходів для їх отримання. Крім того, податківці не перенесли строки перевірки до моменту отримання документів, як того вимагає п. 85.9 ПКУ. У результаті дії посадових осіб ДПС щодо проведення та неперенесення строків перевірки визнано протиправними, а податкові повідомлення-рішення залишилися скасованими
Україна переходить на нову класифікацію видів економічної діяльності NACE 2.1-UA, яка відповідатиме сучасним європейським стандартам. Нова класифікація набере чинності з 1 січня 2027 року, однак перехід буде поступовим. До кінця 2027 року паралельно застосовуватимуться як чинний КВЕД-2010, так і нові коди NACE 2.1-UA. Держстат уже оприлюднив таблиці відповідності, а ДПС готує зміни до Податкового кодексу