Експерт
Марина СтьопінаКерівник сервісу «Особистий консультант», незалежний практикуючий експерт в сфері обліку ФОП, головний бухгалтер з понад 20-річним стажем

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Платники єдиного податку другої групи мають дотримуватись певних строків, правил складання та подання податкової декларації з єдиного податку. Допоможемо ФОПам на 2 групі ЄП правильно заповнити декларацію та вчасно відзвітувати
Податкову декларацію платника єдиного податку (далі – Декларація) подають фізичні особи – підприємці (ФОП), які перебувають на спрощеній системі оподаткування другої групи та відповідають вимогам, установленим пп. 2 п. 291.4 Податкового кодексу України (далі – ПКУ).
Це ФОП, які:
Відповідно до п. 296.2 ПКУ платники єдиного податку другої групи подають до контролюючого органу Декларацію протягом 60 календарних днів після закінчення податкового (звітного) року, в якій відображаються обсяг отриманого доходу, щомісячні авансові внески, визначені п. 295.1 ПКУ, а також відомості про суми єдиного внеску.
Якщо останній день строку подання Декларації припадає на вихідний або святковий день, то останнім днем строку вважається операційний день, що настає за вихідним або святковим днем (п. 49.20 ПКУ).
Важливо! ФОП на другій групі єдиного податку зобов’язані подавати Декларацію раз на рік, незалежно від того, чи здійснювали підприємницьку діяльність протягом року
Не пропустити жоден дедлайн та уникнути штрафів за прострочки допоможе наш зручний сервіс «Календар бухгалтера». З ним отримаєте усю звітність та платежі в одному місці: на тиждень, місяць і навіть рік!
ФОП – єдинники на другій групі подають Декларацію до контролюючого органу за місцем своєї податкової адреси (п. 296.4 ПКУ).
Неподання або несвоєчасне подання Декларації тягне за собою штраф у розмірі 340 грн за кожне таке неподання чи несвоєчасне подання.
Ті самі дії, вчиненні платником податків, до якого протягом року застосовували штраф за таке порушення, тягнуть за собою штраф у розмірі 1020 грн за кожне таке неподання або несвоєчасне подання (п. 120.1 ПКУ).
Ознайомтеся також із консультацією «Помилково задекларований ЄСВ у річній декларації ФОП: чому уточнення не рятує від пені».
Форма Декларації затверджена наказом Мінфіну від 19.06.2015 №578 (у редакції наказу Мінфіну від 31.01.2025 №57 «Про внесення змін до наказу Міністерства фінансів України від 19 червня 2015 року № 578»).
Ідентифікатор електронної форми F0103407.
Таку Декларацію ФОП другої групи подає, якщо не перевищив протягом року обсягу доходу, визначеного у п. 291.4 ПКУ, та / або самостійно не перейшов на третю групу єдиного податку або на загальну систему оподаткування.
Декларацію заповнюють українською мовою, без виправлень. Усі суми зазначають у гривнях із копійками.
У складі Декларації ФОП другої групи подає:
Завантажити бланк документа: Податкова декларація платника єдиного податку – фізичної особи – підприємця.
У полі 1 загальної частини Декларації заповнюють «тип декларації». Тобто проставляють позначку «х» за відповідним реквізитом:
На замітку! Тип Декларації «Уточнююча» у разі подання Додатку 1 для призначення пенсії / матеріального забезпечення, страхових виплат не застосовують. У разі подання Декларації для отримання довідки обов’язково зазначають тип декларації «Довідкова» та Додаток 1 у складі Декларації не подають. Подання таких декларацій не звільняє платника від обов’язку подання декларацій у строк, встановлений для річного податкового (звітного) періоду
У пригоді також може стати матеріал:
У полі 2 «Податковий (звітний) період» загальної частини Декларації зазначають податковий (звітний) період та рік, за який звітують
Показник «місяць» у рядку 02 заповнюють лише у разі подання «Довідкової» Декларації. Тоді у цьому полі прописують арабськими цифрами від 1 до 12 номер календарного місяця:
Поле 3 «Податковий (звітний) період, який уточнюється» заповнюють тільки у разі подання Декларації з типом форми «Уточнююча». У цьому полі зазначають звітний період, який уточнюють. Для уточнюючої Декларації звітний (податковий) період (рядок 02) та звітний (податковий) період, що уточнюють (рядок 03), заповнюють однаковими значеннями та відповідають звітному (податковому) періоду, що уточнюють.
У полі 4 «Найменування контролюючого органу, до якого подається звітність» ФОП зазначає податковий орган за місцем свого обліку як платника єдиного податку.
У полі 5 «Платник» вказують прізвище, ім’я, по батькові (за наявності) фізичної особи – підприємця згідно з реєстраційними документами.
У полі 6 «Податкова адреса» ФОП зазначає свою податкову адресу (місце проживання) відповідно до реєстраційних документів, а також – адресу електронної пошти та контактний номер телефону.
У полі 7 «Реєстраційний номер облікової картки платника податків або серія (за наявності) та номер паспорта» фізична особа – підприємець зазначає реєстраційний номер облікової картки платника податків (далі – РНОКПП) або серію (за наявності) та номер паспорта. Серію (за наявності) та номер паспорта зазначають фізичні особи, які через релігійні переконання відмовляються від прийняття РНОКПП, офіційно повідомили про це відповідний контролюючий орган і мають відмітку у паспорті.
Під час заповнення поля 8 «Особливі відмітки» ФОП проставляє позначку «х» лише у випадку:
Правильно відзвітувати востаннє допоможуть стаття «Ліквідаційна декларація ФОП 1, 2, 3 групи: зразки» та відеоінструкція:
Розділ I. Загальні показники підприємницької діяльності
У полі 9 «Фактична чисельність найманих працівників у звітному періоді (осіб)» зазначають найбільшу чисельність найманих працівників за будь-який місяць податкового (звітного) періоду. Зазначаються лише ті наймані працівники, з якими ФОП уклав трудові договори. Якщо ФОП не має найманих працівників, то в цьому полі обов'язково проставляє «0».
Увага! У розрахунку загальної кількості осіб, які перебувають у трудових відносинах з платником єдиного податку – фізичною особою, не враховують найманих працівників, які перебувають у відпустці у зв'язку з вагітністю і пологами та у відпустці по догляду за дитиною до досягнення нею передбаченого законодавством віку, а також працівники, призвані на військову службу під час мобілізації, на особливий період (п. 291.4.1 ПКУ). Під час розрахунку середньооблікової кількості працівників застосовують визначення, встановлене ПКУ
У полі 10 «Види підприємницької діяльності у звітному періоді» ФОП-єдинник зазначає код та назву виду економічної діяльності відповідно до Класифікатора видів економічної діяльності (КВЕД ДК 009:2010) лише тих видів підприємницької діяльності, які фактично здійснював у звітному періоді.
Розділ II. Показники господарської діяльності для платників єдиного податку першої групи
Цей розділ платники єдиного податку на другій групі заповнюють лише у випадку, якщо протягом звітного року ФОП переходив із першої групи на другу. У такому разі у Декларації підприємець окремо відображає:
Розділ IIІ. Показники господарської діяльності для платників єдиного податку другої групи
У полі «Щомісячні авансові внески» ФОП – платники єдиного податку другої групи відображають нараховані до сплати щомісячні авансові внески, незалежно від здійснення ними фактичної сплати єдиного податку у вигляді авансового внеску за податковий (звітний) період.
Тобто незалежно від того, як сплатив єдиний податок: вчасно, наперед, або з порушенням термінів сплати, в Декларації підприємець зазначає суму єдиного податку, нараховану за звітний період, а саме:
Із 1 серпня 2023 року ФОП – платники єдиного податку першої та другої групи, податкова адреса яких знаходиться на територіях бойових дій або на тимчасово окупованих російською федерацією територіях України станом на дату початку бойових дій або тимчасової окупації, мають право не сплачувати єдиний податок за період з першого числа місяця, в якому почалися бойові дії на відповідній території, виникла можливість бойових дій або почалася тимчасова окупація такої території, до останнього числа місяця, в якому було завершено такі активні бойові дії, припинено можливість бойових дій або завершено тимчасову окупацію (п. 11 підрозд. 8 розд. ХХ «Перехідні положення» ПКУ). При цьому такі особи не заповнюють поле «Щомісячні авансові внески» за період, в якому відповідно до абзацу першого п. 11 підрозд. 8 розд. ХХ «Перехідні положення» ПКУ єдиний податок не сплачували.
ФОП другої групи, який не скористався правом щодо несплати єдиного податку та сплачував авансові внески, зобов’язаний відобразити суми сплачених авансових внесків у розділі ІІІ річної Декларації. Оскільки такі суми не є помилково та / або надміру сплаченими сумами грошового зобов’язання і не підлягають поверненню платнику податку в порядку, передбаченому ПКУ, або зарахуванню в рахунок майбутніх платежів з цього податку.
На замітку! Право не сплачувати єдиний податок згідно з п. 11 підрозд. 8 розд. XX «Перехідні положення» ПКУ не розповсюджується на ФОП першої та другої груп, які зареєструвалися на території визначеній Переліком територій, на яких ведуться (велися) бойові дії або тимчасово окупованих російською федерацією, затвердженим наказом Мінреінтеграції від 22.12.2022 №309, вже після визначених цим Переліком дат виникнення можливості бойових дій / початку бойових дій / тимчасової окупації
У рядку 03 «Обсяг доходу за звітний (податковий) період відповідно до статті 292 глави 1 розділу XIV Податкового Кодексу України (згідно з підпунктом 2 пункту 291.4 статті 291 глави 1 розділу XIV Податкового Кодексу України» ФОП зазначає суму доходу, обчислену відповідно до ст. 292 ПКУ, у межах ліміту, встановленого для платників єдиного податку другої групи (пп. 2 п. 291.4 ПКУ). Якщо протягом звітного періоду дохід не перевищує встановлений ліміт, то в цьому рядку підприємець зазначає фактичну суму доходу, отриману ним протягом звітного року.
Доходом для ФОПа другої групи є дохід, отриманий протягом звітного періоду у грошовій формі (готівковій та / або безготівковій), у матеріальній або нематеріальній формі відповідно до п. 292.3 ПКУ.
До доходу не включають:
У рядку 04 «Обсяг доходу, що оподаткований за ставкою 15 відсотків (згідно з пунктом 293.4 статті 293 глави 1 розділу XIV Податкового Кодексу України» у звітному (податковому) періоді» зазначають суму доходу, яку оподатковують за ставкою єдиного податку 15%. Ідеться про:
У цьому рядку ФОП зазначає лише суму доходу, що підлягає оподаткуванню за ставкою 15%. Докладніше про це – у мінікурсі «Перевищення ліміту доходів: дії єдинників та практичні кейси». Якщо таких доходів немає, у рядку 04 проставляє «0,00».
На замітку! ФОПи 2 групи, які перевищили ліміт доходу та перейшли на вищу групу ЄП або відмовилися від спрощеної системи оподаткування, подають Декларацію у квартальні терміни. Як заповнити у такому випадку Декларацію, дивіться у статті «Квартальна звітність ФОП 1 та 2 групи єдиного податку: зразки заповнення»
Розділ IV. Показники господарської діяльності для платників єдиного податку третьої групи
Цей розділ платник єдиного податку другої групи заповнює лише у випадку, якщо протягом звітного року ФОП переходив із третьої групи на другу. У такому разі у Декларації він окремо відображає обсяг доходу, отриманий за період перебування на третій групі (пп. 296.5.1 ПКУ).
Розділ V. Визначення податкових зобов’язань по єдиному податку
У рядку 8 зазначають загальну суму доходу за податковий (звітний) період. Це сума значень рядків 01 + 02 + 03 + 04+ 05 + 06 + 07.
Якщо ФОП другої групи протягом податкового (звітного) періоду отримав дохід, з якого потрібно сплатити єдиний податок за ставкою 15%, то суму цього податку вказує у рядках 09, 12, 14.1 та 14.
Якщо ФОП протягом звітного року перебував на третій групі та перейшов на другу, то суму єдиного податку, нараховану за період перебування на третій групі, зазначає в рядках 10 (11), 12, 13, без сплати податку.
У рядку 14.2 підприємець наводить позитивне значення різниці між сумою загального мінімального податкового зобов'язання та загальною сумою сплачених податків, зборів, платежів та витрат на оренду земельних ділянок.
На замітку! Платники єдиного податку – власники, орендарі, користувачі на інших умовах (у т. ч. на умовах емфітевзису) земельних ділянок, віднесених до сільськогосподарських угідь, а також голови сімейних фермерських господарств (далі – СФГ), у т. ч. щодо земельних ділянок, що належать членам такого СФГ та які використовують такі СФГ, зобов'язані подавати додаток із розрахунком загального мінімального податкового зобов'язання у складі Декларації за податковий (звітний) рік (п. 297-1.1 ПКУ)
У рядку 14 зазначають загальну суму єдиного податку, яку потрібно сплатити до бюджету за результатами звітного (податкового) періоду. Показник рядка 14 ФОП розраховує за формулою: р. 14.1 + р. 14.2.
Наголошуємо, що ФОП другої групи заповнює рядки 09–14 Декларації тільки за наявності відповідних показників для заповнення. Якщо показників для заповнення немає, то ці рядки не заповнюють.
Розділ VІ. Визначення податкових зобов'язань у зв'язку з виправленням самостійно виявлених помилок
В цьому розділі визначають суму збільшення (зменшення) податкового зобов’язання з єдиного податку у зв’язку з виправленням самостійно виявлених помилок за минулі періоди, суми пені та штрафу.
ФОП заповнюють цей розділ у разі подання уточнюючої Декларації або у разі виправлення помилок минулих періодів у поточній Декларації. ФОП другої групи не заповнюють цей розділ, оскільки під час подання уточнюючої Декларації вони просто відображають правильні показники без окремого розрахунку уточнень.
Розділ VІІ. Визначення зобов'язань із сплати єдиного внеску за даними звітного (податкового періоду)
У рядку 21 зазначають суму єдиного внеску, яка підлягає сплаті на небюджетні рахунки, за даними звітного (податкового) періоду. Цю суму переносять із рядка Усього графа 4 розділу 9 додатка 1 цієї Декларації.
Розділ VІІI. Визначення податкових зобов'язань по військовому збору
ФОП – платники єдиного податку другої групи відображають нараховані до сплати щомісячні авансові внески з військового збору (далі – ВЗ), незалежно від здійснення ними фактичної сплати військового збору у вигляді авансового внеску за податковий (звітний) період.
Тобто незалежно від того, сплачений ВЗ вчасно, наперед, або з порушенням термінів сплати, в Декларації зазначають суму військового збору, нараховану за звітний період. Наприклад, якщо в грудні 2024 року ФОП сплатив військовий збір, який зарахували в оплату ВЗ за січень 2025 року, то в комірці «01» потрібно проставити позначку «Х».
Якщо ФОП має право на пільгу і звільнений від сплати військового збору «за себе», то за відповідні місяці не проставляє позначку «Х» і не нараховує ВЗ до сплати.
Важливо! Якщо платники збору – фізичні особи – підприємці – платники єдиного податку другої групи не сплачують єдиний податок та військовий збір, такі особи не заповнюють Декларацію за період, в якому єдиний податок та військовий збір не сплачували
ФОП другої групи заповнюють підрозділ І. Цей підрозділ містить 12 комірок для кожного місяця року, де потрібно проставити відмітку «Х» про сплату щомісячних авансових внесків із військового збору.
У рядку 22 відображають загальну суму ВЗ, нараховану за звітний період. Якщо ФОП переходив із другої групи на першу або навпаки, то в цьому підрозділі ФОП ставить відмітку «Х» за всі місяці звітного року, за які він як ФОП 1–2 групи нараховував та сплачував ВЗ.
Наприклад, у 2025 році щомісячний ВЗ становить 800 грн (10% від мінімальної зарплати – 8000 грн). Якщо ФОП перебував на ЄП 1 або 2 групи протягом усього 2025 року, то в Декларації за цей рік у рядку 22 зазначає 9600,00 грн (800,00 × 12).
Про таке заповнення рядка 21 та 22 податківці наголошують у ЗІР, категорія 107.05:
Підрозділ 1 «Для платників єдиного податку першої, другої груп» розд. VIII «Визначення податкових зобов’язань по військовому збору» Декларації містить 12 комірок для кожного місяця року, де проставляється відмітка «Х» про сплату щомісячних авансових внесків з військового збору, а у рядку 22 відображається загальна сума військового збору, нарахована за звітний період.
Враховуючи зазначене фізичні особи – підприємці платники єдиного податку першої і другої груп у яких є обов’язок зі сплати військового збору у Декларації розділу VIII «Визначення податкових зобов’язань по військовому збору» у 12 комірок для кожного місяця року проставляють відмітку «Х», яка не залежить від своєчасності сплати військового збору, а у рядку 22 розд. VІІІ зазначають загальну суму нарахованого військового збору за податковий (звітний) період.
Підрозділ ІІ передбачений для заповнення ФОП третьої групи. Цей підрозділ заповнюють єдинники другої групи лише у випадку, якщо протягом звітного року ФОП переходив з третьої групи на другу.
У рядку 23 зазначають суму військового збору за ставкою 1% з доходу, який ФОП отримав у періоді перебування на третій групі ((рядок 5 + рядок 6 + рядок 7) × 1%).
У рядку 24 зазначають суму нарахованого військового збору за попередній звітний (податковий) період. Це значення переносять із рядка 23 Декларації попереднього звітного (податкового) періоду), яку ФОП подавав як платник єдиного податку третьої групи.
У рядках 25–29 відповідно проставляють нулі, позаяк за період перебування на третій групі ФОП уже сплатив військовий збір.
Ставимо позначку «х» напроти тих Додатків, які подаватимемо у складі Декларації.
Додаток 1 «Відомості про суми нарахованого доходу застрахованих осіб та суми нарахованого єдиного внеску»
Додаток 1 до Декларації ФОП подає у разі сплати ЄСВ «за себе» протягом звітного періоду.
Не подають цей додаток ФОПи, які:
Наведемо порядок заповнення Додатку 1.
Радимо скористатися також матеріалами:
Проставляємо позначку «х» за відповідним реквізитом «Звітна», «Звітна нова», «Уточнююча», «Довідкова».
У полі 1 «Реєстраційний номер облікової картки платника податків або серія (за наявності) та номер паспорта» фізична особа – підприємець зазначає свій РНОКПП або серію (за наявності) та номер паспорта. Серію (за наявності) та номер паспорта зазначають фізичні особи, які через релігійні переконання відмовляються від прийняття РНОКПП, офіційно повідомили про це відповідний контролюючий орган і мають відмітку у паспорті.
Поле 2 «Серія (за наявності) та номер паспорта для ідентифікації платника єдиного внеску в Пенсійному фонді України» заповнюють фізичні особи, які через свої релігійні переконання відмовилися від прийняття реєстраційного номера облікової картки платника податків, офіційно повідомили про це відповідний контролюючий орган і мають позначку в паспорті.
Для власників паспорта у формі книжечки серія та номер паспорта у форматі БКNNXXXXXX, де:
Для власників паспорта у формі пластикової картки у форматі ПХХХХХХХХХ, де:
У полі 3 «Платник» вказують прізвище, ім’я, по батькові (за наявності) фізичної особи – підприємця згідно з реєстраційними документами.
У полі 4 ФОП ставить позначку «Х» поруч із відповідним звітним періодом, за який подає Додаток 1.
У полі 5 проставляють позначку «Х» поруч із відповідним типом форми відомості:
У полі 6 зазначають дату державної реєстрації припинення (з одночасним заповненням комірки «після припинення» в полі 5).
У полі 7 вказують основний код економічної діяльності за КВЕД згідно з реєстраційними документами ФОП.
У полі 8 зазначають період перебування фізичної особи – підприємця на спрощеній системі оподаткування.
Податківці в ЗІР, категорія 107.01.07 зазначають:
Поле 8.1 заповнюється у форматі «ддммрррр», де: «дд» – двозначне число, що означає календарний день у місяці; «мм» – двозначне число, що означає місяць року; «рррр» – чотири цифри числа року, де:
У комірці «з» зазначається:
або
У комірці «по» проставляється:
або
У рядку 8.1 наводять код категорії застрахованої особи: «6» – фізична особа – підприємець на спрощеній системі оподаткування.
Рядки та графи у розділі 9 обов’язково заповнюють у розрізі місяців за період, вказаний у розділі 8. Зокрема, наводять:
Далі ФОП підсумовує значення граф 2 та 4. Загальну суму обчисленого єдиного внеску за звітний період зазначає у рядку «Усього» графи 4 розд. 9 Додатка 1 та переносить до рядка 21 «Сума єдиного внеску, яка підлягає сплаті на небюджетні рахунки, за даними звітного (податкового) періоду» розд. VІІ Декларації.
Розділ 10 «Визначення зобов’язань із сплати єдиного внеску у зв’язку з виправленням самостійно виявлених помилок» заповнюють у разі подання уточнюючого Додатку 1. При цьому зазначають:
Додаток 2 «Розрахунок загального мінімального податкового зобов'язання за податковий (звітний) рік»
Згідно з пп. 14.1.114-2 ПКУ мінімальне податкове зобов’язання (далі – МПЗ) – це:
мінімальна величина податкового зобов’язання із сплати податків, зборів, платежів, контроль за справлянням яких покладено на контролюючі органи, пов’язаних з виробництвом та реалізацією власної сільськогосподарської продукції та / або з власністю та / або користуванням (орендою, суборендою, емфітевзисом, постійним користуванням) земельними ділянками, віднесеними до сільськогосподарських угідь, розрахована відповідно до цього Кодексу.
Отже, МПЗ розраховують винятково щодо сільськогосподарських угідь, якими користується платник податку на правах власності, оренди, суборенди, емфітевзису, постійного користування.
У пригоді можуть стати матеріали:
Згідно з пп. «а» ч. 2 ст. 22 Земельного кодексу України:
сільськогосподарські угіддя (рілля, багаторічні насадження, сіножаті, пасовища та перелоги).
Відповідно, Додаток 2 у складі річної Декларації ФОП – платник єдиного податку другої групи подає лише за наявності земельних ділянок, віднесених до сільськогосподарських угідь.
Увага! ФОП – платник єдиного податку другої групи, який не використовував у своїй підприємницькій діяльності земельні ділянки, віднесені до сільськогосподарських угідь, Додаток 2 у складі Декларації не подає (ЗІР, категорія 107.01.10)
У розділі І Додатку 2 зазначають:
Для земельної ділянки, нормативна грошова оцінка якої проведена, вказують нормативну грошову оцінку відповідної земельної ділянки з урахуванням коефіцієнта індексації, визначеного відповідно до порядку, встановленого ПКУ для справляння плати за землю (НГОд) (п.п. 38-1.1.1 ПКУ).
Для земельної ділянки, нормативна грошова оцінка якої не проведена, – нормативна грошова оцінка 1 гектара ріллі по Автономній Республіці Крим або по області з урахуванням коефіцієнта індексації, визначеного відповідно до порядку, встановленого ПКУ для справляння плати за землю (НГО) (п.п. 38-1.1.2 ПКУ).
У графі 9 слід вказувати коефіцієнт, розмір якого визначають відповідно до пп. 38-1.1.1 і 38-1.1.2 ПКУ. І хоча у цих підпунктах вказаний коефіцієнт складає 0,05, починаючи з 2025 року вказується інший коефіцієнт – 0,057. Це пояснюється тим, що згідно з п. 67-1 підрозд. 10 розд. ХХ ПКУ під час визначення МПЗ за 2025 рік та наступні роки, закінчуючи роком, у якому буде припинено або скасовано воєнний стан, коефіцієнт «К», визначений у пп. 38-1.1.1 і 38-1.1.2 ПКУ, застосовують із значенням 0,057.
Увага! Під час визначення МПЗ за 2025 рік та наступні роки, закінчуючи роком, у якому буде припинено або скасовано воєнний стан, у графі 9 розділ І додатку 2 до Декларації зазначають коефіцієнт 0,057
У графі 10 зазначають кількість календарних місяців, протягом яких земельна ділянка перебуває у власності, оренді, користування на інших умовах (у т. ч. на умовах емфітевзису) платника податків (пп. 38-1.1.1 і 38-1.1.2 ПКУ).
У графі 11 зазначають МПЗ земельної ділянки, нормативна грошова оцінка якої проведена. Його розраховують за формулою: гр. 7 × гр. 9 × гр. 10 ÷ 12.
У графі 12 зазначають МПЗ земельної ділянки, нормативна грошова оцінка якої не проведена. Його розраховують за формулою: гр. 8 × гр. 3 або 5 × гр. 9 × гр. 10 ÷ 12.
Увага! Показники граф 11 та 12 мають бути не менше 700 грн з 1 га або 1400 грн з 1 га, якщо частка ріллі не менше 50%
Загальне МПЗ (дорівнює загальній сумі МПЗ щодо всіх ділянок) вказують у рядку 2 графи 13 і переносять до рядка 01 розділу ІІ Додатка 2.
У графі 14 зазначають 20% витрат на сплату орендної плати за віднесені до сільськогосподарських угідь земельні ділянки, орендодавцями яких є юридичні особи, та / або які перебувають у державній чи комунальній власності (п. 297-1.2 ПКУ).
Далі розглянемо, як платник єдиного податку другої групи заповнює показників розділу ІІ Додатку 2.
У рядку 01 переносить дані з графи 13 рядка 2 розділу І цього розрахунку.
У рядку 02 зазначає загальну суму сплачених податків, зборів, платежів. Витрати, які ФОП може врахувати у зменшення суми загального МПЗ (з відображенням у рядках 02, 02.1 – 02.10, 03), визначає п. 297-1.2 ПКУ:
Увага! У сумі сплачених податків, зборів, платежів та витрат на оренду земельних ділянок ФОП не враховує помилково та/або надміру сплачені у податковому (звітному) році суми податків, зборів, платежів
У рядку 04 єдинник наводить різницю між загальною сумою МЗП і загальною сумою сплачених податків, зборів, платежів та витрат на оренду земельних ділянок (рядок 01 - рядок 02 - рядок 03 розділу ІІ). Тут зазначають як позитивне, так і від’ємне значення. Однак лише позитивне значення переносять до рядка 14.2 Розрахункової частини декларації для фізичних осіб – підприємців.
Позитивне значення різниці, яке підлягає сплаті до бюджету, є частиною зобов'язань з єдиного податку (абз. 2 пп. 297-1.1.8 ПКУ). Його ФОП сплачує до бюджету за місцем своєї податкової адреси протягом 10 календарних днів після граничного строку подання Декларації.
Декларацію ФОП другої групи подає в один із таких способів:
Важливо! За загальним правилом декларацію в електронному вигляді слід подати не пізніше закінчення останньої години дня, в якому спливає граничний строк її подання (п. 49.5 ПКУ). Але у період дії воєнного стану електронні документи від платників податків приймають у робочі дні з 8:00 до 20:00 (п. 69.18 підрозд. 10 розд. ХХ ПКУ)
Наведемо актуальне запитання–відповідь за темою.
Оскільки ФОП завершив 2025 рік у статусі платника єдиного податку другої групи, то за 2025 рік він звітує за правилами для другої групи.
Платники єдиного податку у разі переходу з групи на групу в податковій декларації окремо відображають обсяг доходу, оподаткований за ставками, визначеними для платників єдиного податку першої та другої груп, обсяг доходу, оподаткований за ставкою 15%, обсяг доходу, оподаткований за ставкою єдиного податку 5% (3%), авансові внески, встановлені п. 295.1 ПКУ (п. 296.5.1.ПКУ).
Отже, ФОП має подати річну Декларацію за ідентифікатором форми F0103407 до 01.03.2026 включно. Оскільки 01.03.2026 – це неділя, то за правилами п. 49.20 ПКУ граничний термін подання декларації переноситься на 02.03.2026.
У Декларації за 2025 рік ФОП має окремо заповнити розділ ІІІ із показниками діяльності на другій групі. А саме: заповнити поле «Щомісячні авансові внески» за 2–4 квартали. У рядку 03 – зазначити суму доходу, отриману за період перебування на другій групі єдиного податку (квітень – грудень 2025 року).
Потім підприємець має заповнити розділ ІV із показниками діяльності у періоді перебування на третій групі єдиного податку.
Загальний обсяг доходу за рік ФОП зазначає у рядку 08 Декларації. За рядком 08 сам ФОП і ДПС контролюють річну суму ліміту доходу, яка не має перевищувати суму 6 672 000,00 грн.
Суму єдиного податку, яку ФОП нараховував за період перебування на третій групі, він зазначає у рядках 11, 12, 13 без сплати податку.
У розділі VIII заповнює підрозділи 1 та 2:
Правильно складена та своєчасно подана Декларація – це запорука спокійної роботи ФОП другої групи. Бажаємо успіхів у звітуванні :)
Матеріали за темою:
ФОП-енциклопедія: усе, що потрібно знати підприємцю
Додаток 1 з ЄСВ для ФОП-єдинників за 2025 рік: як заповнити у різних ситуаціях + зразки
ФОП на єдиному податку змінив групу протягом року: заповнення декларації за 2026 рік + зразок
Нова звітна та уточнююча декларація ФОП: коли і як виправляти помилки
Довідкова декларація ФОП на єдиному податку: як подати та отримати довідку про доходи
Мінімальне податкове зобов’язання: правила розрахунку
Декларація ФОП: що робити, якщо МПЗ з 1 га менше, ніж визначено ПКУ
Ліквідаційна декларація ФОП 1, 2, 3 групи: зразки
Єдиний податок 2026: яку групу обрати ФОПу, ліміти, строки сплати
Навігатор для ФОП 2026: обов'язки щомісяця, щокварталу та раз на рік
Квартальна звітність ФОП 1 та 2 групи єдиного податку: зразки заповнення
Перевищення ліміту доходів: дії єдинників та практичні кейси
Мінімальне податкове зобов’язання для ФОП-платника єдиного податку
Що вписувати до Додатку 2 декларації єдинника: пояснення податківців
Роз'яснення за темою:
Як новоствореним ФОП 1–2 групи відзвітувати за рік
ФОП помилково подав Додаток 1, який не потрібно було подавати: як зняти нарахування по ЄСВ
ФОП подав Додаток 1, але в ЕК по ЄСВ показує переплату: в чому причина
Декларація з попередженням: чи правильно ФОП обрав форму після зміни групи
ФОП подав ліквідаційну звітність за старою формою: чи переподавати за новою формою
Як виправити помилку при поданні декларації платника ЄП – ФОП за не тим ідентифікатором форми
Самостійне виправлення помилок у Додатку ЄСВ 1: що зазначати в декларації
Як правильно ФОП 1-2 групи подати довідкові декларації для отримання Довідки про доходи в ДПС
Перехід з єдиного податку на загальну систему: як подати останню декларацію по ЄП
Помилково задекларований ЄСВ у річній декларації ФОП: чому уточнення не рятує від пені
Коли демобілізовані ФОП звільняються від подання Додатку ЄСВ 1 та Додатку 1
Мобілізований ФОП закривається: чи подавати Додаток (1 або ЄСВ1) до декларації з «0»
Правила подання Уточнюючої декларації по єдиному податку для ФОП 1–2 групи
ФОП 1-2 групи перейшов на загальну з 1 жовтня: чи подавати декларацію з ЄП за 9 місяців
ФОП перейшов із 1 на 2 групу з 1 жовтня: чи подавати декларацію з ЄП за 9 місяців
ФОП перейшов із 2 на 3 групу ЄП з 1 жовтня: чи подавати декларацію з ЄП за 9 місяців
Довідники за темою:
ФОП-єдинники: ставки, ліміти, строки сплати, пільги, звітність у 2025 - 2026 роках
Дозволені види діяльності (КВЕД) для ФОП 2 групи єдиного податку
Заборонені види діяльності (КВЕД) для 1–3 груп єдиного податку
Відео за темою:
ФОП: перевірка е-кабінету, річний звіт – що і коли подавати, як уникнути штрафів, зміни на 2026 рік
Мінімальне податкове зобов’язання для ФОП: правила та строки
Шаблони та зразки документів:
Податкова декларація платника єдиного податку – фізичної особи – підприємця
При заповненні форми відомості про трудові відносини (оперативне подання інформації) на порталі електронних послуг ПФ, для сумісника помилково було зазначено «за основним місцем роботи». Чи можливо виправити помилку?
ТОВ орендує авто у фізособи (договір оформлено нотаріально). Але плануємо, що деякий час на авто не будемо виконувати ніяких задач. Чи можна не сплачувати орендні платежі?
В ЕСОЗ для призначення тест-смужок для глюкометра за програмою «Доступні ліки» використовують е-Запит, а не е-Рецепт. Розповідаємо, хто може отримати тест-смужки, як оформити та погасити е-Запит, а також як за ним отримати допоміжні засоби реабілітації. Водночас е-Запит на ДЗР поки не замінює документи, необхідні для безоплатного отримання таких засобів через державну систему соціального забезпечення
Експертка з профорієнтації Рівненського обласного центру зайнятості проаналізувала здібності, освіту та особисті якості героїв аніме «Неймовірні пригоди ДжоДжо». На прикладі персонажів вона пояснила, які професійні напрями їм могли б підійти, як перетворити особливості характеру на переваги та чому відсутність досвіду не повинна ставати перешкодою для початку кар’єри
Велика Палата Верховного Суду дійшла висновку, що спори щодо бездіяльності НСЗУ та оплати медичних послуг за програмою медичних гарантій мають публічно-правовий характер і належать до адміністративної юрисдикції. Суд пояснив, що відповідні договори є інструментом реалізації державної політики, а повноваження НСЗУ, бюджетне фінансування та законодавчо визначені умови оплати не відповідають природі звичайних господарських відносин
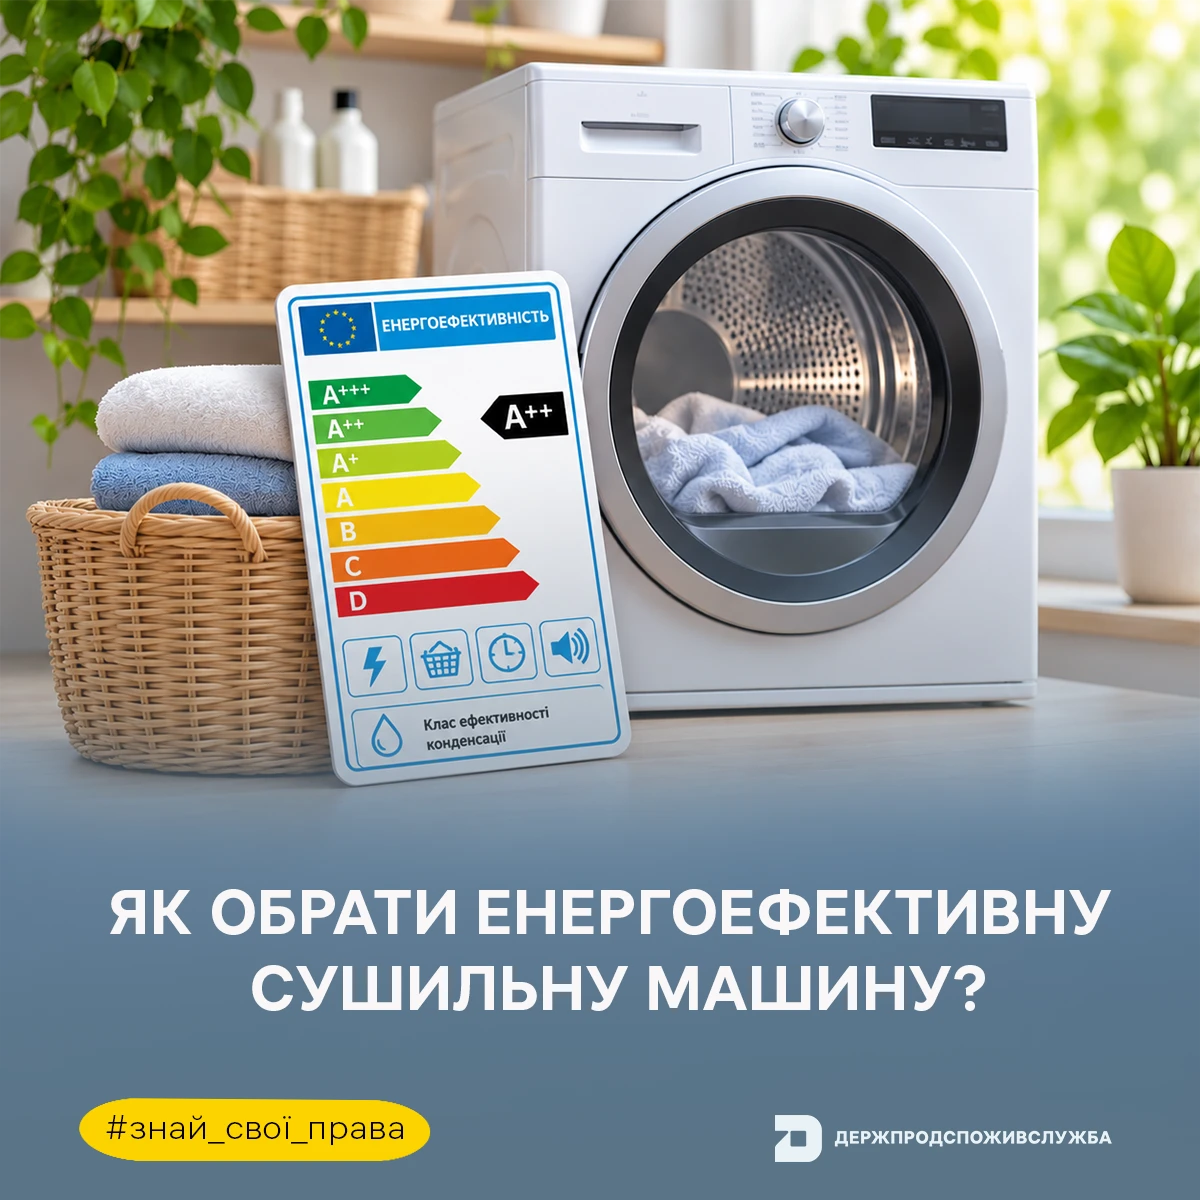
Енергетична етикетка сушильної машини містить інформацію про клас енергоефективності, річне споживання електроенергії, завантаженість, тривалість сушіння та рівень шуму. Держпродспоживслужба нагадує, де має бути розміщена етикетка, яку додаткову інформацію містить мікрофіша та які вимоги діють під час продажу техніки через інтернет
Верховний Суд пояснив, за яких умов критика може вважатися оціночним судженням і не підлягати спростуванню, а коли поширена інформація може стати підставою для захисту честі, гідності та ділової репутації. У постанові від 07.10.2026 у справі № 758/13314/21 Суд також наголосив на ширших межах допустимої критики публічних осіб і необхідності довести сукупність обставин для задоволення позову.
Нестабільна робота застосунку «Резерв+» не звільняє від обов’язку мати при собі військово-обліковий документ під час мобілізації. У разі технічних збоїв варто скористатися альтернативою – PDF-версією ВОД із QR-кодом або його паперовою копією. Відсутність документа може призвести до значних штрафів, тому важливо подбати про його наявність завчасно. Найзручніший спосіб – сформувати ВОД через портал Дія та зберегти його у доступному форматі

Бізнес очікує на оновлення критеріїв бронювання та критичності підприємств. За інформацією нардепа Ярослава Железняка, 7 листопада має відбутися перше засідання координаційного центру, на якому розглянуть нові критерії. Водночас попередні сигнали для роботодавців позитивні: для більшості галузей правила можуть залишитися незмінними, а підприємствам, у яких строк критичності завершується в листопаді, обіцяють автоматичне продовження статусу

10 листопада у світі відзначають День бухгалтера – професійне свято, що для людей цієї професії означає набагато більше, ніж просто вихідний день, бо це справжній «новий рік» бухгалтерської царини. Цей день символізує обнулення, перезавантаження і можливість розпочати все з нуля – саме як першого січня для інших, тільки з більшою кількістю цифр і меншою кількістю шампанського. Саме тому ми вирішили підготувати для вас особливі передбачення на наступний 2027 рік – рік, коли зірки обіцяють вам осяйливе майбутнє без драми, стресу та «позачергових уточнень»

Фізична особа здає в оренду ФОП тимчасові споруди для ведення підприємницької діяльності (кіоски). За якою ставкою ПДФО (18% чи 5%) оподатковується дохід фізичної особи від надання в оренду вище зазначених тимчасових споруд з 23 жовтня 2026 року?

Якщо пенсіонер або одержувач страхової виплати не може пройти відеоідентифікацію в призначений час через непередбачувані обставини, сеанс можна перенести. Для цього потрібно надіслати лист на vio@pfu.gov.ua, зазначивши ПІБ, РНОКПП та дату й час запланованої відеоконференції

Написи «без цукру», «низький вміст цукру», «джерело клітковини» та твердження про користь для здоров’я на упаковках харчових продуктів мають відповідати вимогам наказу МОЗ № 1145. Зокрема, для твердження «без цукру» встановлено граничний показник – не більш як 0,5 г цукру на 100 г або 100 мл продукту, а заяви про користь для здоров’я дозволені лише за визначених умов і за наявності підтверджень

Верховний Суд узагальнив практику вирішення спорів щодо участі батьків у вихованні та спілкуванні з дітьми, які тимчасово проживають за межами України. В огляді за 2024 рік – серпень 2026 року розглянуто питання дистанційного спілкування, особистих зустрічей під час воєнного стану, приховування місця проживання дитини за кордоном, виконання домовленостей між батьками та врахування думки дитини

За Програмою медичних гарантій держава оплачує анестезію, седацію та анестезіологічний супровід під час визначених операцій, обстежень і лікувальних процедур, якщо для цього є медичні показання та послуга входить до відповідного пакета ПМГ. Пацієнт не повинен окремо платити за анестезію або роботу лікаря-анестезіолога, якщо медзаклад має договір із НСЗУ та надає послугу в межах пакета. У разі вимагання коштів можна звернутися до НСЗУ за номером 16-77 або подати скаргу через сайт служби

Якщо звернутися за житловою субсидією в листопаді, її можуть призначити з 1 жовтня – за умови подання заяви та документів протягом двох місяців від початку опалювального сезону, тобто до 1 грудня. Для цього в заяві не потрібно зазначати бажання отримувати виплату саме з листопада. Якщо ж заявник обере листопад як місяць призначення субсидії, ПФУ врахує доходи за II та III квартали 2026 року замість I та II кварталів

Якщо під час подання статистичної звітності через SOAP-з’єднання виникають технічні проблеми, Держстат рекомендує надіслати звіти на електронну адресу elzvit@mail.sez.ukrstat.gov.ua або скористатися безкоштовним вебсервісом «Кабінет респондента». Це альтернативні способи подання звітності