


Плани перевірок ПФУ на IV квартал — уже в сервісі!
Плани областей ще оновлюються — перевіряйте сервіс регулярно!
З 1 травня 2026 року почали діяти важливі зміни до Порядку №1266, які впливають на розрахунок лікарняних, декретних та інших страхових виплат. Кабмін оновив правила обчислення середньої заробітної плати та розширив перелік осіб, на яких поширюється дія Порядку. Нововведення стосуються не лише працівників, а й ФОП, осіб, які провадять незалежну професійну діяльність, та членів фермерських господарств. Окремо врегульовано питання розрахунку виплат сумісникам і виключення окремих періодів із розрахункового стажу
З 1 травня 2026 року набули чинності зміни, внесені постановою КМУ від 29.04.2026 №533 внесено зміни до Порядку обчислення середньої заробітної плати (доходу, грошового забезпечення) для розрахунку виплат за загальнообов’язковим державним соціальним страхуванням, затвердженого постановою КМУ від 26.09.2001 №1266 (далі – Порядок №1266).
Зокрема, розширено коло страхувальників на яких поширюється дія Порядку №1266 – додано фізичних осіб-підприємців, осіб, які провадять незалежну професійну діяльність та членів фермерських господарств.
Що змінилося:
1. Якщо працівник не відпрацював усі робочі дні місяця у зв’язку з будь-якою поважною причиною, то такий місяць повністю виключається із розрахунку.
2. Із розрахункового періоду можна виключати період, протягом якого фізична особа-підприємець, особа, яка провадить незалежну професійну діяльність, була звільнена від сплати єдиного внеску, оскільки роботодавцем, зокрема резидентом Дія Сіті, було сплачено страховий внесок за таку особу у розмірі не менше мінімального страхового внеску.
3. Уточнено документи, необхідні для підтвердження заробітної плати (доходу) сумісника.
Змінами передбачено, що роботодавець надає виплати застрахованій особі – суміснику на підставі:
та
Отже, замість довідки про середню заробітну плату за основним місцем роботи працівник-сумісник може надати довідку ОК-7
4. Обчислення середнього доходу ФОП, осіб, які провадять незалежну професійну діяльність, членів фермерського господарства для розрахунку розмірів допомоги по вагітності та пологах, допомоги по тимчасовій непрацездатності проводиться відповідно до механізму, визначеного цим порядком, з урахуванням особливостей сплати єдиного внеску за себе, визначених законодавством
Джерело: ПФУ
Читайте більше:
Розрахунок лікарняних і декретних по-новому: головні зміни до Порядку №1266 з 1 травня 2026 року
Діють зміни в розрахунку лікарняних / декретних: як застосовувати нові правила за Порядком №1266
ФОП зареєстровано за місцем проживання. Торгова точка знаходиться на території іншої громади. Має ліцензії на роздрібний продаж алкогольних напоїв та тютюну. Декларацію з акцизного податку подавав за місцем реєстрації ФОП, акцизний податок сплачував за місцем торгівлі. Чи правомірне застосування штрафних санкцій податковою службою за не подання декларації з акцизного податку?

Якщо у рішенні органу місцевого самоврядування щодо податку на нерухоме майно не визначено ставку для конкретного типу або коду об’єкта, платнику не варто самостійно обирати ставку. Для уточнення застосовної ставки необхідно звернутися до відповідного органу місцевого самоврядування. Якщо ставки визначені без кодів Класифікатора, застосовується ставка для об’єкта, який найбільше відповідає типу нерухомості у правовстановлюючих документах. При цьому під час розрахунку податкових зобов’язань слід використовувати ставку, зазначену у письмовій відповіді органу місцевого самоврядування, у тому числі ставку «0»

Під час лікування у стаціонарі пацієнтам не потрібно чекати на сімейного лікаря для оформлення лікарняного. Медичний висновок про тимчасову непрацездатність (МВТН) має право сформувати лікуючий лікар стаціонару, якщо встановлено факт тимчасової непрацездатності. Це правило діє не лише під час госпіталізації, а й у низці інших випадків

Податківці підтвердили, що юридична особа може делегувати право підпису електронної податкової звітності бухгалтеру, який працює на підставі цивільно-правового договору. Для оформлення таких повноважень керівник має подати до контролюючого органу відповідне Повідомлення із даними уповноваженої особи

Резидент Дія Сіті передає гіг-спеціалісту обладнання для роботи – чи виникає в нього оподатковуваний дохід? Податківці роз’яснили: вартість користування таким майном може вважатися додатковим благом і оподатковуватися ПДФО та військовим збором. Водночас ЄСВ на таку вартість не нараховується. Розбираємо, чому не працює «трудове» звільнення та як визначати суму доходу

Нестабільна робота застосунку «Резерв+» не звільняє від обов’язку мати при собі військово-обліковий документ під час мобілізації. У разі технічних збоїв варто скористатися альтернативою – PDF-версією ВОД із QR-кодом або його паперовою копією. Відсутність документа може призвести до значних штрафів, тому важливо подбати про його наявність завчасно. Найзручніший спосіб – сформувати ВОД через портал Дія та зберегти його у доступному форматі

Працівник у відрядженні з 01 жовтня по 03 жовтня (субота) 2026. На підприємстві встановлено 5-денний робочий тиждень з 2 вихідними днями у суботу та неділю. 03 жовтня працівник не тільки повертався з відрядження, а й працює. Як в такому випадку правильно оплатити середньоденний заробіток та добові за відрядження?

Податкова служба надала роз'яснення щодо податкових наслідків для ТОВ на єдиному податку третьої групи, яке планує зменшити статутний капітал шляхом повернення земельних ділянок своєму єдиному учаснику (фізичній особі – резиденту) за балансовою вартістю, попри те, що їхня ринкова вартість наразі є вищою

Працівниця знаходилась у відпустці по догляду за дитиною до 3-х років. У неї 24 вересня 2026 року – останній день відпустки по догляду за дитиною та день звільнення. Як правильно її показати в Д1 (кількість днів), Д5, 4ДФ?

Постачання будівельно-монтажних робіт із капітального ремонту житла, яке оплачується за рахунок державних або місцевих бюджетних коштів, за визначених умов звільняється від ПДВ. При цьому статус замовника як неплатника ПДВ не позбавляє підрядника права застосовувати таку пільгу. Вартість робіт у такому разі формується без ПДВ, а податкова накладна складається з урахуванням спеціальних правил для постачання неплатнику

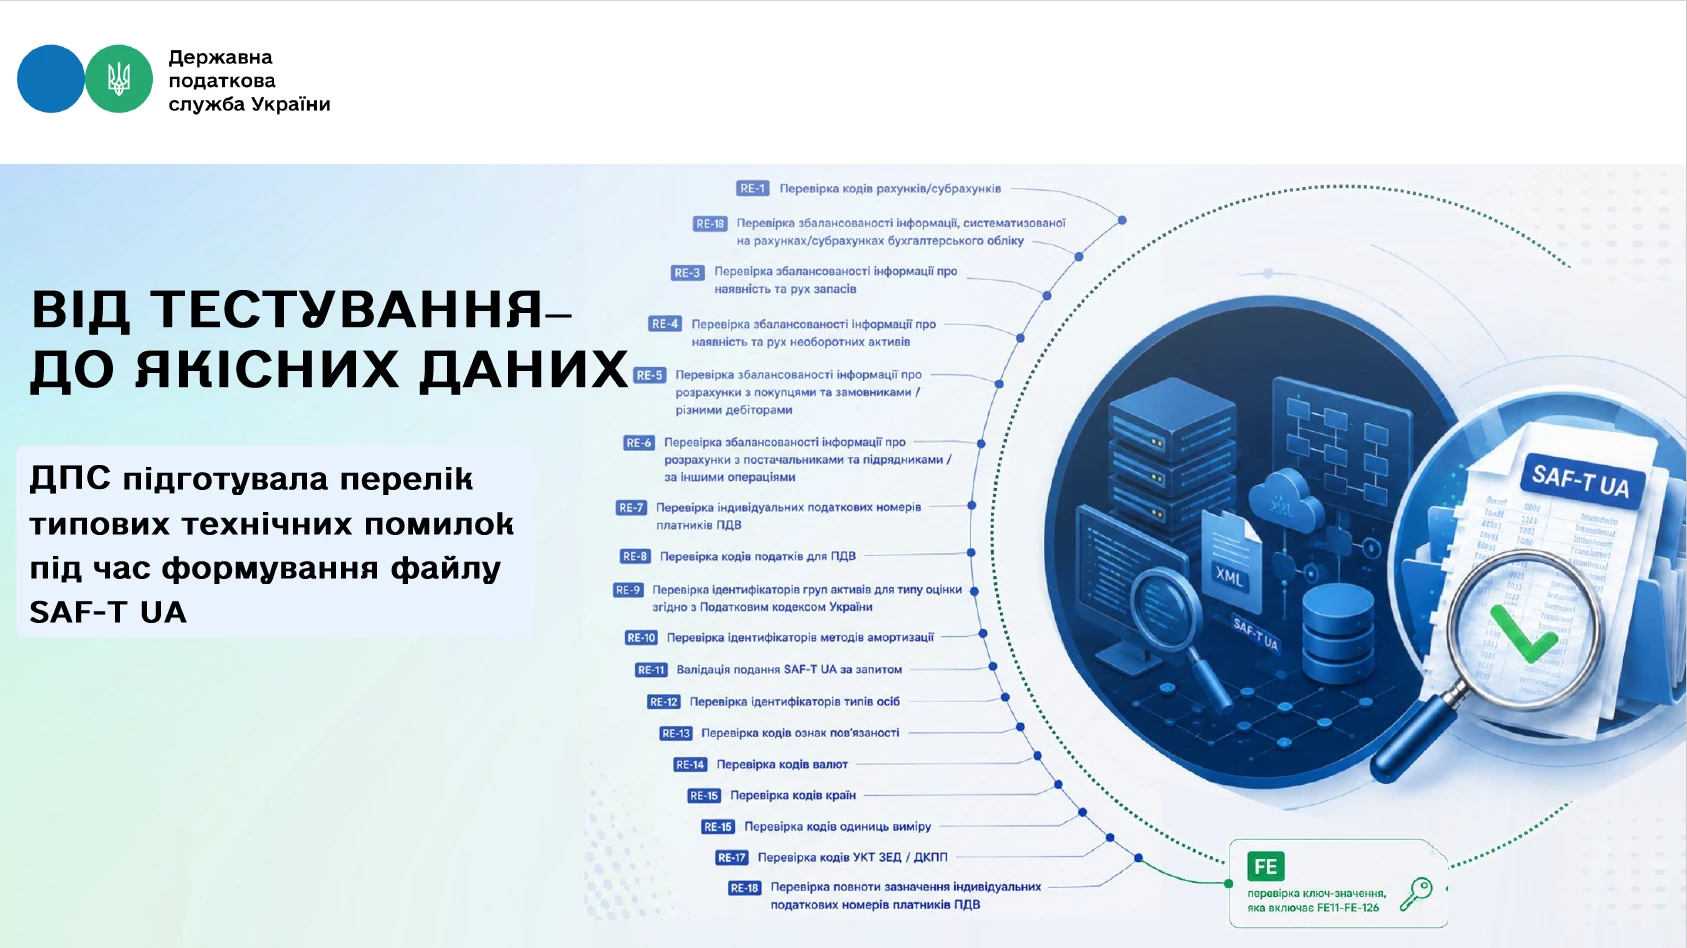
ДПС оприлюднила перелік типових технічних помилок, які можуть виникати під час автоматизованої перевірки файлів SAF-T UA. Документ має допомогти платникам ще на етапі формування файлу виявляти проблеми з ідентифікацією, логічною узгодженістю та цілісністю даних. Для кожної помилки наведено умови перевірки, можливі причини її виникнення та рекомендації щодо усунення
Перевірка військового обліку на підприємстві може закінчитися штрафом для посадових осіб. Хто має право перевіряти військовий облік, коли підприємство можуть перевірити без попередження та які порушення загрожують штрафом до 59 500 грн – розбираємо основні правила й відповідальність роботодавця
За порушення порядку сплати та звітування щодо внеску на підтримку працевлаштування осіб з інвалідністю роботодавцям загрожують фінансові санкції. Податкові органи мають право застосовувати штрафи за несвоєчасну сплату, донарахування внеску, а також за неподання або подання звітності з порушенням установлених вимог. Окрім штрафів, на суму недоїмки щоденно нараховується пеня
Мінфін у ІІ кварталі 2026 року кілька разів вносив зміни до форми декларації з податку на прибуток підприємств. З урахуванням правил п. 46.6 ПКУ оновлену форму потрібно застосовувати для звітності за період, що настає після періоду її оприлюднення, тобто вже за ІІІ квартал 2026 року. ДПС оприлюднила для розробників актуальну форму декларації та відповідні додатки з урахуванням наказів Мінфіну №186, №249 та №293. Отже, під час підготовки декларації за ІІІ квартал платникам варто перевірити, чи використовується саме оновлена форма та відповідні ідентифікатори