
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
З 1 січня 2027 року змінюються правила онлайн-продажу алкоголю, пива, тютюнових виробів та електронних сигарет. Для такої торгівлі потрібно буде мати відповідну ліцензію, зареєструвати вебсайт або мобільний додаток у спеціальному Реєстрі ДПС та забезпечити перевірку віку покупця до продажу й під час передавання товару. Податкова також отримає повноваження ініціювати блокування сайтів і додатків у разі порушень. Розбираємо, які вимоги доведеться виконувати продавцям і що потрібно зробити тим, хто вже торгує онлайн
З 1 січня 2027 року запроваджуються змінені правила електронної торгівлі пивом (крім безалкогольного), алкогольними та слабоалкогольними напоями, тютюновими виробами, електронними сигаретами, рідинами для них і пристроями для споживання тютюнових виробів без їх згоряння
Відповідні зміни передбачені Законом України від 09.06.2026 №4903-IX. Ними встановлюються додаткові вимоги до суб’єктів господарювання, які продають таку продукцію через інтернет-магазини або з використанням інших засобів дистанційного зв’язку.
Детальніше читайте про нові правила у статті від експерта «Нові правила онлайн-продажу алкоголю та тютюну з 01.01.2027: кого можуть відключити від Інтернет-торгівлі»
Також запроваджуються норми щодо ведення Реєстру адрес вебсайтів ліцензіатів, що здійснюють продаж пива (крім безалкогольного), алкогольних, слабоалкогольних напоїв, тютюнових виробів, електронних сигарет, рідин, що використовуються в електронних сигаретах, пристроїв для споживання тютюнових виробів без їх згоряння (з використанням засобів дистанційного зв’язку або через інтернет-магазини) (далі – Реєстр адрес вебсайтів), яке забезпечуватиме Державна податкова служба України.
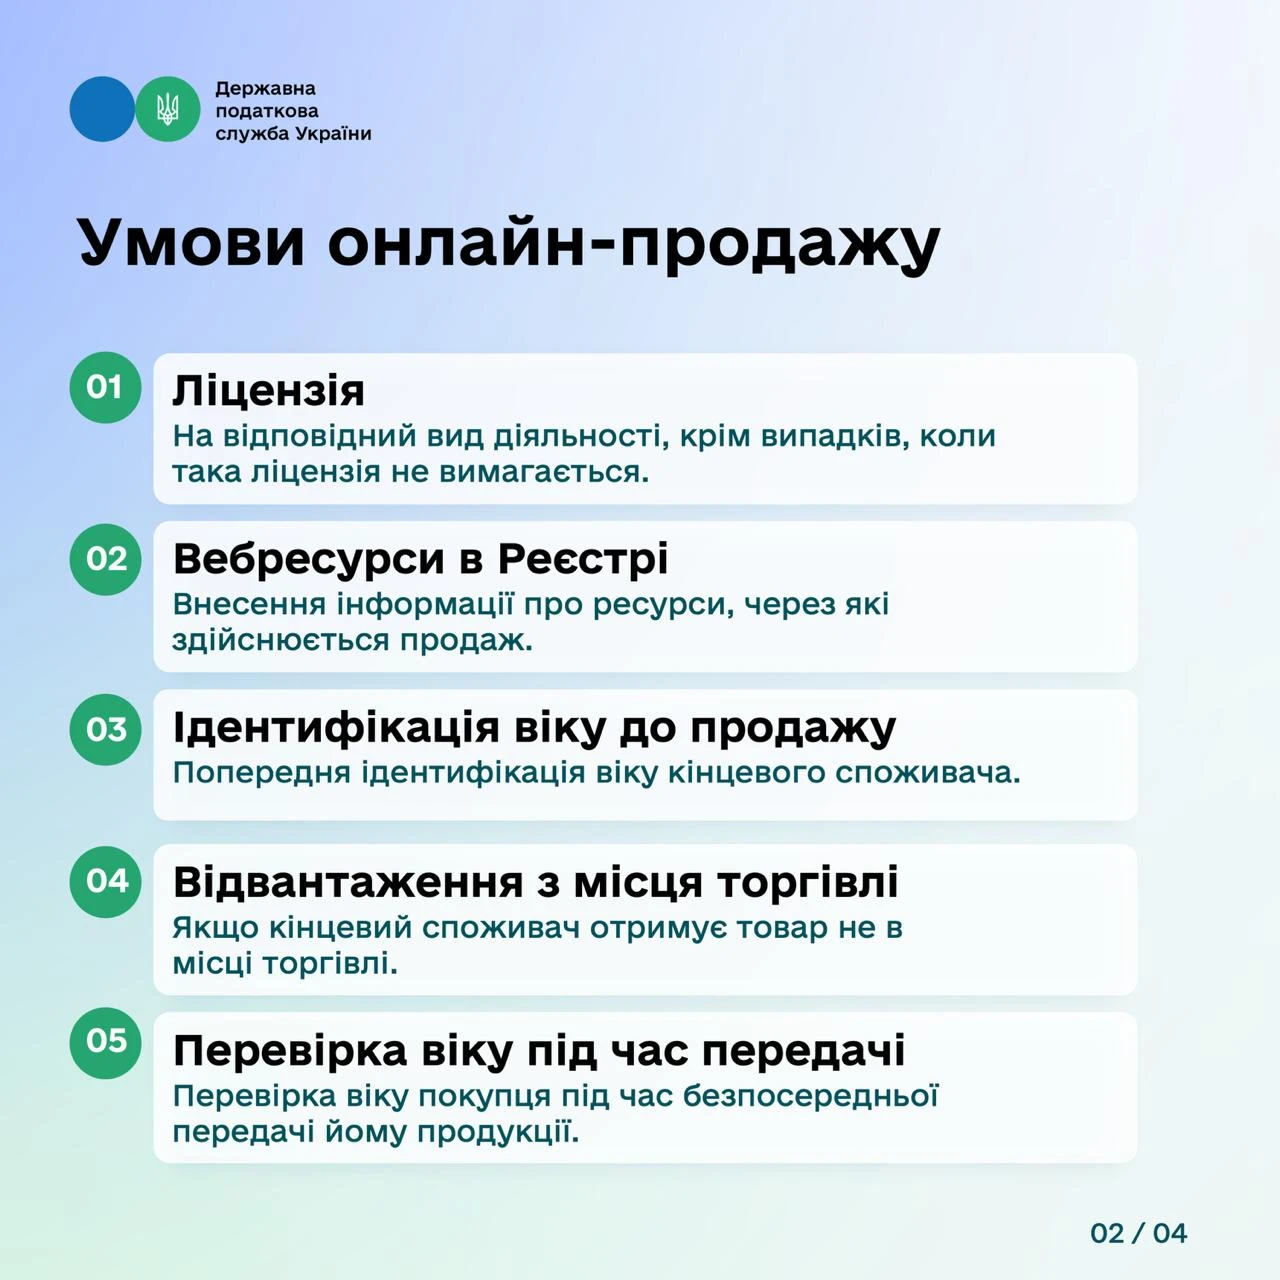
Електронна торгівля відповідною продукцією дозволятиметься за умови дотримання таких вимог:
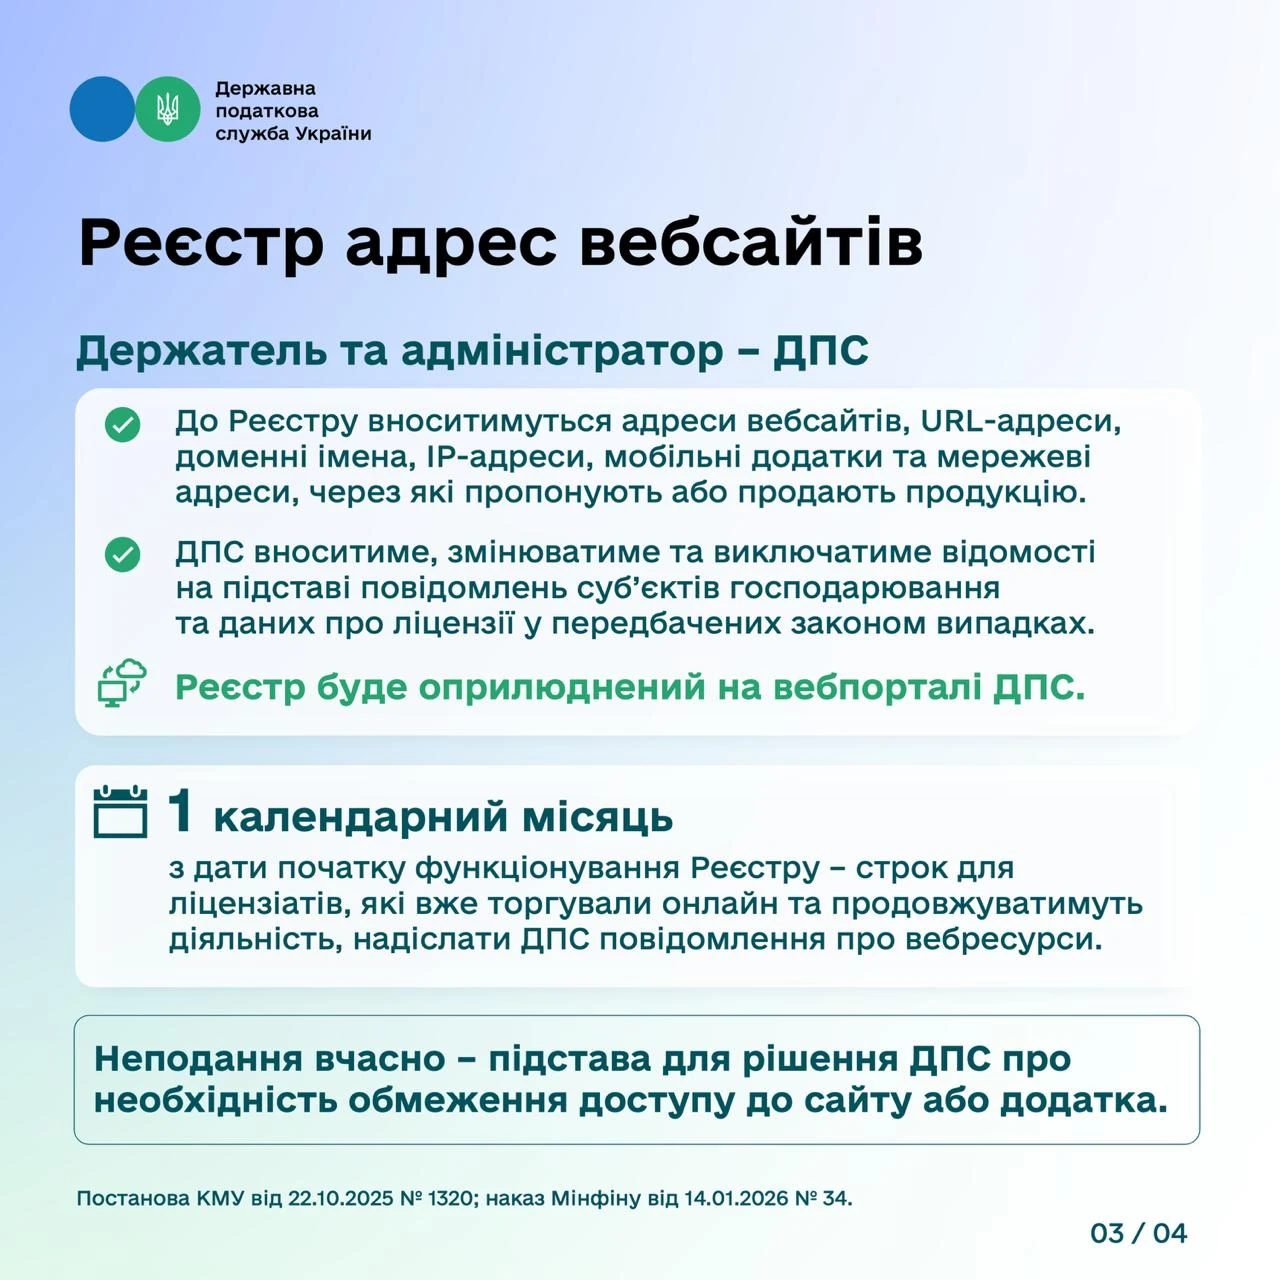
Держателем та адміністратором Реєстру адрес вебсайтів визначено ДПС.
До Реєстру вноситимуться адреси вебсайтів, URL-адреси, доменні імена, IP-адреси, мобільні додатки та мережеві адреси, за допомогою яких здійснюється пропонування до продажу або продаж відповідної продукції.
Внесення, зміна та виключення відомостей здійснюватимуться ДПС на підставі повідомлень суб’єктів господарювання, а також з урахуванням інформації про наявність відповідних ліцензій у передбачених законодавством випадках.
Реєстр буде оприлюднений на вебпорталі ДПС
Порядок створення та ведення Реєстру затверджено постановою КМУ від 22.10.2025 №1320. Порядок подання ліцензіатами інформації про адреси вебсайтів затверджено наказом Мінфіну від 14.01.2026 №34.
Для ліцензіатів, які здійснювали електронну торгівлю відповідною продукцією до початку функціонування Реєстру та планують продовжувати таку діяльність, передбачено перехідний період.
Вони повинні протягом одного календарного місяця з дати початку функціонування Реєстру надіслати до ДПС повідомлення про відповідні вебресурси.
Неподання повідомлення у встановлений строк є підставою для прийняття ДПС рішення про необхідність обмеження доступу до відповідного вебсайту або мобільного додатка.
ДПС здійснюватиме моніторинг мережі Інтернет для виявлення порушень установлених вимог електронної торгівлі.
У разі виявлення порушень податкова служба прийматиме рішення про необхідність обмеження доступу до відповідного вебсайту або мобільного додатка. Таке рішення протягом п’яти робочих днів із дати його прийняття надсилатиметься відповідним органам та платформам цифрової дистрибуції мобільних додатків.
Зокрема:
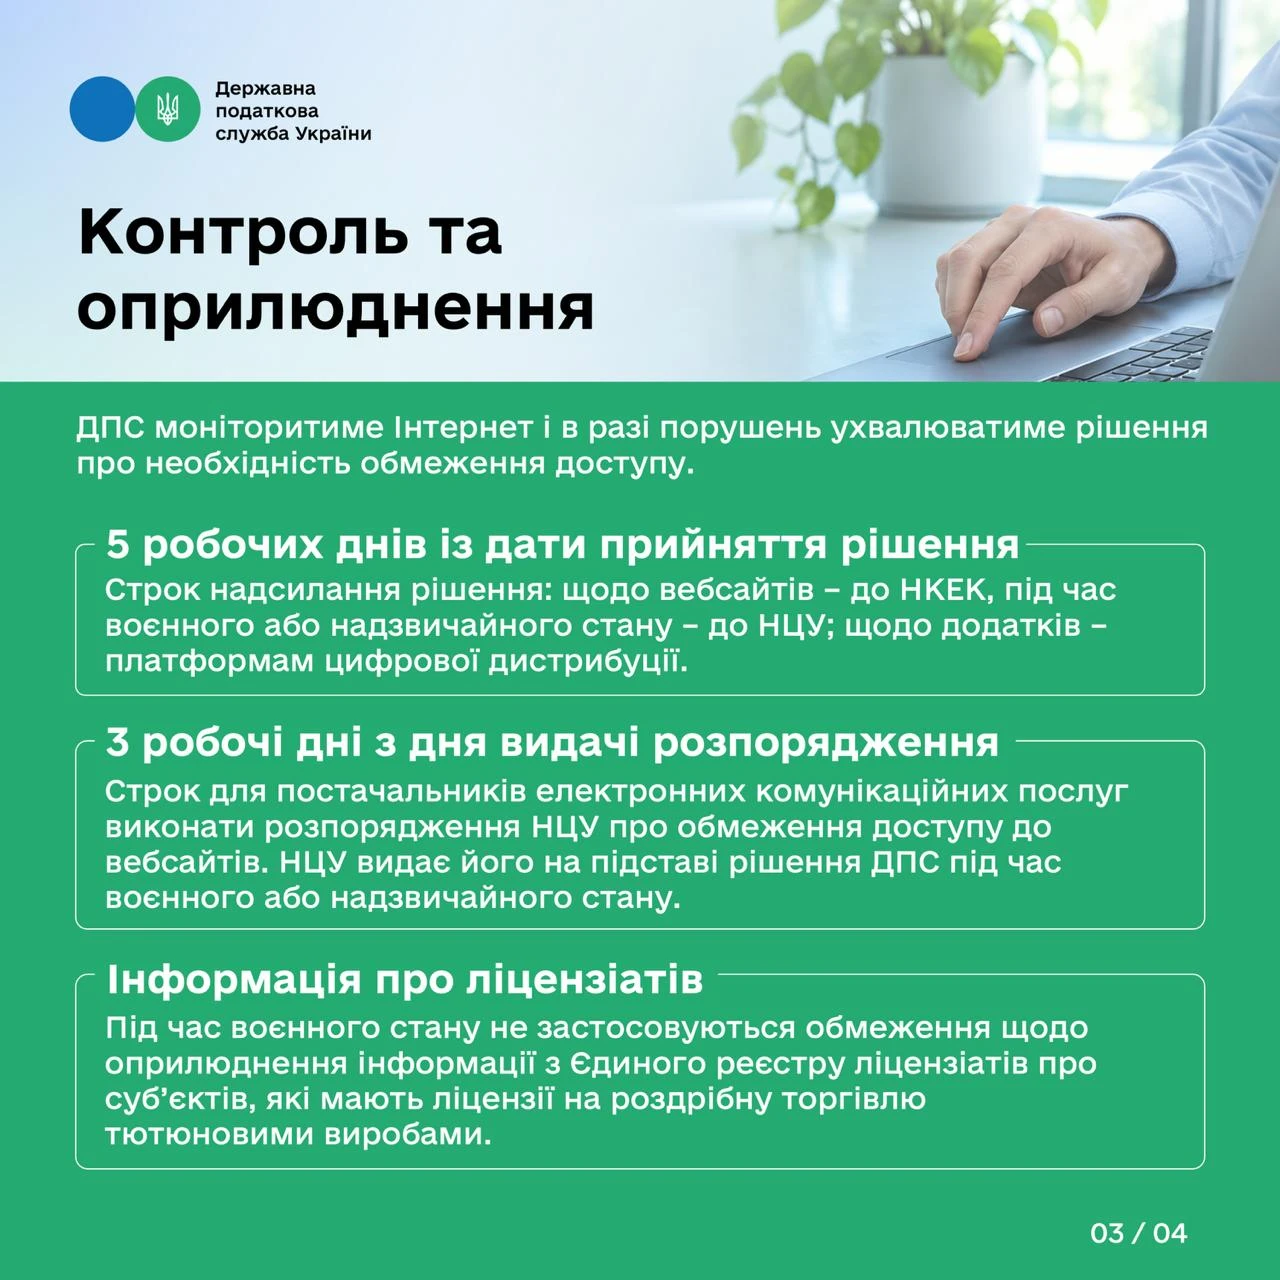
У період воєнного або надзвичайного стану НЦУ на підставі рішення ДПС видаватиме розпорядження про обмеження доступу до відповідних вебсайтів. Постачальники електронних комунікаційних послуг зобов’язані виконати такі розпорядження протягом трьох робочих днів із дня їх видачі
Також передбачено, що на період дії воєнного стану не застосовуються обмеження щодо оприлюднення інформації з Єдиного реєстру ліцензіатів у частині суб’єктів господарювання, які отримали ліцензії на право роздрібної торгівлі тютюновими виробами.
Джерело: ДПС
Читайте більше:
З 25 лютого ліцензіати подають онлайн-повідомлення до ДПС про свої сайти
Впорядковано онлайн-продаж алкоголю та тютюну: затверджено новий Реєстр ліцензіатів
Як працюватиме новий Реєстр електронної торгівлі підакцизними товарами
Продаж алкоголю через маркетплейс: чи треба подавати URL до ДПС у 2026 році
Нові вимоги для інтернет-магазинів підакцизних товарів: повідомлення F/J1319901
Роботодавці мають забезпечувати рівні права та можливості жінок і чоловіків у трудових відносинах, запобігати дискримінації та створювати безпечне робоче середовище. Один зі способів закріпити такі гарантії документально – передбачити відповідні положення в колективному договорі. Мінсоцполітики розробило методичні рекомендації, які допоможуть роботодавцям визначити, які умови та гарантії варто включити до колективних договорів і угод
ФОП 3-ї групи виправив помилку в декларації за півріччя через уточнюючу декларацію, але вже подав звітність за 9 місяців. Яку декларацію потрібно подати зараз: «Звітну нову» за 9 місяців чи «Уточнюючу»?
Із 7 листопада 2026 року діють оновлені правила компенсації витрат на облаштування робочих місць для осіб з інвалідністю. Постанова КМУ №1388 уточнює коло отримувачів допомоги, запроваджує обов’язковий попередній огляд облаштованого робочого місця та встановлює ліміти на придбання комп’ютерної техніки й смартфонів. Також розширено перелік підстав для відмови у виплаті. Розбираємо, хто може отримати компенсацію, які витрати відшкодовують і яких нових вимог мають дотримуватися роботодавці
Законопроєкт №10147 прийнятий у другому читанні Верховною Радою. Документ передбачає комплексне оновлення законодавства про охорону праці та запровадження ризикоорієнтованої системи управління безпекою і здоров’ям працівників за європейськими принципами. Для роботодавців це означатиме регулярне оцінювання професійних ризиків, облік потенційно небезпечних інцидентів та посилення відповідальності за безпечні умови праці. У разі ухвалення новий закон має набути чинності через шість місяців після припинення або скасування воєнного стану та замінити чинний Закон «Про охорону праці»
Якщо орендар модернізує, реконструює або дообладнує орендоване майно, такі витрати не завжди можна одразу включити до витрат звітного періоду. Якщо поліпшення збільшують майбутні економічні вигоди від використання об’єкта, їх капіталізують і обліковують як окремий об’єкт основних засобів групи 9. Для податкової амортизації встановлено мінімальний строк 12 років. Розглянемо, як відображати такі витрати та які податкові різниці застосовувати
Працівник виходить на пенсію і звернувся до ПФУ з трудовою книжкою. ПФУ вимагає внести на титульній сторінці виправлення – зазначити ПІБ українською мовою, хоча в другій половині трудової книжки титульна сторінка вже заповнена українською. На підставі чого потрібно внести зміни?
Відкрити власну справу – це не лише знайти бізнес-ідею, а й оцінити власні можливості, дослідити потреби ринку та проаналізувати конкурентів. Важливо заздалегідь розрахувати стартові інвестиції, майбутні витрати, потенційний прибуток і визначити, чи знадобиться додаткове фінансування. Усі ці дослідження стануть основою бізнес-плану, який можна подати на розгляд комісії Служби зайнятості для отримання гранту. Розповідаємо, з чого почати підготовку до запуску бізнесу та де отримати допомогу
Верховна Рада підтримала поправку, яка передбачає штраф у розмірі 170 тис. грн для представників ТЦК за незаконну постановку на військовий облік осіб, які не підлягають такому обліку. За словами народного депутата Дмитра Разумкова, поправку підтримали 249 парламентарів. Водночас він наголошує, що це лише один із кроків для захисту прав громадян, і закликає розглянути інші законопроєкти щодо відповідальності працівників ТЦК та порушень під час мобілізаційних заходів
Держстат затвердив нову Номенклатуру продукції промисловості (НПП), яка почне діяти з 1 січня 2027 року. Вона замінить попередню редакцію та використовуватиметься, можливо, під час складання річного звіту за формою №1П-НПП. Для промислових, зокрема оборонних, підприємств правильне застосування НПП має особливе значення, адже від подання цієї звітності залежить можливість підтвердження статусу критично важливого підприємства та бронювання працівників. Очікуємо від Держстату детальних пояснень як саме потрібно буде застосовувати оновлену НПП та в яких звітних періодах
ФОП 3 гр. надає консультативні послуги. Укладає договори з ТОВ на їх виконання. ФОП хоче, щоб ТОВ, одразу після підписання договору, перераховувало 30% від суми договору і щоб ця сума не поверталась ТОВ у випадку якщо ТОВ розірве договір з власної ініціативи. Як правильно це прописати в договорі?
Підприємства зобов’язані проводити інвентаризацію активів і зобов’язань, зокрема в разі пожежі, крадіжки, техногенної аварії чи стихійного лиха. Водночас через бойові дії доступ до майна може бути небезпечним або взагалі неможливим. У ДПС пояснили, як діяти підприємствам у таких ситуаціях та які спеціальні правила застосовувати для проведення інвентаризації
Уряд схвалив законопроєкт про перехід на обов’язкове використання електронних товарно-транспортних накладних (е-ТТН) для внутрішніх вантажних перевезень. Орієнтовна дата запуску нових правил – 1 червня 2027 року. Електронна накладна стане основним документом, а паперову дозволять використовувати лише за технічної неможливості оформити е-ТТН із подальшим внесенням даних до системи
Чи може українець стати засновником польського ТОВ та як він може внести статутний фонд (з особистої картки тощо)? Чи може українська компанія стати засновником польського ТОВ та як купити валюту для внеску до СФ?
ДПС надала індивідуальну податкову консультацію щодо оподаткування та обліку доходів ФОП, які створюють власні музичні записи та розповсюджують їх на цифрових платформах (Spotify, Apple Music, YouTube Music тощо) через сервіс DistroKid LLC
В Україні відновлюють конкурсні процедури для вступу на державну службу та службу в органах місцевого самоврядування. Законопроєкт №13478-1, підписаний Президентом 9 листопада, передбачає нові правила конкурсного відбору, запровадження внутрішніх конкурсів і обмеження строків перебування на посадах, на які призначили без конкурсу під час воєнного стану. Також змінюються строки подання документів, оприлюднення кадрових рішень і вимоги до професійного добору держслужбовців
Чи можна сертифікувати укриття в паркінгу на визначену кількість людей? Яким чином діяти балансоутримувачам, якщо кількість людей перевищить визначену, чи може він перестати допускати людей понад встановлені обмеження?