

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Кожен ліцензіат в Повідомленні надає інформацію про ті адреси вебсайтів, URL-адреси, доменні імена, IP-адреси, мобільні додатки та мережеві адреси, через які саме ним здійснюється продаж або пропонування до продажу пива (крім безалкогольного), алкогольних, слабоалкогольних напоїв, тютюнових виробів, електронних сигарет, рідин, що використовуються в електронних сигаретах, пристроїв для споживання тютюнових виробів без їх згоряння шляхом електронної торгівлі
Чи потрібно подавати повідомлення про адреси вебсайтів, URL-адреси, доменні імена, IP-адреси, мобільні додатки та будь-які інші мережеві адреси, на яких здійснюється пропонування до продажу пива (крім безалкогольного), алкогольних, слабоалкогольних напоїв, тютюнових виробів, електронних сигарет, рідин, що використовуються в електронних сигаретах, пристроїв для споживання тютюнових виробів без їх згоряння шляхом електронної торгівлі (з використанням засобів дистанційного зв’язку або через інтернет-магазини) якщо продаж таких товарів здійснюється через вебсайт чи маркетплейс, що належить іншій особі, в т.ч. службі доставки?
Ліцензіати подають до ДПС повідомлення про:
за формою, наведеною у додатку (п. 2 Порядку подання ліцензіатами, які здійснюють продаж пива (крім безалкогольного), алкогольних, слабоалкогольних напоїв, тютюнових виробів, електронних сигарет, рідин, що використовуються в електронних сигаретах, пристроїв для споживання тютюнових виробів без їх згоряння шляхом електронної торгівлі (з використанням засобів дистанційного зв’язку або через інтернет-магазини), інформації про адреси вебсайтів, на яких здійснюється пропонування до продажу відповідних товарів (продукції) затверджено наказом Мінфіну від 14.01.2026 №34).
Повідомлення подається ліцензіатом, який здійснює пропонування до продажу та продаж відповідних товарів (продукції) з використанням вебсайту, доменного імені, IP-адреси або мобільного застосунку.
Отже у випадку, якщо власник вебсайту та ліцензіат є різними суб’єктами або технічна платформа (маркетплейс) належить іншій особі, обов’язок подання інформації покладається на того ліцензіата, від імені якого здійснюється пропонування до продажу та реалізація відповідних товарів (продукції) та який є стороною правовідносин купівлі-продажу.
Джерело: ЗІР, категорія 113.04
Читайте більше:
Нові вимоги для інтернет-магазинів підакцизних товарів: повідомлення F/J1319901
З 25 лютого ліцензіати подають онлайн-повідомлення до ДПС про свої сайти
Національне кваліфікаційне агентство оприлюднило проєкт професійного стандарту «Обліковець з реєстрації бухгалтерських даних». Документ визначає трудові функції, професійні та цифрові компетентності, а також вимоги до освіти й підтвердження кваліфікації. Серед ключових напрямів – робота з первинною документацією, облік ТМЦ і коштів, проведення інвентаризацій та використання сучасних цифрових систем. Проєкт також передбачає можливість працевлаштування за низкою суміжних посад, зокрема касира, асистента бухгалтера, комірника та табельника
Товариство на загальній системі оподаткування постраждало внаслідок ворожого обстрілу. Для відбудови адмінприміщення були закуплені металопластикові конструкції вартістю 200 тис. грн (без ПДВ). Як правильно зробити бухгалтерську проводку: віднести до затрат чи на модернізацію (збільшення вартості) майна?
Печатка для ФОП не є обов’язковою – підприємець сам вирішує, чи використовувати її у своїй діяльності. Відмовлятися від печатки, відновлювати втрачену або взагалі не виготовляти її можна без повідомлення податкової. Водночас вимагати печатку від ФОП лише через його статус не мають права ані контрагенти, ані державні органи. Окремі правила діють для КЕП: у разі втрати електронного підпису його потрібно негайно скасувати
Керівник прийняв рішення для забезпечення безпеки клієнтів і співробітників наклеїти бронеплівку на вікна фасаду приміщення. Якими документами оформити таку операцію і чи вважатиметься це поліпшенням ОС чи витратами періоду?
Чи є порушенням оплата роботи працівника у 100% розмірі, коли працівник перебував в укритті і не виконував свої обов'язки? Чи є особливості оподаткування такої оплати? Як убезпечити керівника, якщо працівники самовільно вирішують залишатись працювати в приміщенні, не зважаючи на наказ керівника у випадку повітряної тривоги пройти в укриття?
Роздрукований військово-обліковий документ із «Резерв+» має таку саму юридичну силу, як і документ у паперовій формі, тому засвідчувати його у нотаріуса не потрібно. Автентичність такого документа, зокрема роздруківки, перевіряють за QR-кодом, який має бути цілим, достатньо контрастним і придатним для зчитування

21 вересня – граничний термін подання низки податкових декларацій за липень та для бізнесу й окремих категорій платників, зокрема з ПДВ, рентної плати, акцизу та інших. Водночас нагадуємо, що Податковий розрахунок щомісячно подають лише юрособи і за серпень він подається за оновленою формою

Якщо після реєстрації зведеної податкової накладної за п. 199.1 ПКУ платник виявив помилку в обсязі постачання, її виправляють шляхом складання розрахунку коригування. У РК показники помилкового рядка зазначають зі знаком «–», а виправлені дані – новим рядком із новим порядковим номером. При цьому важливо правильно заповнити графи 1.2, 2.1, 2.2 та 3, а також зберегти відповідний тип причини, зазначений у податковій накладній
На підприємстві нема укриття, куди б мали спускатись працівники під час повітряної тривоги. За скільки метрів від підприємства має бути укриття, щоб підприємство могло написати наказ, що працівники мають туди рушати під час тривоги?
В Україні оновлюють Національний класифікатор професій та систему кваліфікацій, щоб наблизити їх до міжнародних і європейських стандартів. У межах проєкту проаналізовано близько 9 200 записів Класифікатора професій, підготовлено пропозиції щодо усунення дублювань та неактуальних позицій, а також запущено цифрову версію Єдиного реєстру кваліфікацій. Наступним кроком стане зіставлення українських професійних кваліфікацій із європейською класифікацією ESCO
Пенсійний фонд та СПО профспілок оприлюднили проєкт нового порядку повідомлення про набуття або втрату спеціального статусу роботодавців, які працевлаштовують осіб з інвалідністю. Документ передбачає затвердження чітких форм повідомлень і визначає способи їх подання – як в електронному, так і в паперовому вигляді
Роботодавці мають забезпечувати належні умови праці для осіб з інвалідністю з урахуванням їхніх індивідуальних потреб і функціональних можливостей. Перепланування, ремонт або дообладнання робочого місця проводять за визначеним алгоритмом – від заяви працівника та оцінки потреб до перевірки результату. Важливо, що оцінку потреб роботодавець проводить разом із працівником не пізніше наступного робочого дня після отримання заяви
Уряд визначив строки виплати нарахованого кешбеку в межах програми «Національний кешбек» та передбачив її завершення у березні 2028 року. Водночас у проєкті Держбюджету-2027 окремого фінансування програми, за інформацією народних депутатів, не передбачено. Разом із тим у бюджетних матеріалах закладено 9,415 млрд грн на нову програму підтримки виробництва та підприємництва, серед напрямів якої прямо зазначена компенсація покупцям за придбання українських товарів і послуг. Таким чином, бюджетні документи містять фінансування напряму, який відповідає механізму «Національного кешбеку», хоча назва програми окремо не зазначена
Шановні бухгалтерські феї та чарівники! Давайте чесно: ми знаємо, що всі зараз працюють у режимі 25/8. Коли з одного боку тисне паніка довкола можливого запровадження ПДВ для ФОП, з іншого постійні головоломки зі змінами у військовому обліку, а десь посередині традиційно «горять» і червоніють робочі дедлайни (і це ще якщо не зважати на постійні тривоги!) – рівень стресу іноді просто зашкалює. Тому сьогодні ми вирішили категорично заборонити вам думати про роботу, адже ми офіційно оголошуємо перерву на пухнастість! 🐾

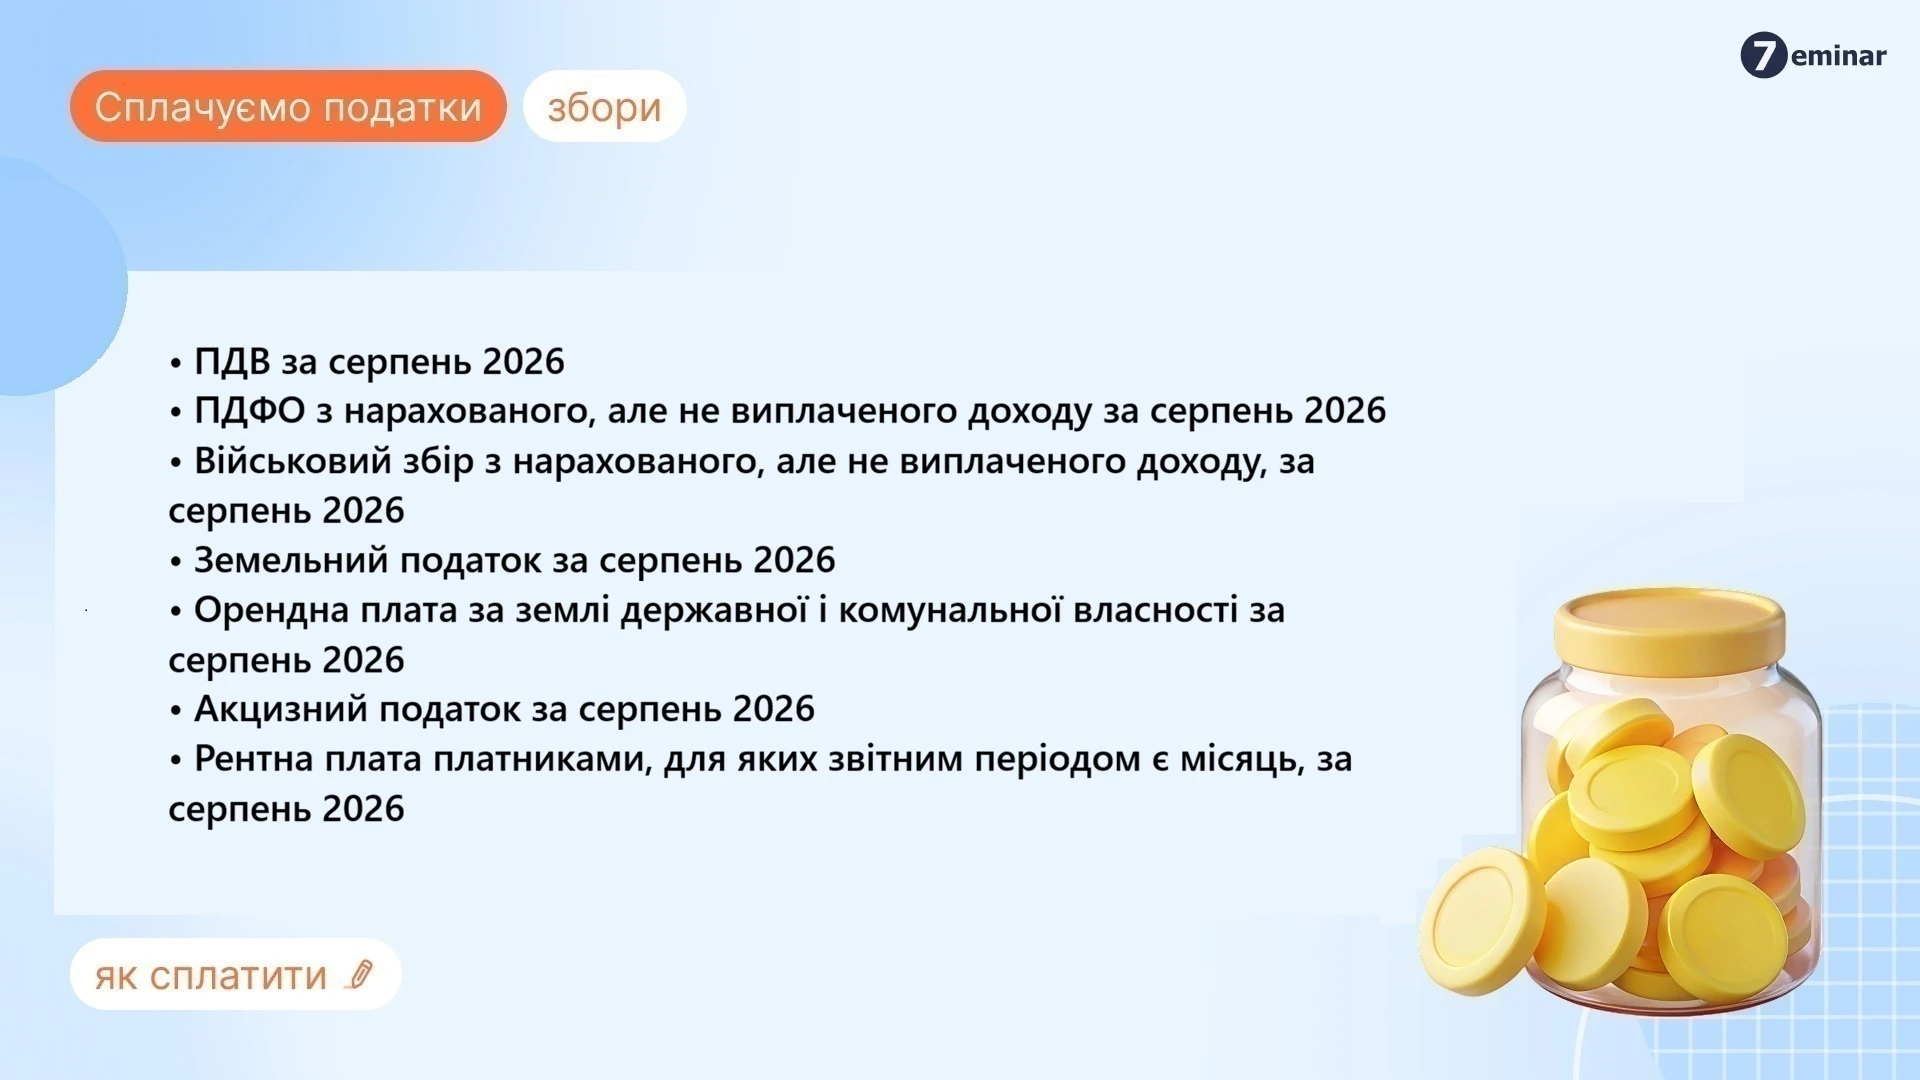
30 вересня 2026 року є граничним строком сплати низки податкових зобов’язань за червень 2026 року для платників податків та зборів. Зокрема, цього дня завершується строк сплати ПДВ, ПДФО та військового збору з нарахованого, але не виплаченого доходу, а також земельного податку, орендної плати за землю, акцизного податку та рентної плати для окремих категорій платників. Для зручності платників кожен податок супроводжується окремою статтею-інструкцією із роз’ясненнями щодо бази оподаткування, ставок, строків сплати та відповідальності за порушення
ФОПи повинні сплачувати єдиний соціальний внесок (ЄСВ) у встановлені законодавством строки. У 2026 році за ІІІ квартал 2026 року останній день сплати припадає на 19 жовтня (понеділок). Водночас важливо знати правильні реквізити для платіжок, мінімальний і максимальний розмір внеску, а також можливості сплати через єдиний рахунок
Стаття пояснює, хто з платників податків зобов’язаний подавати повідомлення про участь у міжнародній групі компаній (МГК), коли саме це потрібно робити та які умови мають бути виконані. Розглянуто строки подання, порядок заповнення форми, особливості електронної подачі та відповідальність за порушення. Матеріал буде корисним бухгалтерам і юристам компаній, які входять до міжнародних бізнес-груп
Покупцем був оплачений товар, оформлене відвантаження і відправлено «Новою поштою», вночі внаслідок ракетного обстрілу товар було знищено в депо «Нової пошти». «Нова пошта» компенсує вартість страхування товару. Чи включається ця сума компенсації в оподатковуваний дохід ФОП 2 групи на єдиному податку?