Втратили первинні документи? Що робити бізнесу та які строки не можна пропустити
Професійний гід від редакції 7eminar!
Лікарняні та декретні
21.07.2025
Діють зміни в розрахунку лікарняних / декретних: як застосовувати нові правила за Порядком №1266
До Порядку №1266 знову внесли зміни. Що саме змінилось, з якого періоду, та як тепер розраховувати лікарняні та декретні – розглянемо у наступній статті
- Законодавчі підстави зміни та дата застосування
- Невідпрацьований місяць з поважних причин виключаємо із розрахунку
- Обмеження в лікарняних / декретних для резидентів Дія-Сіті
- Розрахунковий період для страхових виплат добровільно застрахованим особам
Законодавчі підстави зміни та дата застосування
Постанова Кабінету Міністрів України від 14.07.2025 №837 «Про внесення змін щодо загальнообов’язкового державного соціального страхування до деяких постанов Кабінету Міністрів України» (далі – Постанова №837, КМУ) внесла зміни до:
- постанови КМУ від 26.09.2001 №1266 «Про обчислення середньої заробітної плати (доходу, грошового забезпечення) для розрахунку виплат за загальнообов'язковим державним соціальним страхуванням» (далі – Порядок №1266).
Постанова №837 набрала чинності з 18.07.2025 р. (опубліковано в «Урядовому курʼєрі») і зміни діють саме з цієї дати. Проте для лікарняних та декретних оновлені правила розрахунку слід застосовувати по тим страховим випадкам, які настали з 18.07.2025 та пізніше
Що саме змінилося, розглянемо далі.
Невідпрацьований місяць з поважних причин виключаємо із розрахунку
Для початку нагадаємо покроковий алгоритм обчислення середньої зарплати для лікарняних / декретних.
Крок 1. Визначаємо розрахунковий період. В загальному випадку це 12 календарних місяців роботи (з 1-го до 1-го числа), що передують місяцю, в якому настав страховий випадок (п. 25 Порядку №1266).
Крок 2. Визначаємо виплати, які включають до сукупного доходу при обчисленні середньої зарплати. Це зарплата, на яку нарахований ЄСВ (п. 3 Порядку №1266).
Крок 3. Враховуємо дні до розрахункового періоду, які будуть брати участь в розрахунку. При чому із розрахункового періоду виключають календарні дні, не відпрацьовані з поважних причин (п. 3 Порядку №1266). Усі інші дні беруть будуть приймати участі у підрахунку кількості календарних днів у розрахунковому періоді.
Крок 4. Визначаємо середню зарплату діленням нарахованої зарплати на календарні дні в розрахунковому періоді.
Що ж змінилося в цьому алгоритмі?
Пункт 3 Порядку №1266 доповнено новим абзацом:
«Місяці розрахункового періоду, в яких застрахована особа не працювала з поважних причин (з першого до останнього числа календарного місяця), виключаються з розрахункового періоду».
Нагадаємо, що така норма була в Порядку №1266 і раніше. Проте з 1 січня 2023 року її було виключено із Порядку №1266. І тепер вирішили знову її повернути.
В чому сенс її повернення?
Адже і зараз п. 3 Порядку №1266 містить норму щодо виключення календарних днів невідпрацьованих з поважних причин.
Річ у тім, що якщо раніше чітко читати цю норму, виключають тільки невідпрацьовані дні з поважних причин. Про виплати немає жодної згадки. Тепер же весь невідпрацьований місяць з поважних причин разом з усіма нарахованими в такому місяці виплатами, буде виключатись із розрахункового періоду.
Важливо! Порядок №1266 містить 6 поважних причин, які виключають із розрахункового періоду:
- відпустку без збереження зарплати;
- відпустку для догляду за дитиною до 3 / 6 років;
- відпустку по вагітності та пологах;
- тимчасову непрацездатність;
- призупинення дії трудового договору;
- військову службу без середнього заробітку.
Приклад. Працівник захворів у серпні 2025 року. В розрахунковому періоді серпень 2024 – липень 2025 нарахована зарплата склала 208300 грн. При чому з 1 по 30 червня працівник перебував у відпустці без збереження заплати, проте в червні йому була нарахована премія за 2 квартал 2025 року в сумі 15 000 грн.
Відповідно до змін місяць не відпрацьований з поважних причин (з першого до останнього числа календарного місяця), виключаються з розрахункового періоду. А разом із ним будуть виключатися усі виплати, які були нараховані в такому місяці. А значить нарахована в червні квартальна премія в сумі 15000 грн не включається до розрахунку. Так само і невідпрацьовані дні через відпустку без збереження зарплати (а це поважна в розумінні Порядку №1266 причина) виключаються із розрахунку.
Визначимо середню зарплату: (208300 – 15000): (365-30) = 577,01 грн.
Зверніть увагу! Хоча норма щодо виключення повного місяця, невідпрацьованого з поважних причин, повернулась в Порядок №1266 тільки з 18.07.2025, ПФУ і раніше наполягав, що виплати, нараховані у місяцях, які повністю невідпрацьовані з поважних причин, не враховуються до розрахунку. Відповідний висновок містить у листі від 07.04.2023 №13488-15877/Р-03/8-2800/23 та у листі від 25.07.2024 №2800-030401-8/45327
Тож тепер такий підхід законодавчо закріплений у Порядку №1266.
Проте можуть виникати питання, як розраховувати середню зарплату, якщо у невідпрацьованому місяці поважні причини переривались вихідними днями. Прямо Порядок №1266 таку ситуацію не розглядає. Але ПФУ у листі від 06.04.2023 №13252-15249/У-03/8-2800/23 фактично підтвердив, що такий місяць буде вважатися як невідпрацьований з поважної причини.
Приклад. Працівник захворів 25.07.2025. В розрахунковому періоді липень 2024 - червень 2025 нарахована зарплата склала 125850 грн, в тому числі в травні 2025 нарахована премія за результати роботи у квітні в сумі 8000 грн. В травні 2025 року працівник не працював:
- з 1 по 16 травня через тимчасову непрацездатність;
- з 19 по 31 травня через відпустку без збереження зарплати;
- 17-18 травня – вихідні дні.
В даному прикладі травень вважається невідпрацьованим з поважної причини, тому весь такий місяць виключають із розрахункового періоду, разом з усіма нарахованими виплатами.
Середня зарплата складає: (125850-8000) : (365 – 31) = 351,79 грн.
Обмеження в лікарняних / декретних для резидентів Дія-Сіті
Для резидентів Дія Сіті встановлені особливі правила сплати ЄСВ, що в свою чергу впливає і на страхові виплати. Так, згідно з ч. 14-1 ст. 8 Закону України від 08.07.2010 №2464-VI «Про збір та облік єдиного внеску на загальнообов’язкове державне соціальне страхування» резиденти Дія Сіті нараховують ЄСВ:
- на суму нарахованої кожній застрахованій особі заробітної плати за видами виплат, які включають основну та додаткову заробітну плату, інші заохочувальні та компенсаційні виплати, у тому числі в натуральній формі, – у розмірі мінімального страхового внеску (у 2025 році – 8000 х 22% = 1760 грн);
- на суму винагороди фізичним особам за виконання робіт (надання послуг) за гіг-контрактами – у розмірі мінімального страхового внеску (у 2025 році – 8000 х 22% = 1760 грн).
Відповідно до абз. 4 п. 2 Порядку №1266 сума допомоги по тимчасовій непрацездатності (включаючи догляд за хворою дитиною або хворим членом сім’ї), допомоги по вагітності та пологах в розрахунку на місяць, що виплачується працівникам та гіг-спеціалістам резидентів Дія Сіті, не повинна перевищувати розміру заробітної плати (доходу) таких осіб, з якого фактично сплачено страхові внески (єдиний внесок).
Проте яким чином визначити обмежуючий показник, за який період, ані в Законі України від 23.09.1999 №1105 «Про загальнообов’язкове державне соціальне страхування», ані в Порядку №1266 не було зазначено.
Постановою №837 це було виправлено і абз. 4 п. 2 Порядку №1266 доповнили реченням такого змісту:
«Визначене цим абзацом обмеження обчислюється шляхом ділення розміру заробітної плати (доходу) таких осіб (працівників та гіг-спеціалістів резидентів Дія Сіті), з якого фактично сплачено страхові внески (єдиний внесок) в останньому місяці розрахункового періоду, на середньомісячну кількість календарних днів (30,44) з подальшим множенням частки на кількість календарних днів тимчасової непрацездатності відповідного місяця».
Тож тепер резиденти Дія сіті мають більш чіткий алгоритм визначення такого обмеження.
Приклад. У працівниці Дія Сіті з 1 серпня оформлено відпустку по вагітності та пологам на 126 днів. Розрахунковий період серпень 2024 – липень 2025. Місячний оклад працівниці 90 тис. грн. Резидент Дія Сіті сплачував ЄСВ з серпня по грудень 2024 року з нарахованої зарплати (90 тис. грн х 22% = 19800 грн), а з січня по липень 2025 року – виходячи із МЗП (8000 х 22% = 1760 грн).
Середню зарплату визначають в загальному порядку – виходячи із нарахованої зарплати, з якої сплачувався ЄСВ: (90 000 грн х 5 міс + 8000 грн х 7 міс) : 365 к. дн. = 1386,30 грн.
Проте потрібно застосувати обмеження. Обмежуючий показник визначають виходячи із розміру МЗП, що діє в останньому місяці розрахункового періоду. В липні 2025 року розмір мінзарплати становив 8000 грн.
Обмежувач дорівнює: 8000 : 30,44 = 262,81 грн.
Сума допомоги по вагітності буде нарахована в сумі: 262,81 грн х 126 к.дн. = 33114,06 грн.
Зверніть увагу! Зазначене обмеження застосовують для допомоги по тимчасовій непрацездатності та допомоги по вагітності та пологах
Як зазначали Мінсоцполітики у листі від 20.06.2025 №1390/0/196-25:
перші 5 днів тимчасової непрацездатності оплачуються відповідно до Порядку оплати перших п’яти днів тимчасової непрацездатності внаслідок захворювання або травми, не пов’язаної з нещасним випадком на виробництві, за рахунок коштів роботодавця, затвердженого постановою Кабінету Міністрів України від 26.06.2015 №440 (далі – Порядок №440). Порядком не передбачено обмеження суми оплати перших п’яти днів тимчасової непрацездатності розміром фактичної заробітної плати, з якої сплачено єдиний внесок, в розрахунку на місяць для працівників резидента Дія Сіті. Для гіг-спеціалістів резидента Дія Сіті, які виконують роботу за гіг–контрактом (цивільно-правовим договором), оплата перших п’яти днів тимчасової непрацездатності Порядком №440 не передбачена. Резидент Дія Сіті може оплачувати матеріальні чи нематеріальні цінності, послуги чи інші додаткові блага для гіг-спеціаліста на власний розсуд або якщо це передбачено гіг-контрактом (частина сьома статті 22 Закону №1667).
Розрахунковий період для страхових виплат добровільно застрахованим особам
Наступна зміна, внесена Постановою №837 до Порядку №1266 стосується не роботодавців, а добровільно застрахованих осіб.
Пунктом 7 Порядку №1266 було передбачено тільки один розрахунковий період, за який обчислюється середня заробітна плата добровільно застрахованим особам – це 12 календарних місяців, що передують місяцю настання страхового випадку.
Тож якщо тимчасова непрацездатність у добровільно застрахованої особи настала раніше ніж через 12 календарних місяців з дня підписання договору, середня зарплата визначалась діленням суми, з яких сплачувався ЄСВ відповідно до умов договору про добровільну участь за період менший, ніж 12 місяців на 365 чи 366 календарні дні.
А це призводило до зменшення як середньої зарплати, так і розміру страхової виплати застрахованій особі.
Тож змінами внесеними до п. 7 Порядку №1266 запроваджено однаковий принцип визначення середньоденного доходу для добровільно застрахованих осіб, як для інших застрахованих осіб.
Тепер розрахунковий період буде визначатись таким чином (див. таблицю нижче)
Строк дії договору про добровільну участь | Розрахунковий період |
Більше 12 місяців | 12 календарних місяців, що передують місяцю настання страхового випадку |
Менше 12 місяців | фактичний період (з першого до останнього числа календарного місяця) дії договору перед настанням страхового випадку |
Менше місяця | фактичний період (календарні дні) дії договору перед настанням страхового випадку |
Таким чином для розрахунку середньої зарплати будуть включати календарні місяці (календарні дні) дії договору про добровільну участь перед настанням страхового випадку, за які сплачено ЄСВ.
Читайте більше:
Призначення лікарняних сумісникам до та після 4 квітня 2025 року
Види помилок при розрахунку лікарняних і декретних: як їх виправляти
Помилки в розрахунку лікарняних та декретних: алгоритм виправлення
Чи сплачує ЄСВ «за себе» ФОП у декретній відпустці: коментар до нової ІПК від ДПС
ПДВ
21.10.2026
Зміна митної вартості імпортних товарів через судове рішення: у якому періоді коригувати ПДВ
Державна податкова служба України надала роз'яснення щодо порядку відображення в податковій звітності коригування податкового кредиту з ПДВ у разі скасування рішення митниці про коригування митної вартості товарів у судовому порядку
Податкова та фінзвітність
21.10.2026
Декларація для ФОП: коли подавати після зміни системи та припинення діяльності у 2027 році
ФОП, що перейшов із загальної системи на спрощену, а потім припинив діяльність, має подати декларацію про майновий стан і доходи до 1 травня наступного року, включивши всі види доходів та інформацію про ЄСВ
Судова практика
21.10.2026
Відсутність реквізитів ТТН не скасовує штраф за перевантаження: рішення суду
Чи можна скасувати штраф Укртрансбезпеки за перевантаження вантажівки через відсутність номера та дати товарно-транспортної накладної (ТТН)? П’ятий апеляційний адміністративний суд у постанові від 25.09.2026 у справі №400/1463/26 став на бік контролюючого органу та залишив у силі штраф у розмірі 51 000 грн. Суд дійшов висновку, що відсутність окремих реквізитів ТТН сама по собі не перешкоджає ідентифікації перевізника, якщо його чітко зазначено в документі
Звільнення, скорочення
21.10.2026
Звільнення під час відпустки або лікарняного у 2026 році: з ініціативи роботодавця та працівника
Законодавство забороняє звільнення працівника під час відпустки за ініціативою роботодавця. Однак сам працівник має право подати заяву на звільнення навіть перебуваючи у відпустці чи на лікарняному. За загальним правилом звільнення відбувається через 14 днів після подання заяви, але у разі наявності поважних причин роботодавець зобов’язаний звільнити працівника у зазначений ним строк
РРО / ПРРО, фіскальні чеки
21.10.2026
Оплата сертифікатом: як відобразити у фіскальному чеку РРО у 2026 році
У фіскальному чеку в рядку 18 необхідно вказати форму оплати «Безготівкова», а в рядку 19 – засіб оплати «Сертифікат». Податківці також роз'яснили, що сертифікат є окремим засобом оплати, а не авансом або знижкою
Відстрочки, ВЛК
21.10.2026
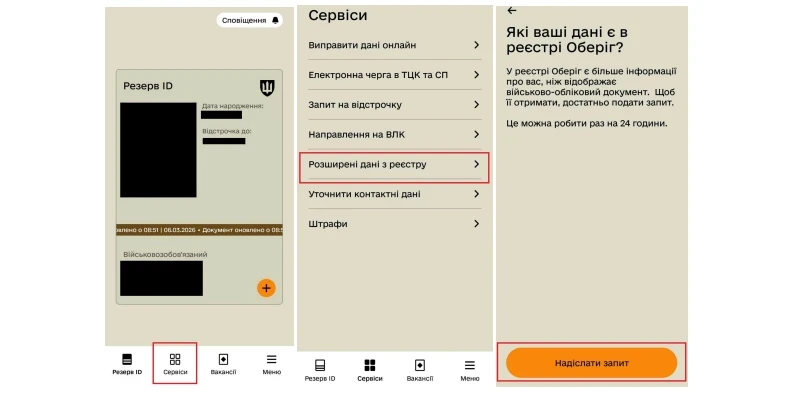
«До завершення мобілізації» у «Резерв+»: чому варто перевірити дату відстрочки
Позначка «до завершення мобілізації» у «Резерв+» не означає, що відстрочка діє безстроково. За роз’ясненням адвоката Дар’ї Тарасенко, наразі за такою відміткою мається на увазі строк до 30 жовтня 2026 року. Щоб дізнатися точну дату, військовозобов’язаним варто сформувати розширений витяг із реєстру «Оберіг» у застосунку
Державний нагляд
21.10.2026
Детінізація економіки: уряд визначив першочергові заходи проти тіньових схем
Уряд визначив першочергові заходи для детінізації економіки та протидії незаконним схемам. Серед пріоритетів – запровадження електронного документообігу, електронного контрактингу й інвойсування, посилення контролю за використанням гуманітарної допомоги та боротьба з нелегальним обігом тютюнових виробів. Ефективність роботи оцінюватимуть насамперед за фіскальним ефектом у коротко- та середньостроковій перспективі. Розповідаємо, які напрями контролю визначила міжвідомча робоча група
Документообіг, первинні документи
21.10.2026
Документи для отримання КЕП у ДПС: що потрібно працівникам підприємства
Працівникам органів влади та держустанов для отримання КЕП у надавача ДПС необхідно підготувати пакет документів: реєстраційну картку, установчі документи, ідентифікаційні та підтверджуючі дані особи – залежно від статусу заявника
Особи з інвалідністю
21.10.2026
Права осіб з інвалідністю на роботі посилюються: законопроєкт рекомендовано Комітетом
У Верховній Раді зареєстровано законопроєкт №14389, який пропонує суттєво оновити підхід до забезпечення розумного пристосування для осіб з інвалідністю у сфері праці. Документ розширює обов’язки роботодавців, чітко визначає критерії допустимої відмови та закріплює пріоритетну роль самої особи з інвалідністю у визначенні необхідних заходів. Також законопроєкт передбачає механізми компенсації та дотацій як для роботодавців, так і для ФОПів та осіб, що здійснюють незалежну професійну діяльність
Особи з інвалідністю
21.10.2026
Норматив працевлаштування осіб з інвалідністю рахують щокварталу: Держпраці роз’яснила правила 2026 року
Норматив працевлаштування осіб з інвалідністю тепер розраховують за календарний квартал: 1 робоче місце – для роботодавців із 8–25 працівниками, а понад 25 – 4% середньооблікової чисельності. За певних умов одну працевлаштовану особу з інвалідністю можна зарахувати як двох, а за невиконання нормативу під час воєнного стану сплачується 50% розрахованого цільового внеску
Військовий облік
21.10.2026
Посилення відповідальності за ухилення від мобілізації: законопроєкт планують розглянути у ВРУ
В Україні планують посилити відповідальність за ухилення від мобілізації та самовільне залишення військової частини (СЗЧ). За словами прем’єр-міністра Сергія Корецького, відповідний законопроєкт актуалізували з урахуванням поточної ситуації та планують винести на розгляд Верховної Ради. Серед причин перегляду документа – потреба ЗСУ в поповненні особового складу та справедливому розподілі мобілізаційного навантаження. Розповідаємо, що відомо про можливі зміни та які питання стали підставою для посилення відповідальності
Перевірки, штрафи
21.10.2026
Документальна перевірка ФОП: коли подавати документи та чи можна подати копії
а нормами Податкового кодексу України, підприємець зобов’язаний після початку перевірки надати документи, пов’язані з її предметом, зокрема первинні документи, договори, накладні та банківські виписки. Водночас податківці мають право отримувати належним чином засвідчені копії документів у передбачених ПКУ випадках, а для їх витребування встановлено окремі строки. Розглянемо, коли ФОП має надати документи для планової або позапланової перевірки, які документи підготувати та чи обов’язково надавати оригінали
Податкова та фінзвітність
21.10.2026
Додаток АМ і основні засоби: хто і як має показати результати інвентаризації
Податківці пояснили, які платники податку на прибуток мають заповнювати таблицю про результати інвентаризації основних засобів у Додатку АМ. Йдеться про підприємства оборонної сфери, які прийняли рішення застосовувати мінімально допустимі строки амортизації в передбаченому ПКУ випадку та провели відповідну інвентаризацію
Військовий облік
21.10.2026
Законопроєкт №16164: як спростять зняття з військового обліку знищених і пошкоджених авто
У Верховній Раді зареєстровано законопроєкт №16164, який передбачає спрощення зняття з військового обліку знищених, втрачених і пошкоджених транспортних засобів та техніки, залучених під час мобілізації. Документ пропонує в окремих випадках скасувати обов’язкове погодження з правоохоронними органами та дозволити не призначати службове розслідування за наявності підтвердних документів. Також законопроєкт визначає умови дострокового повернення транспортних засобів власникам, якщо військо більше не потребує їх використання. Розглянемо, що пропонують змінити для громадян, ФОП і підприємств та за яких умов можна буде повернути майно
Е-сервіс
21.10.2026
Як подати скаргу на ППР онлайн двома способами: роз'яснення ДПС
Платники податків можуть оскаржити податкове повідомлення-рішення або інше рішення контролюючого органу без відвідування податкової. ДПС нагадала, що скаргу можна подати в електронній формі через Електронний кабінет або на офіційну електронну адресу служби за умови дотримання вимог законодавства щодо електронного документообігу та електронних довірчих послуг
Заробітна плата
21.10.2026
З 1 січня 2027 року зарплати військових зростуть: правку Бюджетного комітету винесуть на розгляд ВРУ
Бюджетний комітет Верховної Ради підтримав правку №1279 до проєкту Державного бюджету на 2027 рік, яка передбачає збільшення грошового забезпечення військовослужбовців. Конкретний відсоток підвищення поки не визначено, а для реалізації ініціативи правку ще мають підтримати в сесійній залі, після чого Уряд повинен буде внести відповідні зміни до своєї постанови. Розповідаємо, що відомо про можливе підвищення зарплат військовим та які ще бюджетні й податкові рішення обговорюють під час підготовки держбюджету на 2027 рік
Неприбуткова діяльність
21.10.2026
Набули або втратили статус неприбутковості: яку звітність подавати протягом року
Порядок подання звітності залежить від того, коли саме підприємство набуло або втратило статус неприбуткової організації протягом року. Якщо платник податку на прибуток був включений до Реєстру неприбуткових, за рік він подає декларацію з податку на прибуток за період застосування загальних правил та Звіт про використання доходів неприбуткової організації за період перебування у Реєстрі. У разі втрати неприбуткового статусу через порушення організація має окремо відзвітувати за період до такого порушення, нарахувати податкове зобов’язання, а надалі перейти на квартальний податковий період до кінця року
Е-сервіс
21.10.2026
З 22:00 23.10.2026 до 08:00 26.10.2026 року державні реєстри і Дія не працюватимуть
З 22:00 23.10.2026 до 08:00 26.10.2026 року ДП «НАІС» буде проводити планові технічні роботи з обслуговування програмного забезпечення Єдиних та Державних реєстрів, створення та забезпечення функціонування яких належить до компетенції Мін'юсту. У зв’язку з чим у вказаний період реєстри будуть недоступні, а відтак частина послуг в Дії не працюватиме теж

Єдиний податок
21.10.2026
Як ТОВ 3 групи визнати дохід у валюті, якщо частину коштів продали, а частина залишилась на рахунку
ТОВ 3 група отримали оплату за надані послуги 500 євро 17.09.2026 року. 25.09.2026 обміняла 200 євро на гривні. На 30.09.2026 на валютному рахунку залишилися 300 євро. Як порахувати дохід ТОВ за такими операціями?