


День лектора продовжується!
Встигніть забрати подарунки та знижки -70%!
Яких типових помилок допускають бухгалтери під час розрахунку лікарняних та декретних? Що робити страхувальнику, якщо помилку виявив ПФУ? Відповіді на ці питання у нашій статті. А також навели алгоритм дій, коли страхувальник самостійно виявив помилку в розрахунку лікарняних чи декретних до початку перевірки
Помилка. Нараховано лікарняні за всі дні періоду тимчасової непрацездатності, на які припадає повністю або частково період відпустки без збереження зарплати, неоплачуваного простою, прогулів. Як правильно. Оплаті підлягають тільки дні непрацездатності, починаючи з дня, коли працівник мав стати до роботи.
Помилка. Листок непрацездатності по догляду за дитиною виданий у період відпустки без збереження зарплати, щорічних, навчальних, творчих та інших оплачуваних відпусток. Як правильно. Оплаті підлягає період з дня виходу на роботу.
Помилка. Нарахування лікарняних за декількома листками непрацездатності за одним захворюванням за різними розмірами середньоденної заробітної плати. Як правильно. У разі продовження лікарняного не змінюється дата настання страхового випадку, а тому не змінюється розрахунковий період, розмір середньоденної заробітної плати.
Помилка. У разі встановлення інвалідності застрахованій особі нараховано лікарняні включаючи день направлення документів на МСЕК. Як правильно. Листок непрацездатності закривають днем направлення документів на МСЕК (з цієї дати встановлюється інвалідність), але цей день не підлягає оплаті.
Помилка. Нарахування лікарняних/декретних проведено без врахування обмеження суми допомоги для осіб, які мають страховий стаж менше 6 місяців протягом останніх 12 місяців перед настанням страхового випадку. Як правильно. У разі якщо страховий стаж менше 6 місяців протягом останніх 12 місяців перед настанням страхового випадку застосовується обмеження:
У такому випадку страхувальник зобов’язаний:
Крок 1. Проведіть перерахунок суми допомоги і на підставі бухгалтерської довідки покажіть операцію в бухобліку
Зразок Бухгалтерської довідки щодо зайво нарахованих лікарняних

Завантажуйте зразок і шаблон Бухгалтерська довідка щодо зайво нарахованих лікарняних
Крок 2. Поверніть на рахунок робочого органу ПФУ належну суму страхових коштів протягом 3 робочих днів (лист ПФУ від 01.03.2023 №2800-030401-8/10294).
Крок 3. Подайте корегуючу заяву-розрахунок. Алгоритм тут.
Ольга Хільчук у відео показує як виправити помилку, допущену в заяві-розрахунку на веб-порталі ПФУ
Крок 4. Виправіть помилкові нарахування у Додатку Д1 Податкового розрахунку.
Ситуація. Працівниці у лютому була надміру нарахована сума лікарняних за період непрацездатності 06.01.2025 – 16.01.2025. Помилка виникла з причини неправильного визначення розміру доходу за розрахунковий період. Внаслідок помилки лікарняні було завищено на 151,10 грн (15.11 грн х 10 к. дн.). У квітні 2025 року виявили цю помилку і зробили перерахунок. Працівниця погодилася повернути суму лікарняних. У квітні нарахована зарплата за цей місяць в розмірі 10 000 грн і сторновані лікарняні за лютий у сумі 151,10 грн.
Фрагмент Д1 Податкового розрахунку за квітень 2025 р. (сторнування лікарняних)

Крок 5. Видайте наказ про утримання з працівника зайво виплачених лікарняних (за наявності лічильної помилки). Про це було вказано у листі Мінпраці від 23.10.2009 №248/06/186-09:
За наявності у власника права здійснювати відрахування із заробітної плати працівника з метою повернення сум, зайво виплачених внаслідок лічильних помилок, він може видати наказ (розпорядження) про відрахування не пізніше одного місяця з дня закінчення строку з дня виплати неправильно обчисленої суми. Для відрахування таких сум згода працівника не потрібна. Його заперечення також не можуть перешкоджати відрахуванню. Пропуск зазначеного строку означає неможливість не тільки видання наказу (розпорядження) про відрахування із заробітної плати, але й стягнення суми заборгованості працівника перед підприємством взагалі, оскільки власник у цьому випадку позбавлений права звернутися з позовом до суду.
ФОП зареєстрований на території можливих бойових дій – чи звільняє це його від сплати єдиного податку та військового збору? ДПС надала індивідуальну податкову консультацію та пояснила, чому вирішальне значення має дата реєстрації платником єдиного податку. Якщо ФОП зареєструвався вже після офіційної дати виникнення можливості бойових дій, пільга не застосовується, а податки потрібно сплачувати на загальних підставах
В Україні завершився перегляд статусів критично важливих підприємств, за результатами якого близько 15% компаній не змогли підтвердити свою критичність. Посилення вимог до бронювання по-різному вплинуло на аграрний сектор, міжнародних автоперевізників та IT-бізнес. Найбільше труднощів зазнали невеликі фермерські господарства, які не відповідають новим критеріям за площею землі, та транспортні компанії, яким бракує заброньованих водіїв. Водночас технологічний бізнес зіткнувся із затримками в розгляді заяв і технічними збоями. Чому підприємства втрачають статус критично важливих, які правила вже змінили для аграріїв і які проблеми досі залишаються невирішеними?
Мінагрополітики затвердило нові критерії, за якими підприємства аграрної, лісової, рибної та суміжних сфер визначатимуть як критично важливі. Нові правила набирають чинності 18 жовтня 2026 року та передбачають, зокрема, оновлені вимоги щодо площі земель, доходу, кількості працівників і профільних видів діяльності. Водночас підприємствам із чинним статусом не потрібно повторно подавати документи до завершення строку дії рішення. Розповідаємо, які критерії діятимуть за новими правилами та коли можна подавати документи на отримання або підтвердження критичності
Окремі категорії ФОП, самозайнятих осіб і членів фермерських господарств мають право не сплачувати ЄСВ за себе. Звільнення, зокрема, передбачене для пенсіонерів і осіб з інвалідністю, підприємців, за яких роботодавець сплатив не менше мінімального страхового внеску, а також осіб, які проходять військову службу, проживають на тимчасово окупованих територіях або перебували в полоні внаслідок збройної агресії проти України. Водночас для кожної категорії встановлено окремі умови та строки дії пільги. Розглянемо, хто може скористатися звільненням від сплати ЄСВ і протягом якого періоду воно діє
Договір підряду здається простим: замовник ставить завдання, підрядник виконує роботу, сторони підписують акт – гроші сплачено, питання закрито. На практиці саме тут виникає чимало ризиків і приводів для спорів із контролюючими органами. Розберемо, як правильно описати результат роботи, чому формулювання «виконувати обов’язки» може бути невдалим для договору підряду, коли акт стає ключовим доказом, хто відповідає за матеріали та недоліки, як оформити зміну ціни й строків і чому регулярна робота за графіком може свідчити вже про трудові відносини
30 вересня 2026 року є граничним строком сплати низки податкових зобов’язань за червень 2026 року для платників податків та зборів. Зокрема, цього дня завершується строк сплати ПДВ, ПДФО та військового збору з нарахованого, але не виплаченого доходу, а також земельного податку, орендної плати за землю, акцизного податку та рентної плати для окремих категорій платників. Для зручності платників кожен податок супроводжується окремою статтею-інструкцією із роз’ясненнями щодо бази оподаткування, ставок, строків сплати та відповідальності за порушення
Під час реорганізації ПрАТ шляхом перетворення на ТОВ змінюється порядок подання звітності з податку на прибуток, хоча код ЄДРПОУ та ІПН платника ПДВ можуть залишатися незмінними. ПрАТ подає останню декларацію за період від початку року до дати завершення перетворення – у наведеному випадку з 01.01.2026 по 21.05.2026 – із відповідною позначкою про останній звітний період. Новостворене ТОВ вважається новим платником податку на прибуток і вперше звітує за період із 21.05.2026 до 31.12.2026. При цьому правонаступник може подати декларацію за період перетворення з КЕП свого керівника
Помилка в реквізитах акцизної накладної, зокрема щодо отримувача пального або спирту етилового, потребує виправлення за спеціальною процедурою. Податківці нагадали, що порядок коригування залежить від того, чи зареєстровано другий примірник акцизної накладної в ЄРАН. Для цього складається розрахунок коригування з відповідним кодом причини, який повністю сторнує помилкові показники. Після його реєстрації платник повинен оформити нову акцизну накладну з правильними реквізитами та показниками
Під час працевлаштування на посаду педагогічного працівника закладу загальної середньої освіти кандидат має надати документи, що посвідчують особу, підтверджують освіту, трудову діяльність і стан здоров’я. Також необхідно подати документи, пов’язані з військовим обліком, володінням державною мовою та правом на пільги – за наявності відповідних підстав. Окремі вимоги стосуються перевірки відомостей про судимість і притягнення до адміністративної відповідальності за правопорушення, пов’язані з домашнім насильством, булінгом або невиконанням обов’язків щодо виховання дітей
Працюючі одинокі матері та батьки можуть скористатися підвищеною податковою соціальною пільгою у 2026 році. Це дозволяє зменшити суму ПДФО із зарплати та отримувати більший дохід «на руки». Водночас для застосування ПСП важливо враховувати граничний розмір зарплати, кількість дітей та правильно оформити документи роботодавцю
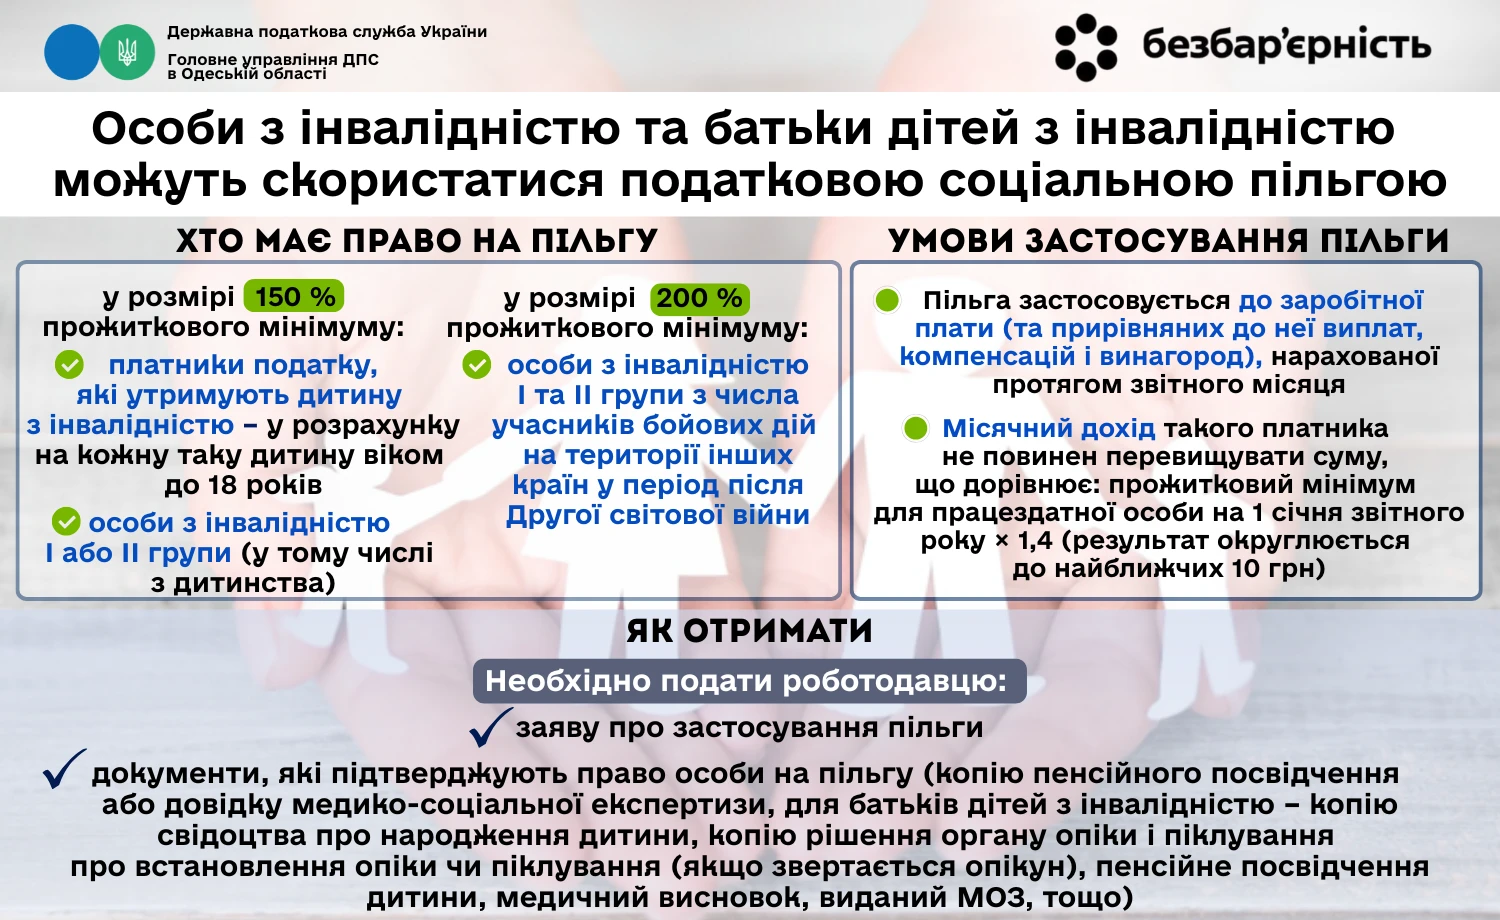
Податківці нагадують, що особи з інвалідністю та батьки дітей з інвалідністю можуть скористатися податковою соціальною пільгою, щоб зменшити розмір податку на доходи фізичних осіб, який утримується із зарплати. Це дозволяє знизити суму оподатковуваного доходу, що позитивно впливає на розмір заробітної плати «на руки»
Податківці роз’яснили особливості заповнення платіжної інструкції під час перерахування коштів із поточного рахунка управителя на електронний рахунок у системі електронного адміністрування ПДВ. Зокрема, наведено порядок заповнення реквізитів отримувача, його коду, IBAN електронного рахунка, надавача платіжних послуг та призначення платежу
Уряд подав та зареєстрував законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. Після змін, внесених постановою КМУ №692, з 1 вересня 2026 року ключовим орієнтиром став показник у три мінімальні зарплати. У 2027 році для збереження статусу критично важливого підприємства та бронювання працівників доведеться забезпечити зарплату на рівні 28 638 грн. Саме цей показник може стати новим мінімальним стандартом для підприємств, які користуються механізмом бронювання
Якщо особа, яка відповідно до п. 181.1 ПКУ не є платником податку у зв’язку з тим, що обсяги оподатковуваних операцій відсутні або є меншими від встановленої ст. 181 ПКУ суми, вважає за доцільне добровільно зареєструватися як платник податку, така реєстрація здійснюється за її заявою
Кабінет Міністрів затвердив новий порядок ведення Єдиного державного реєстру призовників, військовозобов’язаних та резервістів «Оберіг». Документ детально врегульовує механізм внесення, оновлення, перевірки та виправлення даних, визначає строки їх обробки, порядок отримання інформації громадянами, а також правила захисту персональних даних і контролю за роботою з реєстром