


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Зміни у законодавстві
27.10.2026
Оподаткування доходів з платформ з 2027 року: закон набрав чинності
Верховна Рада розглянула та прийняла у другому читанні законопроєкт №15111-д, який фактично вводить нові правила оподаткування доходів українців від цифрових платформ (маркетплейсів, сервісів послуг тощо). Документ передбачає автоматичний обмін податковою інформацією з іншими країнами, визначає роль платформ як податкових агентів і встановлює нові підходи до звітності та сплати податків. З 23 жовтня закон набрав чинності, окрім окремих норм
У ВРУ розглянули та прийняли у ІІ читанні законопроєкт №15111-д «Про внесення змін до Податкового кодексу України та інших законодавчих актів щодо впровадження міжнародного автоматичного обміну інформацією про доходи, отримані через цифрові платформи, та оподаткування таких доходів».
22 жовтня 2026 року Президент підписав законопроєкт №15111-д. Закон України від 09.06.2026 №4903-IX набрав чинності з 23 жовтня, окрім його окремих норм, що передбачені на початок 2027 року
Він передбачає впровадження в Україні міжнародного обміну інформацією, нової системи прозорого оподаткування доходів у цифровій економіці та виконання міжнародних зобов’язань перед Міжнародним валютним фондом, Європейським Союзом та Організацією економічного співробітництва та розвитку (ОЕСР).
Законопроєкт поширюється на українські та іноземні компанії, що надають цифрові послуги та працюють на українському ринку, зокрема, сервіси перевезень, доставки, оренди житла, продажу товарів (таких як таких як Bolt, Uklon, Airbnb, Globo, Uber тощо). Він спрямований на гармонізацію українського законодавства з правом ЄС, виведення доходів з «тіні» та забезпечення рівних умов для всіх учасників ринку.
Передбачено, що зміни почнуть діяти від початку 2027 року. Це дозволить всім учасникам ринку адаптувати свою діяльність і бізнес-процеси під нові умови
Міжнародний обмін інформацією (DPI / DAC 7)
Відповідно до нових правил:
- ДПС щороку отримуватиме від компетентних органів іноземних юрисдикцій інформацію про доходи резидентів України, отримані через цифрові платформи, а також передаватиме аналогічну інформацію про резидентів цих країн;
- обмін розпочнеться після приєднання України до Багатосторонньої угоди DPI або інших кваліфікованих міжнародних угод.
Оператори цифрових платформ матимуть обов’язок ідентифікувати підзвітних продавців, збирати про них відповідну інформацію, реєструватися в Державній податковій службі України і подавати щорічні звіти для цілей міжнародного обміну.
Перший міжнародний обмін інформацією заплановано на 2028 рік за звітний 2027 рік. Інформація про доходи, отримані через платформи за 2026 рік, не подаватиметься до ДПС ані операторами платформ, ані іноземними країнами
Новий підхід до оподаткування доходів фізичних осіб
Положення прийнятого законопроєкту передбачають новий підхід до оподаткування доходів громадян, отриманих через цифрові платформи.
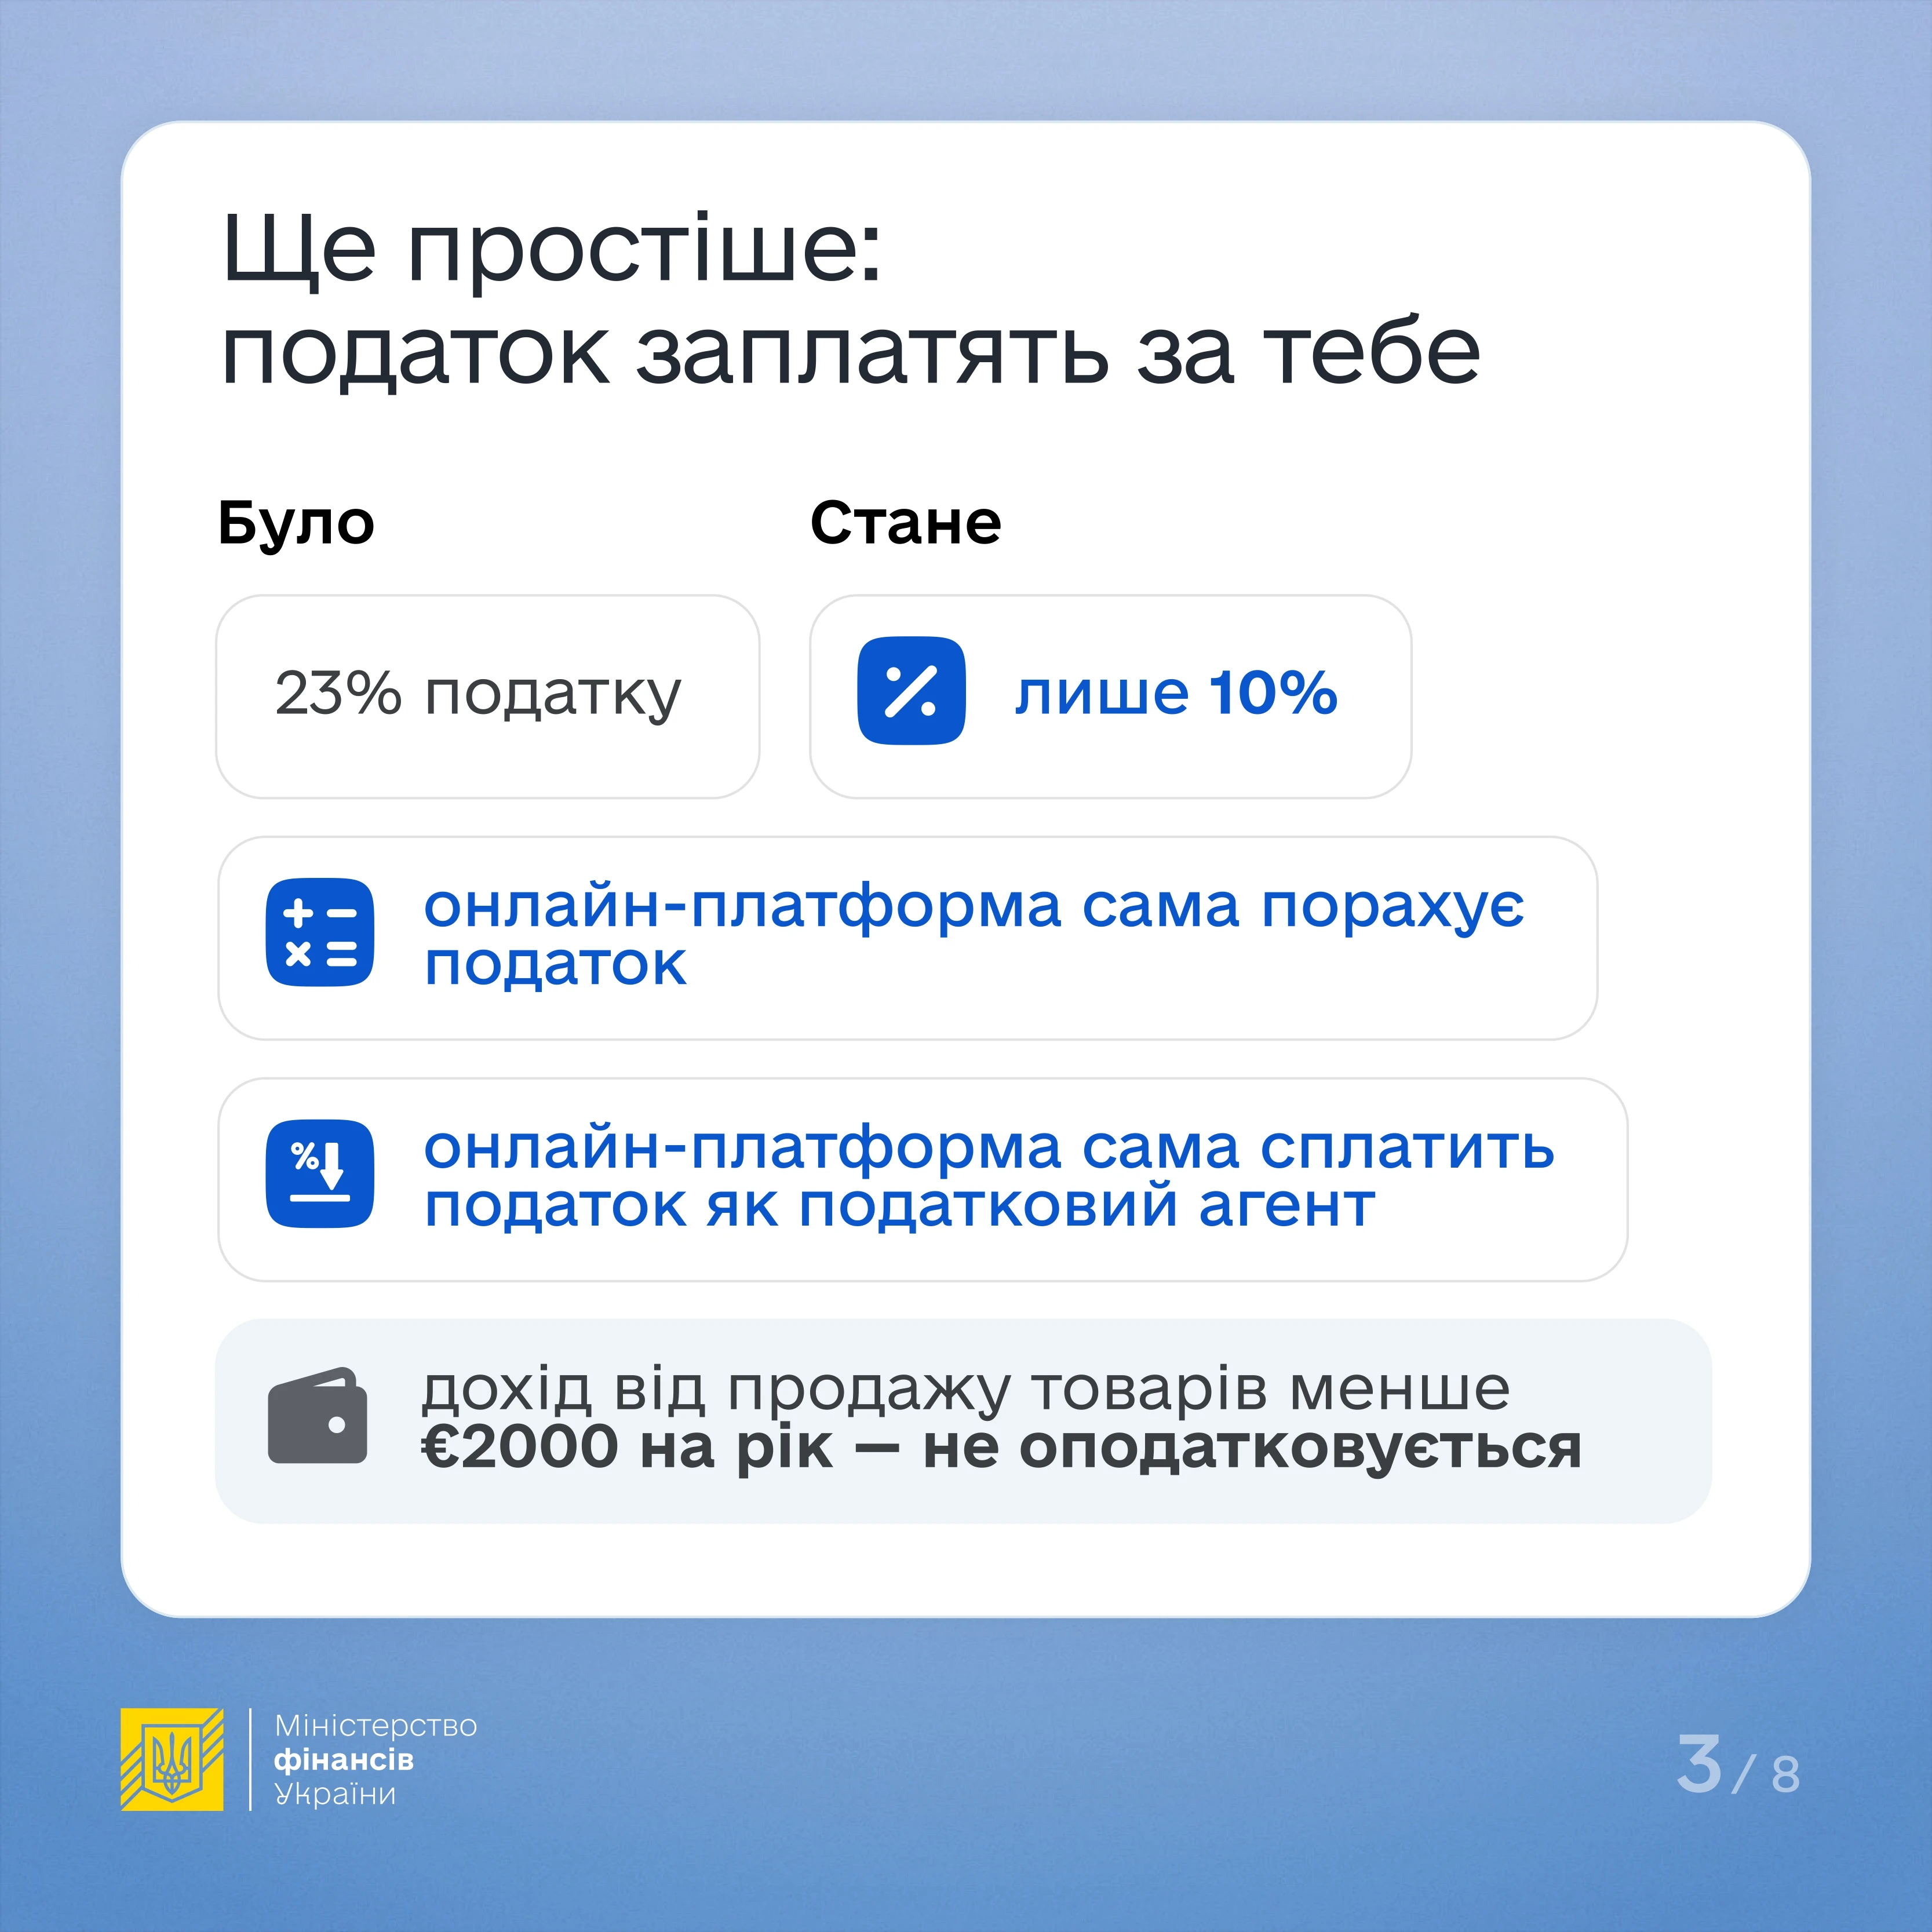
Встановлюється єдиний податковий платіж у розмірі 10% ПДФО, який сплачується оператором платформи як податковим агентом.
Надходження від цього платежу розподілятимуться в пропорції 50/50 між загальним і спеціальним фондами державного бюджету, а додатковий військовий збір із таких доходів не сплачуватиметься.
Новий підхід зменшує податкове навантаження для громадян, одночасно стимулюючи детінізацію доходів цифрової економіки.
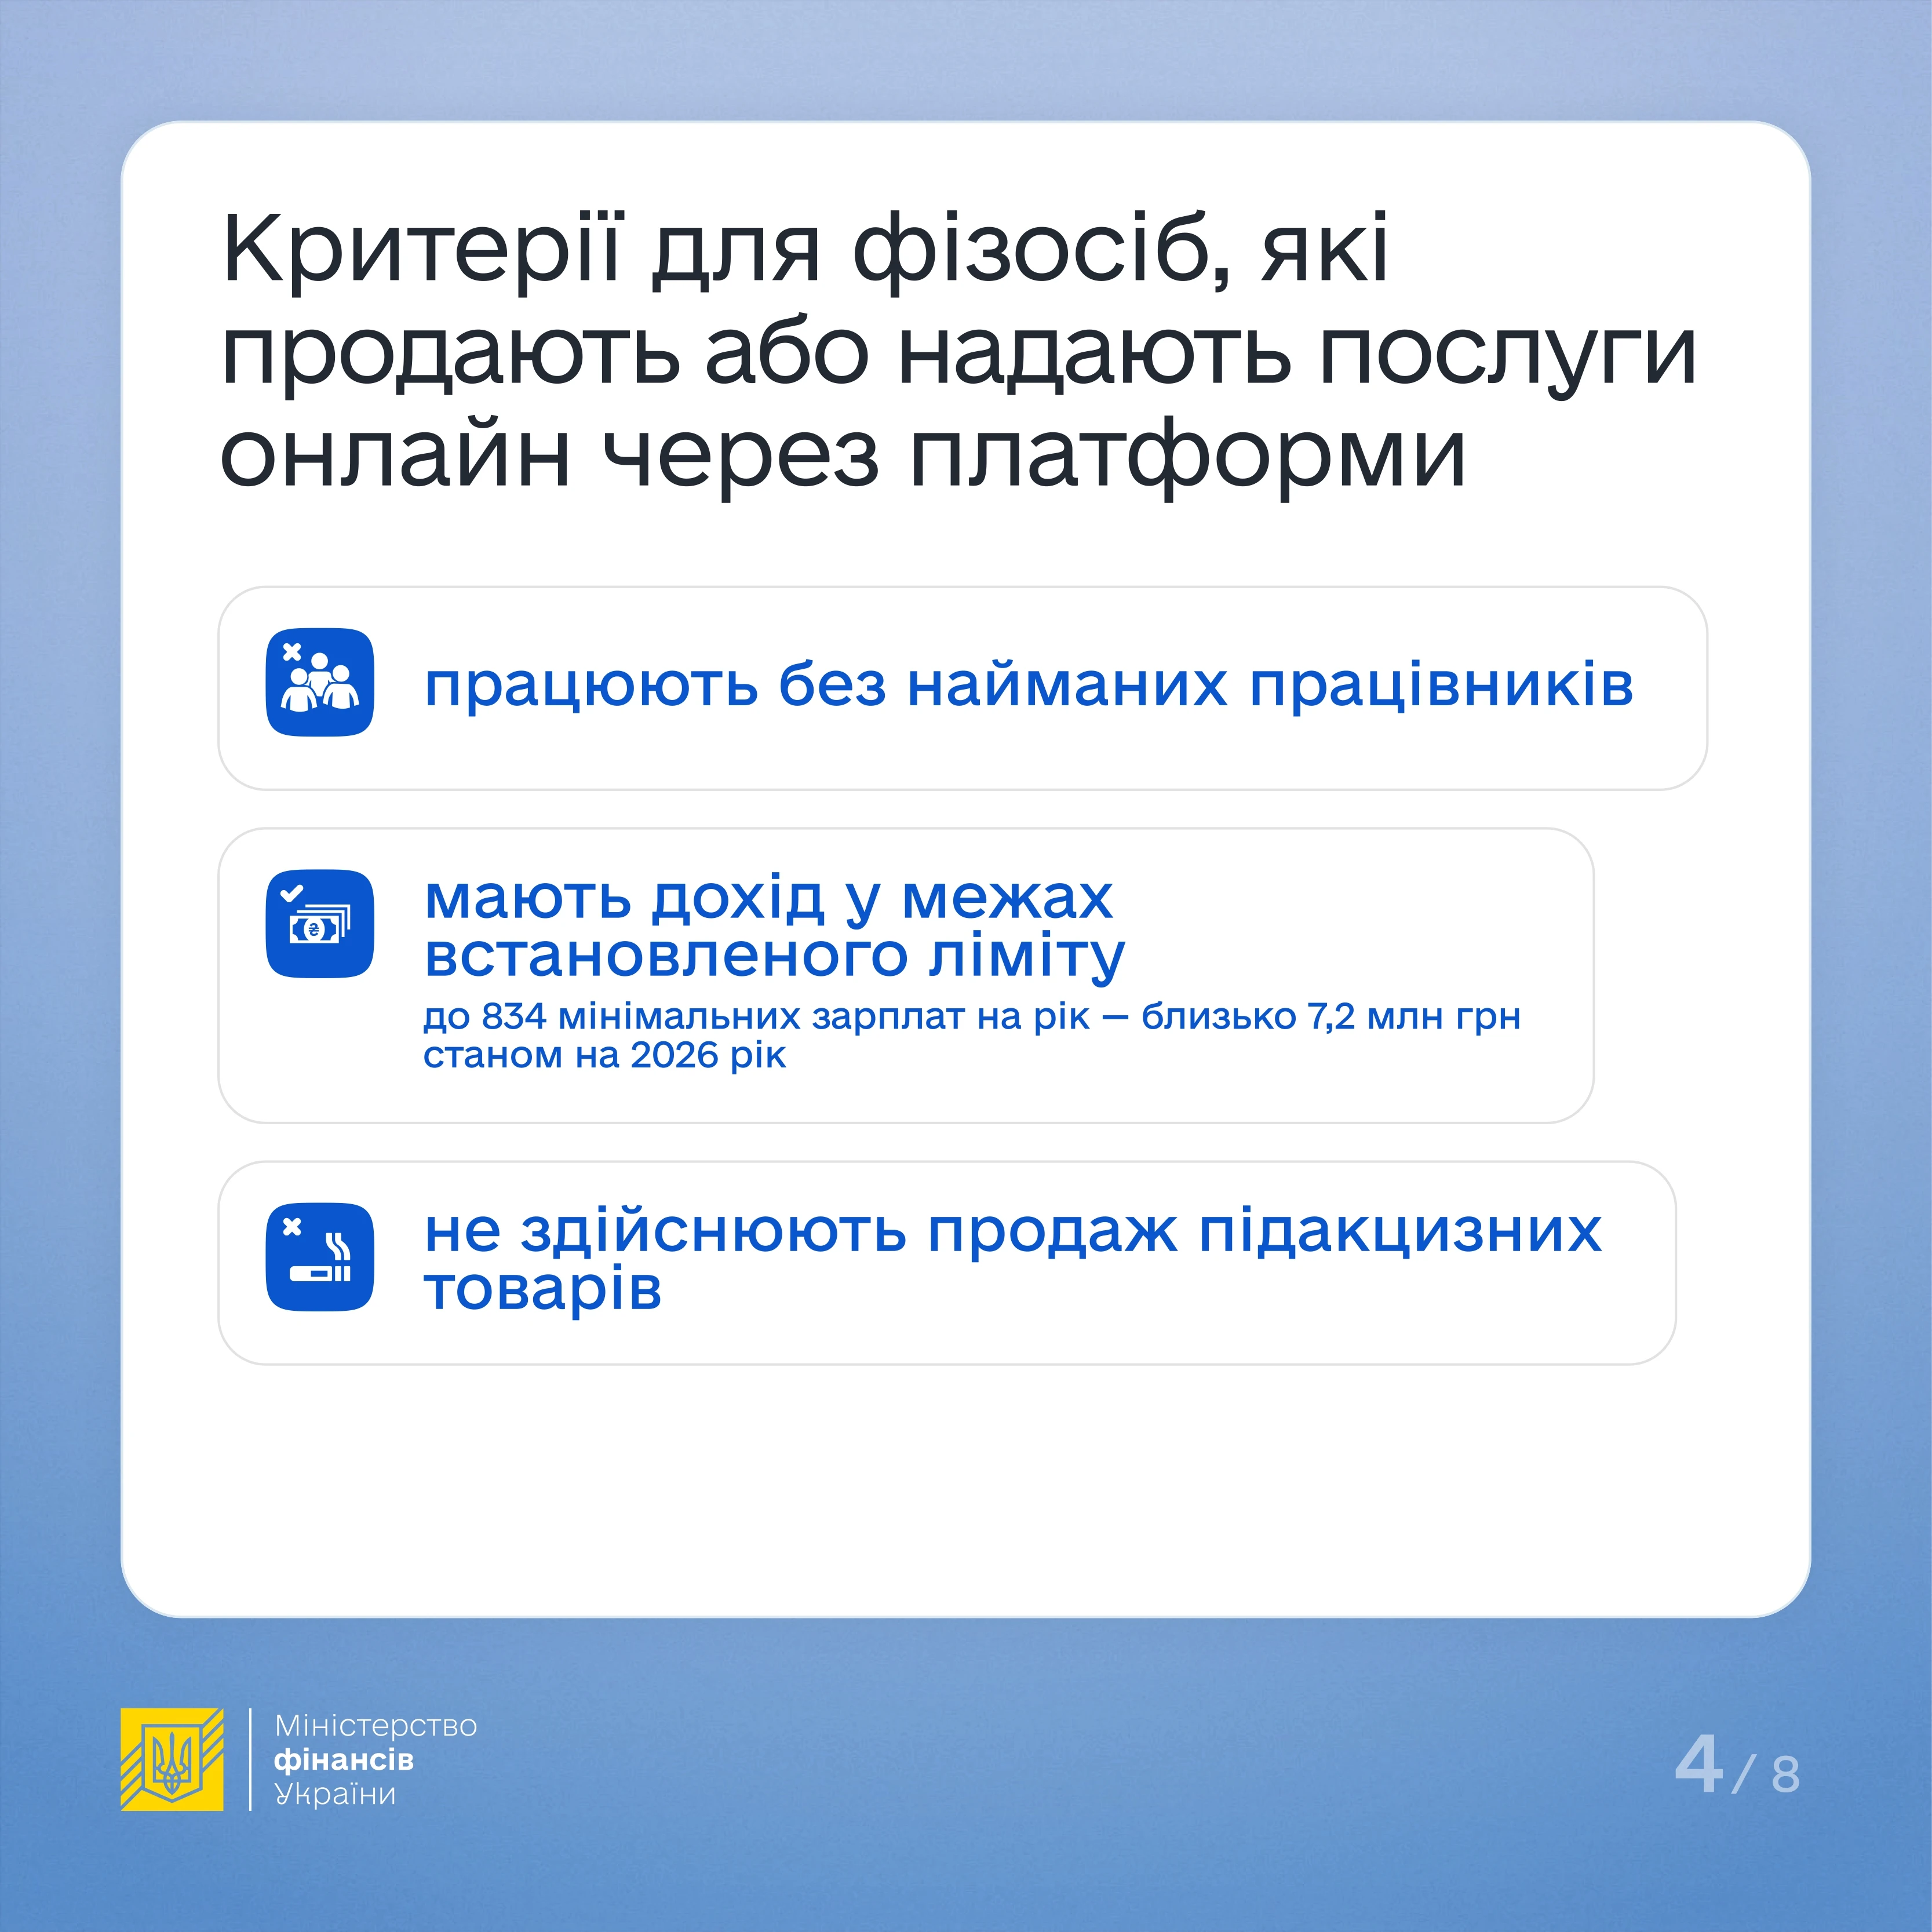
Скористатися таким режимом зможуть фізичні особи, які:
- працюють без найманих працівників;
- мають дохід у межах встановленого ліміту (до 834 мінімальних зарплат на рік — близько 7,2 млн грн станом на 2026 рік);
- не продають підакцизні товари.
Спрощення для громадян платників ПДФО
Щодо оподаткування доходів фізичних осіб‑продавців законопроєкт передбачає важливі спрощення:
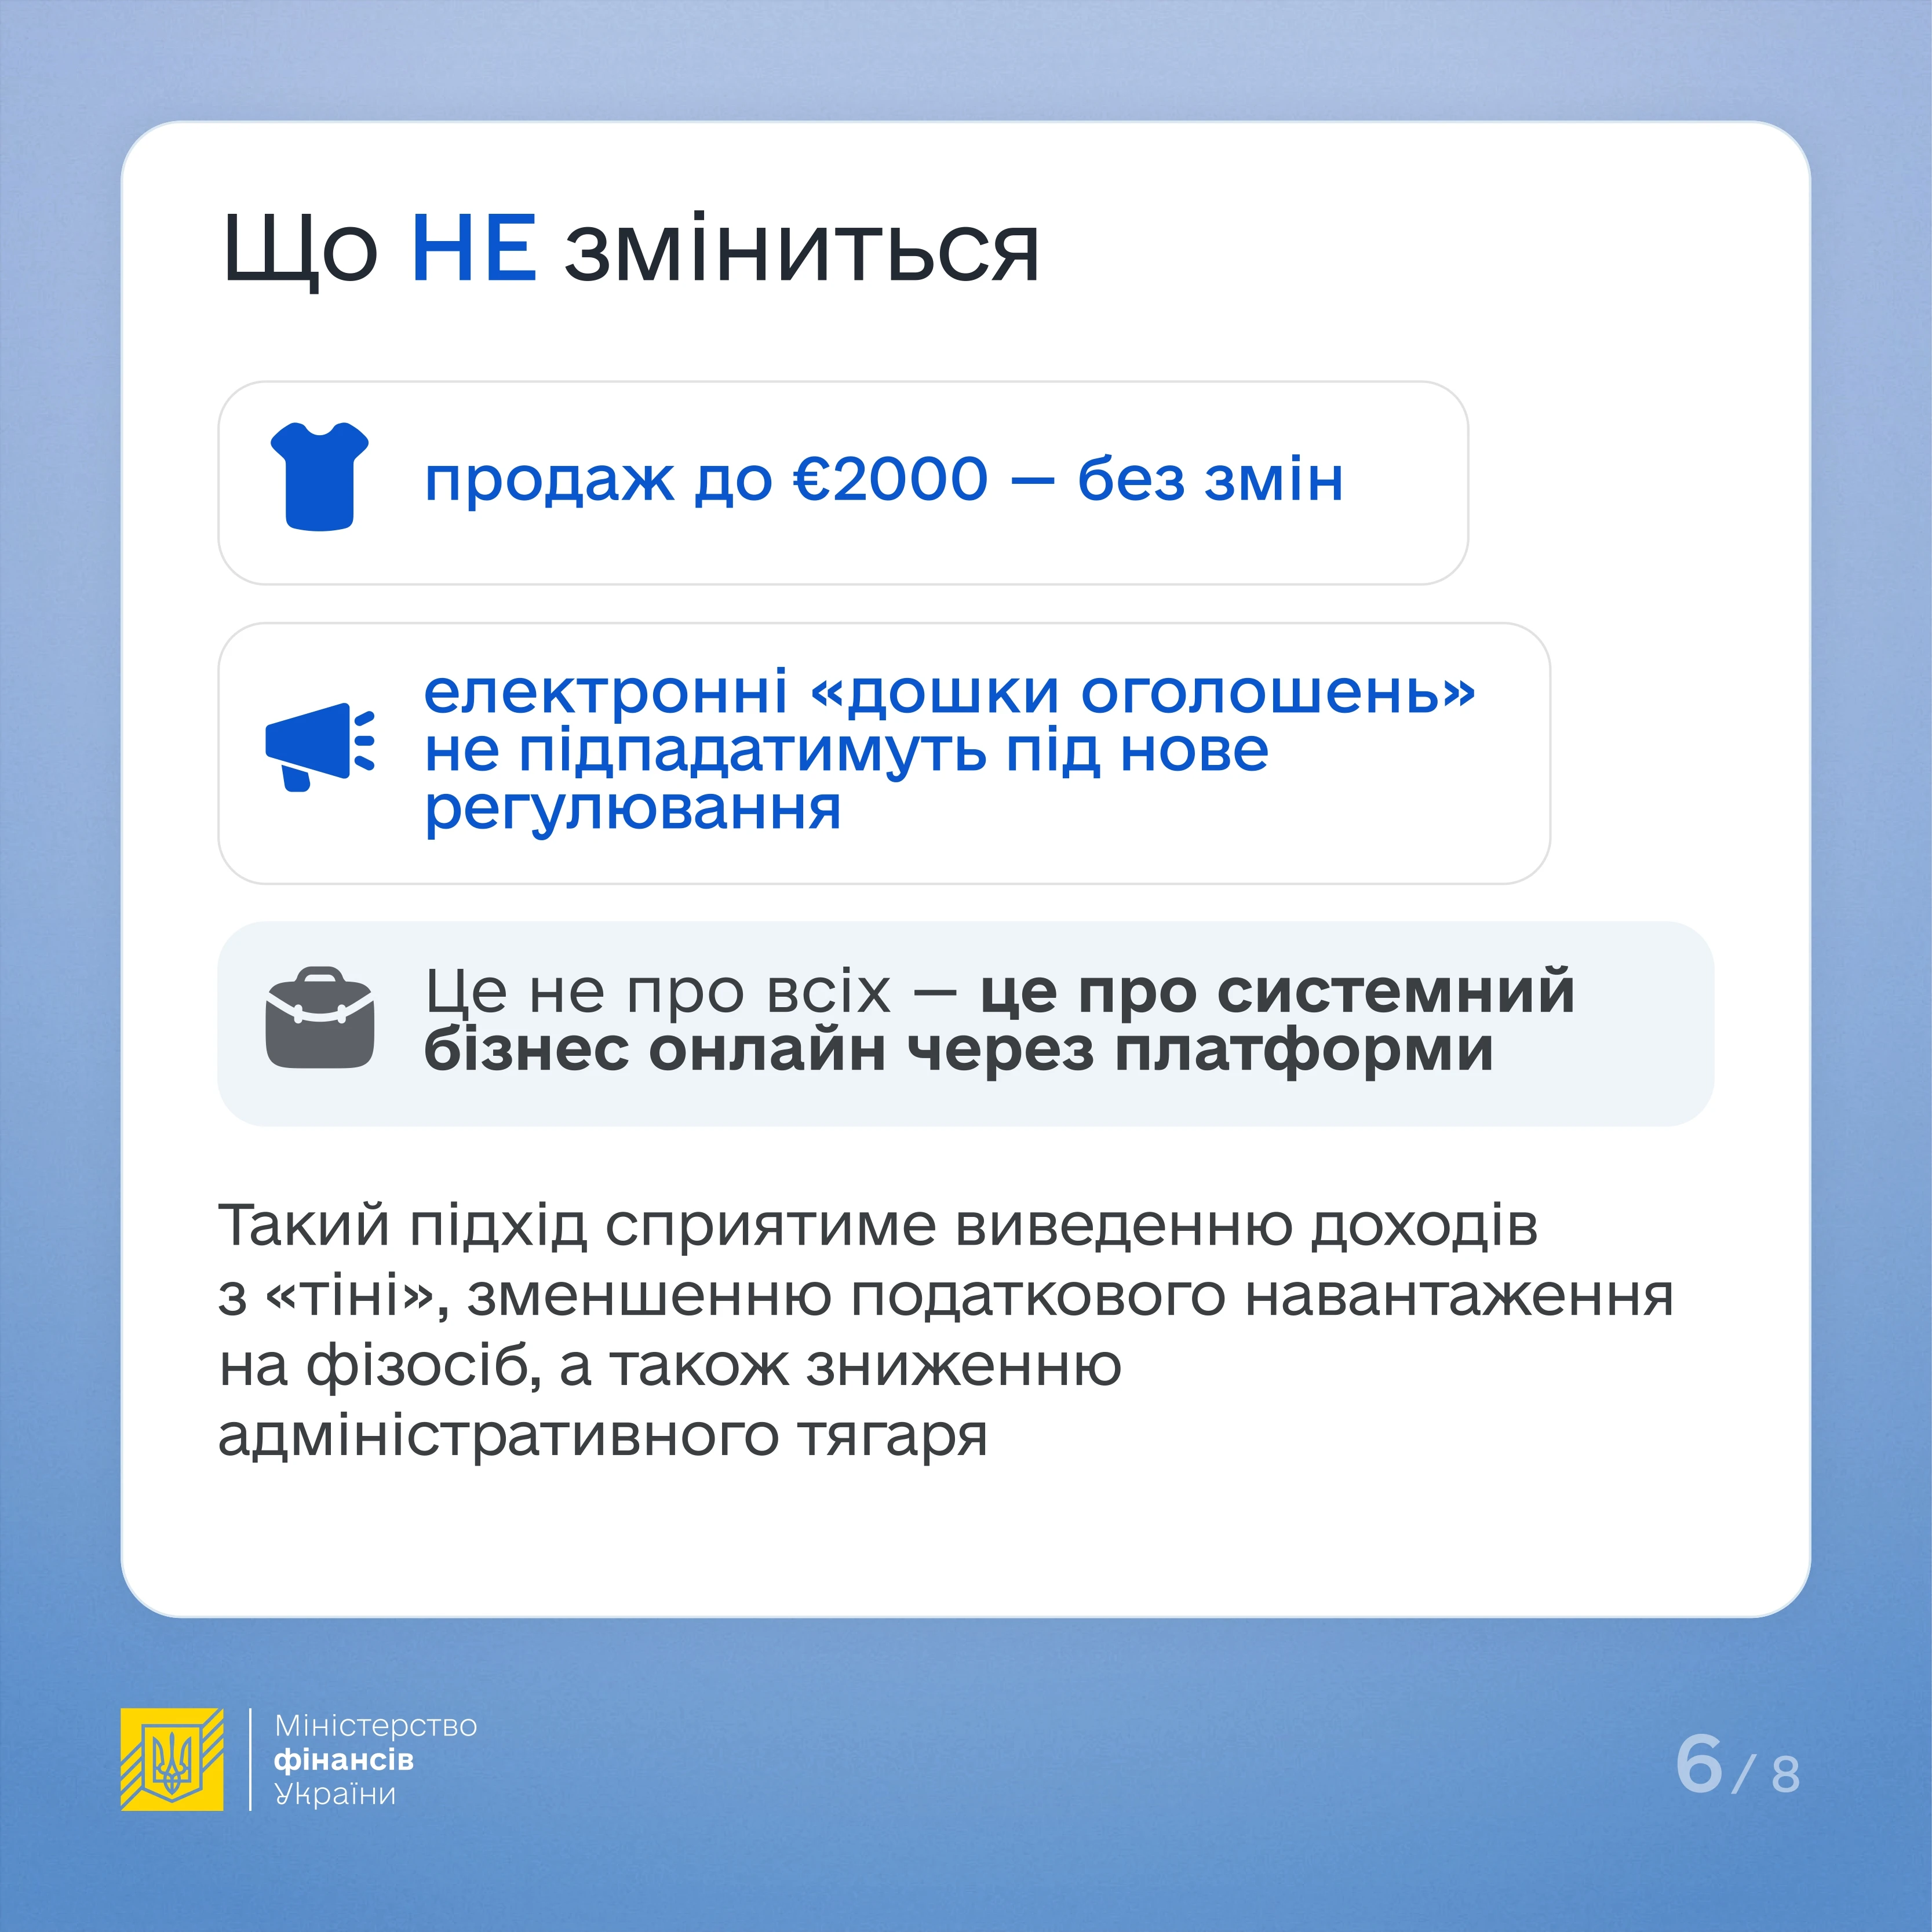
- неоподатковуваний дохід до 2000 євро на рік для операцій з продажу товарів через цифрові платформи, при цьому кількість таких продажів не обмежується – це означає, що разові продажі особистих (та/або вживаних) речей в межах 2000 євро не оподатковуються;
- фізичні особи не зобов’язані подавати податкові декларації про доходи, отримані через платформи; всі розрахунки та відповідне перерахування здійснює оператор платформи;
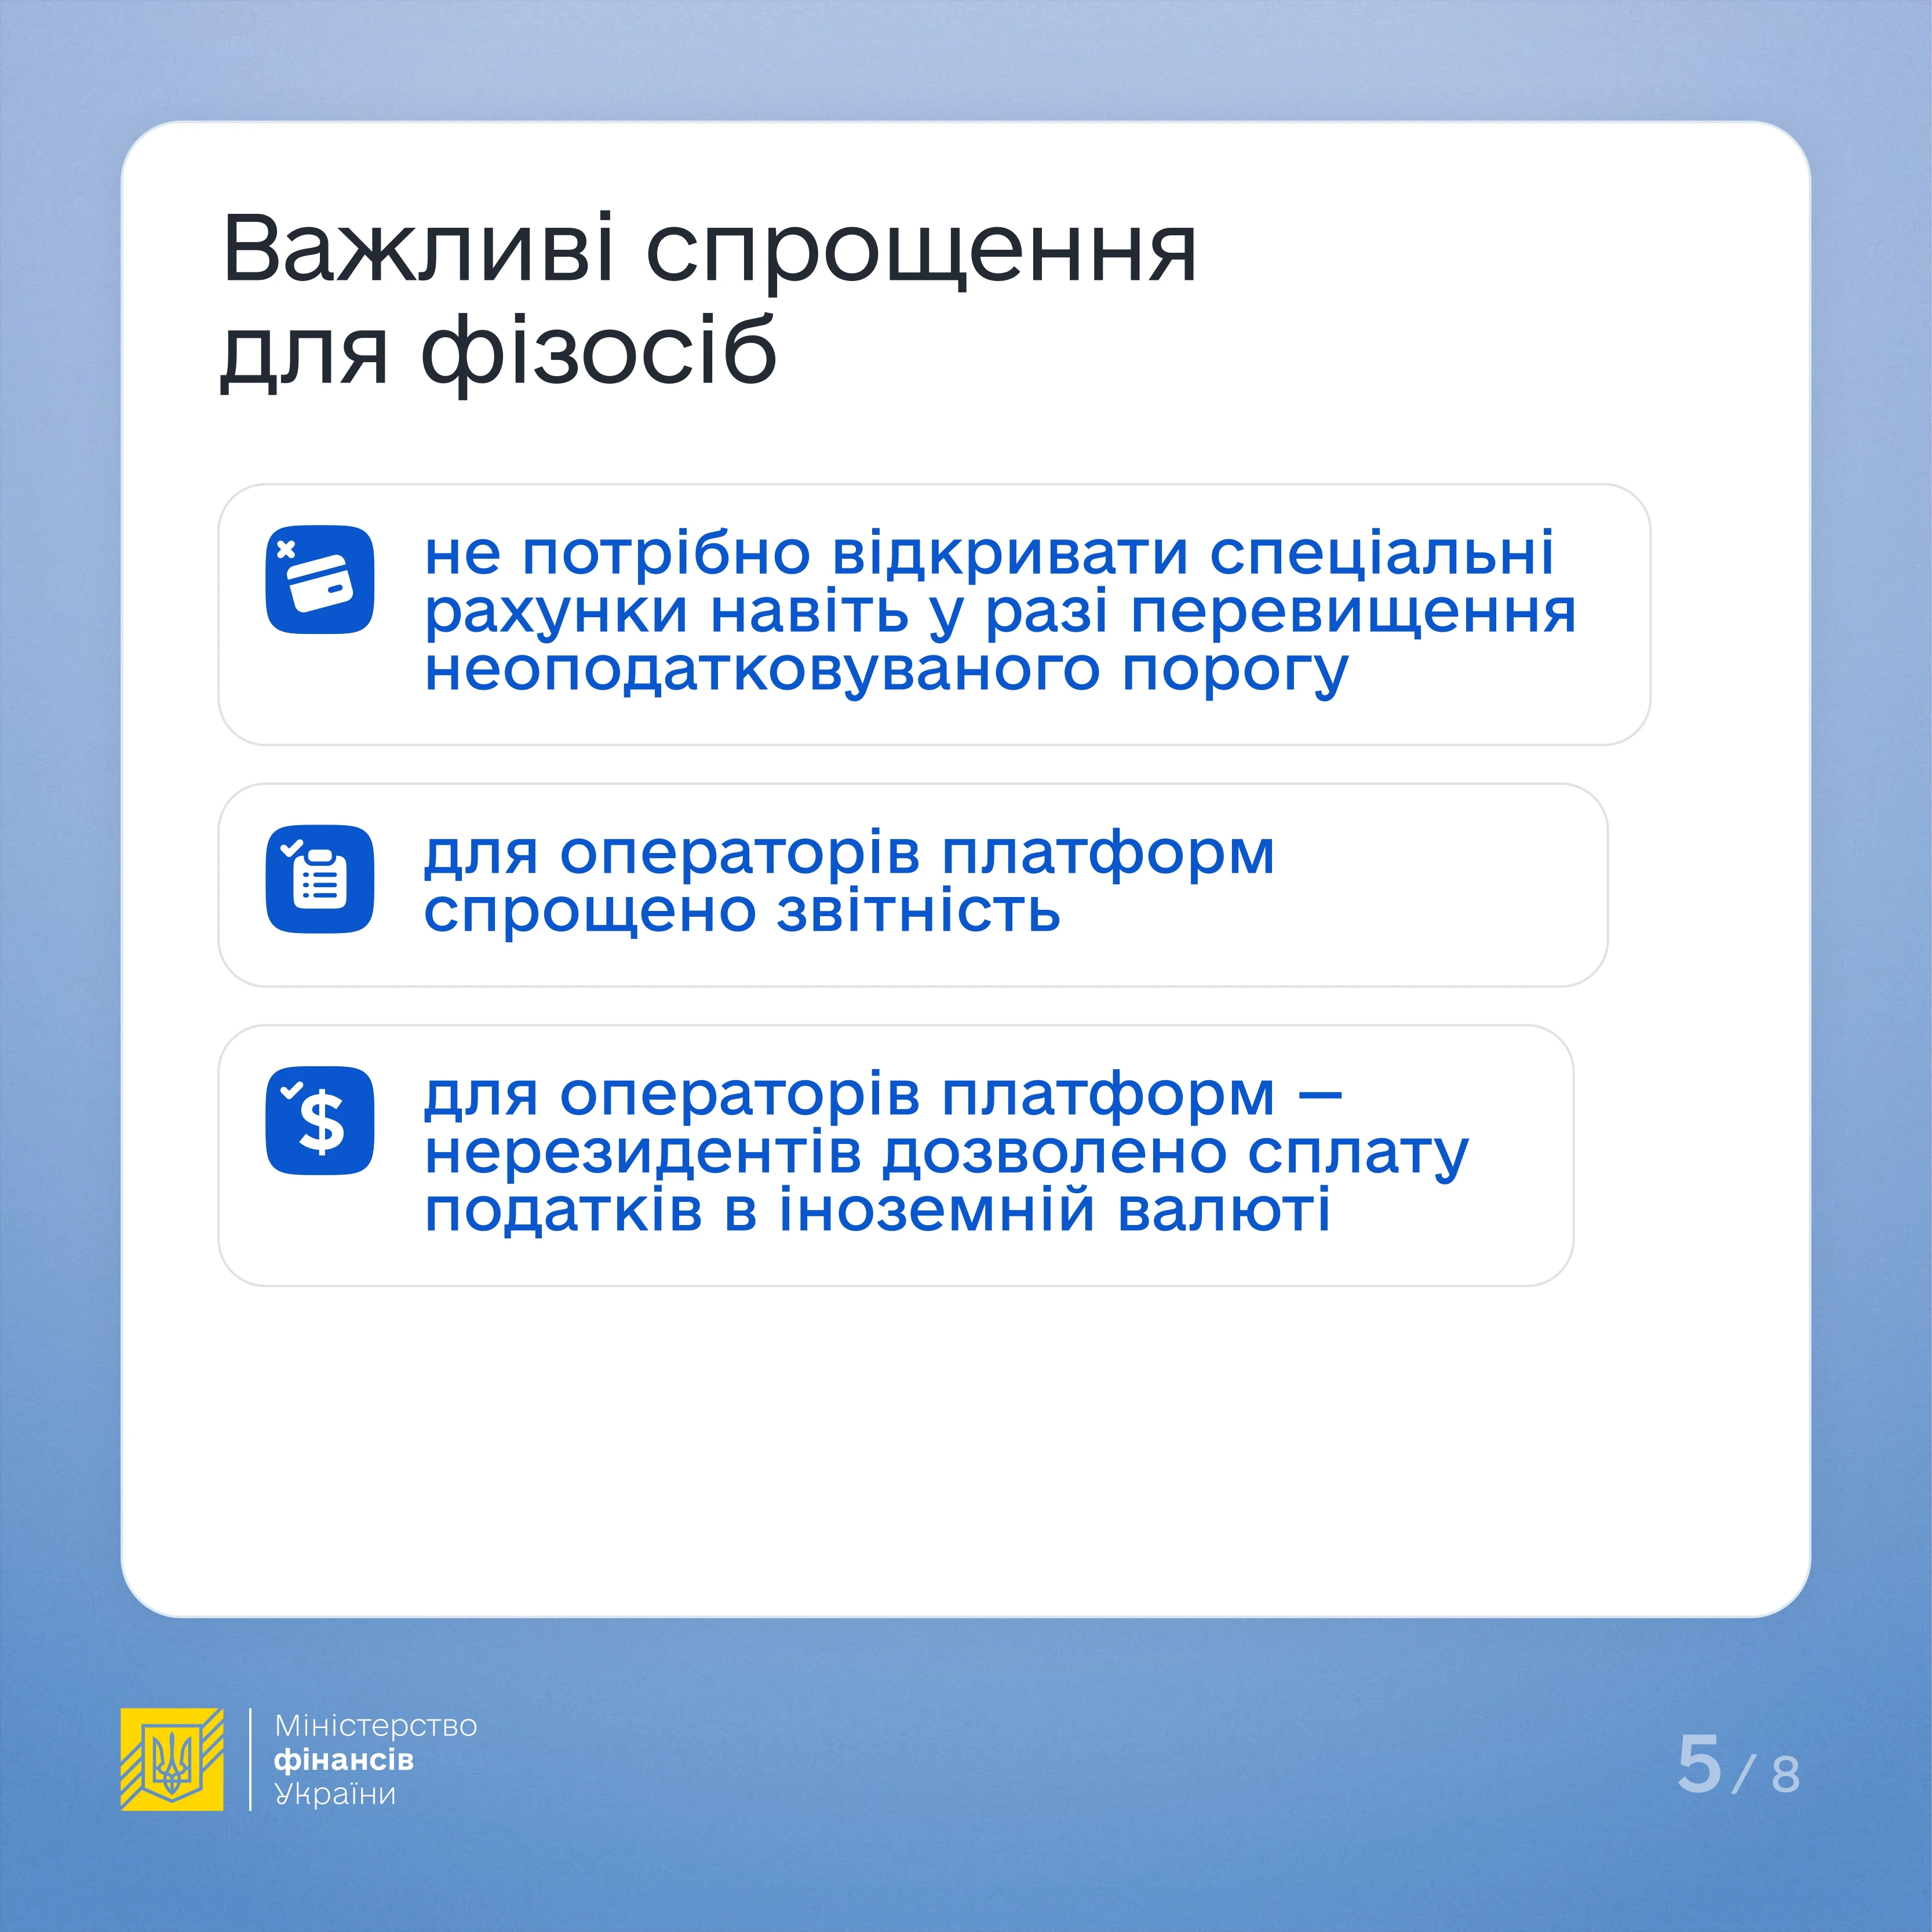
- не потрібно відкривати спеціальні рахунки навіть у випадку перевищення неоподатковуваного порогу;
- для платформ спрощено звітність, для нерезидентів платформ дозволено сплату в іноземній валюті.
Для операторів платформ та фізичних осіб також забезпечено відсутність подвійного звітування: інформація про доходи продавців, що оподатковуються за спеціальними правилами, не включатиметься дублюючим чином у інші податкові звіти, а подаватиметься за спеціальною процедурою, передбаченою для цифрових платформ.
Захист інформації та пом’якшення санкцій у перші роки
Для першого звітного періоду передбачено пом’якшений підхід до застосування окремих штрафних санкцій.
Законопроєкт також уточнює правила захисту інформації, що отримується в межах міжнародного обміну. Передбачено спеціальні обмеження для ДПС щодо передачі інформації про доходи, отримані через цифрові платформи, іншим особам, державним органам та органам місцевого самоврядування, крім випадків, прямо визначених міжнародними договорами. Це забезпечить високий рівень конфіденційності інформації, отриманої в межах міжнародного обміну.
Для операторів цифрових платформ
Для операторів цифрових платформ прийнятий законопроєкт встановлює обов’язки щодо ідентифікації підзвітних продавців, збору інформації про їхні доходи, реєстрації в Державній податковій службі та щорічного подання до ДПС звітності для міжнародного обміну, а також виконання функцій податкового агента щодо доходів фізичних осіб‑підзвітних продавців.
Під звітну діяльності підпадає оренда нерухомості, надання послуг, продаж товарів та оренда транспортних засобів. Важливо, що інформація про операції з продажу товарів до 2 тис. євро та до 30 продажів на рік не включається до звіту.
Електронні «дошки оголошень», на яких здійснюється виключно реклама або інформування щодо товару/послуги, також не підпадатимуть під нове регулювання і відповідна інформація не надходитиме до ДПС.
Законопроєкт передбачає впровадження безоплатної державної послуги верифікації, якою оператори платформ зможуть користуватися під час належної комплексної перевірки, що спрощує та прискорює підтвердження даних про продавців, зменшує адміністративні витрати бізнесу та ризик помилок у звітності.
Впровадження
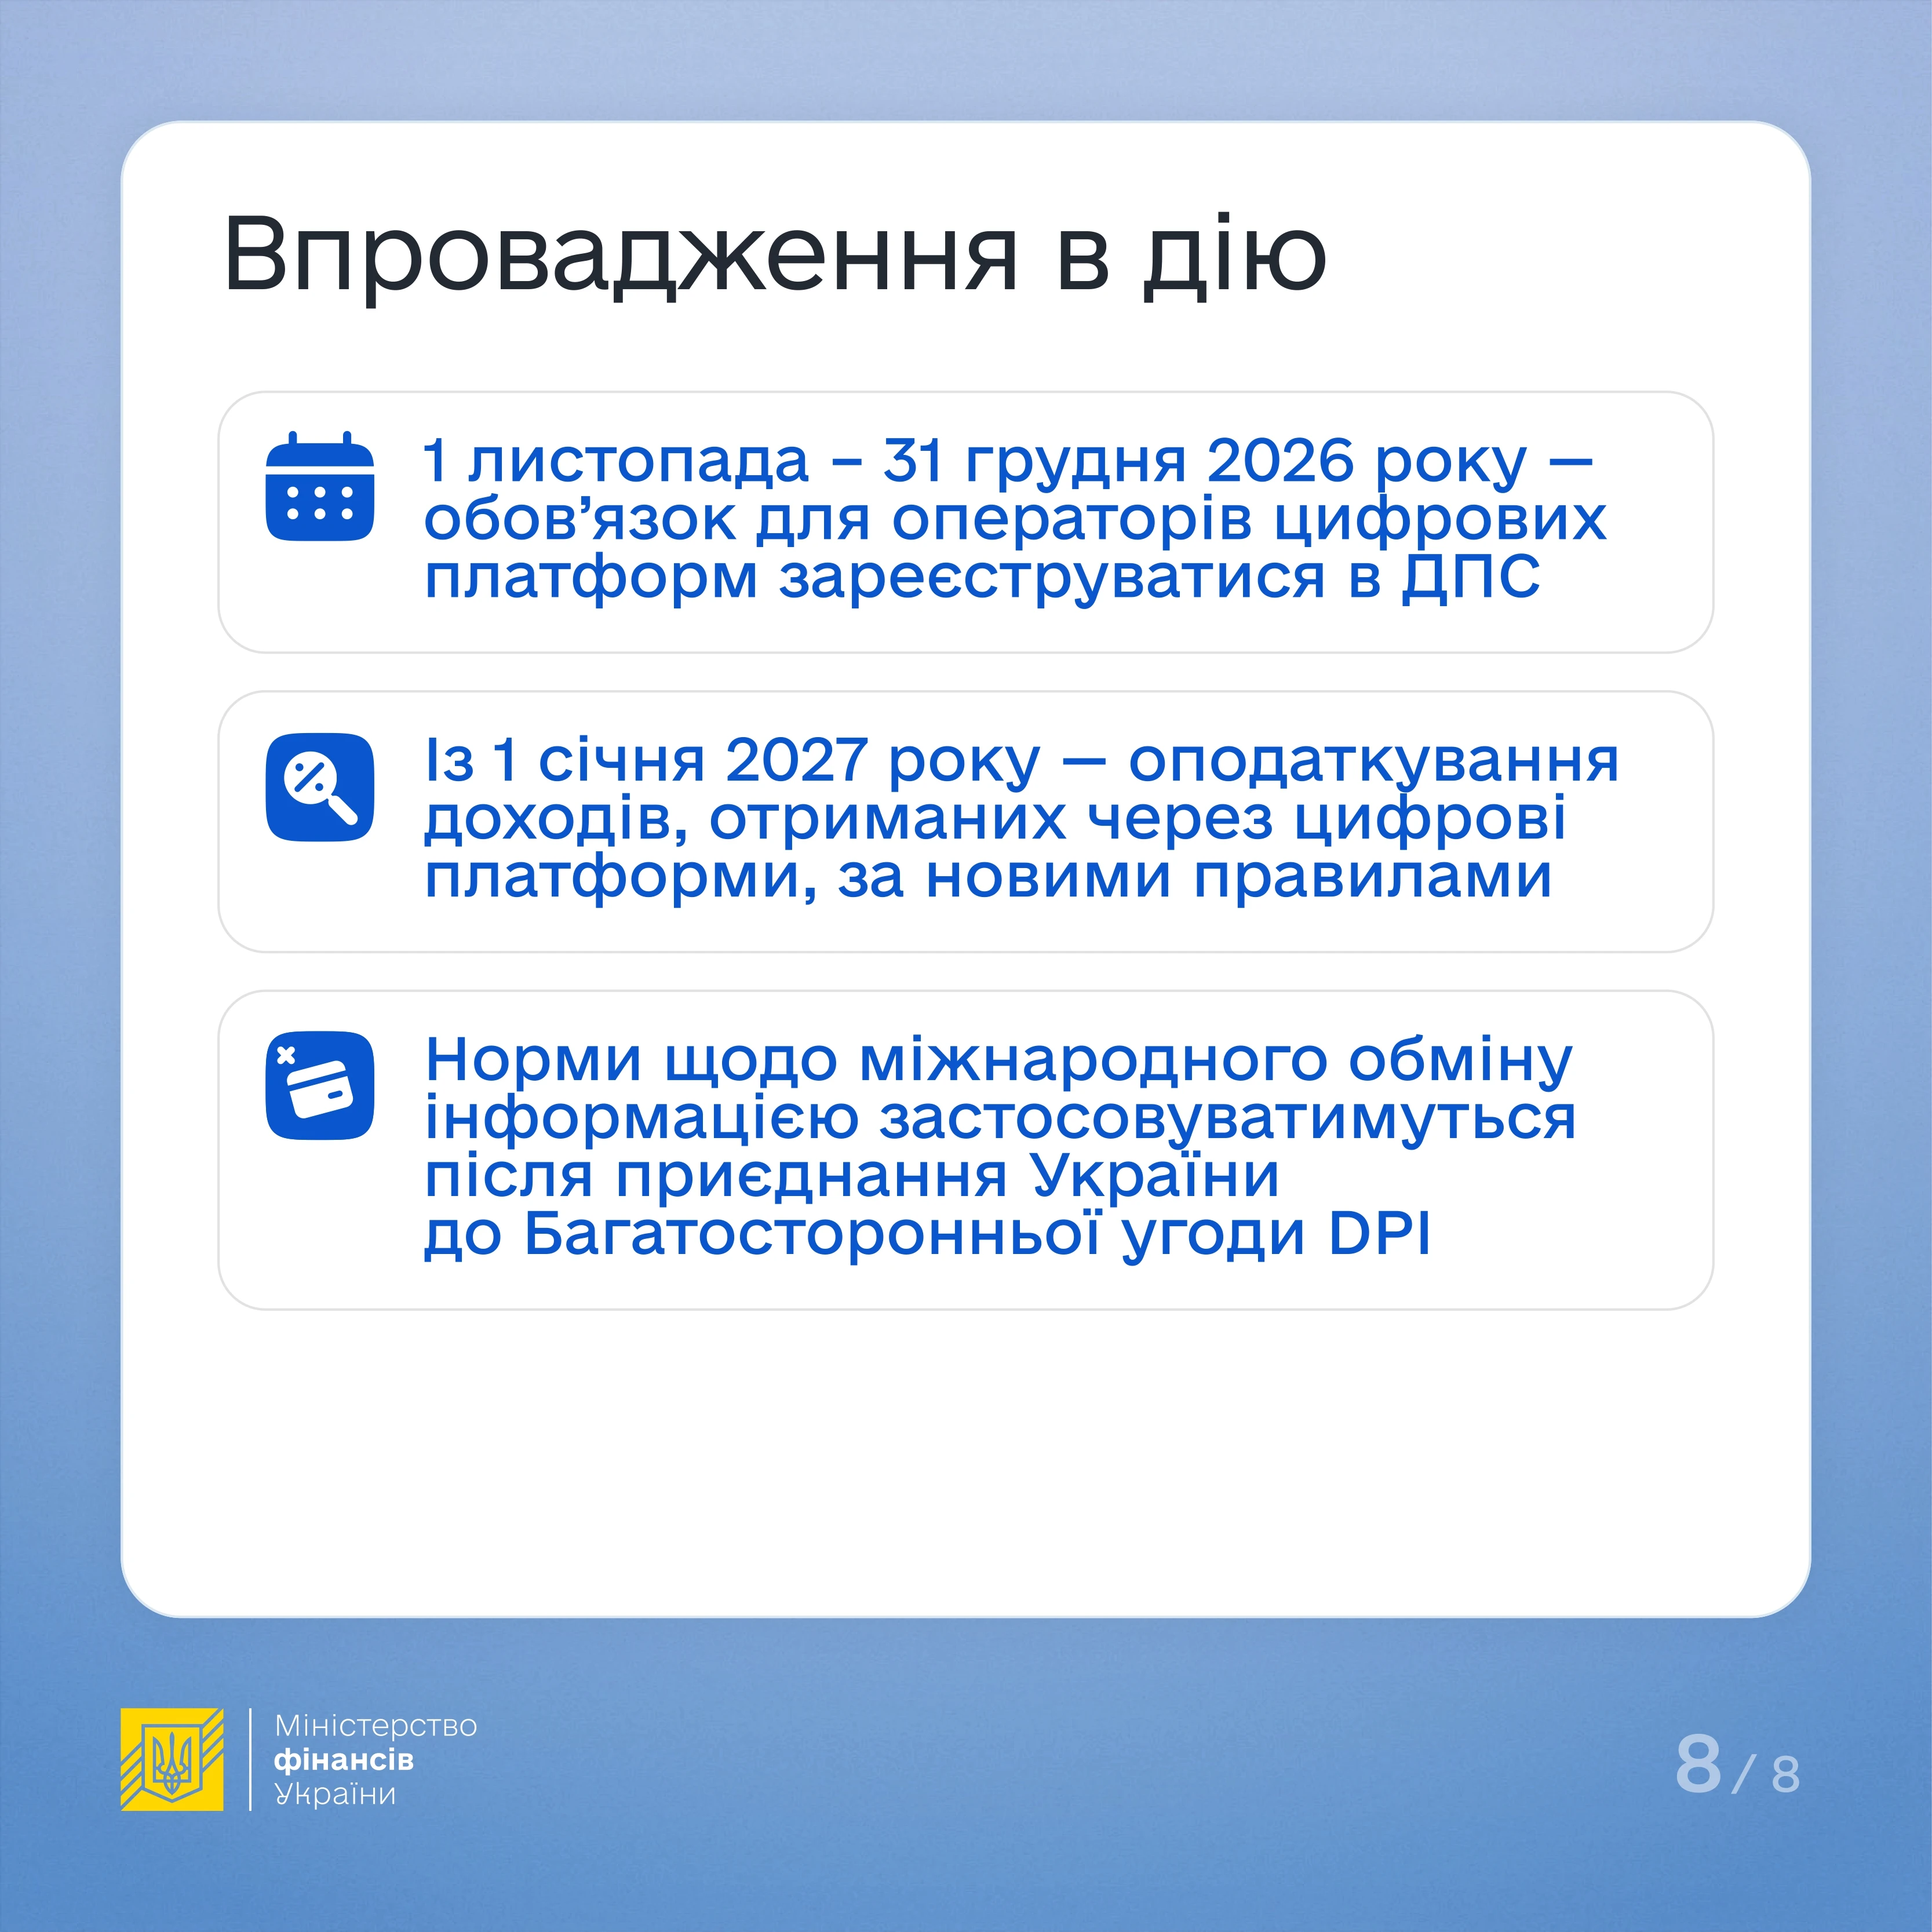
Більшість положень набудуть чинності з 1 січня 2027 року, водночас встановлюватиметься обов'язок для операторів платформ зареєструватися в ДПС до кінця 2026 року
Оподаткування доходів, отриманих через цифрові платформі, за новими правилами розпочнеться з 1 січня 2027 року. Норми щодо міжнародного обміну інформацією застосовуватимуться після приєднання України до Багатосторонньої угоди про автоматичний обмін інформацією про доходи, отримані через цифрові платформи.
Джерело: Мінфін
Читайте більше:
✨ Новинка! Унікальний сервіс – АІ-Консультант для бухгалтера! Ознайомтесь із його можливостями вже зараз за посиланням
Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
Відпустка, відпускні
21.11.2026
Чи можна скласти графік відпусток без заяв, лише за усними побажаннями працівників
Чи обов'язково треба письмово брати заяви з працівників для складання графіку відпусток? Чи це можна в усній формі зробити? В нас просто 14 осіб працюють. Всі раніше усно підійшли, сказали, й ми затвердили графік

Відпустка, відпускні
21.11.2026
Працівник двічі звільняється з одного підприємства протягом 2026 року: чи потрібно вдруге компенсувати соцвідпустку на дітей
Працівника у травні 2026 року переводили із сумісництва на основне місце роботи через прийняття-звільнення. При звільненні з сумісництва ми йому компенсували соц.відпустку як батькові 2-х дітей до 15 років за 2026 рік. Зараз такий працівник звільняється 30.11.2026р. Чи потрібно вдруге за рік компенсувати соц. відпустку на дітей, тепер вже за основним місцем роботи?

Оренда, позичка
21.11.2026
Чи можна складати акти по оренді раз на рік або раз на квартал
Юрособа на загальній системі, платник ПДВ, здає в оренду 5 автомобілів і причепів ФОПу на єдиному податку. Чи можна акт наданих послуг по оренді виписувати раз на рік 31 груднем (на суму орендної плати за весь рік)? Якщо підприємство квартальний платник податку на прибуток і в договорі прописати, суму орендної плати за квартал, то можна робити один акт раз на квартал?

Е-сервіс
21.11.2026
З 20:00 21 листопада 2026 року до 12:00 22 листопада 2026 року не працюватиме Державний реєстр актів цивільного стану
З 20:00 21 листопада 2026 року до 12:00 22 листопада 2026 року державне підприємство «Національні інформаційні системи» буде проводити планові технічні роботи з оновлення програмного забезпечення Державного реєстру актів цивільного стану громадян

Судова практика
21.11.2026
Вигул без повідка й намордника закінчився конфіскацією собаки
Суд визнав власницю собаки винною у порушенні правил утримання тварин після того, як під час вигулу без намордника собака заподіяла шкоду здоров’ю малолітньої дитини. За рішенням суду жінці призначили штраф із конфіскацією тварини, а апеляційну скаргу залишили без задоволення

Будівництво
21.11.2026
Екологічні ризики – ще до початку будівництва: що змінять нові рекомендації Мінекономіки
Мінекономіки затвердило методичні рекомендації щодо врахування біорізноманіття під час стратегічної екологічної оцінки містобудівної документації. Вони допоможуть громадам виявляти вразливі природні території, оцінювати ризики забудови та інфраструктурних проєктів, розглядати альтернативи й передбачати заходи для збереження екосистем

Інше
21.11.2026
Безоплатна правнича допомога для ВПО: які послуги можна отримати в 2026 році
Внутрішньо переміщені особи можуть безоплатно отримати правничі консультації, допомогу зі складенням заяв і скарг, а також, за наявності права на вторинну правничу допомогу, – підготовку документів для суду та представництво інтересів. Зокрема, юристи допомагають із питаннями відновлення документів, соціальних виплат і оформлення спадщини на майно, розташоване на тимчасово окупованій території

Готівкові кошти, розрахунки
21.11.2026
Комунальні платежі: як перевірити нарахування, заборгованість і витрати на ремонт будинку у 2026 році
Споживачі мають право безоплатно отримувати інформацію про складові тарифів, власні нарахування, обсяги споживання та розрахунок заборгованості за комунальні послуги. Окремі вимоги встановлено щодо розкриття інвестиційних програм постачальників і звітності управителів багатоквартирних будинків: останні мають звітувати про виконані роботи щонайменше раз на квартал, а на звернення співвласника – надати відповідний звіт протягом 10 днів

Пенсія, соцпільги
21.11.2026
Перед виїздом за кордон пенсіонери можуть отримати пенсію за пів року: що для цього потрібно
Пенсіонери, які виїжджають з України на постійне місце проживання за кордон, можуть за своєю заявою отримати призначену пенсію за шість місяців наперед. Подальший порядок пенсійного забезпечення залежить від країни переїзду: у частині держав українську пенсію продовжує виплачувати ПФУ, в інших пенсійне забезпечення здійснює країна проживання відповідно до міжнародного договору

ПДВ
20.11.2026
Оплата за рахунок бюджетних коштів: як постачальнику підтвердити право на «касовий» ПДВ за п. 187.7 ПКУ
ДПС у своїй консультації пояснила, за яких умов постачальник товарів (у зверненні – кар’єрного піску) визначає дату виникнення податкових зобов’язань з ПДВ за правилами п. 187.7 ПКУ – на дату зарахування коштів на рахунок, а не за «першою подією» (п. 187.1 ПКУ)

Заробітна плата
20.11.2026
УБД у мобілізованого працівника: які виплати має забезпечити роботодавець
На підприємстві працює працівник, якого було мобілізовано до ЗСУ. Під час проходження служби він отримав УБД, тепер працівник звернувся з проханням здійснювати йому грошові виплати. Чи зобов’язане підприємство виплачувати кошти працівнику, який перебуває на військовій службі та має статус УБД?

Охорона праці
20.11.2026
Укриття для бізнесу: нові строки та умови роботи з 5 грудня
Із 5 грудня 2026 року підприємства без укриття або безпечного простору можуть втратити право працювати під час «жовтої» повітряної тривоги. Водночас Мінекономіки запропонувало відтермінувати ці вимоги для бізнесу, який уже розпочав облаштування укриття або будує його за проєктом. За даними дослідження «Економічної правди», у Києві 15% закладів не мають укриття в радіусі 300 метрів, а з урахуванням можливої нестачі місць ця частка може зрости до 36%. Розповідаємо, які умови роботи бізнесу під час «жовтої» тривоги пропонують змінити та хто зможе отримати відстрочку

ФОП
20.11.2026
ПДВ для спрощенців та бронювання ФОП: останні заяви влади та Гетманцева
Запровадження ПДВ для ФОП може бути відтерміноване до завершення війни, однак остаточне рішення залежатиме від її тривалості та домовленостей із МВФ. Голова податкового комітету Данило Гетманцев заявив, що зробить усе можливе, аби не запроваджувати нові правила під час воєнного стану, але визнав, що питання залишається гострим для міжнародних партнерів. Водночас у межах програми з МВФ передбачено скасування звільнення від ПДВ для підприємців на спрощеній системі та підвищення порогу реєстрації. Розбираємося, які строки обговорюють, яким може бути ліміт обороту та що відомо про бронювання ФОП

Відпустка, відпускні
20.11.2026
Право на відпустку: коли відмова роботодавця є законною
Роботодавець може відмовити у наданні відпустки, якщо вона надається за угодою сторін, або ж працівникам об'єктів критичної інфраструктури під час воєнного стану. Однак, відмовити в обов'язкових відпустках, що надаються за графіком або передбачені законом, він не може

Облікова політика
20.11.2026
З 20 листопада діє оновлений план рахунків для обліку державного та комунального майна: наказ Мінфіну №565
Мінфін оприлюднив наказу про внесення змін до нормативно-правових актів із бухгалтерського обліку, зокрема до Інструкції про застосування Плану рахунків. Враховано право узуфрукта та інші речові права на державне й комунальне майно, уточнено коло юросіб, на які поширюються правила, та вилучено згадки про казенні підприємства

Дозвілля
20.11.2026
Шпалери для робочого стола бухгалтера на грудень 2026
Шпалери для робочого столу бухгалтера на грудень 2026 року – безкоштовні заставки з календарем, важливими датами, нормою робочого часу та строками реєстрації ПН і РК в ЄРПН. Обирайте один із чотирьох варіантів і завантажуйте безкоштовно

Документообіг, первинні документи
20.11.2026
Видаткова накладна без печатки або підпису: які реквізити обов’язкові та хто може підписувати
Деякі постачальники надають видаткові накладні без печатки (хоча мають печатку), або без підпису зі своєї сторони, або і без печатки і без підпису. 1. Чи достатньо буде в таких випадках печатка та підпис про отримання лише з нашого боку? 2. Хто має право підписувати видаткову накладну під час отримання товару: продавець чи директор підприємства? За умови, що товар приймає продавець. 3. Чи обов'язково ставити печатку на отриманих накладних?

Інше
20.11.2026
Щоб отримати 50000 грн подайте заявку до 11 грудня: Мінсоцполітики
Діти та молодь віком 18–23 роки, які повернулися в Україну після депортації, примусового переміщення або з тимчасово окупованих територій, мають право на одноразову допомогу в розмірі 50 000 грн. Щоб отримати виплату ще до кінця 2026 року, заяву потрібно подати не пізніше 11 грудня включно

Ліквідація госпсуб'єкта
20.11.2026
Ліквідація підприємства у 2026 році: чи штрафують за несвоєчасну звітність і сплату податків
Податковий кодекс не передбачає окремих послаблень для платників, які перебувають у процесі припинення. Ліквідаційна комісія або ліквідатор зобов’язані розрахувати податкові зобов’язання, сплатити їх і подати звітність до затвердження ліквідаційного балансу. Пояснюємо, які штрафи загрожують підприємству за порушення строків звітування та сплати податків під час ліквідації


