


🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
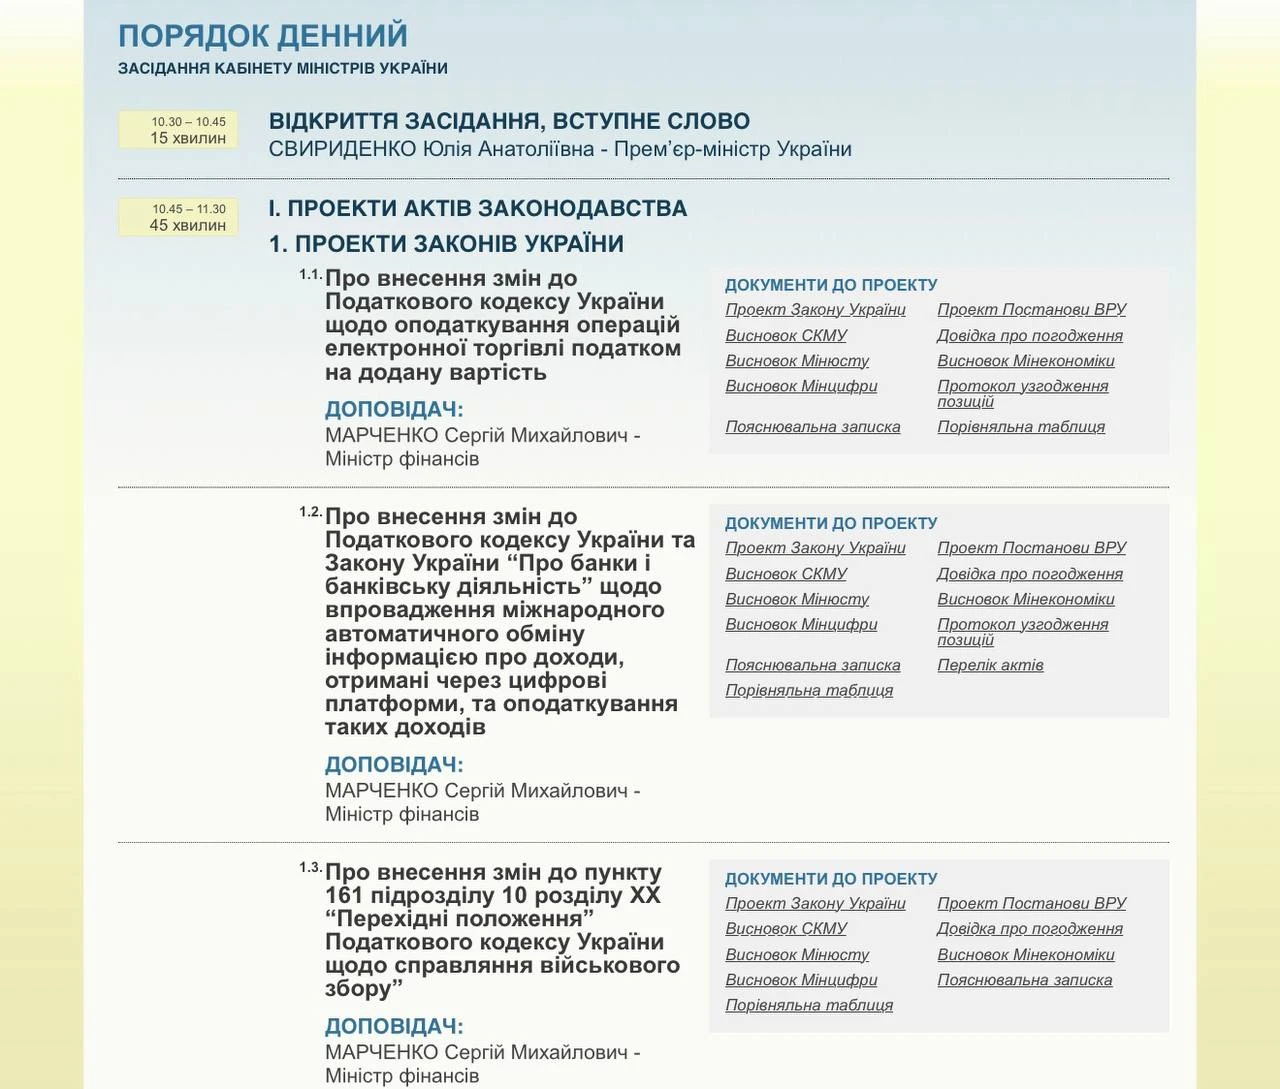
30 березня, Кабінет Міністрів схвалив пакет і вніс до ВРУ із трьох законопроєктів (№15110, №15111, №15112), які змінюють правила оподаткування в Україні. Вони впроваджують міжнародний автоматичний обмін інформацією про доходи через цифрові платформи, встановлюють нові правила оподаткування електронної торгівлі та міжнародних посилок, а також продовжують сплату військового збору у чинних розмірах на період післявоєнного відновлення. Зміни набудуть чинності з 1 січня 2027 року і покликані гармонізувати українське законодавство з міжнародними стандартами, спростити адміністрування податків та забезпечити прозорість надходжень до бюджету. Вже 7 квітня ВРУ прийняла законопроєкт №15110 щодо військового збору, та було схвалено №15111-д, а останній буде розглянуто вже 12 – 13 травня
30 березня, КМУ схвалив пакет із трьох законопроєктів. Вони передбачають зміни до Податкового кодексу України та Закону України «Про банки і банківську діяльність» щодо впровадження міжнародного автоматичного обміну інформацією про доходи, отримані через цифрові платформи, оподаткування операцій електронної торгівлі, а також продовження сплати військового збору в діючих на сьогодні розмірах.
Основні положення законопроєктів
1. Міжнародний автоматичний обмін інформацією, що стосується цифрових платформ (директива ЄС про адміністративну співпрацю у сфері оподаткування – DAC7).
Було прийнято альтернативний:
06.04.2026 Комітет проголосував за «доопрацьовану» версію:
Законопроєкт враховує положення урядового законопроєкту та містить покращення:
1) враховує вимоги щодо обміну інформацією як щодо особистих послуг, так і щодо продажу товарів відповідно до Директиви Ради (ЄС) 2021/514 від 22 березня 2021 року про внесення змін до Директиви 2011/16/ЄС про адміністративну співпрацю у сфері оподаткування;
2) передбачає спрощення умов застосування пільгової ставки (5%) для оподаткування доходів, отриманих через цифрові платформи, а саме:
3) уточнює вимоги до податкового агента – оператора платформи нерезидента, а також передбачає спрощення порядку подання звітності (раз на рік через спеціальне портальне рішення) та сплати податків (щомісяця в іноземній валюті);
4) спрощує процедури сплати податкових зобов’язань фізичними особами, які отримують доходи через платформи у випадках, якщо сума отриманого доходу перевищує 834 розміри заробітної плати, встановленої законом на 1 січня звітного (податкового) року, або якщо дохід від продажу товарів перевищує суму неоподатковуваного доходу (замість подання декларації податкове зобов’язання визначатиметься контролюючим органом);
5) усуває ризик визнання трудовими відносин між оператором платформи та підзвітними продавцями щодо надання через платформу особистих послуг.
Оподаткування міжнародних посилок (до 150 євро)
Запровадження оподаткування ПДВ при імпорті товарів, які ввозяться в Україну в поштових та експрес-відправленнях, починаючи з 0 євро.
Згідно з положеннями законопроєкту з 1 січня 2027 року пропонується застосування ПДВ до імпортованих товарів незалежно від їх вартості. Нарахування ПДВ буде здійснюватися автоматично, та включено у ціну ще на етапі купівлі товару на маркетплейсі.
Детальніше про зміни:
Спеціальні правила оподаткування дистанційного продажу товарів передбачатимуть, що оператор електронної платформи (український чи іноземний) одразу при продажі товару включить до його вартості відповідну суму ПДВ і потім перерахує цю суму вже безпосередньо до українського бюджету. Для покупця товару механізм отримання відправлення не зміниться, цей товар буде доставлено логістичним оператором на його адресу. У разі відмови від отримання товару, наприклад через пошкодження в дорозі чи з інших причин, товар буде повертатись відправникові, а кошти, у тому числі і ПДВ, будуть повернуті покупцеві оператором електронної платформи.
Водночас залишаться і чинні на сьогодні механізми, де ПДВ в український бюджет може сплатити безпосередньо одержувач.
Якщо електронна платформа продала товари без ПДВ, логістичний оператор матиме можливість доставити такі товари одержувачу, взяти з нього відповідну суму ПДВ і перерахувати цю суму вже безпосередньо до бюджету.
Методи «відправника» та «одержувача», про які йшлося вище, повністю виключають контакт людини, яка купила товари на електронній платформі, з митницею, проте покладають на операторів електронних платформ і логістичних операторів певне додаткове адміністративне навантаження.
Уряд вже працює з дотичними до цього процесу операторами задля забезпечення впровадження максимально зручного для громадян сервісу.
Військовий збір на 3 роки після війни
Продовження сплати військового збору протягом трьох років після скасування воєнного стану для фінансування післявоєнного відновлення (07.04.2026 ВРУ прийняла в цілому вже опублікований):
Передбачено продовження на період протягом трьох років наступних за роком, в якому припинено або скасовано воєнний стан, дії норм щодо обов’язку сплати військового збору у діючих на сьогодні розмірах, які були запроваджені як тимчасові, на період дії воєнного стану на території України, а саме:
Детальніше про оновлену програму МВФ:
Джерело: Мінфін
ФОП 3 групи і ПДВ з 2027: чи включаються пільгові перевезення до ліміту 4 млн і як звітувати
Як не потрапити під ПДВ ФОПу: чи законно ділити оренду між кількома ФОП
ПДВ для ФОП з 2027 року: вимога МВФ, позиція Мінфіну та спротив бізнесу
4 млн грн обороту за 12 місяців: ПДВ-реєстрація стосується ФОПів чи і ТОВ на ЄП
Як правильно рахувати 12 місяців для реєстрації платником ПДВ
ДПС пояснила, що фізична особа, яка провадить незалежну професійну діяльність і використовує найману працю, не вважається роботодавцем за Законом № 875 та не подає Звіт. Водночас якщо така особа обліковується як ФОП з ознакою провадження незалежної професійної діяльності та має хоча б одного найманого працівника, Звіт подати потрібно
ФОП 2 група – стоматологія. Прийшов пацієнт і вимагає надати всі чеки за минулі періоди, коли проводилось лікування (2025–2026 роки). Чи правомірна вимога? Чи може ФОП відмовити? Чи є зобов'язання ФОП надавати за запитом дублікати чеків і якщо є, то за який період?

Атестація асистента вчителя передбачає оцінювання відповідності займаній посаді, оскільки для цієї посади не встановлюють кваліфікаційних категорій. Водночас посадовий оклад асистента вчителя залежить від стажу педагогічної роботи, а не від результатів атестації чи тарифного розряду за ЄТС. З 1 вересня 2026 року оклад становить 13 865 грн за стажу до п’яти років включно та 14 731 грн за стажу понад п’ять років. Розглянемо, як відбувається атестація асистента вчителя та що впливає на його оплату праці
Касаційний кримінальний суд у складі Верховного Суду поставив крапку в багаторічному судовому спорі, остаточно підтвердивши виправдання фізичної особи-підприємця, яку звинувачували у підробленні документів. Суд дійшов висновку, що технічна помилка або описка в даті первинного документа за умови реально виконаних господарських операцій не утворює складу злочину
Суб’єкти господарювання можуть бути оштрафовані за продаж тютюнових виробів, рідин для електронних сигарет, тютюну або його замінників за цінами, вищими за максимальні роздрібні ціни, збільшені на суму акцизного податку. Розмір штрафу становить 100% вартості таких товарів, але не менше двох мінімальних заробітних плат, встановлених станом на 1 січня звітного року

Працівник може суміщати кілька посад одночасно, оскільки законодавство не встановлює конкретної максимальної кількості таких посад. Водночас додаткова робота має виконуватися у того самого роботодавця в межах установленого робочого часу та за згодою працівника, а за суміщення передбачена доплата. Розповідаємо, які умови потрібно дотримати та чим суміщення посад відрізняється від сумісництва
З 1 січня 2026 року платниками внеску є роботодавці з 8 і більше працівниками, які не виконали норматив робочих місць для осіб з інвалідністю. Менше 8 працівників або виконання нормативу звільняє від сплати внеску
В умовах воєнного стану генератори стали для бізнесу не розкішшю, а необхідністю. Водночас їх придбання та експлуатація тягнуть за собою низку бухгалтерських, податкових і дозвільних питань: від ПДВ та амортизації – до ліцензій на пальне й екологічного податку. Ми зібрали для вас добірку практичних матеріалів, зразків документів і відповідей на запитання, які найчастіше виникають у бухгалтерів та ФОПів
Національний банк України пропонує оновити порядок емісії та еквайрингу платіжних інструментів, зокрема платіжних карток. Зміни передбачають розширення переліку операцій, для яких можуть залучатися кілька еквайрів, а також уточнення правил ідентифікації платежів та реквізитів отримувача. Нові підходи стосуватимуться, зокрема, оплати комунальних, телекомунікаційних послуг і податків та платежів до бюджетів. Розповідаємо, що саме пропонує змінити НБУ
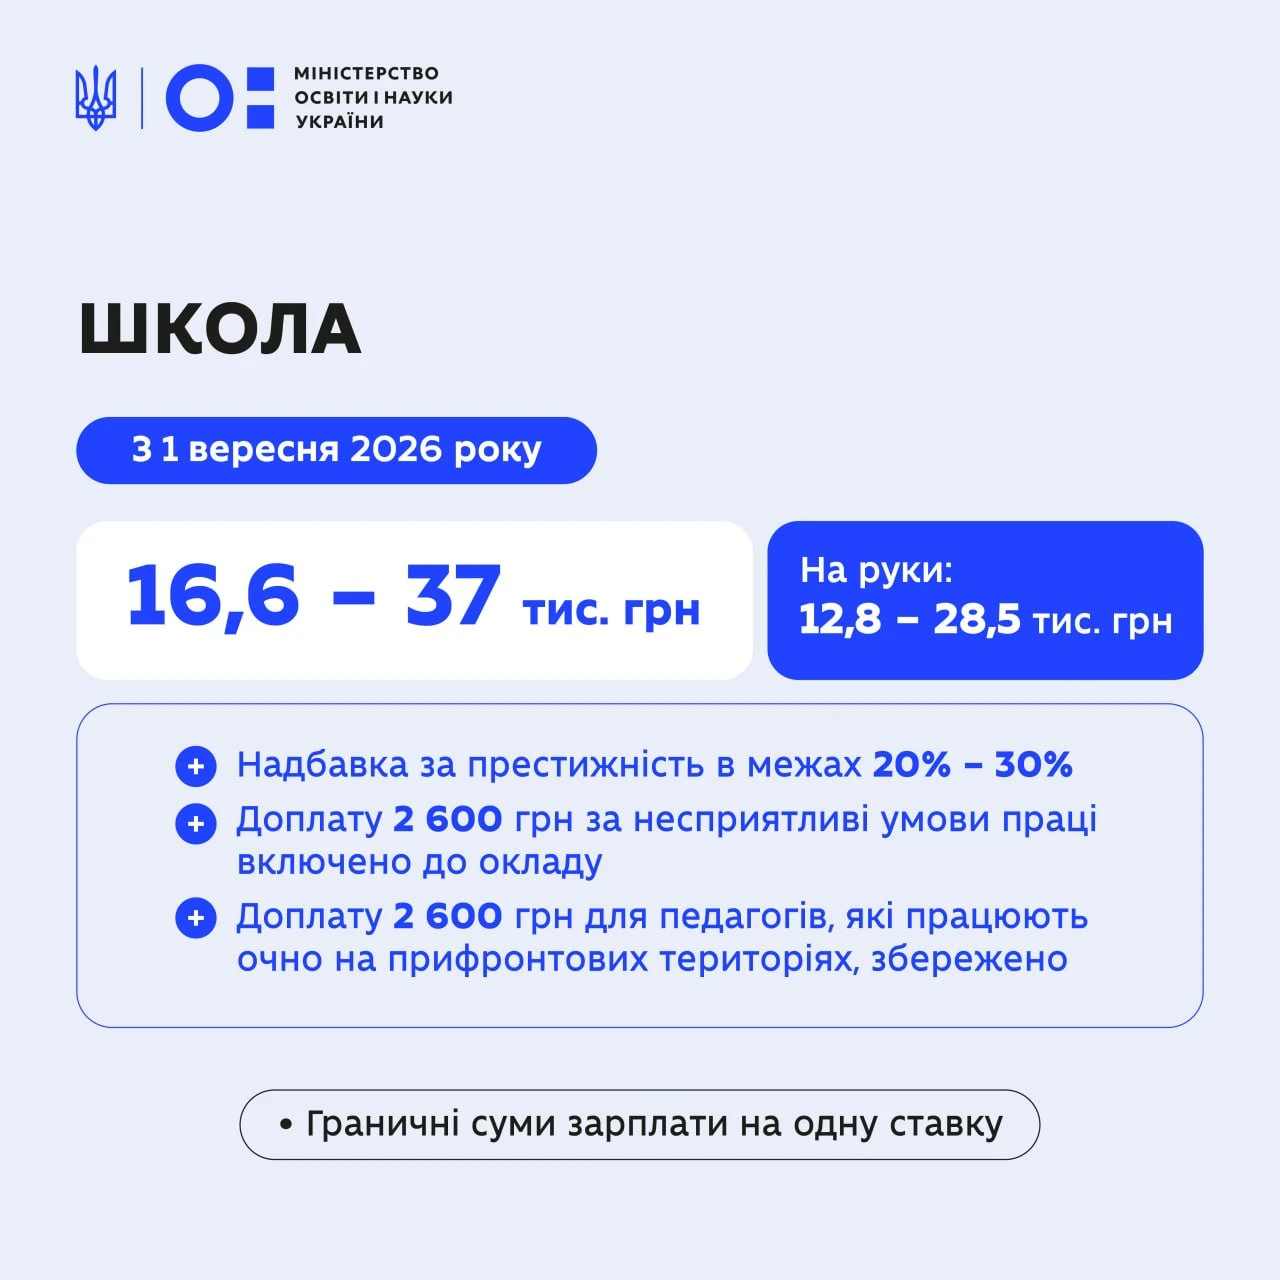
З 1 вересня 2026 року для педагогічних і науково-педагогічних працівників запрацювала нова система оплати праці. Посадові оклади зросли ще на 20% після підвищення на 40% із січня, а частина закладів освіти перейшла від ЄТС до нової моделі розрахунку зарплат. Водночас розмір фактичних виплат залежатиме від посади, кваліфікації, стажу, навантаження, надбавок і доплат. Для працівників шкіл, ЗВО, профосвіти та ІРЦ визначені окремі умови й орієнтовні діапазони зарплат, тоді як для дошкілля та позашкілля перехід залежатиме від рішення місцевої влади
Якщо трудовий договір працівника призупинено на час воєнного стану, лікарняний за період такого призупинення роботодавець не оплачує. Це пов’язано з тим, що під час призупинення працівник не виконує роботу та не отримує заробітну плату, а отже, не втрачає заробіток через хворобу. Водночас допомога по вагітності та пологах у цей період виплачується за рахунок коштів Пенсійного фонду в загальному порядку. Розповідаємо, як роботодавцю оформити відмову у призначенні лікарняних
Мінімальну зарплату у 2027 році можуть підвищити до 12 000 грн, а прожитковий мінімум – до 8781 грн. Такі показники запропонував Комітет ВРУ з питань соціальної політики під час опрацювання законопроєкту №16000 про Держбюджет-2027. Водночас це ще не затверджені соціальні стандарти: урядовий проєкт передбачає мінімалку 9546 грн, а законопроєкт наразі перебуває на розгляді парламенту
Скільки робочих днів і годин у жовтні 2026 року? Розбираємо норму робочого часу за 5- та 6-денного робочого тижня, правила заповнення табеля, коди для відпусток, лікарняних, відряджень та типові помилки роботодавців

Платники податків, які помилково або надміру сплатили грошові зобов’язання, можуть повернути кошти або перерахувати їх на інший бюджетний рахунок. Для цього потрібно подати заяву до ДПС, а відповідна переплата має бути відображена в інтегрованій картці платника. Водночас повернення можливе протягом 1095 днів із дати сплати та за умови відсутності податкового боргу
З 2026 року роботодавці, які не виконують норматив працевлаштування осіб з інвалідністю, повинні щокварталу самостійно розраховувати та сплачувати цільовий внесок. У статті пояснюємо, як визначити його розмір, які виплати враховуються при розрахунку середньомісячної зарплати, як обчислити середню кількість працівників, які діють правила під час воєнного стану, які строки подання звітності та відповідальність за порушення. Також підготували безкоштовні шаблон розрахунку та Excel-калькулятор для автоматичного визначення нормативу і суми внеску
Великі платники податків під час документальної перевірки зобов’язані надати файл SAF-T UA у встановлений строк – не пізніше двох робочих днів після отримання запиту контролюючого органу. ДПС пояснила, яку інформацію потрібно відображати у підрозділах щодо продажу, придбання та операцій з необоротними активами. Зокрема, операції з продажу або придбання необоротних активів відображаються одночасно у відповідних розділах SAF-T UA. Розповідаємо, які дані мають містити ці підрозділи та що зазначати в полі «Код активу»