

🎁 Ваш подарунок уже чекає!
Крутіть колесо фортуни та дізнайтеся, що вам дістанеться!
При виправленні помилок з ЄСВ важливо чітко розмежовувати відповідальність платника та податкового органу. Платник самостійно розраховує лише суму недоїмки та пеню і відображає їх у звітності, тоді як штрафи визначає виключно ДПС. Нерозуміння цієї різниці часто призводить до помилок у деклараціях. Тому правильний алгоритм дій дозволяє уникнути зайвих ризиків і коректно виконати податкові зобов’язання
Платник не зобовʼязаний самостійно визначати штрафні санкції за несвоєчасну сплату ЄСВ. Штрафи нараховує та застосовує виключно контролюючий орган – ДПС
Що таке недоїмка по ЄСВ і чому це важливо розуміти
Недоїмка – це сума єдиного внеску, яка своєчасно не була нарахована та / або не була сплачена у строки, встановлені Законом України від 08.07.2010 №2464-VI «Про збір та облік єдиного внеску на загальнообовʼязкове державне соціальне страхування» (далі — Закон №2464).
Якщо простіше: ви мали сплатити ЄСВ до певної дати, але цього не зробили – різниця між тим, що мали сплатити, і тим, що фактично перерахували (або не перерахували взагалі), і є недоїмкою. Саме вона стає відправною точкою для нарахування як пені, так і штрафних санкцій.
Пеня за несплату ЄСВ: хто її обчислює і як
Пеня – це, по суті, «відсотки» за прострочення. І обовʼязок щодо її обчислення закон покладає саме на платника.
Як це працює? Якщо ви виявили, що своєчасно не сплатили ЄСВ, ви зобовʼязані самостійно обчислити суму недоплати, розрахувати пеню і сплатити все разом. Розмір пені – 0,1% від суми недоплати за кожен день прострочення (ч. 10 ст. 25 Закону №2464).
Розраховану пеню необхідно відобразити у відповідному розділі податкової звітності.
Для ФОП на загальній системі оподаткування та осіб, які провадять незалежну професійну діяльність, це рядок 27 розділу VI «Розрахунок податкових зобовʼязань у звʼязку з виправленням самостійно виявлених помилок у попередніх звітних періодах» Декларації з ПДФО.
Для ФОП на спрощеній системі (1 – 3 групи єдиного податку) – рядок 5 розділу 10 «Визначення зобовʼязань із сплати єдиного внеску у звʼязку з виправленням самостійно виявлених помилок» Додатка 1 до Декларації платника єдиного податку.
Отже, пеня — це саме те, що ви вказуєте самі при подачі уточнюючої декларації. Це ваша зона відповідальності, і для неї в декларації є чітко визначені поля.
Штраф за несвоєчасну сплату ЄСВ: чому його не потрібно рахувати самому
А ось зі штрафними санкціями ситуація принципово інша. Закон №2464 не покладає на платника обовʼязку самостійно визначати штрафні санкції за несвоєчасну сплату єдиного внеску. І це не просто теоретичне положення – на практиці воно підтверджується тим, що у відповідних розділах декларацій навіть не передбачено полів для заповнення суми штрафу по ЄСВ у звʼязку із самостійним виправленням помилок.
Тобто ні в розділі VI Декларації з ПДФО, ні в розділі 10 Додатка 1 до Декларації платника єдиного податку ви фізично не знайдете рядка, куди можна було б вписати суму штрафу. Його там просто немає — і це не випадковість, а логічне відображення норми закону.
Які штрафи може застосувати ДПС
Різниця між цими двома штрафами суттєва: перший – про затримку з оплатою вже нарахованих сум, другий – про ситуацію, коли суми не були нараховані взагалі.
Що робити, якщо ви виявили помилку по ЄСВ: покроковий алгоритм
Якщо ви виявили, що вчасно не сплатили або не нарахували єдиний внесок, послідовність дій така:
Штрафні санкції при цьому ви не розраховуєте і не зазначаєте у декларації – їх визначає та застосовує податкова на підставі відповідного рішення.
Джерело: Команда адвокатів Богдана Янківа
Читайте більше:
Чи повинен ФОП в декреті сплачувати ЄСВ за себе: що змінилось з 01.01.2026
20 квітня – останній день сплати ЄСВ ФОПами за І квартал
Виправлення помилок у Додатку 1 з ЄСВ Об’єднаної звітності
Платіжна інструкція на сплату податків і ЄСВ: приклади заповнення
Пільги з ЄСВ для ФОП: хто може скористатися та як уникнути подвійної сплати
ЄСВ для ФОП у 2026 році: хто (не)сплачує, строки сплати, розмір
Податкова соціальна пільга застосовується до зарплати працівника лише за одним місцем роботи та починає діяти з моменту подання відповідної заяви роботодавцю. Водночас щорічно поновлювати таку заяву не потрібно, якщо підстави для пільги залишаються незмінними. Нову заяву слід подавати лише у разі зміни підстав або виникнення додаткового права на пільгу
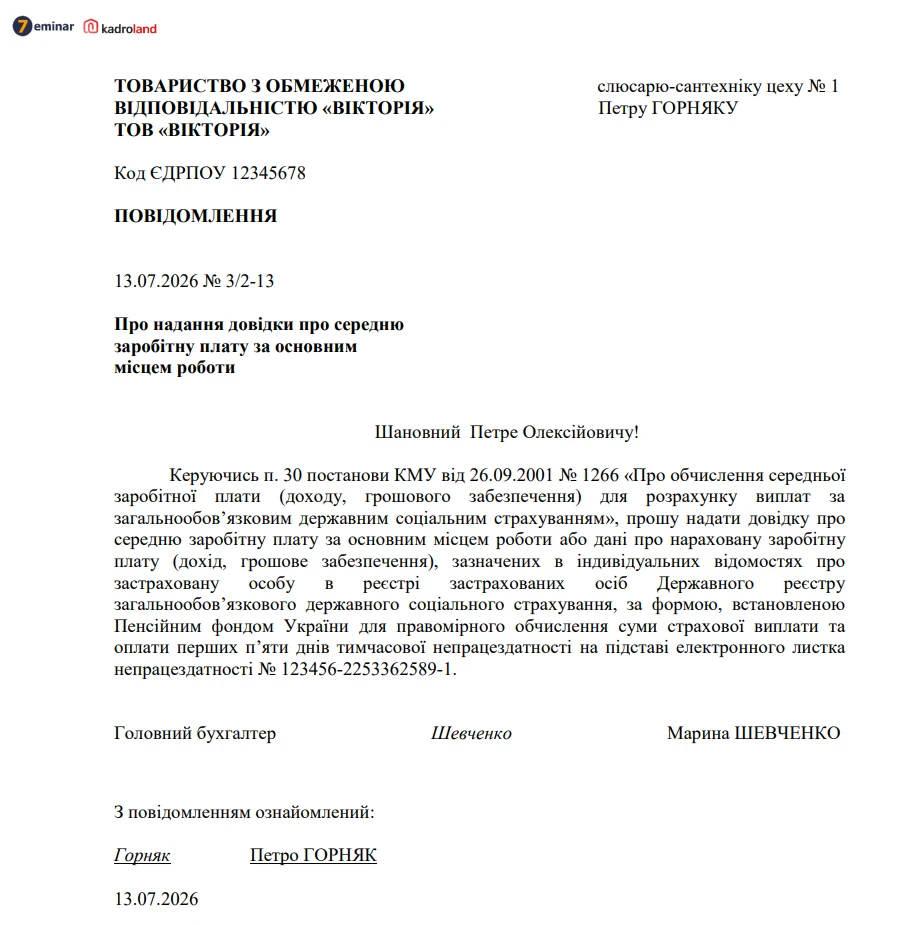
Підготували для вас зразок повідомлення працівнику-суміснику про надання довідки про середню зарплату за основним місцем роботи для правомірного обчислення суми страхової виплати та оплати перших п’яти днів тимчасової непрацездатності
Наближаються строки подання Відомості про наявність і технічний стан транспортних засобів до ТЦК та СП, яку підприємства подають двічі на рік. У зв’язку з цим ми зібрали найактуальнішу інформацію щодо обов’язку звітування, особливо для підприємств, у яких відсутній власний транспорт або він перебуває в оренді. А також зібрали матеріали, які допоможуть заповнити Відомість у різних ситуаціях та правильно її подати
Внутрішнє сумісництво, відкликання з відпустки, декретні, надурочні, відрядна оплата праці чи відсутність резерву відпусток – ситуації, які часто викликають запитання у бухгалтерів при нарахуванні відпускних. Експерт надав практичні приклади та пояснив, як правильно визначити середню зарплату і суму відпускних у нестандартних випадках
Чи включається до доходу ФОП 2 група кошти, якщо на спеціальний рахунок потрібно додати 600 тис. власними коштами до гранту? Ці 600 тис. треба до доходу ФОП включати чи ні? Уточнення: податкова декларація ФОПа може бути доказом?
Запуск маркетплейсу – це не лише технічне рішення, а й зміна юридичної та податкової моделі бізнесу. Щоб власник платформи не став продавцем чужих товарів, а обороти партнерів не об’єднали в його дохід, потрібно правильно оформити договір із кожним продавцем і переписати публічну оферту. А з 1 січня 2027 року запрацюють нові правила звітування про доходи через цифрові платформи: оператори матимуть реєструватися в ДПС, перевіряти продавців і подавати звітність. Розглянемо, що передбачити в договорі та які ризики врахувати власникам маркетплейсів
ФОП 3 група, операцій у 2026 році не було, доходу не було. За 1 квартал і півріччя декларацію подано, за 9 місяців забув. Чи буде це порушенням, і чи переведуть за заявою на 2 групу з січня 2027 року?

Як правильно притягнути до матеріальної відповідальності працівника, який пошкодив майно підприємства? Як правильно сформулювати в документах причину пошкодження майна працівником: «з необережності» чи «через недбалість»? Яке формулювання є юридично коректнішим?
Правильне заповнення реквізитів у меню «Листування з ДПС» Електронного кабінету є ключовим для своєчасного подання відповіді на запит з трансфертного ціноутворення. Особливу увагу слід приділити коректному вибору коду ДПІ, типу та тематики, а також чіткому формулюванню короткого змісту із зазначенням реквізитів запиту. Якщо обсяг документації перевищує 5 МБ, її потрібно надсилати частинами з відповідними поясненнями, щоб уникнути відхилення
Підприємство надало поворотну фінансову допомогу, але позичальник відмовляється її повертати. Суд не підтримав позикодавця на першому етапі. Чи є підстави списати таку заборгованість і зменшити податок на прибуток? Підприємство застосовує податкові різниці.
ТОВ проводить ліквідацію підприємства. Потрібно зробити ліквідаційну звітність. Чи вірно я розумію, що всі залишки у балансі та фінансовій звітності мають дорівнювати 0? У підприємства є на обліку основні засоби, переплати з податків, статутний капітал, нерозподілений прибуток. Це все невеликі суми, але що з ними робити?
У статті розберемо, хто у 2026 році має платити внесок на підтримку працевлаштування осіб з інвалідністю. Пояснимо, як визначити обов’язок зі сплати, розрахувати суму цільового внеску, середню кількість працівників і середньомісячну зарплату, а також які виплати враховувати, а які – ні. Окремо наведемо актуальні рахунки для сплати по регіонах, коди бюджетної класифікації, строки звітування та розміри штрафів за прострочення чи несплату внеску

Процедура неплатоспроможності фізичної особи доступна навіть тим громадянам України, які перебувають за кордоном або мають статус ВПО. Водночас важливо правильно визначити суд, підготувати документи та врахувати можливість участі в засіданнях через відеоконференцію або представника
Питання поєднання щорічної відпустки та відпустки у зв’язку з вагітністю та пологами часто виникає у роботодавців і працівниць. Закон гарантує жінці право самостійно обрати зручний варіант – відпочити до декрету або після нього. При цьому роботодавець зобов’язаний врахувати її заяву та оформити відповідний наказ незалежно від графіка відпусток
Кабмін оновив порядок оцінювання повсякденного функціонування особи, за результатами якого встановлюють інвалідність. Зміни охоплюють строки встановлення інвалідності, умови її безстрокового визначення, порядок повторного оцінювання та оскарження рішень експертних команд. Також розширено можливості заочного оцінювання, проходження процедури за місцем лікування, використання телемедицини та підтримки осіб під час оцінювання. Розглянемо 18 ключових нововведень, які варто знати пацієнтам, лікарям і експертним командам. А також експерт вже проаналізував зміни і описав дві зміни, які можуть вплинути на роботу бухгалтера в частині розрахунку лікарняних та нарахування ЄСВ
Українців попередили про фішингову розсилку від імені Фонду гарантування вкладів фізичних осіб. Шахраї надсилають електронні листи із закликом перейти за посиланням, використовуючи підроблений домен, схожий на офіційний. Один необережний клік може призвести до викрадення персональних даних, банківських реквізитів або зараження пристрою. Розповідаємо, як відрізнити фейковий лист і на що звернути увагу, щоб не стати жертвою шахраїв
Фізична особа, яка не є суб’єктом господарювання, може перевірити наявність або відсутність податкового боргу через Електронний кабінет та мобільний застосунок «Моя податкова». Розповідаємо, у яких розділах цих сервісів можна переглянути стан розрахунків з бюджетом та повідомлення про податковий борг