
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Запаси
18.05.2026
Переоцінка та використання виробничих запасів: бухгалтерські проведення
Облік виробничих запасів стає складнішим, коли матеріали використовуються не лише у виробництві, а й для поліпшення активів, демонтажу, безоплатної передачі або негосподарських потреб. Як правильно відобразити кожен із цих випадків і не помилитися з ПДВ – розбираємо на п'яти практичних ситуаціях
- Ситуація 1. Облік уцінки виробничих запасів та наступної їх дооцінки
- Ситуація 2. Облік використання виробничих запасів для виробництва
- Ситуація 3. Облік використання виробничих запасів в ході операційної діяльності
- Ситуація 4. Облік використання виробничих запасів для будівництва/створення необоротних активів
- Ситуація 5. Облік використання виробничих запасів у негосподарській діяльності
Ситуація 1. Облік уцінки виробничих запасів та наступної їх дооцінки
ТОВ «Вікторія», платник податку на прибуток та ПДВ, уцінило будівельні матеріали на суму 55 000 грн. На наступну дату балансу виконало дооцінку на суму 15 000 грн.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Уцінили вартість будматеріалів | 946 | 205 | 55 000 |
2 | Збільшили чисту вартість реалізації на наступну дату балансу* | 205 | 719 | 15 000 |
Примітки: * Дохід визнайте на суму збільшення чистої вартості реалізації запасів, але не більше за суму попередньої уцінки (п. 28 НП(С)БО 9 «Запаси») | ||||
Ситуація 2. Облік використання виробничих запасів для виробництва
ТОВ «Вікторія», платник податку на прибуток та ПДВ, матеріали використали у виробничій діяльності:
- для виробництва – 1 250 000 грн, з яких повернуто на склад з виробництва – 45 000 грн;
- загальновиробничих потреб – 22 000 грн;
- виправлення технічно неминучого браку – 60 000 грн, наднормативного браку – 10 000 грн.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Використали матеріали у виробництво | 23 | 201 | 1 250 000 |
2 | Повернули невикористані матеріали з виробництва | 201 | 23 | 45 000 |
3 | Відпустили матеріали для загальновиробничих потреб | 91 | 201 | 22 000 |
4 | Використали матеріали для виправлення технічно неминучого браку | 24 | 201 | 60 000 |
5 | Використали матеріали на виправлення наднормативного браку | 24 | 201 | 10 000 |
6 | Нарахували податкове зобов’язання з ПДВ на вартість матеріалів, використаних для виправлення наднормативного браку* (10 000 грн × 20%) | 24 | 641/пдв | 2000 |
Примітки: *На вартість запасів, що використали на виправлення непередбаченого (наднормативного) браку, нарахуйте податкові зобов’язання з ПДВ виходячи з вартості придбання таких запасів (пп. 189.1 і 198.5 Податкового кодексу України) | ||||
Ситуація 3. Облік використання виробничих запасів в ході операційної діяльності
ТОВ «Вікторія», платник податку на прибуток та ПДВ використало матеріали:
- для адміністративних потреб – 40 000 грн;
- потреб збуту – 12 000 грн;
- безоплатно передали іншій юрособі – 150 000 грн;
- для демонтажу основних засобів – 55 000 грн.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Списали матеріали для адміністративних потреб | 92 | 201 | 40 000 |
2 | Використали матеріали для потреб збуту | 93 | 201 | 12 000 |
3 | Передали матеріали безоплатно іншій юрособі | 949 | 201 | 150 000 |
4 | Використали матеріали для демонтажу основних засобів | 976 | 201 | 55 000 |
Ситуація 4. Облік використання виробничих запасів для будівництва/створення необоротних активів
ТОВ «Вікторія», платник податку на прибуток та ПДВ використало матеріали:
- для будівництва об’єкта нерухомості підрядним способом із матеріалів замовника для власних потреб – 7 000 000 грн, з яких використали матеріали на суму 6 800 000 грн;
- монтажу придбаних МНМА власними силами – 6000 грн;
- поліпшення обладнання – 350 000 грн;
- поліпшення орендованого майна – 50 000 грн.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Передали матеріали підряднику | 201/підрядник | 201 | 7 000 000 |
2 | Списали на витрати будівництва використані підрядником матеріали* | 151 | 201/підрядник | 6 800 000 |
3 | Повернуто підрядником невикористані матеріали | 201 | 201/підрядник | 200 000 |
4 | Використали матеріали для монтажу придбаних МНМА** | 153 | 201 | 6000 |
5 | Використали матеріали для поліпшення обладнання*** | 152 | 201 | 350 000 |
6 | Використали матеріали для поліпшення орендованого майна**** | 153 | 201 | 50 000 |
Примітки *Після того, як збудовану нерухомість введете в експлуатацію, матеріали збільшать її первісну вартість у складі проведення: Д-т 103 «Будівлі і споруди» – К-т 151 «Капітальне будівництво» **Використані матеріали збільшать первісну вартість МНМА у складі запису: Д-т 112 «Малоцінні необоротні матеріальні активи» – К-т 153 «Придбання (виготовлення) інших необоротних матеріальних активів» *** Витрати на поліпшення основних засобів капіталізують і далі на їх загальну вартість збільшують первісну вартість об’єкта записом: Д-т 104 «Машини та обладнання» – К-т 152 «Придбання (виготовлення) основних засобів» **** Витрати на поліпшення орендованого майна капіталізують і після їх завершення зараховують на баланс об’єкт поліпшення записом: Д-т 117 «Інші необоротні матеріальні активи» – К-т 153 | ||||
Ситуація 5. Облік використання виробничих запасів у негосподарській діяльності
ТОВ «Вікторія», платник податку на прибуток та ПДВ використало матеріали у ході негосподарської діяльності в сумі 50 000 грн. При придбанні матеріалів визнали податковий кредит з ПДВ.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Списали матеріали під час негосподарської діяльності | 949 | 201 | 50 000 |
2 | Нарахували податкове зобов’язання з ПДВ (50 000 грн × 20%) | 949 | 641/пдв | 10 000 |
Примітки * В періоді негосподарського використання ТМЦ нарахуйте податкові зобов’язання виходячи з вартості придбання запасів | ||||
Читайте більше:
Надходження виробничих запасів: бухгалтерські проведення
Передача запасів у виробництво: документальне оформлення та погляд ДПС, судові кейси
Пересортиця запасів: облікові наслідки та податкові ризики
Списання запасів в межах норм природного убутку: що з ПДВ
Менше пошуків – більше готових рішень! Навігатор бухгалтерських проведень допоможе за кілька кліків знайти потрібні проводки для будь-якої ситуації. Обирайте: швидкий пошук за рахунком або покроковий перехід через розділи. У кожному кейсі – вже сформований набір проводок, який можна адаптувати та зберегти у PDF
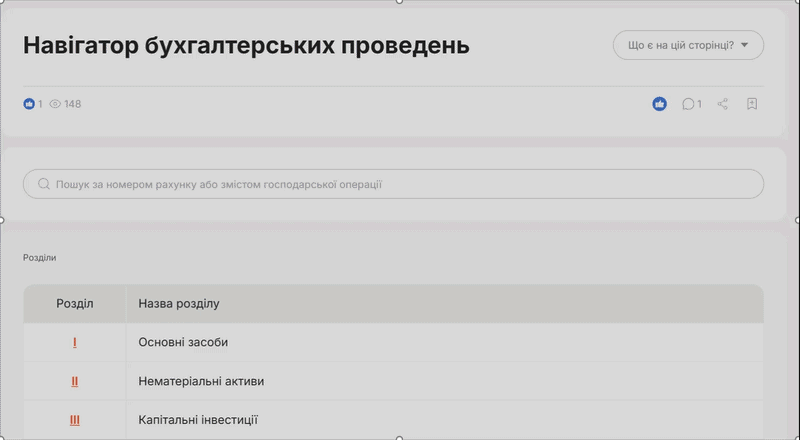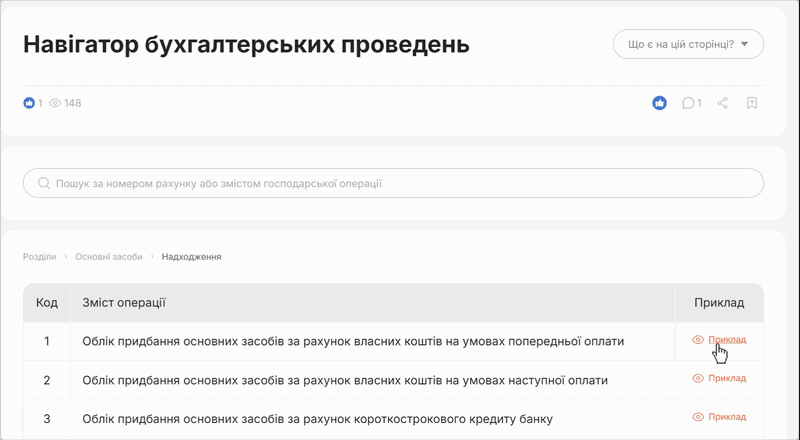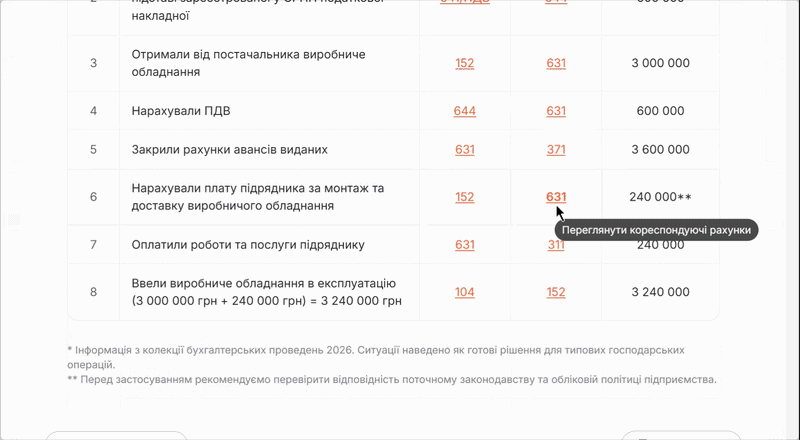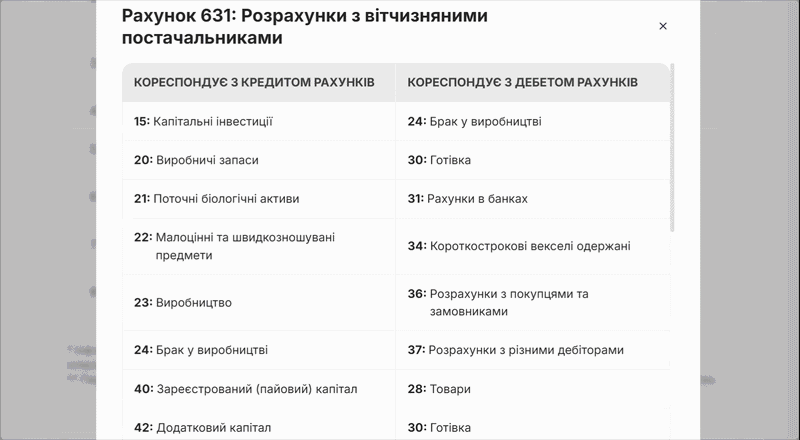
✨ Новинка! Унікальний сервіс – АІ-Консультант для бухгалтера! Ознайомтесь із його можливостями вже зараз за посиланням
Бронювання, критичність
18.11.2026
Працівників критичних підприємств викликають до ТЦК на дату «після закінчення критичності» : що робити
Закінчується строк дії критичності, а нове рішення про її підтвердження може затриматися приблизно на півтора місяця. У цей період заброньовані працівники ризикують втратити відстрочку та отримати виклик до ТЦК, що створює додаткові ризики для підприємства. Водночас роботодавці зобов’язані виконувати правила оповіщення, навіть якщо працівник має чинне бронювання. Розберемо, як правильно вручати повістки, які гарантії діють для заброньованих і що робити підприємствам, у яких критичність завершується в листопаді–грудні
Пільги
18.11.2026
Чи потрібно щороку подавати заяву на податкову соціальну пільгу
Податкова соціальна пільга застосовується до зарплати працівника лише за одним місцем роботи та починає діяти з моменту подання відповідної заяви роботодавцю. Водночас щорічно поновлювати таку заяву не потрібно, якщо підстави для пільги залишаються незмінними. Нову заяву слід подавати лише у разі зміни підстав або виникнення додаткового права на пільгу
Сумісництво, суміщення
18.11.2026
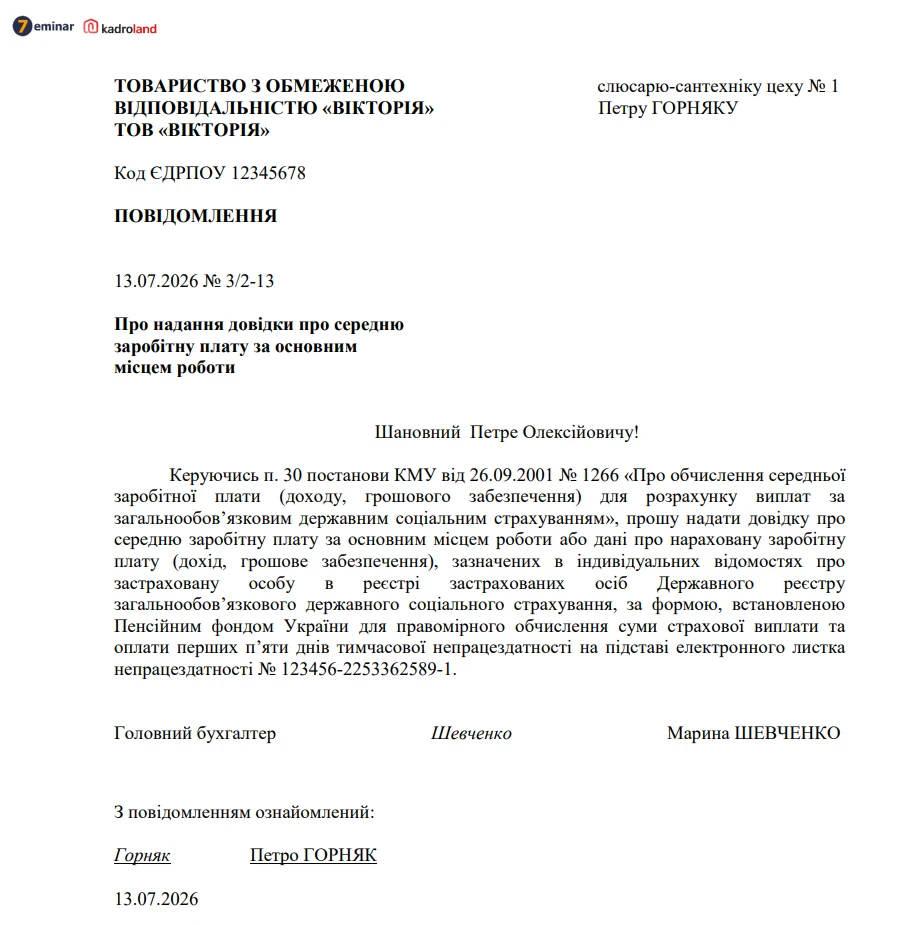
Повідомлення працівнику-суміснику про надання довідки про середню зарплату
Підготували для вас зразок повідомлення працівнику-суміснику про надання довідки про середню зарплату за основним місцем роботи для правомірного обчислення суми страхової виплати та оплати перших п’яти днів тимчасової непрацездатності
Військовий облік
18.11.2026
Звіт про транспортні засоби до ТЦК + зразки документів: як подати до 18 грудня та чи буде штраф за неподання у 2025 – 2026 роках
Наближаються строки подання Відомості про наявність і технічний стан транспортних засобів до ТЦК та СП, яку підприємства подають двічі на рік. У зв’язку з цим ми зібрали найактуальнішу інформацію щодо обов’язку звітування, особливо для підприємств, у яких відсутній власний транспорт або він перебуває в оренді. А також зібрали матеріали, які допоможуть заповнити Відомість у різних ситуаціях та правильно її подати
Відпустка, відпускні
18.11.2026
Відпускні 2026: як правильно розрахувати у складних випадках – сумісники, декрет, відрядження, надурочні
Внутрішнє сумісництво, відкликання з відпустки, декретні, надурочні, відрядна оплата праці чи відсутність резерву відпусток – ситуації, які часто викликають запитання у бухгалтерів при нарахуванні відпускних. Експерт надав практичні приклади та пояснив, як правильно визначити середню зарплату і суму відпускних у нестандартних випадках
Єдиний податок
18.11.2026
Включення до доходу ФОП 2 групи 600 тис. грн власних коштів, внесених на рахунок для співфінансування гранту
Чи включається до доходу ФОП 2 група кошти, якщо на спеціальний рахунок потрібно додати 600 тис. власними коштами до гранту? Ці 600 тис. треба до доходу ФОП включати чи ні? Уточнення: податкова декларація ФОПа може бути доказом?
Торгівля, послуги
18.11.2026
Договір користування платформою (маркетплейсом) у 2027 році: що це таке і навіщо він бізнесу
Запуск маркетплейсу – це не лише технічне рішення, а й зміна юридичної та податкової моделі бізнесу. Щоб власник платформи не став продавцем чужих товарів, а обороти партнерів не об’єднали в його дохід, потрібно правильно оформити договір із кожним продавцем і переписати публічну оферту. А з 1 січня 2027 року запрацюють нові правила звітування про доходи через цифрові платформи: оператори матимуть реєструватися в ДПС, перевіряти продавців і подавати звітність. Розглянемо, що передбачити в договорі та які ризики врахувати власникам маркетплейсів
ФОП
18.11.2026
ФОП 3 групи забув подати нульову декларацію по ЄП за 9 місяців: чи завадить це переходу на 2 групу
ФОП 3 група, операцій у 2026 році не було, доходу не було. За 1 квартал і півріччя декларацію подано, за 9 місяців забув. Чи буде це порушенням, і чи переведуть за заявою на 2 групу з січня 2027 року?

Інвентаризація
18.11.2026
Як притягнути працівника до матеріальної відповідальності за пошкодження майна компанії
Як правильно притягнути до матеріальної відповідальності працівника, який пошкодив майно підприємства? Як правильно сформулювати в документах причину пошкодження майна працівником: «з необережності» чи «через недбалість»? Яке формулювання є юридично коректнішим?
Е-сервіс
18.11.2026
Як заповнити реквізити відповіді на запит з трансфертного ціноутворення в Е-кабінеті
Правильне заповнення реквізитів у меню «Листування з ДПС» Електронного кабінету є ключовим для своєчасного подання відповіді на запит з трансфертного ціноутворення. Особливу увагу слід приділити коректному вибору коду ДПІ, типу та тематики, а також чіткому формулюванню короткого змісту із зазначенням реквізитів запиту. Якщо обсяг документації перевищує 5 МБ, її потрібно надсилати частинами з відповідними поясненнями, щоб уникнути відхилення
Заборгованість
18.11.2026
Списання дебіторської заборгованості за поворотною фіндопомогою: податкові різниці та податок на прибуток
Підприємство надало поворотну фінансову допомогу, але позичальник відмовляється її повертати. Суд не підтримав позикодавця на першому етапі. Чи є підстави списати таку заборгованість і зменшити податок на прибуток? Підприємство застосовує податкові різниці.
Ліквідація госпсуб'єкта
18.11.2026
Ліквідаційний баланс: як правильно все згорнути, щоб вийти на нульові показники
ТОВ проводить ліквідацію підприємства. Потрібно зробити ліквідаційну звітність. Чи вірно я розумію, що всі залишки у балансі та фінансовій звітності мають дорівнювати 0? У підприємства є на обліку основні засоби, переплати з податків, статутний капітал, нерозподілений прибуток. Це все невеликі суми, але що з ними робити?
Особи з інвалідністю
18.11.2026
Внесок на підтримку працевлаштування осіб з інвалідністю 2026 та рахунки для сплати
У статті розберемо, хто у 2026 році має платити внесок на підтримку працевлаштування осіб з інвалідністю. Пояснимо, як визначити обов’язок зі сплати, розрахувати суму цільового внеску, середню кількість працівників і середньомісячну зарплату, а також які виплати враховувати, а які – ні. Окремо наведемо актуальні рахунки для сплати по регіонах, коди бюджетної класифікації, строки звітування та розміри штрафів за прострочення чи несплату внеску

Заборгованість
18.11.2026
Банкрутство фізособи: чи можна списати борги, якщо ви за кордоном або ВПО
Процедура неплатоспроможності фізичної особи доступна навіть тим громадянам України, які перебувають за кордоном або мають статус ВПО. Водночас важливо правильно визначити суд, підготувати документи та врахувати можливість участі в засіданнях через відеоконференцію або представника
Відпустка, відпускні
18.11.2026
Декрет і відпустка: коли вигідніше використати щорічну відпустку
Питання поєднання щорічної відпустки та відпустки у зв’язку з вагітністю та пологами часто виникає у роботодавців і працівниць. Закон гарантує жінці право самостійно обрати зручний варіант – відпочити до декрету або після нього. При цьому роботодавець зобов’язаний врахувати її заяву та оформити відповідний наказ незалежно від графіка відпусток
Особи з інвалідністю
18.11.2026
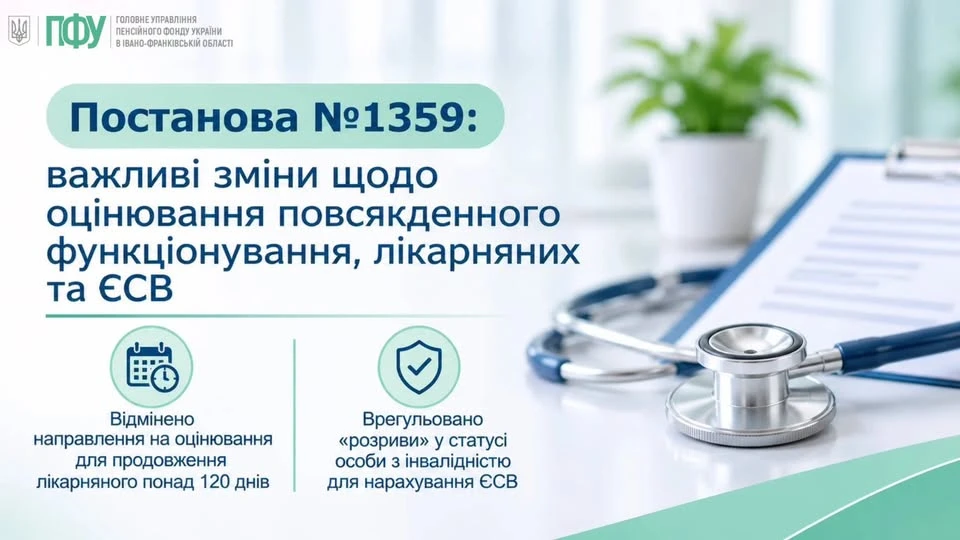
Інвалідність і лікарняні: які зміни за чинною постановою №1359 важливі для бухгалтера
Кабмін оновив порядок оцінювання повсякденного функціонування особи, за результатами якого встановлюють інвалідність. Зміни охоплюють строки встановлення інвалідності, умови її безстрокового визначення, порядок повторного оцінювання та оскарження рішень експертних команд. Також розширено можливості заочного оцінювання, проходження процедури за місцем лікування, використання телемедицини та підтримки осіб під час оцінювання. Розглянемо 18 ключових нововведень, які варто знати пацієнтам, лікарям і експертним командам. А також експерт вже проаналізував зміни і описав дві зміни, які можуть вплинути на роботу бухгалтера в частині розрахунку лікарняних та нарахування ЄСВ
Інше
18.11.2026
Українців атакують фейковими листами: як не втратити гроші через посилання
Українців попередили про фішингову розсилку від імені Фонду гарантування вкладів фізичних осіб. Шахраї надсилають електронні листи із закликом перейти за посиланням, використовуючи підроблений домен, схожий на офіційний. Один необережний клік може призвести до викрадення персональних даних, банківських реквізитів або зараження пристрою. Розповідаємо, як відрізнити фейковий лист і на що звернути увагу, щоб не стати жертвою шахраїв
Податковий борг
18.11.2026
Податковий борг фізособи: як перевірити інформацію про його наявність
Фізична особа, яка не є суб’єктом господарювання, може перевірити наявність або відсутність податкового боргу через Електронний кабінет та мобільний застосунок «Моя податкова». Розповідаємо, у яких розділах цих сервісів можна переглянути стан розрахунків з бюджетом та повідомлення про податковий борг