

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Запаси
15.05.2026
Надходження виробничих запасів: бухгалтерські проведення
Правильно відобразити надходження виробничих запасів – завдання, яке постає перед бухгалтером щодня. Але що робити, якщо запаси отримані в обмін на подібні чи неподібні активи, виявлені як надлишки або надійшли від ліквідації основних засобів? Розбираємо десять реальних ситуацій із детальними розрахунками
- Ситуація 1. Облік придбання виробничих запасів за рахунок власних коштів на умовах попередньої оплати
- Ситуація 2. Облік придбання виробничих запасів на умовах наступної оплати зі знижкою
- Ситуація 3. Облік придбання виробничих запасів із втратами
- Ситуація 4. Облік придбання запасів через підзвітну особу
- Ситуація 5. Облік обміну подібними виробничими запасами
- Ситуація 6. Облік обміну неподібними виробничими запасами
- Ситуація 7. Облік безоплатно отриманих виробничих запасів
- Ситуація 8. Облік отриманих виробничих запасів як надлишки
- Ситуація 9. Облік отриманих виробничих запасів як внесок до статутного капіталу
- Ситуація 10. Облік отриманих виробничих запасів від ліквідації основних засобів
Ситуація 1. Облік придбання виробничих запасів за рахунок власних коштів на умовах попередньої оплати
ТОВ «Вікторія», платник податку на прибуток та ПДВ, перерахувало аванс постачальнику – 60 000 грн в т.ч. ПДВ (20%) – 10 000 грн. Постачальник поставив матеріали – 300 000 грн в т.ч. ПДВ (20%) – 50 000 грн. Решту суми поставки доплатили з рахунку в банку. Сторонній транспортній організації нарахували плату за доставку та вантажні роботи – 12 000 грн в т.ч. ПДВ (20%) – 2000 грн.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Перерахували аванс постачальнику | 371 | 311 | 60 000 |
2 | Нарахували податковий кредит з ПДВ на підставі зареєстрованої у ЄРПН податкової накладної | 641/пдв | 644 | 10 000 |
3 | Оприбуткували матеріали | 201 | 631 | 250 000 |
4 | Нарахували ПДВ в сумі авансу | 644 | 631 | 10 000 |
5 | Донарахували податковий кредит з ПДВ на підставі зареєстрованої у ЄРПН податкової накладної | 641/пдв | 631 | 40 000 |
6 | Закрили рахунки авансів виданих | 631 | 371 | 60 000 |
7 | Доплатили постачальнику (300 000 грн – 60 000 грн) | 631 | 311 | 240 000 |
8 | Нарахували плату транспортній організації | 201/тзв* | 685 | 10 000 |
9 | Нарахували податковий кредит з ПДВ на підставі зареєстрованої у ЄРПН податкової накладної | 641/пдв | 685 | 2000 |
10 | Оплатили транспортній організації | 685 | 311 | 12 000 |
Примітки: * Витрати на доставку, навантаження та розвантаження придбаних запасів є транспортно-заготівельними витратами (далі – ТЗВ) (п. 9 НП(С)БО 9 «Запаси» (далі – НП(С)БО 9). До уваги! Порядок обліку та розподілу ТЗВ закріпіть у наказі про облікову політику | ||||
Ситуація 2. Облік придбання виробничих запасів на умовах наступної оплати зі знижкою
ТОВ «Вікторія», платник податку на прибуток та ПДВ придбали матеріали у постачальника – 2 400 000 грн в т.ч. ПДВ (20%) – 400 000 грн. Постачальник надав знижку – 10%. На дату отримання знижки матеріали використали у виробництві, яке триває. Матеріали використали та отримали знижку на них у одному звітному періоді. Оплатили постачальнику за поставку за мінусом знижки.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Отримали матеріали | 201 | 631 | 2 000 000 |
2 | Нарахували податковий кредит з ПДВ на підставі зареєстрованої у ЄРПН податкової накладної | 641/пдв | 631 | 400 000 |
3 | Використали матеріали у виробництво | 23 | 201 | 2 000 000 |
4 | Відкоригували вартість використаних матеріалів методом «сторно»* (2 000 000 грн × 10%) | 23 | 201 | 200 000 |
5 | Відкоригували податковий кредит з ПДВ методом «сторно» (400 000 грн × 10%) | 641/пдв | 631 | 40 000 |
6 | Оплатили постачальнику за мінусом знижки (2 400 000 грн – 240 000 грн) | 631 | 311 | 2 160 000 |
Примітки: * Облік знижки, що отримує покупець після відвантаження запасів залежатиме від того, реалізований актив на момент надання знижки чи перебуває на складі. Якщо запаси продовжують перебувати в залишку, відкоригуйте їх вартість методом «сторно». Якщо запаси використали або реалізували, і знижку отримали у межах одного звітного року, коригуйте витрати/собівартість реалізації методом «сторно». Якщо запаси використали минулого року, а знижку отримали у поточному році, суму знижки покажіть записом: Д-т 631 «Розрахунки з вітчизняними постачальниками» – К-т 719 «Інші доходи від операційної діяльності» | ||||
Ситуація 3. Облік придбання виробничих запасів із втратами
ТОВ «Вікторія», платник податку на прибуток та ПДВ отримало на умовах наступної оплати матеріали – скло на суму 30 000 грн в т.ч. ПДВ (20%) – 5000 грн. При прийманні встановили бій скла на суму 2400 грн в т.ч. ПДВ (20%) – 400 грн, в т.ч. втрати у межах норм природного убутку – 320 грн. Винна особа – постачальник, який відшкодував збитки шляхом допоставки якісних матеріалів.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Отримали матеріали у фактичному розмірі і втрат у межах норм природніх втрат* (25 000 грн- 2000 грн + 320 грн) | 201 | 631 | 23 320 |
2 | Відобразили податковий кредит з ПДВ до дати внесення змін до податкової накладної (23 320 грн × 20%) | 644 | 631 | 4664 |
3 | Виставили постачальнику претензією в сумі понаднормових втрат (2400 грн – 320 грн) | 374** | 631 | 2080 |
4 | Включили ПДВ до податкового кредиту | 641/пдв | 644 | 4664 |
5 | Перерахували постачальнику за фактично отримані матеріали | 631 | 311 | 27 984 |
6 | Постачальник допоставив матеріали | 201 | 374 | 1733,33 |
7 | Нарахували податковий кредит з ПДВ на підставі зареєстрованої у ЄРПН податкової накладної | 641/пдв | 374 | 346,67 |
8 | Оплатили постачальнику допоставлені матеріали | 631 | 311 | 2080 |
Примітки: * Якщо встановили нестачу у межах природних втрат під час надходження запасів збільшіть облікову вартість одиниці запасів на суму природних втрат **Якщо виявили нестачу понад встановлені норми і постачальник/перевізник визнає нестачу, покажіть виставлену претензію за дебетом субрахунку 374 «Розрахунки з відшкодування заподіяних збитків». У випадку, якщо постачальник/перевізник відмовляє у задоволенні претензії або винною стороною є покупець, спишіть понаднормові втрати запасів на витрати – в дебет субрахунку 947 «Нестачі і втрати від псування цінностей» | ||||
Ситуація 4. Облік придбання запасів через підзвітну особу
ТОВ «Вікторія», платник податку на прибуток та ПДВ придбали через підзвітну особу:
- матеріали – 6000 грн в т.ч. ПДВ (20%) – 1000 грн. Для закупівлі видали готівку з каси – 8000 грн;
- пальне – 3600 грн, в т.ч. ПДВ (20%) – 600 грн. Постачальник не реєстрував податкову накладну*. Працівник придбаває запаси власним коштом, а підприємство відшкодовує витрати з рахунку в банку.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Видали готівку під звіт | 372 | 301 | 8000 |
2 | Придбали матеріали у постачальника | 201 | 631 | 5000 |
3 | Нарахували податковий кредит з ПДВ на підставі зареєстрованої у ЄРПН податкової накладної | 641/пдв | 631 | 1000 |
4 | Закрили рахунки взаєморозрахунків | 631 | 372 | 6000 |
5 | Залишок невикористаної готівки повернули до каси (8000 грн – 6000 грн) | 301 | 372 | 2000 |
6 | Придбали пальне власним коштом підзвітної особи | 203 | 372 | 3600 |
7 | Відшкодували витрати працівнику | 372 | 311 | 3600 |
Примітки: * Якщо постачальник не зареєструє податкову накладну на підприємство-покупця, підстав включити вхідний ПДВ до податкового кредиту немає | ||||
Ситуація 5. Облік обміну подібними виробничими запасами
ТОВ «Вікторія», платник податку на прибуток та ПДВ здійснює обмін подібними активами/ Справедлива вартість матеріалів однаковою – 84 000 грн, у т.ч. ПДВ (20%) – 14 000 грн. Балансова вартість переданого матеріалу – 71 000 грн.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Передали матеріали за справедливою вартістю | 361* | 201 | 70 000 |
2 | Списали різницю між балансовою та справедливою вартістю переданих матеріалів (71 000 грн – 70 000 грн) | 949** | 201 | 1000 |
3 | Нарахували податкове зобов’язання з ПДВ | 361 | 641/пдв | 14 000 |
4 | Отримали матеріали за справедливою вартістю | 201 | 631 | 70 000 |
5 | Нарахували податковий кредит з ПДВ на підставі зареєстрованої у ЄРПН податкової накладної | 641/пдф | 631 | 14 000 |
6 | Виконали взаємозалік заборгованостей | 631 | 361 | 84 000 |
Примітки: * При обміні подібними активами дохід не визнавайте (п. 9 НП(С)БО 15 «Дохід», далі – НП(С)БО 15). Первісну вартість запасів, отриманих в обмін на подібні запаси, визнайте на рівні балансової вартості переданих запасів. ** Якщо балансова вартість переданих запасів перевищує їх справедливу вартість, то первісною вартістю отриманих запасів є їх справедлива вартість. Різницю між балансовою та справедливою вартістю переданих запасів включіть до витрат звітного періоду (п. 13 НП(С)БО 9). | ||||
Ситуація 6. Облік обміну неподібними виробничими запасами
ТОВ «Вікторія», платник податку на прибуток та ПДВ здійснює обмін неподібними активами: передає 50 одиниць матеріалів за ціною 840 грн у т.ч. ПДВ (20%) – 140 грн, в обмін на 100 одиниць матеріалів за ціною 360 грн, у т.ч. ПДВ – 60,00 грн. Балансова вартість матеріалів, що передаєте – 27 000 грн Підприємство доплачує різницю між договірними вартостями матеріалів.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Отримали матеріали (100 од. × 300 грн) | 201* | 631 | 30 000 |
2 | Нарахували податковий кредит з ПДВ на підставі зареєстрованої у ЄРПН податкової накладної | 641/пдв | 631 | 6000 |
3 | Передали матеріали та визнали дохід (50 од. × 840 грн) | 377 | 712** | 42 000 |
4 | Нарахували податкове зобов’язання з ПДВ | 712 | 641/пдв | 7000 |
5 | Списали собівартість переданих матеріалів | 943 | 201 | 27 000 |
6 | Виконали взаємозалік заборгованостей | 631 | 377 | 42 000 |
7 | Перерахували доплату (42 000 грн – 36 000 грн) | 631 | 311 | 6000 |
Примітки: * Первісною вартістю запасів, придбаних в обмін на неподібні запаси є справедлива вартість отриманих запасів (п. 13 НП(С)БО 9) з урахуванням витрат, визначених п. 9 НП(С)БО 9. ** При обміні неподібними активами визнайте дохід. Суму доходу за бартерним контрактом визначте за справедливою вартістю запасів, отриманих або належних до отримання підприємством, зменшеною чи збільшеною відповідно на суму переданих або отриманих грошових коштів та їх еквівалентів (п. 23 НП(С)БО 15) | ||||
Ситуація 7. Облік безоплатно отриманих виробничих запасів
ТОВ «Вікторія», платник податку на прибуток та ПДВ отримало безоплатно:
- благодійну нецільову допомогу сировиною – 120 000 грн;
- благодійну цільову допомогу будматеріалами – 350 000 грн, яку використали для виробництва в сумі 150 000 грн.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Отримали сировину як благодійну нецільову допомогу* | 201 | 718** | 120 000 |
2 | Отримали будматеріали як благодійну цільову допомогу будматеріалами | 201 | 483 | 350 000 |
3 | Використали будматеріали для виробничих потреб | 23 | 201 | 150 000 |
4 | Водночас визнали дохід від використання цільових надходжень у сумі понесених витрат | 483 | 718*** | 150 000 |
Примітки: * Первісною вартістю запасів, отриманих підприємством безоплатно, є їх справедлива вартість з урахуванням витрат, передбачених п. 9 НП(С)БО 9 (п. 12 НП(С)БО 9). Справедливу вартість окремих видів запасів знайдете в додатку до НП(С)БО 19 «Об’єднання підприємств» ** Вартість безоплатно отриманих запасів зарахуйте до інших операційних доходів. *** Отримане цільове фінансування визнавайте доходом протягом тих періодів, в яких зазнали витрат, пов’язаних з виконанням умов цільового фінансування (п. 17 НП(С)БО 15) | ||||
Ситуація 8. Облік отриманих виробничих запасів як надлишки
ТОВ «Вікторія», платник податку на прибуток та ПДВ провело інвентаризацію та виявило:
- надлишок будматеріалів – 190 000 грн;
- додатну пересортицю за матеріалами: за партією №1 встановили нестачу на суму 12 000 грн, за партією №2 – надлишок на суму 15 000 грн.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Отримали надлишок будматеріалів в результаті інвентаризації | 205 | 719 | 190 000 |
2 | Виконали залік матеріалів через пересортицю | 201/1 | 201/2 | 12 000 |
3 | Включили до доходів додатну різницю у результаті пересортиці (15 000 грн – 12 000 грн) | 201/1 | 719 | 3000 |
Ситуація 9. Облік отриманих виробничих запасів як внесок до статутного капіталу
ТОВ «Вікторія», платник податку на прибуток та ПДВ зареєструвало статутний капітал – 1 000 000 грн. Як внесок отримали матеріали від засновника-юрособи – 240 000 грн в т.ч. ПДВ (20%) – 40 000 грн.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Зареєстрували статутний капітал | 46 | 401 | 1 000 000 |
2 | Отримали матеріали як внесок до статутного капіталу | 201 | 46 | 200 000 |
3 | Нарахували податковий кредит з ПДВ на підставі зареєстрованої у ЄРПН податкової накладної | 641/пдв* | 46 | 40 000 |
Примітки * Якщо новостворене підприємство на дату отримання внеску зареєстроване платником ПДВ, воно має право на податковий кредит на загальних підставах. Адже операцію внеску до статутного капіталу запасів в обмін на корпоративні права прирівнюють до операцій купівлі-продажу | ||||
Ситуація 10. Облік отриманих виробничих запасів від ліквідації основних засобів
ТОВ «Вікторія», платник податку на прибуток та ПДВ після ліквідації основних засобів оприбуткувало на склад:
- запасні частини, що використало у власній госпдіяльності – 11 000 грн;
- відходи металобрухту, що реалізувало за договірною вартістю – 12 000 грн (звільнене від оподаткування ПДВ). Собівартість – 8500 грн.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Оприбуткували запасні частини | 207* | 746 | 11 000 |
2 | Використали запчастини для ремонту основних засобів | 23, 91, 92, 93 | 207 | 11 000 |
3 | Оприбуткували металобрухт | 209** | 746 | 8500 |
4 | Реалізували металобрухт за договірною ціною*** | 377 | 712 | 12 000 |
5 | Отримали оплату | 311 | 377 | 12 000 |
6 | Списали собівартість реалізованого металобрухту | 943 | 209 | 8500 |
Примітки * Запаси, що отримали від ліквідації основних засобів для використання у власній госпдіяльності оцініть за оцінкою можливого використання (п. 2.12 Методичних рекомендацій з бухгалтерського обліку запасів, затверджених наказом Мінфіну від 10.01.2007 №2, далі – Методрекомендації №2) ** Запаси після ліквідації основних засобів, що плануєте реалізувати на сторону оцініть за чистою реалізаційною вартістю (п. 2.12 Методрекомендацій №2). *** Операції з реалізації металобрухту для платників ПДВ тимчасово до 1 січня 2027 року звільнені від оподаткування ПДВ згідно з п. 23 підрозділу 2 розділу XX Податкового кодексу України | ||||
Читайте більше:
Передача запасів у виробництво: документальне оформлення та погляд ДПС, судові кейси
Пересортиця запасів: облікові наслідки та податкові ризики
Припинення ФОП: чи оподатковуються залишки запасів
Списання запасів в межах норм природного убутку: що з ПДВ
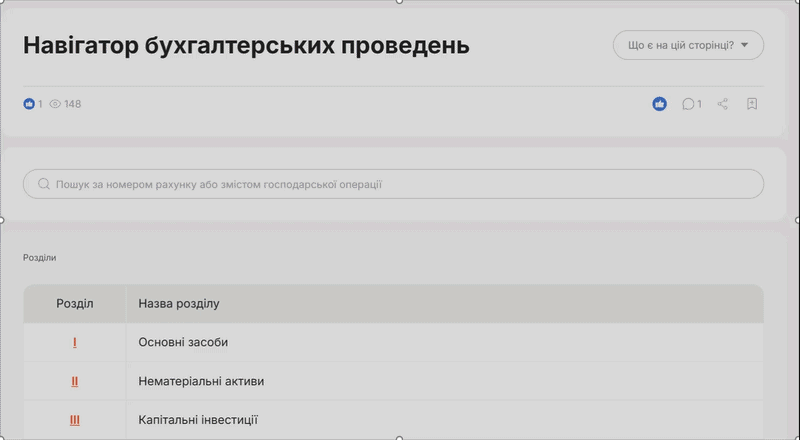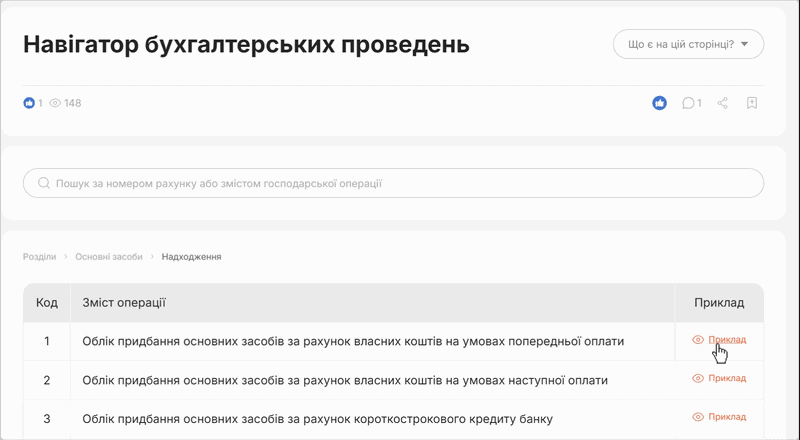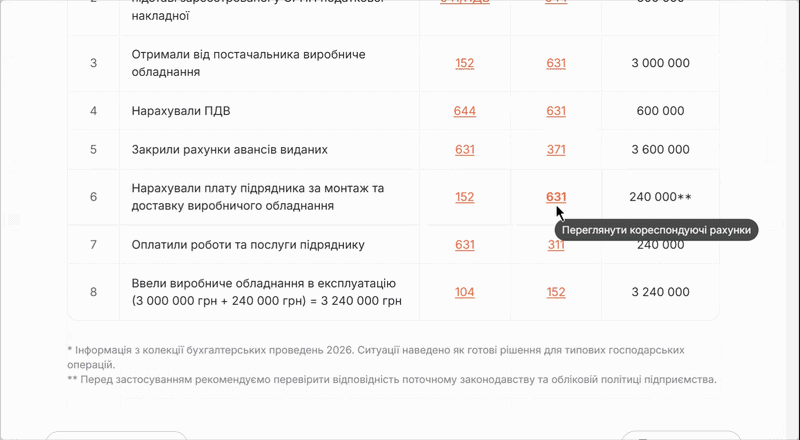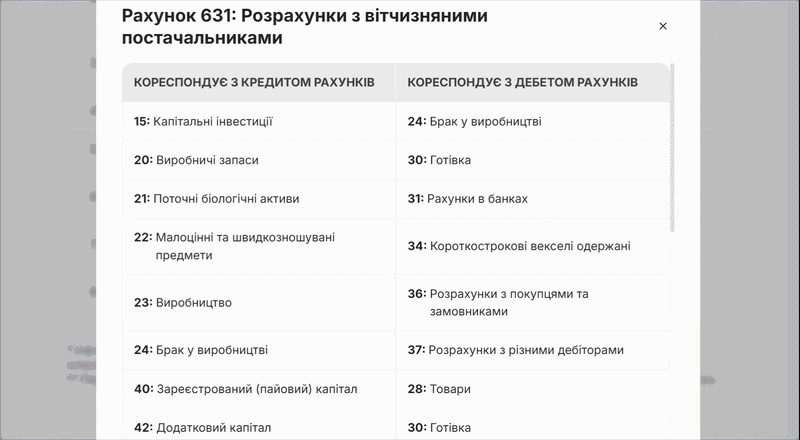
Менше пошуків – більше готових рішень! Навігатор бухгалтерських проведень допоможе за кілька кліків знайти потрібні проводки для будь-якої ситуації. Обирайте: швидкий пошук за рахунком або покроковий перехід через розділи. У кожному кейсі – вже сформований набір проводок, який можна адаптувати та зберегти у PDF
✨ Новинка! Унікальний сервіс – АІ-Консультант для бухгалтера! Ознайомтесь із його можливостями вже зараз за посиланням
Заборгованість
12.11.2026
Зміна прізвища боржника: чи припиняється виконавче провадження
Змінили прізвище, паспорт або місце проживання й сподіваєтеся, що це допоможе уникнути стягнення боргу? Такі зміни не припиняють виконавчого провадження і не скасовують арештів на майно та кошти. Мін’юст пояснив, як виконавець оновлює персональні дані боржника та чому про зміну імені чи адреси потрібно невідкладно повідомляти. Ігнорування цього обов’язку може призвести до того, що важливі документи надходитимуть на стару адресу
Е-сервіс
12.11.2026
ЄДР не працюватиме вночі: коли реєстр стане доступним
У ніч із 12 на 13 листопада 2026 року Єдиний державний реєстр юридичних осіб, фізичних осіб-підприємців та громадських формувань тимчасово не працюватиме. ДП «Національні інформаційні системи» проводитиме планове оновлення програмного забезпечення
Податкова та фінзвітність
12.11.2026
Відображення авансових внесків з торгівлі пальним у декларації з прибутку у 2026 році
Податкова уточнила порядок відображення авансових внесків у Додатку ЩАВ до декларації з податку на прибуток підприємств. Переплата за такими внесками не переноситься на наступні звітні періоди
Бронювання, критичність
12.11.2026
Нові правила бронювання можуть з’явитися у 2027 році: що пропонують змінити
Формальну норму бронювання 50% працівників можуть переглянути. Міністерство аграрної політики пропонує дозволити підприємствам бронювати більше або менше працівників залежно від їхньої важливості для роботи бізнесу. Нову модель планують завершити до кінця 2026 року, а на початку 2027-го обговорити з урядом і військовими
ПДФО
12.11.2026
Ломбард продав вашу річ: чому отримана сума менша ніж сам продаж, – пояснює ДПС
Отримали гроші під заставу телефона, прикраси чи іншої речі в ломбарді? Сам факт отримання позики не створює оподатковуваного доходу – якщо вчасно повернути кошти та забрати заставу. Але якщо позику не погасили й ломбард продав річ, податкові наслідки змінюються. Пояснюємо, коли виникає оподатковуваний дохід, хто утримує ПДФО та військовий збір і чи потрібно подавати декларацію
Пенсія, соцпільги
12.11.2026
Новий порядок оформлення пенсій та визначення страхового стажу: зміни до Порядку №22-1
Правління Пенсійного фонду України ухвалило постанову від 15.10.2026 №43-1, якою затверджено суттєві зміни до Порядку подання та оформлення документів для призначення і перерахунку пенсій. Документ спрямований на цифровізацію послуг, спрощення процедур для громадян за кордоном та на тимчасово окупованих територіях, а також узгодження процедур із новими законодавчими вимогами
Єдиний податок
12.11.2026
Аудит чи бухгалтерський облік: які послуги дозволяють бути ФОП-«єдинником»
Діяльність у сфері бухгалтерського обліку та діяльність у сфері аудиту за своєю сутністю є різними видами діяльності, то фізичні особи – підприємці, які надають виключно бухгалтерські послуги мають право перебувати на спрощеній системі оподаткування та бути платниками єдиного податку
Документообіг, первинні документи
12.11.2026
Помилка в посаді у видатковій накладній: чи визнають документ дійсним
В електронній видатковій накладній невірно вказано посаду особи, відповідальної за здійснення господарської операції. Замість «директор» вказано «керівник», при цьому, ПІБ особи вказано правильно. Чи є це порушенням?
Відрядження, підзвітні кошти
12.11.2026
Чи підтверджує лист митниці право на неоподатковувані добові водіям у 2026 році, – позиція ДПС
Перевізник отримав від митниці офіційний лист із даними про перетин кордону автобусами та зазначенням ПІБ водіїв, дат і часу поїздок. Проте ДПС наголошує: такий документ не підтверджує факту перебування за кордоном саме працівника і не дає підстав не оподатковувати добові. Для застосування податкової пільги потрібні відмітки в паспорті, довідка ДПСУ або інші належні первинні документи. Інакше виплачені добові включають до оподатковуваного доходу водія
ПДВ
12.11.2026
З 1 січня 2027 квартальна звітність для ФОП і перевірки від 1 млн грн: Закон на підписі у Президента
11 листопада Верховна Рада ухвалила у ІІ читанні законопроєкт №16037-д про спрощення адміністрування ПДВ. Документ передбачає низку важливих змін для бізнесу: ФОП-платники ПДВ зможуть самостійно обирати місячну або квартальну звітність, поріг для призначення окремих документальних перевірок зросте до 1 млн грн, а платники отримуватимуть попередньо заповнені декларації та податкові накладні. Також запровадять нові вимоги до зазначення VIN-кодів та IMEI у податкових накладних. Розповідаємо, які ще зміни передбачає документ і коли вони запрацюють
Податкова та фінзвітність
12.11.2026
Помилки у фінзвітності: чи потрібно подавати уточнену декларацію з податку на прибуток
Податківці роз’яснили, що підприємства можуть подавати уточнену фінансову звітність для виправлення помилок або за результатами аудиту. Якщо показники уточнюючої фінансової звітності не вплинули на показники Декларації, платник податку подає уточнюючу фінансову звітність без подання уточнюючої Декларації
Звільнення, скорочення
12.11.2026
Тимчасовий працівник у щорічній відпустці: чи можна звільнити до її завершення
Основний працівник повертається на роботу, а тимчасовий працівник, якого прийняли на час його відсутності, перебуває у щорічній відпустці. Чи потрібно чекати завершення відпустки, щоб звільнити тимчасового працівника? Пояснює Держпраці
Судова практика
12.11.2026
Формального посилання на ПКУ недостатньо: коли фактична перевірка ДПС незаконна
Верховний Суд підтвердив: самого посилання на п.п. 80.2.2 ПКУ в наказі недостатньо, якщо в ньому немає фактичного обґрунтування підстав для проведення фактичної перевірки. Доповідна записка ДПС і дані СОД РРО також не замінюють інформації, яка має надходити від визначених законом державних органів або органів місцевого самоврядування. Через відсутність належної фактичної підстави суд визнав перевірку незаконною, а податкове повідомлення-рішення зі штрафами залишилося скасованим
Готівкові кошти, розрахунки
12.11.2026
Внесок на підтримку працевлаштування осіб з інвалідністю: приклад платіжки від ДПС
ДПС роз’яснила, які дані зазначати в реквізитах «Отримувач», «Код отримувача» та «Рахунок отримувача» під час сплати внеску на підтримку працевлаштування осіб з інвалідністю. У полі «Код виду сплати» зазначають 101, а в додатковій інформації – відомості про період та вид платежу; для зарахування внеску застосовується код бюджетної класифікації 50070100
Інше
12.11.2026
Директор розрахувався корпоративною карткою за власні потреби: що робити далі
Директор випадково оплатив особисту покупку корпоративною карткою ТОВ. Чи достатньо просто повернути витрачені кошти на рахунок підприємства, щоб уникнути податкових наслідків? Важливо не лише відшкодувати суму, а й правильно оформити операцію та відобразити її в бухгалтерському обліку. Розбираємо, як діяти в такій ситуації та від чого залежатимуть податкові наслідки для підприємства
ПДВ
12.11.2026
Продаж власної сільгосппродукції, нижчої за собівартість: як нараховувати ПДВ – роз’яснення ДПС
Державна податкова служба України надала індивідуальну податкову консультацію щодо визначення бази оподаткування ПДВ під час реалізації власноруч вирощеної сільськогосподарської продукції за ціною, нижчою за її собівартість. Приводом для роз’яснення стало звернення агропідприємства, яке через погодні умови та низьку якість урожаю минулого року опинилося у ситуації, коли ринкова ціна реалізації продукції виявилася нижчою за її собівартість
Робочий час, графіки роботи
12.11.2026
Лікарка достроково повертається з декрету: чи дозволені нічні зміни
Чи може лікарка, яка достроково перервала відпустку для догляду за дитиною до трьох років, виходити на нічні чергування? Під час воєнного стану діють особливі правила залучення жінок до нічної роботи: обмеження залежать від віку дитини, а не від того, хто офіційно оформлений для догляду за нею. Пояснюємо, чи може роботодавець залучати до нічних змін матір дитини, якщо догляд оформлено на бабусю

Звільнення, скорочення
12.11.2026
Звільнення працівника: як розрахувати і утримати його борги перед підприємством
Процедура остаточного розрахунку з працівником при звільненні є однією з найвідповідальніших ділянок роботи бухгалтерської та кадрової служб. Помилки при визначенні складу виплат, порушення строків виплати або некоректне утримання заборгованості за підзвітними сумами тягнуть за собою суттєві фінансові та юридичні ризики для підприємства – від виплати середнього заробітку за весь час затримки розрахунку до фінансових санкцій з боку Держпраці та ДПС

