
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Запаси
19.11.2025
Пересортиця запасів: облікові наслідки та податкові ризики
Нестачі та лишки під час інвентаризації можуть бути спричинені пересортицею. Коли можливо перекрити інвентаризаційні різниці, як задокументувати та облікувати сумові різниці від пересорту та які податкові наслідки та ризики врахувати платнику податків – розглянемо у статті
- Коли виникає пересортиця
- Як задокументувати пересортицю
- Пересортиця в бухгалтерському обліку
- Облік пересортиці товарів: приклад
- Пересортиця: податкові наслідки та ризики
Інвентаризація активів і зобов’язань у розпалі. Тож не дивно, що інвентаризаційна комісія та бухгалтерія може зіштовхнутись із нестачами та надлишками матеріальних цінностей, що виникли через пересортицію. Як урегулювати відхилення, визначає пункт 5 розділу ІV Положення про інвентаризацію активів та зобов’язань, затвердженого наказом Мінфіну від 02.09.2014 №879 (далі – Положення №879.
Коли виникає пересортиця
Взаємозалік надлишків і нестач товарно-матеріальних цінностей через пересортицю можете провести:
- якщо вони виникли за запасами однакового найменування. До уваги! Проводити взаємозалік нестач і лишків за запасами різних найменувань, навіть однорідних – заборонено;
- тотожні, тобто є у рівній кількості;
- утворилися за один і той самий період, що перевіряється;
- були виявлені в однієї і тієї самої матеріально відповідальної особи (далі – МВО), яку перевіряли.
Зверніть увагу! Щоб виконати взаємозалік з причини персорту мають бути дотримані усі умови водночас
Міністерства та органи виконавчої влади, до сфери управління яких входять підприємства, можуть встановлювати порядок, що розширює ці вимоги. Наприклад, можуть дозволити зарахування за однією і тією групою запасів, якщо матцінності, які входять до неї, мають зовнішню подібність або упаковані в однакову тару (п. 5 розд. IV Положення №879).
Зверніть увагу! Взаємозалік надлишків та нестача через пересортицю можливий виключно щодо запасів. Що вважати запасами для облікових потреб, визначає пункт 6 НП(С)БО 9 «Запаси»
Не є пересортицею, коли:
- комісія встановила водночас нестачу у віданні однієї МВО і надлишок – у іншої, навіть одного й того самого найменування;
- виявила надлишок та нестачі запасів однакового найменування в однієї і тієї ж самої МВО, але в різних періодах, які інвентаризуєте.
Як задокументувати пересортицю
Функції встановити пересортицю та розробити пропозиції із зарахування нестач і надлишків покладають на робочу інвентаризаційну комісію/інвентаризаційну комісію разом із бухгалтерією. (п. 2.5 розд. ІІ Положення №879). Після цього:
- висновки за виявленими розбіжностями наводять звіряльних відомостях;
- пропозиції щодо їх урегулювання комісія оформляє протоколом та передає на затвердження керівнику підприємства.
- керівник затверджує протокол протягом п’яти робочих днів після завершення інвентаризації (п. 1, 2 розд. IV Положення № 879).
Зверніть увагу! За наявності лишків і нестач запасів одного найменування спочатку проведіть залік пересортиці. Тільки потім до незарахованої нестачі, що залишилася, застосуйте норми природного убутку – усихання, утруски, бою тощо. Тобто, не потрібно спочатку застосувати до нестач норми природного убутку, а потім зарахувати їх лишками через пересортицю. За відсутності затверджених природних норм втрат, втрату запасів розглядайте як понаднормову нестачу
Протокол, що затвердив керівник дає підставу показати результати інвентаризації, зокрема й пересортицю у бухобліку та фінзвітності. Зробити це бухгалтерові треба у тому звітному періоді, у якому закінчили інвентаризацію (п. 3 розд. IV Положення №879).
Нагадаємо! Обов’язкову річну інвентаризацію перед складанням фінзвітності маєте завершити і показати її результати в обліку до 31 грудня 2025 року
Пересортиця в бухгалтерському обліку
Покажемо як пересортицю показати у бухобліку у таблиці залежно від вартості запасів, які виявили у лишку та щодо яких встановили нестачу.
Облік нестач та лишків запасів через пересортицю
Вид пересортиці | Бухоблік |
Лишок = Нестача | Покажіть виключно на рахунках аналітичного обліку: Д-т 281 «Товари на складі»/А(лишки) – К-т 281/Б (нестачі) |
Лишок > Нестача (позитивна сумова різниця) | Збільшіть на різницю інші операційні доходи. В бухобліку зробіть записи:
|
Нестача > Лишок (від’ємна сумова різниця) | Різницю облікуйте позабалансом – на субрхунку 072 «Невідшкодовані нестачі і втрати від псування цінностей» та відносіть на винних осіб: Д-т 375 «Розрахунки за відшкодуванням завданих збитків» – К-т 716 «Відшкодування раніше списаних активів». Не знайшли винну у пересорті особу – визнайте понаднормову нестачу запасів, яку включіть до інших операційних витрат. До уваги! У протоколі результатів інвентаризації поясніть причини, за яких від’ємні сумові різниці за пересортицею не можете стягнути з МВО. В бухобліку зробіть записи:
|
Важливо! Коли виявили від’ємні сумові різниці, залік за пересортицею проведіть на вартість запасів, яких бракує, але за ціною надлишкових
Розглянемо облікові записи на прикладі.
Облік пересортиці товарів: приклад
Підприємство, платник податку на прибуток та ПДВ провело інвентаризацію на оптовому складі товарів та встановило пересортицю:
- додатну сумову різницю за кавою: за виробником А – нестачу на суму 12 000 грн, виробником Б – лишок на суму 15 000 грн;
- від’ємну сумову різницю за чаєм: за виробником В – нестачу на суму 900 грн, за виробником Г – лишок на суму 700 грн.
Винна особа встановлена та компенсувала втрати готівкою.
№ з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
Додатна сумова різниця | ||||
1 | Провели залік кави у результаті пересортиці | 281/Б | 281/А | 12 000 |
2 | Включили до доходу додатну різницю (15 000 грн - 12000 грн) | 281/Б | 719 | 3000 |
Від’ємна сумова різниця | ||||
3 | Провели залік чаю у результаті пересортиці | 281/Г | 281/В | 700 |
4 | Списали на витрати від’ємну різницю (900 грн – 700 грн) | 947 | 281/В | 200 |
5 | Нарахували компенсувальні ПДВ-зобов’язання (200 грн × 20%) | 949 | 641/пдв | 40 |
6 | Виявили винну особу та визнали дохід на суму компенсації | 375 | 716 | 240 |
7 | Отримали готівкою компенсацію | 301 | 375 | 240 |
Пересортиця: податкові наслідки та ризики
Податок на прибуток
Розділ ІІІ Податкового кодексу України (далі – ПКУ) не передбачає жодних коригувань через взаємозалік нестач і лишків запасів через пересортицю. Як малодохідники, так і високодохідники орієнтуються виключно на бухоблік.
ПДВ
Якщо у результаті пересортиці отримали додатну сумову різницю – не оподатковуйте її ПДВ. Об’єкт оподаткування відсутній, адже не відбулось постачання товарів/послуг (пп. 14.1.185, 14.1.191 ПКУ). Не виникатиме у платника й обов’язку нараховувати компенсувальні ПДВ-зобов’язання за приписами підпункту «г» пункту 198.5 ПКУ, коли списуватимете запаси у результаті пересорту у межах взаємозаліку нестач лишками.
А ось якщо встановити від’ємну сумову різницю через пересортицію, контролери вбачають наднормативні нестачі. Отже, якщо запаси, що виявили як нестачу:
- придбавали з ПДВ;
- винну особу не встановили;
- норми природнього убутку законодавчо не затверджені,
із суми від’ємної різниці доведеться нарахувати компенсувальні ПДВ-зобов’язання (пп. «г» п. 198.5 ПКУ). Нарахування ПДВ проведіть за дебетом субрахунку 949 «Інші витрати операційної діяльності».
Звертаємо увагу! Якщо запаси придбавали без ПДВ, жодних компенсуючих ПДВ-зобов’язань не нараховуйте
Як уникнути компенсувальних ПДВ-зобов’язань?
На думку ДПС у ЗІР, категорії 101.04 суму понаднормативних втрат слід закласти в продажну ціну товарів / послуг, що постачаються, і покривається їх вартістю. Щоб уникнути донарахування ПДВ на суму понаднормативних втрат, збільшіть собівартість товарів/послуг, яка, є базою обчислення кінцевої продажної ціни. Це не суперечить законодавству, адже підприємства мають право самотужки встановлювати ціни на товари/послуги. Щоб захистити своє право не донараховувати ПДВ, передбачте умови у обліковій політиці підприємства та калькуляції собівартості товарів/послуг.
Якщо наважились нараховувати компенсуючий ПДВ складіть податкову накладну (ПН) з типом причини «13» (негосподарське використання). Проте, врахуйте труднощі, із якими можете зустрітись, коли складатимете табличну частину ПН. Наразі податківці не надали жодних роз’яснень як оформити ПН на від’ємну різницю під час пересортиці запасів. Тож рекомендуємо озброїтись індивідуальною податковою консультацією (ІПК).
Чому варто отримати власну ІПК?
Хоча компенсуюча ПН з типом причини «13» залишається у платника, варто вірно зареєструвати її та розрахувати ПДВ-зобов’язання. Адже помилки можуть:
- спричинити появу некоректних залишків у СМКОР
та
- збільшує ризик у майбутньому блокування ПН за критерієм 1 ризикових операцій («пересорт»).
Єдиний податок
Вангуємо, що за аналогією із лишками запасів, додатну сумову різницю за пересортом податківці бажатимуть бачити у складі доходу юрособи-єдиноплатника третьої групи. Ризик у тому, що ДПС традиційно прирівнює такі операції до доходів за безоплатно отриманими товарами (лист ДФС від 03.08.2018 №25569/6/99-99-12-02-03-15). Хоча вичерпний перелік випадків, коли товари вважають безоплатно отриманими з метою обкладення єдиним податком (ЄП) у платника третьої групи можна знайти у пункті 292.3 ПК. Тому, обережні платники мають врахувати позицію контролерів, а сміливцям варто апелювати до норм ПКУ.
У платників ЄП четвертої групи, надлишки чи нестачі, зокрема й у результаті пересортування, не впливають на суму податку (п. 2921.1 ПКУ). Однак надлишки слід врахувати у складі доходів від іншої діяльності – тієї, що не пов’язана із сільськогосподарським товаровиробництвом. Тож, коли складатимете Розрахунок частки сільськогосподарського товаровиробництва за формою, затвердженою наказом Мінагрополітики від 26.12.2011 №772 на 2026 рік, який подаєте разом із декларацією з ЄП четвертої групи врахуйте, що додатні сумові різниці через пересортицю запасів зменшать частку агровиробника.
Читати більше:
Передача запасів у виробництво, документальне оформлення та погляд ДПС, судові кейси
Готуємося до податкової перевірки: що перевірити у собівартості товарів (робіт, послуг)
Собівартість товарів, продукції, робіт та послуг: як розрахувати, щоб уникнути штрафів
Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
ЄСВ
05.09.2026
Квіти працівнику до дня народження: ЄСВ 22% чи 8,41% для працівника з інвалідністю
Підприємство планує дарувати працівникам до дня народження квіти вартістю до 2000 грн. Чи потрібно вартість таких подарунків включати до заробітної плати працівника та нараховувати на неї ЄСВ? Яку ставку ЄСВ застосовувати до вартості квітів, подарованих працівнику з інвалідністю – 22% чи 8,41%?
Перевірки, штрафи
05.09.2026
Податкова перевірка за 2020–2022 роки: чи має ДПС право перевірити ТОВ у 2026 році
За який період у 2026 році податкова може призначити перевірку ТОВ з податку на прибуток та ПДВ з урахуванням поновлення строків давності з 01.08.2023? Чи має право ДПС перевіряти 2020–2022 роки, якщо підприємство своєчасно подало звітність і не подавало уточнюючих декларацій?
Заробітна плата
05.09.2026
Оклад директора нижчий за зарплату ІТ-спеціалістів: чи є порушення у 2026 році
Чи може посадовий оклад директора бути нижчим або дорівнювати окладу спеціалістів ІТ? Чи можуть спеціалісти ІТ мати однакові оклади, які перевищують оклад директора? Якщо з січня 2026 року оклад директора був меншим або однаковим з окладами ІТ-спеціалістів, чи можна з 1 вересня змінити штатний розпис і встановити директору вищий оклад? Чи не буде порушенням зміна окладів у вересневому штатному розписі та чи загрожує підприємству штраф за січень-серпень, якщо оклади підвищуються?
Е-сервіс
05.09.2026
Навчальний рік 2026-2027: 7 правил кібергігієни для школярів і студентів
До початку нового навчального року школярам і студентам нагадали про основні правила кібергігієни. Серед них – використання складних паролів і двофакторної автентифікації, обережність із посиланнями та Wi-Fi-мережами, завантаження програм лише з офіційних джерел, резервне копіювання даних і перевірка інформації, яку надає штучний інтелект
Медицина
05.09.2026
10 людей з одним діагнозом – 10 різних потреб: як працює індивідуальна реабілітація
Двоє людей з однаковим діагнозом можуть мати зовсім різні труднощі у повсякденному житті – від пересування до спілкування чи догляду за собою. Саме тому реабілітаційна команда оцінює не тільки порушення, а й збережені можливості, потреби та бар’єри, а потім разом із людиною визначає цілі допомоги
Сільгоспдіяльність
05.09.2026
Зернові рукави для аграріїв: заявки приймають до 13 вересня через ДАР
Агровиробники з 9 областей України можуть безкоштовно отримати зернові рукави для зберігання власного врожаю 2026 року. Заявки через Державний аграрний реєстр приймають з 28 серпня до 13 вересня, а пріоритет матимуть господарства, інфраструктура яких постраждала через бойові дії
Державний нагляд
05.09.2026
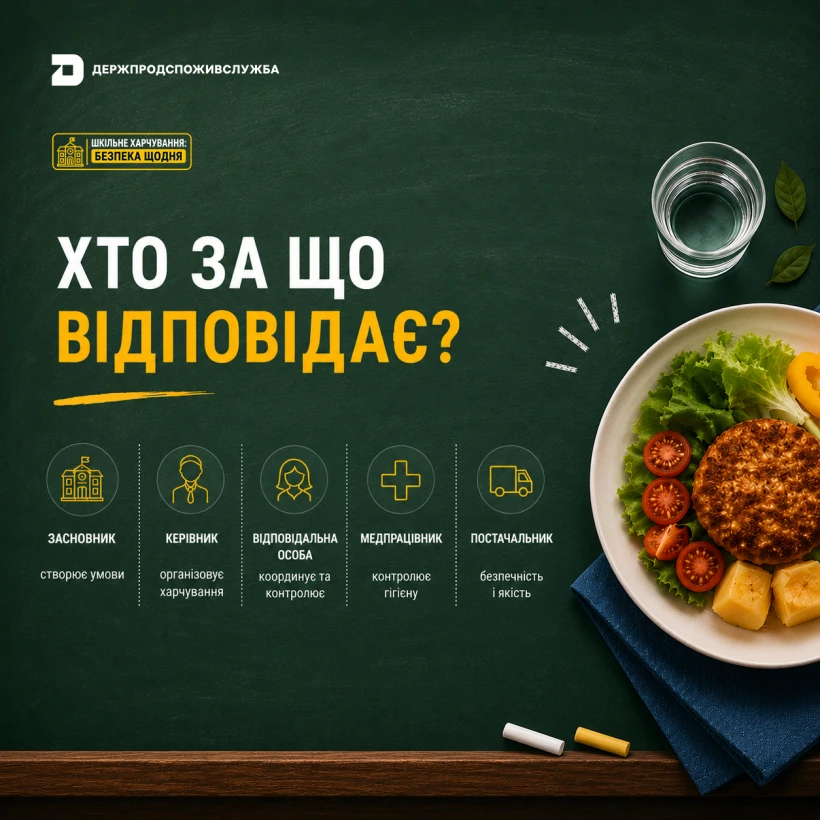
Від постачальника до тарілки: хто відповідає за безпеку шкільного харчування у 2026 році
Безпека шкільного обіду залежить не від однієї людини, а від усього ланцюга – від закупівлі та приймання продуктів до їх зберігання, приготування і видачі. Держпродспоживслужба пояснила, хто саме відповідає за кожен етап та які функції виконує державний контроль
Документообіг, первинні документи
05.09.2026
Встановлення факту смерті на ТОТ: хто може звернутися до суду та які докази потрібні у 2026 році
Якщо смерть людини настала на тимчасово окупованій території, факт смерті можна встановити через суд та на цій підставі провести державну реєстрацію смерті в Україні. Звернутися можуть члени сім’ї померлого, їхні представники та інші заінтересовані особи, а судовий збір у таких справах не сплачується
ПДВ
04.09.2026
Капремонт гуртожитку за бюджетні кошти: коли діє ПДВ-пільга у 206 році
Операції з капітального ремонту гуртожитку можуть звільнятися від оподаткування ПДВ за п. 197.15 ПКУ, якщо одночасно виконуються встановлені умови щодо характеру робіт, статусу об’єкта та джерела їх фінансування. Зокрема, ремонтні роботи мають фактично належати до будівельно-монтажних робіт із будівництва або капітального ремонту житла, а гуртожиток – бути об’єктом житлової нерухомості. Вартість таких робіт також має оплачуватися державними коштами, які безпосередньо надходять на рахунок підрядника. УПК №397 не змінила цих правил, оскільки лише роз’яснює положення ПКУ та не є нормативно-правовим актом
ЄСВ
04.09.2026
Розрахунок роботодавцем єдиного внеску працівнику, який працює неповний робочий день
Якщо працівник працює за основним місцем роботи, єдиний внесок сплачується не менше розміру, розрахованого для мінімальної заробітної плати. У випадку, коли працівник працює не за основним місцем роботи – єдиний внесок нараховується лише на суму нарахованого доходу
Кадрова робота
04.09.2026
Топ–10 глобальних змін у новому Трудовому кодексі: чого очікувати працівникам та роботодавцям
Кабінет Міністрів зареєстрував у Верховній Раді проєкт нового Трудового кодексу України №16010, який має замінити застарілу модель регулювання трудових відносин сучасними правилами. Документ передбачає більше договірності у відносинах працівника й роботодавця, ширші можливості для дистанційної та гнучкої роботи, а також оновлення гарантій для батьків, людей з інвалідністю та працівників старшого віку. Окрему увагу приділено захисту від підміни трудових відносин цивільно-правовими договорами, оплаті праці, робочому часу та праву на відпочинок. Новий підхід також посилює соціальний діалог і передбачає сучасні механізми врегулювання колективних трудових спорів
Календар бухгалтера
04.09.2026
Що потрібно зробити ФОП у вересні 2026 року: ключові дати для всіх систем оподаткування
У вересні 2026 року ФОП мають врахувати кілька важливих податкових дедлайнів – від сплати військового збору, єдиного податку та ЄСВ до зміни системи оподаткування. ФОП 1–2 груп повинні сплатити військовий збір та єдиний податок за вересень до 18 вересня включно. Водночас 15 вересня спливає строк для переходу на спрощену систему або зміни групи з IV кварталу 2026 року. Тим, хто планує відмовитися від спрощеної системи з 1 жовтня, заяву необхідно подати до 21 вересня включно
Форма №20-ОПП
04.09.2026
Об’єкт оподаткування відчужено протягом 10 днів після придбання: чи потрібно подавати 20-ОПП
Податківці роз’яснили, як діяти платнику податків у ситуації, коли об’єкт оподаткування придбали, але відчужили вже протягом перших 10 робочих днів. Чи потрібно подавати первинне повідомлення за ф. № 20-ОПП, а потім – повідомляти про його закриття?
Державний нагляд
04.09.2026
Новий формат CRS з 2027 року: додано нові інформаційні поля про рахунки
ОЕСР оновила XML-схему обміну даними за стандартом CRS, передбачивши нові інформаційні поля для формування та передачі звітів про підзвітні фінансові рахунки. Перехід України на оновлену схему планується з 2027 року, тому фінансовим агентам варто заздалегідь підготувати свої системи до нових технічних вимог. Для цього також мають бути внесені відповідні зміни до національного Порядку заповнення та подання CRS-звітності
Акцизний податок
04.09.2026
Припинення реалізації: як правильно заповнити заяву для анулювання реєстрації платника акцизного податку
У разі припинення реалізації пального або спирту анулювання реєстрації здійснюється на підставі поданої заяви, яку контролюючий орган розглядає протягом трьох робочих днів
Податок на майно
04.09.2026
29 чи 30 число: який день є дедлайном для сплати податку на нерухомість юрособами
Податківці пояснили, що юридичні особи повинні сплачувати авансові внески з податку на нерухомість до 29 числа місяця, що настає за кварталом. Хоч у ПКУ зазначено «до 30 числа», норма тлумачиться так, що останній день сплати – саме 29-те
Створення суб'єкта, зміни
04.09.2026
Структура власності ТОВ у 2026 році: як визначити КБВ у складному ланцюгу володіння
Правильно сформована структура власності є ключовою умовою для достовірного визначення кінцевих бенефіціарних власників, а її недоліки можуть стати причиною відмови у проведенні реєстраційних чи банківських процедур. Важливо не лише показати формальний розподіл часток, а й розкрити весь ланцюг володіння та механізми прямого й непрямого контролю аж до фізичної особи. Частка 25% і більше є важливим орієнтиром, однак сама по собі не визначає КБВ, адже вирішальний вплив може виникати через корпоративні договори, право голосу або фактичне управління. Особливу увагу потрібно приділяти багаторівневим структурам із іноземними компаніями та трастами
ПДВ
04.09.2026
ФОП-платників ПДВ можуть перевести на квартальну звітність та інші зміни: проєкт від Мінфіну
КМУ схвалив законопроєкт, який пропонує комплексні зміни до адміністрування ПДВ. Документ передбачає спрощення звітності для ФОП, нові правила складання податкових накладних, збільшення порогу для перевірок бюджетного відшкодування та запровадження квартального звітного періоду для підприємців – платників ПДВ