

🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
Собівартість є одним із ключових економічних показників, який визначає ефективність діяльності підприємства та впливає на формування фінансових результатів. У статті розглянемо основні аспекти виробничої собівартості та собівартості реалізації, зокрема їх відображення в бухгалтерському обліку відповідно до чинних стандартів. Також звернемо увагу на помилки при формуванні собівартості, їх податкових наслідках та важливості документального підтвердження господарських операцій
Собівартість в економічному житті підприємства вживається у двох основних значеннях: собівартість як один із показників визначення рентабельності підприємства для управлінського персоналу, і собівартість як категорія визначення понесених витрат, яка фіксується та обліковується відділом бухгалтерії. Дана стаття торкнеться саме бухгалтерських аспектів собівартості та ризиків, а також можливого податкового навантаження, яке з неї випливає.
Для початку слід розрізняти собівартість виробництва та собівартість реалізації.
Виходячи з НПСБО 16 «Витрати»:
собівартість виробництва – це накопичені прямі, загальновиробничі, інші прямі витрати (п. 11) необхідні для виготовлення продукції, чи виконання певного виду робіт, надання послуг.
Відповідно собівартість виробництва буде у тих підприємств, які виготовляють продукцію, виконують роботи (будівельно-монтажні, ремонтні) або надають певні послуги (технічне обслуговування оргтехніки, прибирання, ремонт автомобілів, інформаційні послуги). За загальним правилом усі такі підприємства ведуть калькулювання витрат на виробництво такої продукції, робіт чи послуг, використовуючи рахунок 231.
Виходячи з характеру виробничого процесу та статей витрат, які несе підприємство, а також керуючись положеннями Інструкції про застосування Плану рахунків бухгалтерського обліку активів, капіталу, зобов’язань і господарських операцій підприємства і організацій від 30.11.1999 №291, підприємство може не використовувати 231 рахунок у випадку відсутності понесених прямих матеріальних витрат на виробництво, а також відсутності загальновиробничих витрат. В усіх інших випадках слід використовувати 231 рахунок для накопичення усіх прямих витрат та розподілених загальновиробничих витрат підприємства.
Що стосується собівартості товарів, то тут ситуація значно простіша, і бухгалтерам слід керуватись положеннями НПСБО 9 «Запаси» для визначення первісної вартості товарів (281 рахунок) та оцінки вибуття запасів.
Також слід пам’ятати, що запаси обліковуються на балансі за найменшою з двох оцінок: первісна вартість або чиста вартість реалізації.
Саме незастосування або некоректне використання цього пункту у бухгалтерському обліку може призводити до викривлення інформації у балансі, а також до непорозумінь з фіскальними органами щодо визначення оподатковуваного прибутку або бази для визначення ПДВ.
Собівартість реалізації – це та сума витрат, яка буде зменшувати отриманий дохід по проданим товарам, продукції, роботам чи послугам. Дана сума витрат має напряму відноситись до отриманого доходу:
«Витрати визнаються витратами певного періоду одночасно з визнанням доходу, для отримання якого вони здійснені (п. 7 НПСБО 16)».
Для відображення суми собівартості реалізації використовуються наступні бухгалтерські рахунки:
Основною помилкою буде відсутність в Обліковій політиці методу вибуття товарів з балансу.
Пам’ятаємо, що відсутність даного критерію вибуття дає фіскальним органам право застосувати найбільш оптимальний метод з позиції донарахування податкових зобов’язань.
Нагадуємо, що серед найпоширеніших методів вибуття товарів є або метод ФІФО (перший прийшов, перший пішов), або метод середньозваженої собівартості. У випадку торгівлі специфічними товарами, підприємство може використовувати метод ідентифікованої собівартості таких товарів.
Також бухгалтер може використовувати різні методи вибуття запасів у різні звітні періоди, або бухгалтер може вирішити змінити метод вибуття товарів. Це груба помилка, оскільки метод вибуття запасів – це облікова політика, і при прийнятті такого рішення підприємство повинно ретроспективно перерахувати усі попередні періоди для дотримання методу послідовності ведення бухгалтерського обліку. Відповідно, метод вибуття запасів це рішення, яке приймається на початку діяльності підприємства і застосовується ним послідовно з періоду в період. Застосувати інший метод підприємство може щодо іншого типу запасів, товарів або коли підприємство змінює діяльність чи розширяє сферу торгівлі.
Продаж товарів нижче собівартості в жодному випадку не є помилкою, це дуже часто економічна необхідність. В даному випадку ми говоримо не про помилку, а про податкові наслідки, які це матиме для певних податкових зобов’язань.
Обов’язковим пунктом облікової політики підприємства також слід вважати прописування способу визначення чистої ціни реалізації. Різниця між первісною вартістю і чистою вартістю реалізації списується на витрати періоду, що зменшує оподатковуваний прибуток підприємства, проте така сума витрат буде додатковою базою для донарахування ПДВ. Тому усі ці аспекти слід детально прописати як в Обліковій політиці, так і як алгоритм дій бухгалтера, який буде відповідальним за дані операції.
Невикористання 231 рахунку
Наявність загальновиробничих витрат та їх коректне розподілення дає можливість зважити навантаження на різні види продукції, робіт чи послуг, а також дає можливість управляти собівартістю з метою оптимізації виробничої собівартості.
Відсутність нормативних калькуляцій, кошторисів, специфікацій
Абсолютно згідні з позицією, що дані документи не є первинними, і бухгалтер не зобов’язаний їх надавати перевіряючим органам на першу ж вимогу. Проте, наявність таких документів в першу чергу дає можливість правильно розрахувати нормативні прямі витрати та відсікти понаднормові. По-друге, норми звужують поле для шахрайства та зловживань всередині компанії. По-третє, найважливіше, дані документи дають можливість обґрунтувати суму виробничої собівартості, а в подальшому і суму списаної собівартості реалізації.
Включення наднормативних витрат на 231 рахунок
Це грубе порушення стандартів ведення бухгалтерського обліку.
Як наслідок, ви завищуєте виробничу собівартість продукції (майбутній 26 рахунок, а при реалізації 901 рахунок), робіт чи послуг (майбутній 903 рахунок). І позиція фіскалів може бути жорстка – зняти з витрат, без включення до витрат того періоду, в якому такі понаднормові витрати були понесені. Понаднормові витрати – це не прямі витрати 231 рахунку, вони відносяться на витрати того періоду, в якому понесені. Інше питання, з яким слід розібратись чи є винні особи у такому понаднормовому списанні і що з чим слід робити.
Продаж товарів нижче собівартості
Податок на прибуток: звичайна ціна (необхідність доведення, що така ціна є ринковою) відсутність або зниження ризику співпраці з пов’язаними особами. Якщо ці критерії витримано – ризик мінімальний.
ПДВ: база оподаткування операцій з постачання товарів / послуг не може бути нижче ціни придбання таких товарів (ст. 188 ПКУ). В даному випадку сума різниці між балансовою вартістю та ціною продажу буде додатковою базою для нарахування ПДВ, та обов’язком виписати на таке перевищення податкову накладну.
Продаж самостійно виготовленої продукції, робіт, послуг нижче собівартості
Податок на прибуток: економічна доцільність, господарська діяльність – основні критерії при визначенні оподатковуваного прибутку. Важливим є обґрунтування правильності формування виробничої собівартості, оскільки продаж нижче виробничої собівартості. Пильна увага фіскальних органів спрямована саме на доведення правильності її формування (фактично детальний аналіз 231 і 91 рахунку).
ПДВ: база оподаткування операцій з постачання самостійно виготовлених товарів/послуг не може бути нижче звичайних цін (ст. 188 ПКУ). Необхідність обґрунтування звичайної ціни.
Згідно положень ПКУ, а саме п. 14.1.71:
звичайна ціна – ціна товарів (робіт, послуг), визначена сторонами договору, якщо інше не встановлено цим Кодексом.
Якщо не доведено зворотне, вважається, що така звичайна ціна відповідає рівню ринкових цін. Це визначення не поширюється на операції, що визнаються контрольованими відповідно до статті 39 цього Кодексу (трансферне ціноутворення). Дана позиція підтверджується ДПС у своїх ІПК (ІПК 06.03.2020 №965/6/99-00-07-03-02-06; ІПК 16.04.2019 №1620/6/99-99-15-03-02-15), а також ще раз сформульовано у Постанові ВСУ від 05.01.2021 по справі №200/1718/20-а.
Загальний ризик як для формування виробничої собівартості, так і для собівартості реалізації товарів, продукції, робіт, послуг становить відсутність первинних документів.
Це теж поширена помилка серед бухгалтерів, на жаль.
Усі господарські операції на підприємстві, які виражають певний процес (оприбуткування ТМЦ, передача у виробництво, передача з цеху в цех, нарахування заробітної плати, списання браку, оприбуткування відходів тощо), або які відображають зміну вартості певного процесу (комплектація товарів, фасування ТМЦ в тару, покращення ТМЦ, доробка, дообладнання тощо) потребують правильного документального оформлення. Серед таких важливих процесів є виробництво. Цей процес містить багато складових і слід пам’ятати про необхідність наявності основних виробничих документів:
Наявність таких документів надасть низку переваг:
Тетяна КРУПА, головний бухгалтер в компанії BOSCH SERVICE з понад 20-річним досвідом роботи в галузях виробництва, оптової торгівлі, послуг і будівництва
Шаблони та зразки документів:
Накладна-вимога на відпуск/внутрішнє переміщення/матеріалів - Типова форма № М-11
Статті на тему:
Передача запасів у виробництво, документальне оформлення та погляд ДПС, судові кейси
Як облікова політика може захистити платника під час перевірки
Облікова політика підприємства: 7 порад для ідеальності
Облікова політика – сукупність принципів, методів і процедур, які використовує підприємство для ведення бухгалтерського обліку, складання та подання фінансової звітності. Пропонуємо Вам безкоштовне рішення для полегшення завдання з підготовки документа та мінімізації податкових ризиків – Конструктор Облікова політика
Чи можна включити до посадової інструкції бухгалтера підготовку та перевірку договорів, коли це вважається частиною трудової функції, а коли потрібно оформлювати суміщення або сумісництво. Розбираємо вимоги до кваліфікації, порядок зміни обов’язків уже працюючого працівника та випадки, коли потрібна доплата
Якщо працівник працює на умовах неповного робочого часу, його зарплату нараховують пропорційно фактично відпрацьованому часу або залежно від виробітку. Як правильно розрахувати оплату, якщо скорочено тривалість робочого дня чи кількість робочих днів на тиждень, та які правила передбачає ст. 56 КЗпП – розглянемо далі
У листопаді 2026 року виповнюється 60 років? Щоб не втрачати час на оформлення пенсії, звернутися до Пенсійного фонду можна заздалегідь – не раніше ніж за місяць до досягнення пенсійного віку. Розповідаємо, який страховий стаж потрібен у 2026 році, коли подавати заяву та як оформити пенсію онлайн
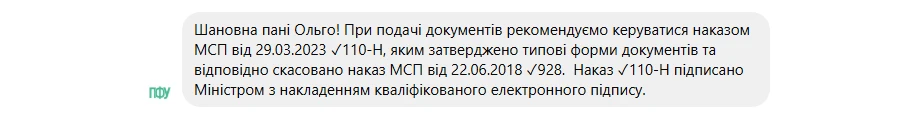
Підприємствам, працівники яких мають право на чорнобильські компенсації та додаткові відпустки, необхідно завчасно пройти реєстрацію у відповідному органі Пенсійного фонду України. До 30 жовтня 2026 року страхувальники мають подати паспорт підприємства, списки працівників, графік відпусток та розрахунок витрат на наступний бюджетний рік. Окрему увагу варто звернути на форму такого паспорту, оскільки одночасно виникла колізія між двома наказами Мінсоцполітики. ПФУ рекомендує використовувати форму, затверджену наказом Мінсоцполітики від 29.03.2023 №110-Н
Із 1 липня 2025 року ПФУ офіційно здійснює виплату 39 видів державних соціальних допомог, серед яких – фінансування відпускних для працівників, постраждалих від аварії на ЧАЕС. Щоб отримати кошти з бюджету на такі виплати у 2027 році, підприємствам потрібно вчасно поновити реєстрацію в ПФУ та подати комплект документів до 30 жовтня
У статті розглянемо, хто, на які доходи нараховує та коли сплачує єдиний внесок, за якими ставками та чи є пільги зі сплати ЄСВ. Зупинимось також на порядку розрахунку внеску, особливостях звітування щодо нього для різних категорій платників та відповідальності за несплату чи несвоєчасну сплату
Сьогодні вранці, перебуваючи на лікарняному, померла працівниця. Які дії роботодавця? Як звільняти і кому виплачувати компенсацію за відпустку та гроші по лікарняному?
ДПС України надала роз’яснення ТОВ (платнику ПДВ / постачальнику) щодо обов'язку застосування реєстраторів розрахункових операцій (РРО/ПРРО) у випадках, коли покупці-юридичні особи розраховуються за товари через небанківські фінансові установи та платіжні сервіси, а кошти надходять на поточний рахунок постачальника у форматі IBAN (рахунок 2600). Податківці детально розібрали нюанси використання рахунків класу 2650 та критерії звільнення від РРО
Наближаються граничні строки звітної кампанії за 9 місяців 2026 року. Таким чином, фінансову звітність подаємо до Держстату до 30 жовтня 2026 року, а до ДПС до 9 листопада. А щоб не загубитися в рядках та формах, ми зібрали все в одному місці

З 1 січня 2027 року в Україні запрацюють нові правила оподаткування доходів через цифрові платформи. Фізичні особи зможуть продавати товари через зареєстровані платформи й отримувати до 2 000 євро на рік без оподаткування. Якщо дохід перевищить цей ліміт, платформа утримуватиме 10% ПДФО із суми перевищення. Важливо: ліміт рахуватимуть сукупно за всіма платформами, а на доходи від послуг, зокрема таксі, доставки та оренди житла, пільга не поширюється. Розбираємо, кого стосуються нові правила та як вони працюватимуть
Що робити, якщо постачальник повернув покупцю більше коштів, ніж той сплатив як передоплату? У статті пояснюємо, на яку суму складати розрахунок коригування до податкової накладної, як заповнити його основні графи та хто має зареєструвати РК в ЄРПН. Також розбираємо, як діяти з помилково перерахованою переплатою та чи виникають у покупця податкові зобов’язання з ПДВ
Звільняється працівник у ФОП, є трудовий договір сучасний, де на останній сторінці є місце для запису про звільнення, як у старому шаблоні. Чи потрібно робити додаткову угоду про звільнення, чи досить поставити підписи та указати причину на останній сторінці згідно типового старого шаблону?
ФОП на загальній системі оподаткування не включає до доходу кредитні кошти, отримані від банку, адже вони підлягають поверненню. Проте якщо кредит за підприємця погашає юридична особа – поручитель, ситуація змінюється: суму погашеного кредиту податкова розглядає як дохід ФОП, що включається до оподатковуваного доходу для цілей ПДФО
Державна податкова служба інформує про завершення регламентних та технічних робіт з обслуговування деяких інформаційно-комунікаційних систем ДПС. Електронні сервіси та цифрові послуги працюють у штатному режимі. Якщо через технічні збої в Електронному кабінеті виникли проблеми, зверніть увагу на гарантії, передбачені п. 42-1.10 ПКУ
Верховна Рада розглянула та прийняла у другому читанні законопроєкт №15111-д, який фактично вводить нові правила оподаткування доходів українців від цифрових платформ (маркетплейсів, сервісів послуг тощо). Документ передбачає автоматичний обмін податковою інформацією з іншими країнами, визначає роль платформ як податкових агентів і встановлює нові підходи до звітності та сплати податків. З 23 жовтня закон набрав чинності, окрім окремих норм
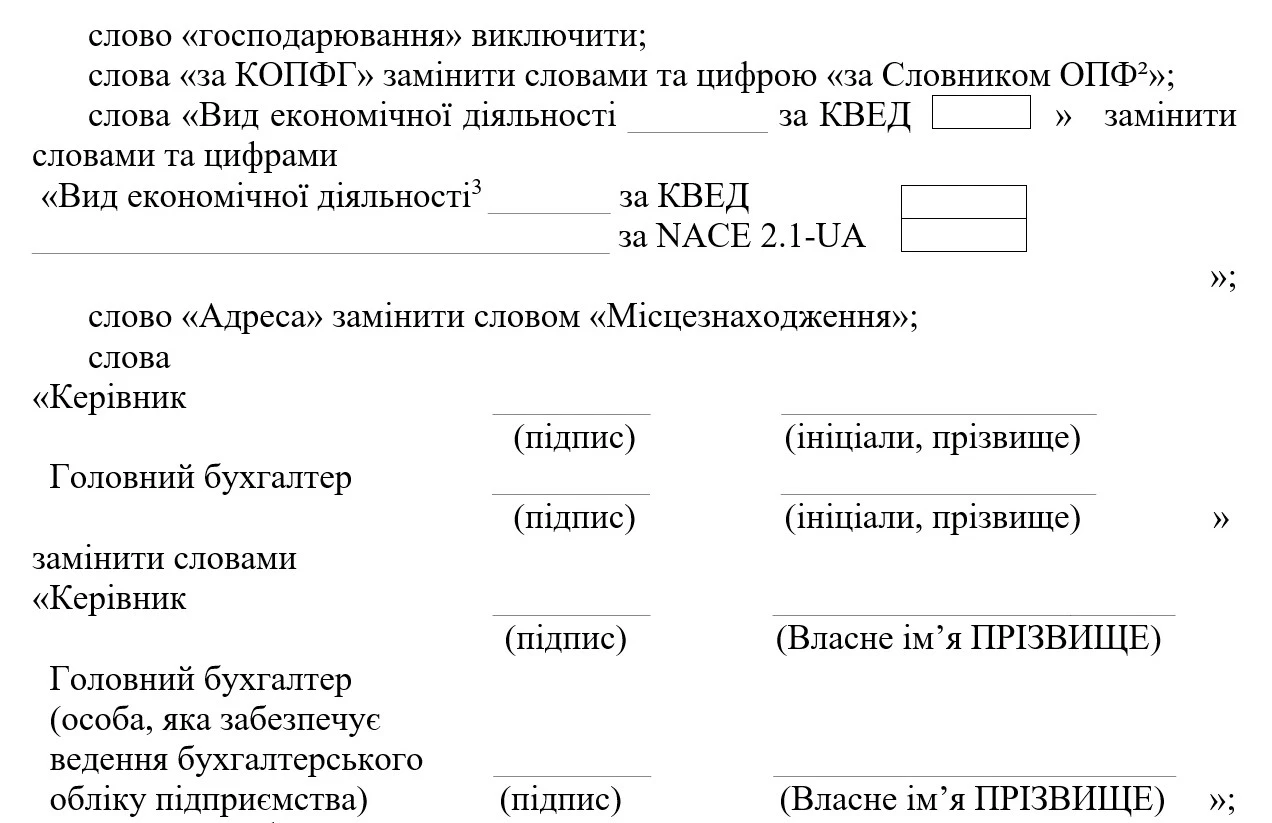
Мінфін наказом від 15.09.2026 №483 вніс зміни до нормативних актів з бухгалтерського обліку, зокрема НП(С)БО 25 «Спрощена фінансова звітність». Уточнено відображення нематеріальних активів, незавершених капітальних інвестицій, довгострокових біологічних активів, зобов’язань, забезпечень і цільового фінансування, а також передбачено зазначення основного виду економічної діяльності за КВЕД-2010 та/або NACE 2.1-UA. Наказ набирає чинності з 1 січня 2027 року
Як визначається авансовий платіж – податок, до сплати по квартально (ПДФО, військовий збір) якщо ФОП не веде діяльність? Чи потрібно в такому випадку сплачувати мінімальний внесок 18 і 5% відсоток від мінімальної зарплати? Чи потрібно сплачувати обов'язково 22% від мінімальної зарплати?
Мінімальне податкове зобов'язання (МПЗ) є мінімальною величиною податкового зобов'язання зі сплати податків, зборів і платежів, пов'язаних із виробництвом та реалізацією власної сільськогосподарської продукції або з власністю чи користуванням (орендою, емфітевзисом) сільськогосподарськими угіддями. Для платників єдиного податку третьої групи – як юридичних осіб, так і ФОП, які є власниками або користувачами сільгоспугідь, нарахування МПЗ та подання відповідного Розрахунку у складі річної декларації є обов'язковим. Але ключовим фактором, що визначає загальний розмір податкового навантаження при сплаті МПЗ для платників 3 групи, є частка сільськогосподарського товаровиробництва за звітний рік. З’ясуємо, як вона впливає на сплату МЗП