
Експерт
Тетяна ГульКонсультант з питань оплати праці та трудового законодавства, редактор 7еminar та kadroland


AI-Консультант вже в документах!
Є запитання про заповнення та подання документів? AI-Консультант допоможе!
Внутрішнє сумісництво, відкликання з відпустки, декретні, надурочні, відрядна оплата праці чи відсутність резерву відпусток – ситуації, які часто викликають запитання у бухгалтерів при нарахуванні відпускних. Експерт надав практичні приклади та пояснив, як правильно визначити середню зарплату і суму відпускних у нестандартних випадках
Ні, не потрібно включати. Пояснімо чому.
Право на відпустки мають усі наймані працівники, тобто ті, з якими укладено трудовий договір. Це передбачено ст. 2 Закону України «Про відпустки» від 15.11.1996 №504/96-ВР (далі – Закон про відпустки).
Відповідно до ст. 121 Кодексу законів про працю працівник має право реалізувати свої здібності до продуктивної і творчої праці шляхом укладення трудового договору на одному або одночасно на декількох підприємствах, в установах, організаціях, якщо інше не передбачено законодавством, колективним договором або угодою сторін.
Це означає, що працівники, яких прийнято за трудовим договором на роботу за сумісництвом (як зовнішнім, так і внутрішнім), також мають право на відпустки.
При чому сумісник не зобов’язаний брати відпустку одночасно за основним місцем роботи та за сумісництвом. Він може, наприклад, піти у відпустку тільки за основним місцем роботи, продовжуючи працювати за сумісництвом, або навпаки.
Може також використовувати відпустки одночасно. Але відпустки будуть надаватись за кожним трудовим договором окремо. Так само окремо буде визначатись і сума відпускних відповідно до положень Порядку обчислення середньої заробітної плати, затвердженого постановою Кабміну від 08.02.1995 №100 (далі – Порядок №100).
Якщо ж відпустка надається тільки за основним місцем роботи, а за внутрішнім сумісництвом – ні, то середню зарплату слід визначати тільки виходячи із заробітку за основним місцем роботи. Адже з згідно із п. ї п. 4 Порядку №100 до сукупного доходу при обчисленні середньої зарплати не включається заробітна плата на роботі за сумісництвом.
Важливо! Зарплату за внутрішнім сумісництвом не враховують при обчисленні середньої зарплати за основним місцем роботи
Працівник працює на підприємстві за основним місцем роботи та внутрішнім сумісництвом. За останні 12 місяців зарплата за основним місцем роботи склала 256000 грн, за сумісництвом 125000 грн. Працівнику надається відпустка за основним місцем роботи тривалістю 14 днів, за сумісництвом він продовжує працювати.
Середня зарплата для відпускних буде визначатись виходячи із заробітку за основним місцем роботи: 256000 : 365 = 701,37 грн.
Сума відпускних: 701,37 грн х 14 к. дн. = 9819,18 грн.
Працівник працює на підприємстві за основним місцем роботи та внутрішнім сумісництвом. За останні 12 місяців зарплата за основним місцем роботи склала 256000 грн, за сумісництвом 125000 грн. Працівнику одночасно надається відпустка за основним місцем роботи та внутрішнім сумісництвом тривалістю 24 днів.
Середню зарплату та суму відпускних визначаємо окремо за кожним трудовим договором.
Основне місце роботи
Середня зарплата: 256000 : 365 = 701,37 грн.
Сума відпускних: 701,37 грн х 24 к. дн. = 16832,88 грн.
Внутрішнє сумісництво
Середня зарплата: 125000 : 365 = 342,47 грн.
Сума відпускних: 342,47 грн х 24 к. дн. = 8919,28 грн.
Так, потрібно.
Нагадаємо, що можливість відкликання із відпустки передбачено ст. 12 Закону про відпустки. І для відкликання існують певні правила.
Правило 1. Відкликати можна тільки із щорічної відпустки. Відкликання з інших видів відпусток (соціальних, без збереження зарплати, навчальних тощо) не передбачено законодавством.
Правило 2. Відкликання працівника з щорічної відпустки може бути лише в наступних випадках:
Це вичерпний перелік причин для відкликання.
Правило 3. Відкликання з щорічної відпустки допускається за згодою працівника (не держслужбовця).
Правило 4. Слід дотримуватись неподільної частини відпустки. Тобто основна безперервна частина відпустки (до відкликання чи після нього) має становити не менше 14 календарних днів.
Правило 5. Невикористані дні відпустки через відкликання мають бути надані працівнику після закінчення дії причин, з яких працівника відкликали з відпустки, або за згодою сторін перенесені на інший період із додержанням вимог ч. 2 ст. 12 Закону про відпустки.
Ця норма передбачає, що невикористана частина щорічної відпустки має бути надана працівнику, як правило, до кінця робочого року, але не пізніше 12 місяців після закінчення робочого року, за який надають відпустку. Але майте на увазі, що з 19.07.2022 в період дії воєнного стану ця норма не застосовується.
Правило 6. У разі відкликання працівника з відпустки його працю оплачують з урахуванням тієї суми, що була нарахована на оплату невикористаної частини відпустки.
Тобто потрібно:
Працівнику надано щорічну основну відпустку на 24 к. дн. з 01.06.2026 по 24.06.2026 включно. Але із 17 червня його відкликано з відпустки на 3 к. дн. Відповідно він працював з 17 по 19 червня включно. Невикористані 3 к. дн. відпустки працівнику надано з 25 по 27 червня 2026 р. Фактично працівник відпрацював 5 р. дн у червні.
В даному випадку працівнику за червень були нараховані відпускні за 24 к.дн та зарплата за 5 відпрацьовані дні. Для розрахунку середньої зарплати для оплати днів відпустки, що почалася 01.06.2026, розрахунковим періодом був червень 2025-травень 2026. Відпустку продовжити в тому самому місяці, на який прийшлося її первинне надання. Тобто для продовженої відпустки розрахунковим періодом буде такий самий – червень 2025 - травень 2026. Тобто визначати нову середню зарплату не потрібно.
Працівнику надано щорічну основну відпустку на 24 к. дн. з 26.05.2026 по 18.06.2026. Але із 17 червня його відкликано з відпустки на 2 к. дн. Відповідно він працював з 17 по 18 червня включно. Невикористані 2 к. дн. відпустки працівнику надано з 22 по 23 червня 2026 р. Фактично працівник відпрацював 8 р.дн у червні. Оклад працівника 16000 грн.
Відпускні були нараховано за весь період відпустки у травні 2026 року. При чому для обчислення середньої зарплати розрахунковим періодом є травень 2025 – квітень 2026 року. Припустимо, що нарахований заробіток склав 182500 грн, а середня зарплата 500 грн (182500 : 365).
Працівника відкликали із відпустки в червні на 2 к. дн – 17 та 18 числа. За ці дні йому буде нарахована зарплата за відпрацьовані дні.
Але за ці 2 дні потрібно сторнувати відпускні. Сума сторнованих відпускних складе 500 грн х 2 к. дн. = 1000 грн.
Крім того, оскільки працівнику надано невикористані дні відпустки 22 та 23 червня, потрібно розрахувати нову середню зарплату виходячи із заробітку за червень 2025 – травень 2026. Припустимо що нарахований заробіток за цей період склав 186150 грн.
Тоді нова середня зарплата складає: 186150 грн : 365 = 510 грн.
Нова сума відпускних за 22 та 23 червня: 510 грн х 2 к. дн. = 1020 грн.
Таким чином в червні працівнику буде нарахована:
Так, слід враховувати.
Пунктом 3 Порядку №100 передбачено, що при обчисленні середньої заробітної плати для оплати за час відпусток або компенсації за невикористані відпустки, крім зазначених вище виплат, до фактичного заробітку включаються виплати за час, протягом якого працівнику зберігається середній заробіток (за час попередньої щорічної відпустки, виконання державних і громадських обов’язків, службового відрядження, вимушеного прогулу тощо) та допомога у зв’язку з тимчасовою непрацездатністю.
І хоча Порядок містить згадку тільки про допомогу по тимчасовій непрацездатності, до розрахунку середньої зарплати для відпускних будуть включатись також оплата перших 5 днів тимчасової непрацездатності, що оплачені за рахунок роботодавця, та допомога по вагітності та пологах. Це підтверджує і Мінекономіки у листі від 06.01.2021 №4709-06/524-07.
Важливо! Допомога по вагітності (сума і дні) будуть враховуватися при розрахунку відпускних
Ні, не потрібно.
Пунктом 2 Порядку №100 передбачено, що час, протягом якого працівник згідно із законодавством не працював і за ним не зберігався заробіток або зберігався частково, виключається з розрахункового періоду. Це такі періоди як:
Тобто це такі періоди, по-перше, за які працівник не отримує заробіток або він зберігається частково, по-друге ці неоплачувані періоди передбачені законодавством.
Але наприклад із розрахункового періоду не виключають вихідні дні, дні які визнані роботодавцем неробочими. Тому підстав для виключення іншого дня відпочинку за відрядження у вихідний день немає.
Пунктом 3 Порядку №100 визначено, що при обчисленні середньої заробітної плати враховуються всі суми нарахованої заробітної плати згідно із законодавством та умовами трудового договору, крім визначених у пункті 4 цього Порядку.
Серед виплат, які не включають до сукупного доходу при обчисленні середньої зарплати оплата за роботу в надурочний час не зазначена.
Крім того, згідно з пп. 2.2.4 Інструкції зі статистики заробітної плати, затвердженої наказом Держкомстату України від 13.01.2004 №5, оплату надурочної роботи включають до фонду додаткової зарплати.
Тому таку виплату слід враховувати при обчисленні середньої зарплати. На цьому також наголошують Мінекономіки в листі від 04.06.2020 №3511-06/350250-09: «Оплату за надурочну роботу враховують під час розрахунку відпускних тоді, коли місяць, за який її нарахували, включений до розрахункового періоду».
Працівнику надається оплачувана відпустка з 01.06.2026 тривалістю 14 календарних днів. Для нього встановлено підсумований облік робочого часу. Обліковий період – рік. За розрахунковий період червень 2025-травень 2026 нарахована зарплата склала 219 000 грн, в тому числі оплата за надурочні години в сумі 3500 грн, яка була нарахована в грудні 2025 року.
Оплата за надурочні години включається до розрахунку середньої зарплати. Середня зарплата складає: 219000 грн : 365 к. дн. = 600 грн.
Сума відпускних: 600 грн х 14 к. дн. = 8400 грн.
Для новоприйнятих працівників є спеціальні правила визначення розрахункового періоду.
Так, працівникові, який пропрацював на підприємстві, в установі, організації чи у фізичної особи-підприємця або фізичної особи, які в межах трудових відносин використовують працю найманих працівників, менше року, середня заробітна плата обчислюється виходячи з виплат за фактичний час роботи, тобто з першого числа місяця після оформлення на роботу до першого числа місяця, в якому надається відпустка або виплачується компенсація за невикористану відпустку, матеріальна (грошова) допомога (п. 2 Порядку №100).
Тобто для відпускних до розрахункового періоду включають повні календарні місяці.
Якщо працівник не має повного місяця, то тоді середню зарплату визначають виходячи з окладу або мінімальної зарплати. Це передбачено п. 4 Порядку №100.
Середню зарплату в цьому випадку (якщо розрахунковий період повністю приходиться на воєнний стан)визначають за такою формулою:
ЗП сер = оклад (МЗП) х 12 : 365 (366).
Проте, як бути, якщо працівнику зарплату нараховують за відрядними розцінками, а не за окладом? Відповідь проста – перевести відрядну розцінку і місячну тарифну ставку.
Як зазначали Мінекономіки в листі від 06.01.2021 №4709-06/524-07:
Працівникам, оплата праці яких здійснюється за погодинною чи відрядною розцінкою, для порівняння з розміром мінімальної заробітної плати необхідно визначити розмір місячної заробітної плати. Для цього необхідно годинну (відрядну) розцінку помножити на норму робочого часу (норму виробітку) в місяці розрахунку середньої заробітної плати.
Таким чином, якщо працівнику встановлена відрядна оплата праці, при цьому середню розраховуємо з окладу, то відрядну розцінку множимо на норму виробітку за місяць, в якому починається відпустка.
Працівника прийнято на роботу 20.05.2026 р. (встановлено відрядну оплату праці). З 15.06.2026 р. йому надано оплачувану відпустку тривалістю 5 к.дн.Відрядна розцінка – 50 грн/шт. Норма виробітку на годину – 2 шт. Кількість робочих годин за графіком роботи в червні – 176.
Перетворимо відрядну розцінку на місячний «оклад»:
50 грн / шт х 2 х 176 роб.год. = 17600 грн.
Середня зарплата складає: 17600 грн х 12 : 365 = 578,63 грн.
Сума відпускних: 578,63 грн х 5 к. дн. = 2893,15 грн.
Працівника прийнято на роботу 20.05.2026 р. (встановлено відрядну оплату праці). З 15.06.2026 р. йому надано оплачувану відпустку тривалістю 5 к.дн.Відрядна розцінка – 23 грн/шт. Норма виробітку на годину – 2 шт. Кількість робочих годин за графіком роботи в червні – 176.
Перетворимо відрядну розцінку на місячний «оклад»:
23 грн/шт х 2 х 176 роб.год. = 8096 грн.
Оскільки місячна тарифна ставка менше розміру МЗП, який діє в червні 2026 року, середню зарплату визначаємо виходячи з МЗП.
Середня зарплата складає: 8647 грн х 12 : 365 = 284,28 грн.
Сума відпускних: 284,28 грн х 5 к.дн. = 1421,40 грн.
Витрати на нараховані сумі відпускних та ЄСВ слід відносити безпосередньо до витрат звітного періоду за допомогою запису: Дт 23, 91, 92, 93, 94 – Кт 661, 651.
Для бухобліку забезпечення виплат відпусток використовується Інструкція про застосування Плану рахунків бухгалтерського обліку активів, капіталу, зобов'язань і господарських операцій підприємств і організацій, затверджена наказом Мінфіну від 30.11.1999 №291, яка передбачає окремий субрахунок 471 «Забезпечення виплат відпусток».
Тож нарахування резерву відпусток показують кореспонденцією за кредитом рахунку 471 та з дебетом тих рахунків, на яких відображають зарплату відповідних працівників (Дт 23, 91, 92, 93 тощо – Кт 471).
При використанні резерву (тобто при нарахуванні відпускних, компенсації за невикористану відпустку, а також ЄСВ від цих сум) роблять проводки:
Увага! Використовувати відпускний резерв можна тільки в межах нарахованої суми. Якщо суми резерву не вистачає для того, щоб повністю покрити всі відпускні витрати, то суми відпускних і нарахованого на них ЄСВ, відносять безпосередньо до витрат звітного періоду залежно від того, в якому підрозділі працюють працівники
Читайте більше:
Відпустка та відпускні - 2026: спецвипуск від редакції 7eminar.ua
Розрахунок відпускних за відсутності заробітку у розрахунковому періоді
Скільки днів відпустки заробив працівник – і як це порахувати без помилок
Новий розрахунок відпускних: що врахувати у разі продовження / перенесення відпустки
Сервіси для бухгалтера:
Калькулятор тривалості відпустки
У ДПС знову виникли проблеми з надходженням квитанції №2 про прийняття повідомлення про прийняття працівника на роботу. Податківці рекомендують не подавати повідомлення повторно, а дочекатися другої квитанції. Експерт Антон Янко пояснює: дату подання фіксує перша квитанція, тому затримка з другою не означає несвоєчасного подання. Як повідомляє ДПС, що є технічні проблеми з боку ПФУ і вже завтра, 1 жовтня, обіцяють, всі отримають Квитанцію №2
Кошти на загальну суму понад 27, 6 млн грн вже спрямовано для 1 424 домогосподарств у межах «Зимової підтримки». Йдеться про родини, які проживають на прифронтових територіях (0-20 км), що відносяться до першого Переліку. Загалом на одноразову виплату по 19 400 грн передбачено понад 7,4 млрд грн. Розповідаємо, хто може отримати допомогу, як подати заяву та до якої дати це можна зробити
Працівник працює дистанційно з-за кордону. На підприємство надійшла повістка про його явку до ТЦК для уточнення даних. Підприємство направило працівнику на офіційно зареєстровану адресу лист-повідомлення та наказ про увільнення від роботи для явки до ТЦК, а також направило до ТЦК повідомлення з копіями квитанцій про оповіщення працівника. Згодом направлені працівнику документи повернулися на підприємство як неотримані. Як діяти підприємству в такій ситуації? Чи потрібно повідомляти ТЦК про те, що документи, направлені працівнику, повернулися як неотримані?
Працівники пройшли періодичний медогляд, який проводився за кошти підприємства згідно зі ст. 116 КЗпП, та ст. 17 Закону про охорону праці. Тобто для працівників – це безоплатно і, відповідно, не буде утримань ПДФО та ВЗ. Тож, якщо не відображати медогляд у Додатку 4ДФ, то чи будуть штрафні санкції та які?
Фізична особа підписала договір оренди землі комунальної власності у 2020 році, а у 2025 стала ФОП. Чи потрібно подавати податкову декларацію з оренди землі, якщо договір оренди підписаний ще до того, як фізична особа стала ФОП?
ДПС роз’яснила особливості оподаткування ПДВ та податком на прибуток під час облаштування індустріальних парків, зокрема в разі безоплатної передачі об’єктів інфраструктури у комунальну власність. Право на податковий кредит за придбаними товарами та послугами залежить від дотримання вимог ПКУ, а не від джерела фінансування витрат. Водночас за певних умов безоплатна передача інфраструктури звільняється від ПДВ, проте це не скасовує обов’язку нарахувати податкові зобов’язання за п. 198.5 ПКУ. Розглянемо, які правила оподаткування застосовуються до таких операцій
Роботодавці можуть самостійно впливати на організацію робочого часу працівників, зокрема встановлювати додаткові дні відпочинку. Водночас важливо враховувати вимоги трудового законодавства щодо тривалості робочого часу та оплати праці
Розмінну монету, отриману з каси підприємства або залишену на місці проведення розрахунків із попереднього дня, потрібно проводити через РРО та/або ПРРО за допомогою операції «службове внесення». Підтвердженням такої операції є фіскальний звітний чек (Z-звіт), у якому відображено відповідну суму
Відправила через Електронний кабінет повідомлення про прийняття працівника за новою формою, але отримала лише квитанцію №1. Чи достатньо цього для підтвердження виконання обов'язку перед ДПС, якщо трудовий договір вже укладено? Чи потрібно вимагати від працівника переписування заяви та повторного подання повідомлення?
Закриття ФОП у ЄДР не означає автоматичного завершення податкових зобов’язань. Після припинення діяльності підприємець зобов’язаний подати ліквідаційну звітність, сплатити податки та ЄСВ і бути готовим до можливої перевірки. При цьому строки подання декларацій відрізняються залежно від системи оподаткування. Невиконання цих вимог може призвести до штрафів, донарахувань або податкового боргу
Для забезпечення стабільного та безпечного користування Starlink під час воєнного стану в Україні запроваджено «білий список» терміналів. Тільки внесені до списку пристрої працюють без обмежень, решта – тимчасово заблоковані. Процес реєстрації триває постійно, тому власникам важливо знати правила верифікації, строки та нюанси подачі своїх терміналів
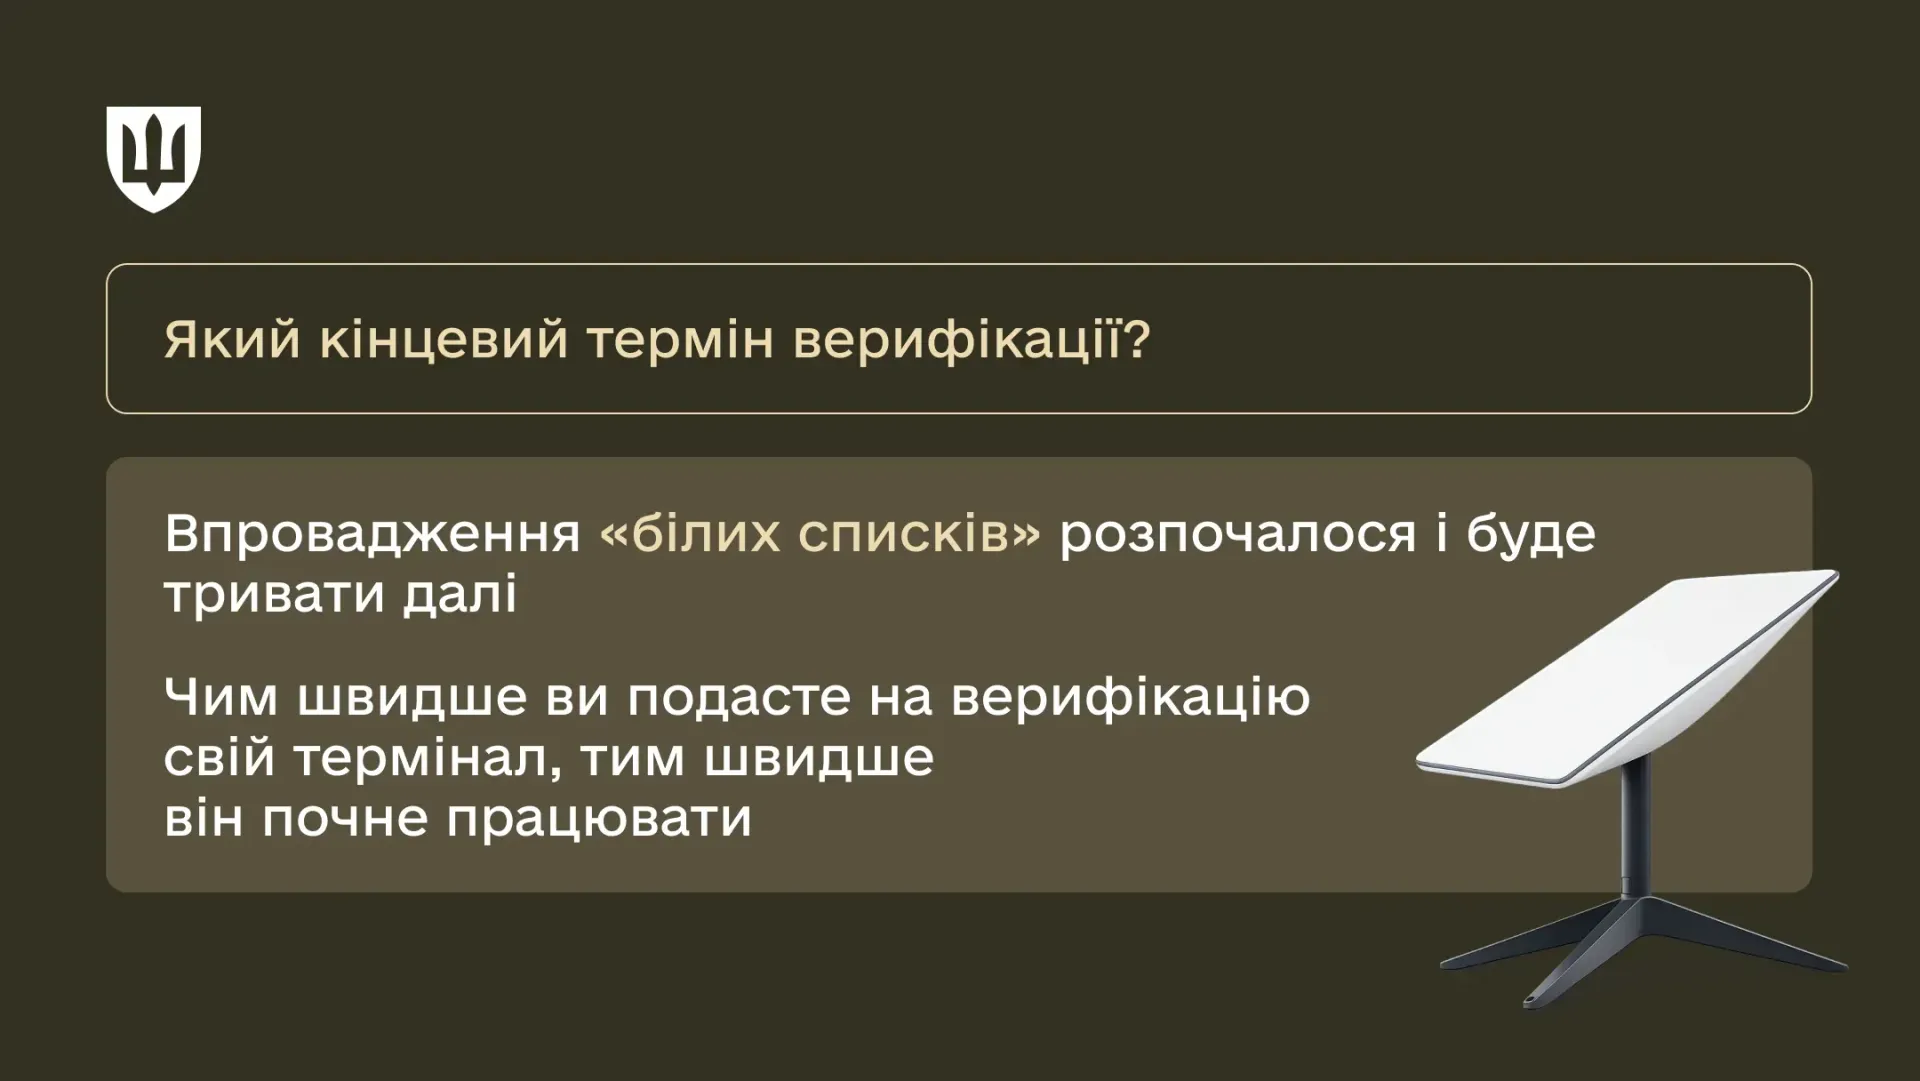
Фізичні особи можуть верифікувати термінали Starlink не лише у ЦНАПах, а й у відділеннях поштових операторів. Після перевірки пристрій вносять до білого списку, що допомагає забезпечити стабільний зв’язок і блокувати неавторизовані термінали

Роботодавець не може в односторонньому порядку встановити працівнику неповний робочий день або тиждень – за загальним правилом це потребує домовленості сторін. Водночас КЗпП визначає категорії працівників, на прохання яких роботодавець зобов’язаний встановити неповний робочий час. Розповідаємо, у яких випадках діють такі правила та як оплачується робота за неповного робочого часу
Зміна прізвища ФОП потребує оновлення інформації в усіх державних реєстрах і системах обліку. Це важливо, адже від коректності даних залежить робота електронних сервісів, подання звітності, реєстрація ПРРО/РРО, отримання витягів і навіть чинність електронного підпису. У цьому матеріалі ми розглянемо повний алгоритм дій для ФОП після зміни прізвища – від оновлення даних у ЄДР до синхронізації ПРРО та податкових реєстрів

Верховний Суд залишив у силі рішення про скасування податкових донарахувань ТОВ «Корпорація Бугські кар’єри» на понад 9 млн грн. Суди встановили, що під час перевірки ДПС не врахувала вилучення первинних документів підприємства правоохоронцями та не вжила належних заходів для їх отримання. Крім того, податківці не перенесли строки перевірки до моменту отримання документів, як того вимагає п. 85.9 ПКУ. У результаті дії посадових осіб ДПС щодо проведення та неперенесення строків перевірки визнано протиправними, а податкові повідомлення-рішення залишилися скасованими
Україна переходить на нову класифікацію видів економічної діяльності NACE 2.1-UA, яка відповідатиме сучасним європейським стандартам. Нова класифікація набере чинності з 1 січня 2027 року, однак перехід буде поступовим. До кінця 2027 року паралельно застосовуватимуться як чинний КВЕД-2010, так і нові коди NACE 2.1-UA. Держстат уже оприлюднив таблиці відповідності, а ДПС готує зміни до Податкового кодексу