

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Коли працівник захворює під час відпустки, це створює низку організаційних і бухгалтерських нюансів, які роботодавець має врахувати. Залежно від типу відпустки, порядок її продовження або перенесення регулюється чинним законодавством. У статті розглянули ключові правила, алгоритми дій, приклади та нюанси, що виникають при перенесенні або продовженні відпустки через хворобу, зокрема розрахунок відпускних і відображення змін у Податковому розрахунку
Відпустка та перебування на лікарняному є невідпрацьованим часом. Настання хвороби (страхового випадку) під час відпустки призводить до зміни підстави для відсутності працівника на роботі та оплати. За загальним правилом, якщо під час перебування у щорічній відпустці працівник захворів і має документальне підтвердження – листок непрацездатності, невикористані дні такої відпустки мають бути йому надані або шляхом продовження відпустки, або шляхом перенесення.
Необхідність перенесення днів щорічної відпустки залежить:
Загальні правила перенесення та продовження відпусток через хворобу працівника регулюється ст. 80 КЗпП та ст. 11 Закону України від 15.11.1996 №504/96-ВР «Про відпустки» (далі – Закон №504).
Щорічні відпустки:
переносяться на інший період або продовжується на час лікарняного (ч. 2 ст. 80 КЗпП, ч. 2 ст. 11 Закону №504).
Лікарняний оплачується за загальними правилами (ч. 2 ст. 15 Закону України від 23.09.1999 №1105-XIV «Про загальнообов'язкове державне соціальне страхування», далі – Закон №1105).
Додаткові відпустки працівникам, які мають двох і більше дітей до 15 років або повнолітню дитину – особу з інвалідністю з дитинства підгрупи А I групи переноситься або продовжується на тих самих умовах, що й щорічні відпустки (ст. 20 Закону №504).
Доглядовий лікарняний. Якщо працівнику надано лікарняний по догляду за хворою дитиною віком до 14 років або за дитиною з інвалідністю віком до 18 років, для догляду за хворим членом сім’ї та у разі захворювання матері або іншої особи, яка фактично здійснює догляд за дитиною віком до трьох років або за дитиною з інвалідністю віком до 18 років, то відпустка не продовжується і не переноситься на інший період, а сам лікарняний за дні збігу тимчасової непрацездатності з днями відпустки не підлягає оплаті (ч. 6 ст. 15 Закону №1105).
Відпустка без збереження зарплати, навчальні та творчі відпустки. Допомога по тимчасовій непрацездатності не надається у разі за період перебування застрахованої особи у відпустці без збереження заробітної плати, творчій відпустці, додатковій відпустці у зв’язку з навчанням (п. 6 ч. 1 ст. 16 Закону №1105).
Якщо період хвороби повністю припадає на час відпустки без збереження заробітної плати, незалежно від підстав надання такої відпустки – допомога по тимчасовій непрацездатності за цей період не надається (роз'яснення Південно-Східного МУ Держпраці). Відповідно, якщо працівник продовжує хворіти і після закінчення відпустки без збереження зарплати, то лікарняні йому оплачують з дня, що настає за днем закінчення відпустки. Але тут можуть виникати певні проблеми.
Чорнобильська відпустка та відпустка УБД. Такі відпустки з огляду на профільні закони надаються як пільга та компенсація зазначеним категоріям працівників. Вони не підлягають розподілу, перенесенню чи компенсації. А отже, додаткова відпустка працівникам - чорнобильцям 1 і 2 категорії, працівникам - УБД не підлягає перенесенню або продовженню у разі тимчасової непрацездатності, а листок непрацездатності не підлягає оплаті в період таких відпусток. Водночас, якщо хвороба працівника розпочалась до настання таких відпусток або триває після їх закінчення, лікарняний оплачується за дні до початку відпустки та /або з дня, коли працівник мав стати до роботи після закінчення відпустки. Лікарняний при цьому оплачується на загальних підставах.
Найперше, працівник має надати паперовий лікарняний або роботодавець має отримати відомості про сформований е-лікарняний в кабінеті страхувальника на порталі ПФУ.
Рішення про продовження або перенесення відпустки приймається за згодою між працівником та роботодавцем.
Працівник зобов’язаний повідомити роботодавця про своє рішення продовжити або перенести відпустку на бажаний термін та про причини продовження або перенесення відпустки. Своєю чергою, роботодавець має видати наказ про продовження або перенесення відпустки. Підставами для такого наказу є листок непрацездатності та заява працівника (роз'яснення Південно-Східного МУ Держпраці).
Отже, на думку Держпраці працівник має заявою повідомити роботодавця про своє рішення. Відпустку продовжують або переносять на кількість календарних днів хвороби, що припадають на період відпустки.
На підставі наказу про продовження чи перенесення відпустки, рішення про призначення допомоги по тимчасовій непрацездатності складаються зміни до Табелю обліку робочого часу за місяць, на який припала тимчасова непрацездатність. Ці документи будуть підставою для проведення перерахунку оплати відпустки через лікарняний.
У змінах по працівнику зазначаються реальні відомості щодо днів відпустки та хвороби. Замість «В»/08 дні щорічної основної відпустки, на які припала хвороба під час відпустки, проставляються «ТН»/26.
На підставі наказу про перенесення відпустки та змін до Табелю обліку робочого часу за ці дні бухгалтер вже проводить потрібні розрахунки.
Після реєстрації наказу працівник, відповідальний за ведення кадрового обліку, готує проєкт наказу про внесення змін до графіку відпусток в частині конкретного працівника.
Тут все залежить від дня початку відпустки, на який припала хвороба, і дня початку продовженої / перенесеної відпустки.
Варіант 1. Дні початку відпусток (первинної та продовженої) припадають на один місяць.
В такому разі все просто. Відпускні, що виплачені працівнику до початку, приміром, щорічної основної відпустки, не сторнуються і не перераховуються. За період хвороби працівнику нараховують лікарняні. Звісно, якщо при опрацюванні лікарняного не має підстав у відмові призначенні допомоги.
Варіант 2. Дні початку відпусток припадають на різні місяці.
В такому разі потрібно сторнувати суму відпускних, що припадають на дні перебування працівника на лікарняному (у місяці, в якому працівник надає паперовий лікарняний або е-лікарняний набуде статусу «Готовий до сплати») та окремо нарахувати суму допомоги по тимчасовій непрацездатності.
Після видання наказу про надання невикористаної під час хвороби частини відпустки відпускні, за календарні дні продовженої відпустки, розраховують заново виходячи з нового розрахункового періоду, який передує місяцю надання продовженої / перенесеної відпустки.
Порядок відображення продовження / перенесення відпустки на час хвороби у додатках до Податкового розрахунку буде залежати від кожної конкретної ситуації. Особливий порядок має порядок формування Додатку Д1.
Приклад 1. Відпустка продовжена в місяці первісного надання
З 07 по 18 квітня працівниці Сірик Марині Іванівні надана частина щорічної основної відпустки на 14 к. дн. З 15 по 21 квітня по працівниці сформований е-листок непрацездатності. На підставі заяви працівниці відпустка продовжена на дні хвороби із 22 квітня на 4 к.дн хвороби.
В квітні 2026 року їй нараховано:
Враховуючи те, що початок і перенесення відпустки припадають на один місяць, перерахунок не проводиться, а Д1 Податкового розрахунку квітня має такий вигляд:
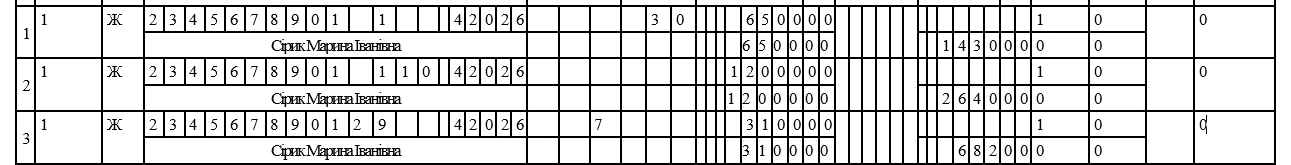
Приклад 2. Відпустка продовжена на наступний місяць
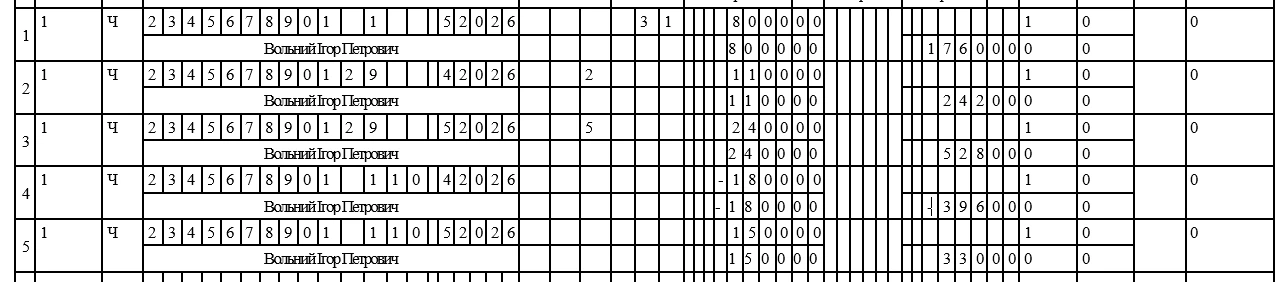
З 17 по 30 квітня працівнику Вольному Ігорю Петровичу надана частина щорічної основної відпустки на 14 к. дн. З 29 квітня по 05 травня працівнику сформований е-листок непрацездатності. На підставі заяви працівника відпустка надана по завершенні лікарняного з 06 травня, тобто в наступному місяці.
В квітні 2026 року нараховано працівнику:
Враховуючи те, що на момент нарахування та виплати зарплати за квітень е-лікарняний ще не набув статусу «Готовий до сплати» додаток Д1 Податкового розрахунку квітня має такий вигляд:

В травні 2026 року, коли е-лікарняний набуває статусу «Готовий до сплати», його опрацьовує страхувальник і бухгалтер проводить нарахування лікарняного в бухобліку. Відповідно, виникатиме потреба у сторнуванні відпускних за 29 та 30 квітня. Адже за ці дні нарахований лікарняний.
Зверніть увагу, враховуючи те, що дні не використаної відпустки будуть надаватися в наступному місяці після первинного надання відпустки, необхідно провести розрахунок «нової» середнього заробітку для їх оплати згідно з Порядком обчислення середньої заробітної плати, затвердженим постановою КМУ від 08.02.1995 №100 виходячи з виплат за останні 12 календарних місяців роботи, що передують місяцю надання відпустки (лист Мінсоцполітики від 21.03.2019 №369/0/206-19)
Отже, для оплати двох днів відпустки, що вимушено перенесені на травень 2026 року обчислюємо за новим розрахунковим періодом (квітень 2025 – травень 2026).
Припустимо, за результатом перерахунку сума сторнованих відпускних за квітень становить – 1800 грн, відповідно нова сума відпускних за два дні травня – 1500 грн.
Сума лікарняного за дні квітня – 1100 грн, за дні травня – 2400 грн. Зарплата за травень 2026 року – 8000 грн.
Коригування проводимо в Д1 Податкового розрахунку шляхом внесення від’ємних значень (п. 1 розд. IV Порядку заповнення та подання податковими агентами Податкового розрахунку сум доходу, нарахованого (сплаченого) на користь платників податків - фізичних осіб, і сум утриманого з них податку, а також сум нарахованого єдиного внеску, затвердженого наказом МФУ від 13.01.2015 №4).
Д1 Податкового розрахунку травня 2026 виглядатиме так:
Читати більше:
Коригування Табеля обліку робочого часу: практичні ситуації
Місячний Податковий розрахунок з ПДФО, ЄСВ та військового збору: як заповнити
ФОП за січень Податковий розрахунок не подає: з 01.01.2026 діє квартальний строк звітування!
Чи потрібно подавати Розрахунок, якщо немає найманих працівників і виплат фізособам
Деякі військовозобов’язані 16 жовтня 2026 року ввечері отримали сповіщення в «Резерв+» про автоматичне продовження відстрочки. 28 січня 2027 року – саме таку нову дату закінчення відстрочки побачили деякі користувачі «Резерв+» після автоматичного продовження ввечері 16 жовтня
6 жовтня 2026 року набрала чинності урядова постанова від 30.09.2026 №1214, якою затверджено Порядок надання одноразової цільової інвестиційної допомоги для забезпечення енергонезалежності суб'єктів мікропідприємництва та малого підприємництва. Чи можна отримати таку допомогу ФОПу 2 групи, у якого 2 найманих працівників, і що для цього потрібно?
Чи можна оголосити догану працівнику, який у загальному робочому чаті підрозділу нецензурно висловився на адресу керівника та систематично допускає образливі висловлювання щодо інших працівників, якщо Правилами внутрішнього трудового розпорядку передбачено обов’язок поважати колег, дотримуватися ділового етикету та не допускати дій, що принижують честь і гідність інших працівників? Який покроковий порядок оформлення дисциплінарного стягнення в такій ситуації та чи можна за повторні або систематичні порушення звільнити працівника?
Чи потрібно звіти про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю друкувати і зберігати у паперовому вигляді? Чи достатньо в електронному у форматі?
Уряд спростив процедури проведення рубок для облаштування оборонних рубежів та інженерних споруд у прикордонних районах. Документи для видачі лісорубного квитка за визначених умов розглядатимуть протягом 2 робочих днів, а в невідкладних випадках на територіях активних бойових дій та інших визначених прикордонних територіях підрозділи сил оборони зможуть проводити рубки без квитка
Кабмін оновив порядок присудження ступеня доктора філософії, уточнивши процедури захисту дисертацій, розгляду порушень академічної доброчесності та позбавлення наукового ступеня. Зокрема, заклад на рік втратить право утворювати разові ради та присуджувати ступінь за відповідною спеціальністю, якщо буде встановлено визначені порушення; самоплагіат може призвести до незарахування публікацій і відмови в захисті без права повторного подання тієї самої дисертації
У 2026 році окремі пенсіонери, які працювали за визначеними професіями в сільській місцевості та продовжують там проживати, можуть отримати 100% пільгу на житлово-комунальні послуги, тверде й рідке пічне паливо та скраплений газ. Для цього необхідно мати щонайменше 3 роки відповідного стажу, працювати на пільговій посаді на момент виходу на пенсію та відповідати критерію доходу
Законопроєкт №16012 має дозволити приватизацію неприватизованого житла, яке визнали аварійним через війну, щоб мешканці могли оформити право власності та претендувати на компенсацію. Окремо законопроєкт №11444 передбачає усунення правових перешкод для отримання компенсації за нерухомість на територіях, непридатних для життя
За повідомленням Данила Гетманцева готують законопроєкт, який має гарантувати повну щомісячну виплату пенсії, призначеної або перерахованої за рішенням суду, незалежно від фінансування погашення заборгованості за минулі періоди. Старі борги держави пропонують виплачувати окремо, у встановленому порядку, не зменшуючи поточну пенсію
Перехід на єдиний податок не позбавляє права виправити звітність з податку на прибуток. Юрособа, яка змінила систему оподаткування, може подати декларацію за період перебування на загальній системі: з позначкою «звітна» – якщо декларацію не подавали, або «уточнююча» – якщо потрібно виправити раніше задекларовані показники. Обмежень щодо подання такої звітності через перехід на іншу систему оподаткування ПКУ не встановлює
Роботодавець не має права вимагати виконання роботи, якщо вона становить загрозу життю чи здоров’ю. Пояснюємо, як діяти під час тривоги та яка відповідальність може загрожувати керівнику за нехтування безпекою працівників
Мінрозвитку оновило Перелік територій, на яких ведуться або велися бойові дії чи які перебувають під тимчасовою окупацією РФ. Зміни стосуються Донецької, Одеської, Сумської, Харківської, Херсонської та Чернігівської областей. Станом на 16 жовтня наказ вже чинний
ДПС пояснила, як формується показник рядка 3 розділу І Розрахунку ЮО або Розрахунку ФОП / НПД, якщо через округлення підсумкові значення не збігаються. Показник формується автоматично на підставі підсумкових значень графи 20 відповідного додатка Д1, а сума ЄСВ до сплати має відповідати показнику рядка 7
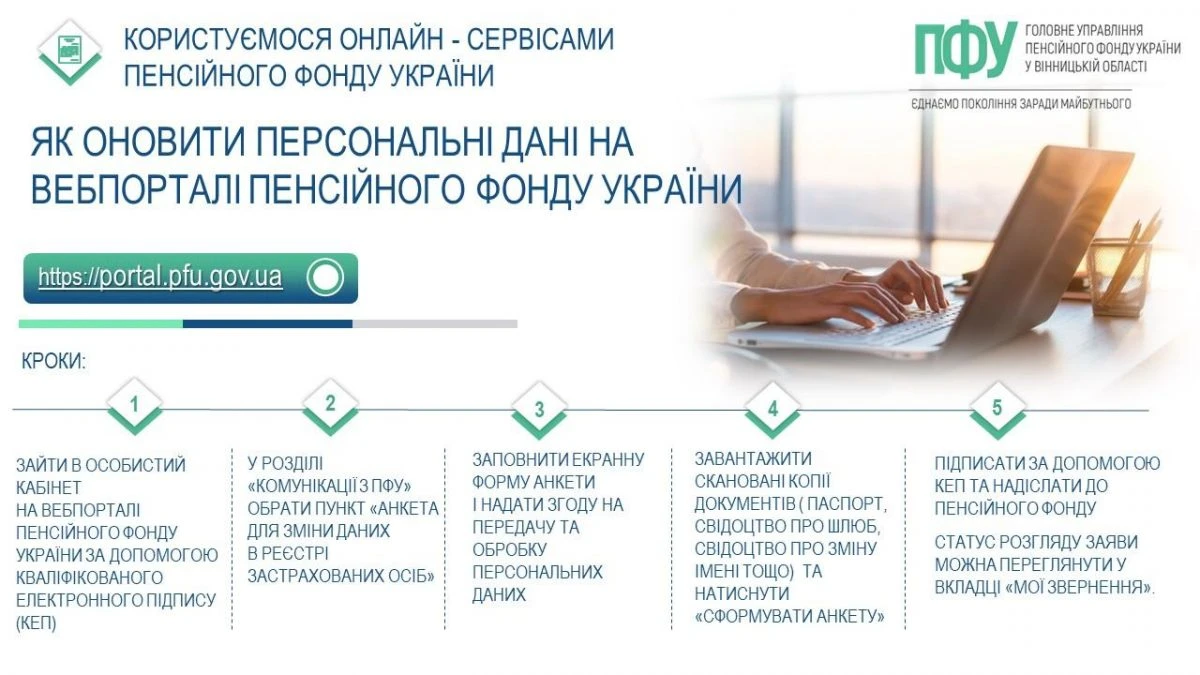
Пенсійний фонд України надає можливість оновити свої персональні дані в Реєстрі застрахованих осіб як особисто, так і дистанційно – через вебпортал ПФУ. Це зручно, особливо коли потрібно змінити прізвище, адресу чи інші відомості без відвідування сервісного центру. Для цього достатньо заповнити анкету, прикріпити сканкопії документів і підписати її КЕП
Період відпустки для догляду за дитиною до досягнення нею трирічного віку зараховується до страхового стажу, однак інформація про таку відпустку може бути відсутня у трудовій книжці та даних Реєстру застрахованих осіб. У такому разі підтвердити відповідний період можна на підставі даних роботодавця, зокрема копії наказу про надання відпустки. При цьому стаж зараховується як період, за який сплачено страхові внески виходячи з мінімального страхового внеску. Важлива умова – така відпустка надається особам, які перебувають у трудових відносинах із роботодавцем
Чи повинен ФОП мати печатку для ведення підприємницької діяльності? Чинне законодавство не встановлює такої вимоги. Печатка може використовуватися за бажанням підприємця, однак її відсутність не є порушенням і не обмежує право здійснювати господарську діяльність
З 16 жовтня діє оновлений Перелік територій, на яких ведуться (велися) бойові дії або які тимчасово окуповані рф, активно використовують у роботі чимало роботодавців. Щоб кадровикам та бухгалтерам не довелося шукати інформацію серед понад 10 800 населених пунктів, ми створили зручний сервіс пошуку. Крім того, ми постійно відстежуємо всі зміни до Переліку та збираємо їх в окремій таблиці із зазначенням дат, номерів наказів і територій, яких вони стосуються
Операції з імпорту послуг підлягають валютному нагляду так само, як і імпорт товарів, а граничний строк розрахунків після авансової оплати під час воєнного стану становить 180 календарних днів. Податківці нагадали, які документи підтверджують отримання послуг та які механізми можуть допомогти уникнути відповідальності у разі затримки їх виконання