Експерт
Тетяна ГульКонсультант з питань оплати праці та трудового законодавства, редактор 7еminar та kadroland


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Табель обліку робочого часу – важливий документ на підприємстві. Його функція не обмежується обліком явок і неявок працівників. Від його правильно заповнення залежить нарахування зарплати та інші показники. У статті говоримо про основні правила заповнення табеля обліку робочого часу
Обов’язок роботодавця – забезпечити достовірний облік роботи, що виконується працівником, та бухгалтерський облік витрат на оплату праці в установленому порядку. Питання обліку робочого часу роботодавцем передбачене ч. 2 ст. 30 Закону України від 24.03.1995 №108/95-ВР «Про оплату праці» (далі – Закон про оплату праці).
Саме для цього на підприємстві використовують табель, адже за його допомогою можна порахувати кількість годин, відпрацьованих кожним працівником.
Він містить дані про відпрацьований час кожним працівником, а також інші дані щодо відхилення від нормальних умов роботи. Крім того, табель обліку робочого часу використовують (лист Мінпраці від 01.06.2005 №36-211):
Табель повинні вести всі роботодавці – суб’єкти господарської діяльності і навіть ФОПи. При цьому неважливо скільки найманих працівників залучено до праці – один чи кілька (лист Мінпраці від 13.05.2010 №140/13/116-10).
До табелю включають всіх працівників – як постійних так і прийнятих за строковим трудовим договором. Для коректного обліку робочого часу кожному працівникові присвоюється власний табельний номер.
Сумісники мають власний окремий табельний номер. Проте якщо суміщення відбувається в межах роботи на одного роботодавця, то такому суміснику окремий табельний номер не присвоюють.
Як правило, працівника додають до табеля один раз. Проте, сумісників зазначають у табелі двічі:
Фізичну особу, яка виконує роботи або надає послуги за цивільно-правовим договором, в табелі не обліковують, бо це не працівник за трудовим договором (див. лист Мінпраці від 23.04.2010 №115/13/133-10).
Для обліку відпрацьованого працівниками часу застосовують табель типової форми № П-5, затверджений наказом Держкомстату від 05.12.2008 №489 (далі – наказ №489).
Він складається з мінімальної кількості показників, необхідних для заповнення форм державних статистичних спостережень.
За необхідністю форма може бути доповнена іншими показниками, які потрібні для обліку на підприємстві (див. примітку 2 до Типової форми № П-5 та лист Держкомстату від 19.03.2010 №17/1-25/ж61/10/59).
Якщо треба, форма може бути доповнена іншими показниками, необхідними для обліку робочого часу. Також можна розробити свою форму табеля. За таких умов обов'язковою є наявність первинного обліку показників з використання робочого часу, явок і неявок працівників, які визначено формами державних статистичних спостережень з праці (лист Держстату від 12.01.2012 №9/4-10/9).
Не знаєте, як краще вести табель обліку робочого часу? Пропонуємо ознайомитися з відеокурсом ««Excel» для бухгалтера: швидка допомога», в якому Ольга Хільчук розкаже про ефективні методи та способи ведення табелю в «Excel».
1. Табель заводять новий щомісяця, тобто відкривають першим днем місяця і закривають останнім днем місяця. Отже, кожному календарному місяцю відповідає окремий табель: за січень, за лютий і так далі.
2. Дата заповнення табеля обліку робочого часу. Законодавчо не встановлено правил або інструкції для заповнення табеля. Тому роботодавець самостійно вирішує, коли відповідальна особа має закрити табель. Це повинно бути прописано у локальному документі (наприклад, у Положення про облік робочого часу). Закрити табель можна і в останній робочий день місяця, а також, в перший робочий день наступного місяця. Таке закриття не буде порушенням.
3. Табель на поточний місяць складається за 2-3 дні до початку цього періоду на підставі табеля за минулий місяць. Табель на новий місяць відкривають на основі табеля минулого місяця, проте вносять корективи у зв’язку з прийнятими або звільненими працівниками. Таким чином, якщо працівник був звільнений у жовтні, то в табель за листопад його не додають.
4. Табель обов’язково заповнюється протягом місяця, і в кінці цього періоду в ньому обраховується кількість годин, що відпрацював кожен співробітник.
5. Табель складається в одному примірнику уповноваженим на це працівником. Зазвичай, заповнений табель, підписується відповідальною за його ведення особою та керівником підрозділу. Після цього його на правильність перевіряє інспектор з кадрів. І лише після перевірки табель передається в бухгалтерію для нарахування зарплати працівникам.
6. Заробітна плата працівникам виплачується двічі на місяць: за першу і другу половину місяця (ст. 115 Кодексу законів про працю України, далі – КЗпП). Тому інформацію про відпрацьований час працівниками варто подавати до бухгалтерії щонайменше двічі на місяць.
Так як, для нарахування авансу окремий табель обліку робочого часу не складається, то фактично в бухгалтерію передають незакритий табель, який потім повертається для подальшого табелювання. Або відповідальна за ведення табелю особа, має передати до бухгалтерії зведену інформацію за першу половину місяця для виплати авансу.
Як саме це буде відбуватися на вашому підприємстві – варто прописати це у Положенні про облік робочого часу.
7. Табель заповнюється згідно з належним чином оформлених документів:
У разі звільнення або прийняття нових працівників внесення або викреслення таких здійснюється згідно з наказами, що підтверджують прийняття або звільнення. Про невихід працівника з поважних причин (відпустка, лікарняний, відрядження) на роботу у табелі ставляться відповідні позначки на підставі відповідних підтвердних документів.
Проте, у ситуації, коли працівник відсутній і жодних підтвердних документів немає, то в такі дні слід проставляти нез’ясовані причини неявки (код НЗ).
8. Облік явок на роботу, використання робочого часу ведеться в табелі одним з двох методів:
або
9. У табелі відводиться 2 рядки для запису використаного робочого часу за кожен день:
Як використовувати ці рядки офіційно ніде не зазначено, тому можна, наприклад, прописати у верхньому рядку умовні позначення видів витрат робочого часу, у нижньому – кількість годин.
10. Умовні позначення відпрацьованого і невідпрацьованого часу (буквений і цифровий коди) наведені на титульному аркуші табеля типової форми № П-5.
Відповідно до ст. 408 Переліку типових документів, що створюються під час діяльності державних органів та органів місцевого самоврядування, інших установ, підприємств та організацій, із зазначенням строків зберігання документів, затвердженим наказом Міністерства юстиції України від 12.04.2012 №578/5 (далі – Перелік №578/5) загальний строк зберігання табелю обліку робочого часу на підприємстві 1 рік.
Шановні колеги! А щоб точно впевнитись, що строки зберігання табелю та інших пов'язаних документів вже закінчились, скористайтесь нашим новим сервісом – Строки зберігання документів. Адже недотримання строків зберігання може обернутися відповідальністю, як для підприємства, так і для посадових осіб.
Проте, існує виняток. Табель, де зазначені працівники, що залучені до роботи зі шкідливими умовами праці, та громадяни, які постраждали внаслідок Чорнобильської катастрофи, то строк зберігання табеля становить 75 років (ст. 445 та ст. 685 Переліку №578/5).
Як правило, виправлення, підчистки в табелі не допускаються. Проте іноді потрібно відкоригувати дані внесені до табеля, який вже було передано до бухгалтерії та на його підставі було нараховано заробітну плату. Такі виправлення проводять за допомогою коригуючого табеля.
Оскільки на законодавчому рівні правила внесення виправлень до табеля не закріплені, то варто внести відповідні пункти в затверджене на підприємстві Положення про табельний облік.
Якщо у Вас немає табелю обліку робочого часу, не переживайте! Якщо на підприємстві передбачено і забезпечено облік використання робочого часу в інший спосіб, то такий роботодавець не притягується до відповідальності.
Проте, за відсутність ведення обліку робочого часу передбачена відповідальність у вигляді штрафу:
Шаблони та зразки документів:
Табель обліку використання робочого часу
Реєстр табельних номерів, присвоєних працівникам
Журнал реєстрації табельних номерів
Положення про облік використання робочого часу працівників
Читайте більше:
Табель обліку робочого часу: практичні ситуації заповнення
Табель обліку робочого часу: хто відповідає за ведення
Коригування Табеля обліку робочого часу: практичні ситуації
Мобілізований працівник: як (не)показувати в Табелі обліку робочого часу
Подати заяву на допомогу «єЯсла» тепер можна онлайн через Портал Дія. Така можливість доступна жінкам, які повернулися до роботи на повний робочий день після того, як дитині виповнився рік. Водночас під час оформлення допомоги важливо враховувати, коли роботодавець подав звітність і чи оновилися відомості про зайнятість у Реєстрі застрахованих осіб. Розповідаємо, коли дані потрапляють до системи, що робити в разі відмови та як батькам оформити допомогу іншими способами
ФОП 3 групи занизив дохід у декларації за 9 місяців 2026 року. Якщо подати Уточнюючу декларацію до 19.11.2026, то коли потрібно сплатити донараховані суми: до подання уточнень чи можна в термін до 19.11?
Бюджетні установи для внесення відомостей до реєстру страхувальників мають окрему процедуру підтвердження свого статусу, яка передбачає звернення до контролюючого органу та подання визначених документів. Це необхідно для коректного обліку платників ЄСВ та подальшого відображення установи в реєстрах ДПС
Комітет ВРУ рекомендував парламенту ухвалити в цілому законопроєкт №16036, який містить комплекс податкових пільг для аграріїв та землекористувачів. Як повідомив голова комітету Данило Гетманцев, документ дозволить сільгоспвиробникам зберегти статус платників єдиного податку 4 групи у 2027–2028 роках попри падіння обсягів реалізації. Крім того, зміни до Податкового кодексу встановлюють справедливий розрахунок мінімального податкового зобов’язання
ДПС роз’яснила, за яких умов роботодавців не штрафуватимуть за неподання звітів про внесок на підтримку працевлаштування осіб з інвалідністю за І та ІІ квартали 2026 року та за несплату цього внеску. Щоб уникнути штрафів і пені, звіти потрібно подати до 9 листопада, а якщо є внесок до сплати – повністю сплатити його до 19 листопада 2026 року. Мінфін погодив відповідну позицію ДПС
Помилково подали податкову декларацію або надіслали її не до того контролюючого органу? Це не означає, що помилку неможливо виправити. Податковий кодекс передбачає різний порядок дій залежно від того, чи сплив граничний строк подання звітності. Головне – своєчасно подати правильний документ, щоб уникнути зайвих податкових зобов'язань
З 1 січня 2027 року в Україні набувають чинності нові правила для цифрових платформ (Закон №4903-IX), за якими продавцям із послугою OLX Доставка доведеться обов'язково проходити верифікацію через «Дію». Платформа виконуватиме функцію податкового агента: щорічно передаватиме дані про доходи користувачів до ДПС та автоматично утримуватиме податок 10% із суми продажів, що перевищує еквівалент 2000 євро на рік. Що зміниться для ФОП читайте далі у роз'ясненні від маркетплейсу
Податковий кодекс України дозволяє нараховувати податкову амортизацію на основні засоби, якщо вони використовуються у господарській діяльності платника податку. Тому якщо квартира належить ТОВ, здається в оренду з метою отримання доходу та амортизується у бухгалтерському обліку, підприємство має право враховувати податкову амортизацію такого об’єкта відповідно до вимог статті 138 ПКУ
З 1 грудня в Україні розпочнуться масштабні перевірки перевізників на відповідність вимогам бронювання військовозобов’язаних згідно з постановою КМУ №76 та галузевими критеріями Мінрозвитку (наказ №50). У разі виявлення порушень чи зловживань профільна комісія розглядатиме питання про позбавлення статусу критично важливого підприємства, що як наслідок потягне втрату всіх чинних бронювань працівників
Координаційний центр з питань бронювання вже погодив 90% оновлених критеріїв. Ми уважно відстежуємо всі зміни та оперативно інформуємо вас про оновлення галузевих і регіональних вимог. Усі актуальні критерії для бронювання збираємо у зручному функціоналі, щоб ви могли швидко знайти потрібні документи та перевірити вимоги до свого підприємства

З 1 січня 2027 року запрацюють нові правила оподаткування доходів, отриманих через цифрові платформи. Маркетплейс Prom уже пояснив, як зміни вплинуть на продавців-ФОП, ТОВ і фізосіб без статусу підприємця. Зокрема, фізособи зможуть продавати товари з річним доходом до 100 000 грн за умови підтвердження особи через «Дію», а продавцям-ФОП і ТОВ потрібно пройти ідентифікацію
ДПС роз’яснила, які дані зазначати в реквізитах «Отримувач», «Код отримувача» та «Рахунок отримувача» під час сплати внеску на підтримку працевлаштування осіб з інвалідністю. У полі «Код виду сплати» зазначають 101, а в додатковій інформації – відомості про період та вид платежу; для зарахування внеску застосовується код бюджетної класифікації 50070100
18 листопада 2026 року Комітет рекомендував Верховній Раді прийняти законопроєкт №16036 у другому читанні та в цілому. Документ передбачає зміни до Податкового кодексу щодо імплементації положень директиви ЄС ATAD. Серед важливих новацій – заборона податковій вимагати від платників документи та інформацію, які вже містяться в державних реєстрах і базах даних, доступних ДПС
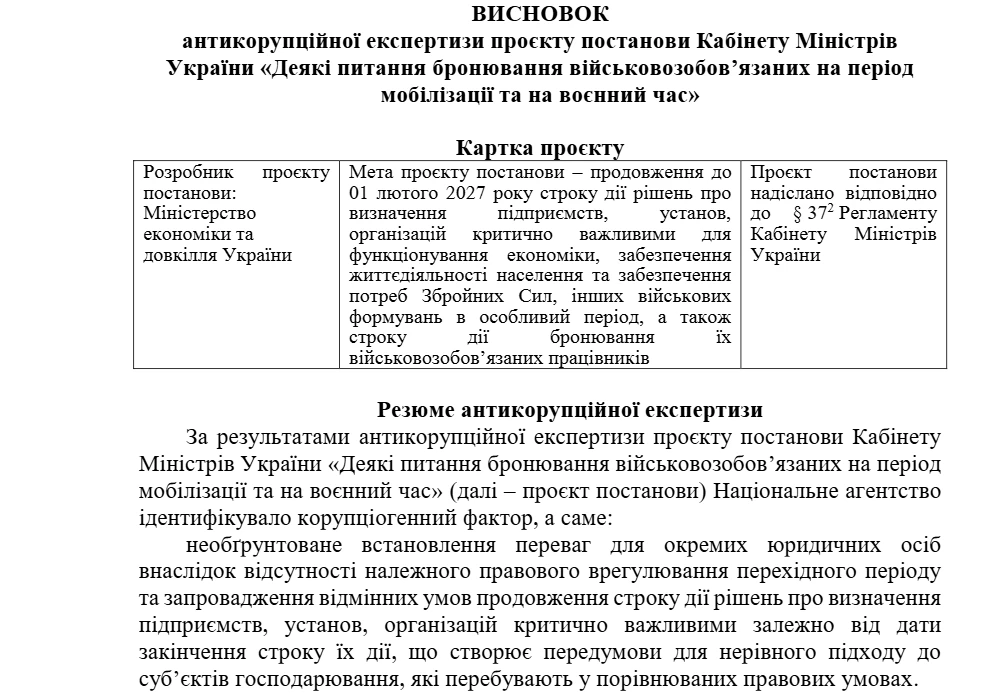
НАЗК виявило корупціогенний фактор у проєкті постанови Кабміну щодо продовження бронювання працівників та статусу критично важливих підприємств до 1 лютого 2027 року. За висновками антикорупційної експертизи, документ створює нерівні умови для бізнесу: автоматичне продовження поширюється лише на ті рішення, які будуть чинними на момент набрання постановою чинності, залишаючи за бортом компанії, чий статус сплив трохи раніше. Що пропонує НАЗК?
Підкажіть, будь ласка, якщо у податковій накладній ціна без ПДВ 333.333 грн, а у видатковій накладній без ПДВ 333.33 грн, з ПДВ 400,00 грн. Чи допустимо таке заповнення? Чи не втратимо ми податковий кредит?
Із 23 жовтня 2026 року набули чинності зміни до Податкового кодексу, передбачені Законом №4903-IX. Вони встановлюють нові правила контролю за доходами через цифрові платформи, розширюють підстави для перевірок операторів маркетплейсів і передбачають відповідальність за порушення вимог звітування. Водночас закон знижує ставку ПДФО з 18% до 5% для доходів фізосіб від оренди нерухомості поза цифровими платформами та запроваджує земельну пільгу для ділянок зі знищеною нерухомістю. Розглянемо, які податкові правила вже змінилися та кого вони стосуються
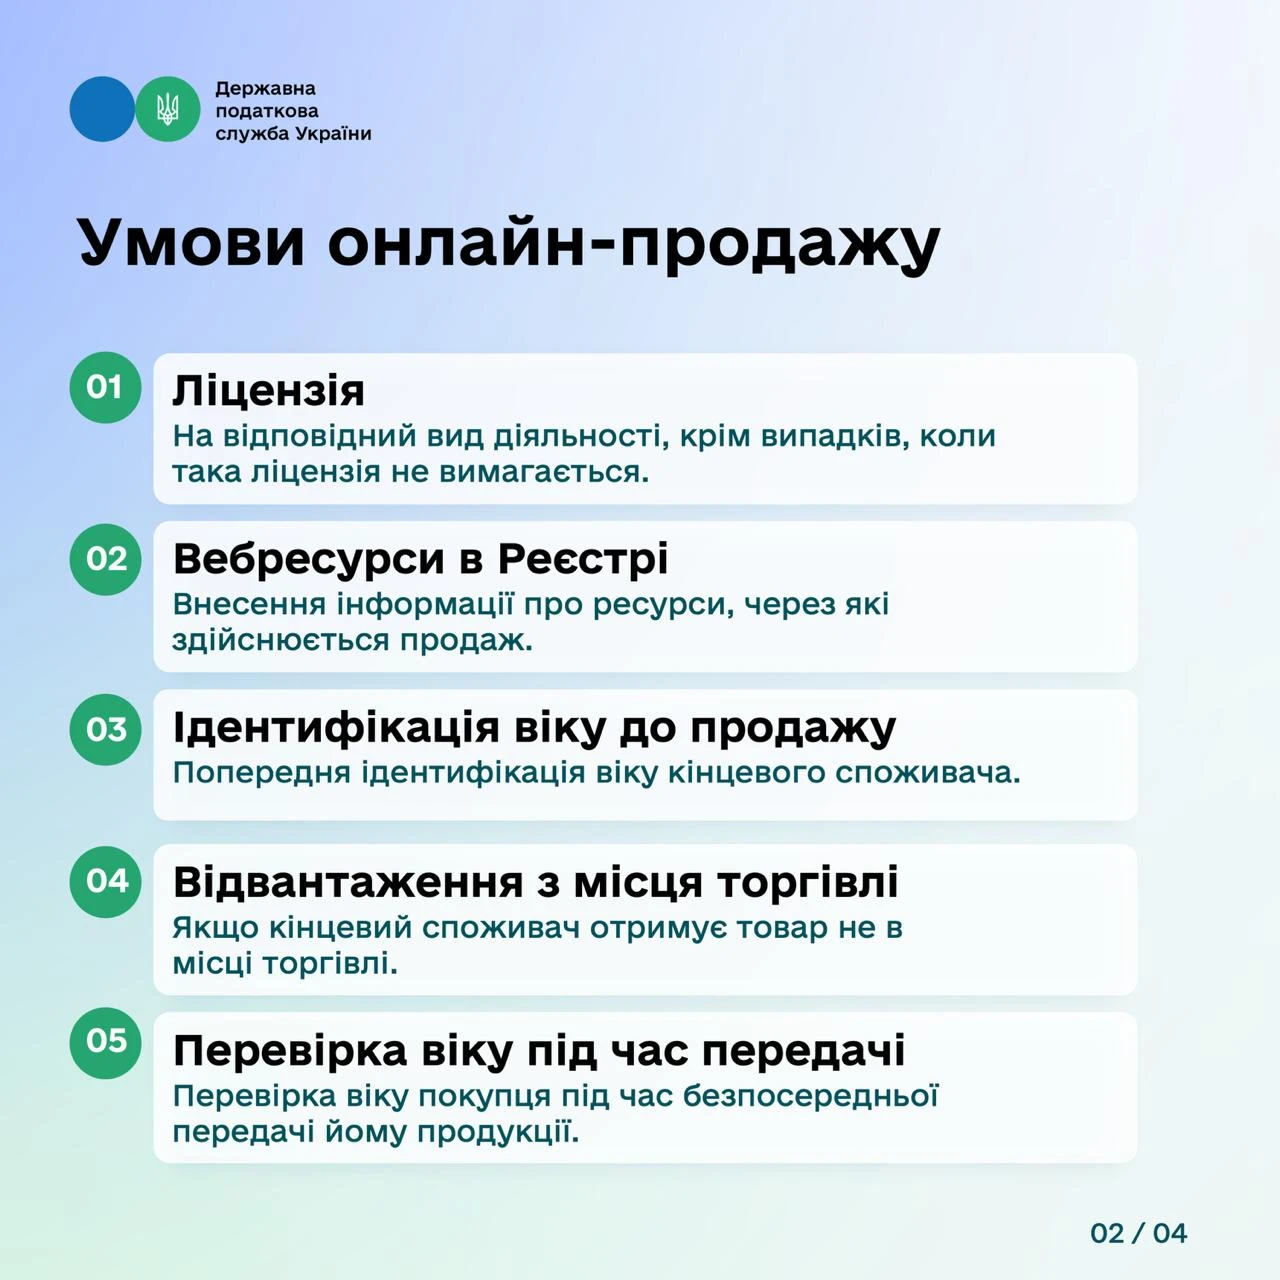
З 1 липня 2027 року змінюються правила онлайн-продажу алкоголю, пива, тютюнових виробів та електронних сигарет. Для такої торгівлі потрібно буде мати відповідну ліцензію, зареєструвати вебсайт або мобільний додаток у спеціальному Реєстрі ДПС та забезпечити перевірку віку покупця до продажу й під час передавання товару. Податкова також отримає повноваження ініціювати блокування сайтів і додатків у разі порушень. Розбираємо, які вимоги доведеться виконувати продавцям і що потрібно зробити тим, хто вже торгує онлайн
Штрафи за помилки в чеках РРО/ПРРО можуть суттєво вдарити по бізнесу, навіть якщо вся виручка проведена через касу, а недолік не заважає ідентифікувати розрахункову операцію. Данило Гетманцев пропонує змінити підхід до фінансової відповідальності підприємців за такі порушення. Зокрема, встановити граничний штраф у розмірі однієї мінімальної зарплати за всі однотипні помилки, виявлені під час однієї перевірки. Відповідні поправки запропоновано до законопроєкту №16036, який готують до другого читання
Працівниця звільняється 23.11.2026. Базовий місяць – січень 2026. Відпрацювала 15 р. дн. по 2 годин в день, тобто 30 годин (неповний робочий день). Норма годин у листопаді 21 р. дн. х 8 годин = 168 годин. Нарахована зарплата з «повного» окладу 9100 грн за листопад - 1625 грн. Розрахунок індексації за листопад: 1625 х 7,6% / 168 години х 30 годин = 22,05 грн. Калькулятор індексації зарплати нарахував індексацію 45,17 грн. Яка сума правильна?

ФОПи та малі підприємства можуть отримати від 15 000 до 30 000 грн на придбання енергообладнання та його монтаж. Розмір допомоги залежить від кількості найманих працівників, а подати заяву потрібно через портал «Дія». Розповідаємо, хто має право на виплату, на що можна витратити кошти та які умови необхідно виконати після їх отримання