

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Запуск маркетплейсу – це не лише технічне рішення, а й зміна юридичної та податкової моделі бізнесу. Щоб власник платформи не став продавцем чужих товарів, а обороти партнерів не об’єднали в його дохід, потрібно правильно оформити договір із кожним продавцем і переписати публічну оферту. А з 1 січня 2027 року запрацюють нові правила звітування про доходи через цифрові платформи: оператори матимуть реєструватися в ДПС, перевіряти продавців і подавати звітність. Розглянемо, що передбачити в договорі та які ризики врахувати власникам маркетплейсів
Почнемо з чесного факту: у чинному цивільному законодавстві досі немає окремого договору «користування маркетплейсом».
Закон України від 03.09.2015 №675-VIII «Про електронну комерцію» (далі – Закон №675) у статті 3 оперує поняттями «електронна комерція», «електронний договір» та «інтернет-магазин».
Інтернет-магазин – це «засіб для представлення або реалізації товару, роботи чи послуги шляхом вчинення електронного правочину» (п. 8 ч. 1 ст. 3 Закону №675).
Закон України від 10.06.2023 №3153-IX «Про захист прав споживачів» (далі – Закон №3153) доповнює ст. 3 Закону №675 визначеннями «послуга маркетплейса» та «постачальник послуг маркетплейса». Однак цей Закон набирає чинності через рік з дня опублікування, але не раніше дня припинення чи скасування воєнного стану, тож ці норми поки не діють.
Зате в Податковому кодексі України (далі – ПКУ) поняття платформи вже з’явилося. Законом України від 09.06.2026 №4903-IX (далі – Закон №4903) ПКУ доповнено підпунктом 14.1.286, де визначено, що
платформа – це будь-яке програмне забезпечення, включаючи вебсайт або його частину, мобільний застосунок, яке доступне для користувачів та забезпечує можливість з’єднання продавців з іншими користувачами. Не є платформою сервіси, які лише обробляють платежі, розміщують інформацію чи рекламу або перенаправляють користувачів на інші ресурси. Оператором платформи є організація, що на підставі договору надає продавцям доступ до всієї платформи або її частини (пп. 14.1.286.3 ПКУ).
Звернімо увагу: закон прямо пов’язує статус оператора з договором, за яким продавцям надається доступ до платформи. Тобто договір користування платформою – це не просто внутрішній документ, а саме той юридичний факт, з якого податкова починатиме аналіз.
Простими словами,
маркетплейс – це майданчик, власник якого не продає товар сам, а надає іншим продавцям доступ до своєї технічної інфраструктури: сайту, каталогу, кошика, системи замовлень, реклами. Продавець продає від свого імені, отримує гроші на свій рахунок і відповідає перед покупцем, а власник платформи отримує винагороду за свої послуги.
Договір користування платформою (маркетплейсом) – це договір між власником (оператором) платформи та продавцем, за яким оператор надає продавцю доступ до функціоналу сайту для розміщення та продажу товарів, а продавець платить за це винагороду.
За правовою природою це договір про надання послуг. Відповідно до ч. 1 ст. 901 Цивільного кодексу України (далі – ЦКУ) за таким договором одна сторона (виконавець) зобов’язується за завданням другої сторони (замовника) надати послугу, яка споживається в процесі вчинення певної дії або здійснення певної діяльності, а замовник зобов’язується її оплатити. Оператор платформи – виконавець, продавець – замовник, а послуга – забезпечення можливості продавати товари через платформу.
Договір може бути укладений як класичний двосторонній документ з підписами, так і як договір приєднання. За ч. 1 ст. 634 ЦКУ договором приєднання є договір, умови якого встановлені однією із сторін у формулярах або інших стандартних формах і який може бути укладений лише шляхом приєднання другої сторони до запропонованого договору в цілому.
Саме так працюють великі маркетплейси: продавець реєструється в кабінеті і погоджується з умовами. Для оператора важлива і ч. 3 ст. 634 ЦКУ: якщо до договору приєднується підприємець, який знав або міг знати, на яких умовах приєднався, суд може відмовити йому у вимозі змінити чи розірвати договір через обтяжливі умови.
Договір можна укласти й електронно. Згідно з ч. 6 ст. 11 Закону №675 акцепт може бути наданий шляхом вчинення дій, що вважаються прийняттям пропозиції, якщо їх зміст чітко роз’яснено в інформаційній системі, а ч. 12 цієї ж статті прирівнює електронний договір, підписаний у порядку ст. 12 Закону №675, до письмового. Проте для невеликих структур з кількома продавцями ми рекомендуємо підписувати договір КЕП – так простіше доводити факт його укладення під час перевірки.
Це два різні документи, і плутати їх не можна. Договір користування платформою регулює відносини між оператором і продавцем: хто надає послугу, хто платить винагороду і хто за що відповідає. Публічна оферта регулює відносини між продавцем і покупцем – це договір купівлі-продажу товару з однаковими для всіх умовами (ст. 633 ЦКУ).
Механізм оферти та акцепту описують ст. 641 і 642 ЦКУ: пропозицією укласти договір є, зокрема, інформація, розміщена у відкритому доступі в Інтернеті, а сплата грошей відповідно до умов пропозиції вважається її прийняттям.
На маркетплейсі ці документи працюють у зв’язці. Оператор затверджує правила платформи та оферту, у якій прямо зазначено, що на сайті продають різні продавці, а договір купівлі-продажу покупець укладає саме з тим продавцем, чий товар обрав. А з кожним продавцем окремо оператор укладає договір користування платформою.
Найкраще роль цього договору видно в наступній ситуації.
Підприємець на 2 групі єдиного податку створює сайт для продажу одягу. Сайт набирає аудиторію, і власник вирішує продавати також одяг інших виробників: ФОП 2 і 3 груп, ТОВ на спрощеній системі і навіть виробника на загальній системі оподаткування. Технічно додати чужі товари – справа кількох годин. Юридично ж сайт до цього не готовий: за старою офертою покупець укладає договір саме з власником сайту, гроші за чужі товари надходять на його рахунок, а весь оборот партнерів стає його доходом. Ліміт 2 групи у 2026 році – 834 мінімальні зарплати, тобто 7 211 598 грн, і за такої моделі він вичерпується дуже швидко. А з ТОВ на загальній системі ФОП 2 групи працювати взагалі не може, бо відповідно до пп. 2 п. 291.4 ПКУ надає послуги лише платникам єдиного податку та населенню.
У таких випадках ми змінюємо не бізнес, а юридичну модель сайту: з інтернет-магазину на маркетплейс. Власник сайту залишається власником домену і торговельної марки, але сам товари не продає. Кожен продавець приєднується до договору користування платформою, оферта переписується, а гроші за товар надходять напряму продавцю.
Отже, договір вирішує одразу кілька завдань:
По-перше, він пояснює, як на одному сайті працюють кілька продавців. Коли є договір і оферта, зрозуміло, хто власник платформи, хто продавець і чому оплата йде саме на його рахунок. Це важливо і для покупця, і для банку під час фінансового моніторингу.
Це питання не формальне. Кілька ФОП на одному сайті, особливо якщо це родичі чи пов’язані особи, без чіткої юридичної моделі – класичний привід для податкової запідозрити дроблення бізнесу. Тоді обороти всіх продавців можуть «злити» в один і донарахувати податки за загальною системою.
По-друге, він розмежовує відповідальність перед споживачем. Оператор не набуває права власності на товар і не відповідає за його якість, гарантію чи повернення. Ця логіка відповідає і майбутньому регулюванню: ч. 9 ст. 18 Закону №3153 надає споживачу право на інформацію про розподіл обов’язків та відповідальності між маркетплейсом і продавцем.
По-третє, він визначає, за що і скільки платить продавець. Оператор отримує винагороду за послуги, а не виручку від продажу товарів, і саме ця винагорода є його доходом.
По-четверте, він фіксує реальні господарські відносини. Договір разом з актами наданих послуг і оплатами з коректним призначенням платежу показує, що між оператором і продавцем існують справжні відносини, а не формальна домовленість.
По-п’яте, він захищає нематеріальні активи і готує бізнес до масштабування: сайт, домен і торговельна марка концентруються в одного власника, а нового продавця можна підключити простим приєднанням до договору.
Закон №4903 імплементує в Україні міжнародні правила обміну інформацією про доходи з цифрових платформ (так звані правила DAC7 та модельні правила ОЕСР). Основні норми для платформ і продавців застосовуються з 1 січня 2027 року.
Що це означає для маркетплейсу і його продавців?
Оператор платформи зобов’язаний зареєструватися в ДПС. Платформи, які вже працюють з українськими продавцями, мають зробити це до 1 січня 2027 року (ст. 359 ПКУ), а нові – протягом 60 календарних днів після укладення першого договору з продавцем. Штраф за неперебування на обліку становить 20 мінімальних заробітних плат, і його сплата не звільняє від обов’язку зареєструватися (п. 117.7 ПКУ).
Оператор щороку подає до ДПС звіт про доходи підзвітних продавців (ст. 358 ПКУ). Першим звітним періодом буде 2027 рік. Підзвітними є активні продавці, у тому числі резиденти України, за винятком, зокрема, тих, хто здійснив через платформу не більше 30 продажів товарів на суму до 2000 євро за звітний період (пп. 14.1.286.10 ПКУ). Тобто під звіт потраплятимуть як ФОП, так і юридичні особи. Для цього оператор має провести належну комплексну перевірку продавців: зібрати і верифікувати їх ідентифікаційні дані.
Поріг у 30 продажів і 2 000 євро зачіпає не лише власників маркетплейсів, а й звичайних людей, які продають речі на великих майданчиках. Саме з ним пов’язані найгучніші новини про оподаткування продажів через платформи.
Щодо фізичних осіб, які не є підприємцями, оператор стає податковим агентом і утримує податок на доходи фізичних осіб за ставкою 10% (п. 167.6, ст. 178-1 ПКУ). Щодо ФОП оператор податковим агентом не є, вони сплачують податки самостійно. Проте якщо платформа вчасно не ідентифікує продавця як підприємця, вона утримає 10% як із звичайної фізособи, а зарахувати таке утримання в рахунок єдиного податку закон не дозволяє. Тому статус продавця має бути зафіксований у договорі з першого дня співпраці.
Для продавців-єдинників важливий і новий пункт 292.17 ПКУ: до обсягу доходу платника єдиного податку включається будь-який дохід, отриманий через цифрові платформи. Тепер ДПС отримуватиме дані про такі доходи безпосередньо від операторів, тож розбіжності між звітом платформи та декларацією ФОП стануть приводом для уваги податкової.
Нарешті, санкції. Неподання звіту оператором тягне штраф у 100 мінімальних заробітних плат (п. 118-2.1 ПКУ), недостовірні відомості – 0,5 мінімальної заробітної плати щодо кожного продавця (п. 118-2.3 ПКУ), а порушення правил комплексної перевірки – 5% сукупної винагороди продавця, але не менше однієї мінімальної заробітної плати (п. 118-2.4 ПКУ).
За помилки у звітах за 2027 рік штрафи застосовуватимуться у розмірі 50% від базових. Крім того, ДПС отримала право через суд вимагати блокування платформ, які не виконують вимоги закону (пп. 20.1.40-3 ПКУ).
Це питання ми вже отримуємо від клієнтів, і відповідь на нього залежить саме від того, як побудовано модель і договір.
По-перше, поки невирішеним залишається питання, чи може оператором платформи бути ФОП. Закон визначає оператора платформи як організацію (пп. 14.1.286.3 ПКУ), а пп. 14.1.286.2 ПКУ прямо зазначає, що фізична особа, у тому числі фізична особа-підприємець, не є організацією. Водночас роз’яснень ДПС чи судової практики з цього питання ще немає, тому сьогодні варто розглядати два можливі варіанти.
Перший варіант – буквальне прочитання закону. Якщо податкова і суди виходитимуть з тексту визначень, маркетплейс, власником якого є ФОП, не відповідатиме статусу оператора платформи. Такий підприємець не повинен буде реєструватися в ДПС як оператор, проводити комплексну перевірку продавців і подавати щорічний звіт про їхні доходи. Для ТОВ-оператора всі нові обов’язки діятимуть у повному обсязі.
Другий варіант – розширене тлумачення. Податкова може виходити з мети закону, тобто охопити звітністю всі доходи, отримані через цифрові платформи, незалежно від того, хто є власником сайту. Особливо ймовірно це там, де ФОП фактично діє як повноцінний оператор: укладає договори з продавцями, бере комісію від їхніх продажів, адмініструє каталог і замовлення. У такому разі ФОП-власника можуть вважати оператором платформи, а невиконання нових обов’язків загрожуватиме штрафами – 20 мінімальних заробітних плат за неперебування на обліку (п. 117.7 ПКУ) та 100 мінімальних заробітних плат за неподання звіту (п. 118-2.1 ПКУ). Чи погодяться з таким підходом суди, сказати поки неможливо.
Поки практика не сформувалася, ми радимо готуватися до обох сценаріїв. Якщо маркетплейс оформлено на ФОП, варто вже зараз закласти в договір збір даних продавців, які знадобляться для звітності, і стежити за роз’ясненнями ДПС. Якщо ж бізнес лише планує запуск платформи, доцільно заздалегідь порівняти, на кого її оформлювати – на ФОП чи на ТОВ – з урахуванням як податкового навантаження, так і можливих обов’язків оператора.
По-друге, закон визначає «виключеного оператора платформи» – оператора, який щороку підтверджує контролюючому органу, що бізнес-модель платформи забезпечує відсутність підзвітних продавців (пп. 14.1.286.4 ПКУ). Для невеликого маркетплейсу з кількома власними партнерами це малоймовірно, адже ФОП і ТОВ-резиденти є підзвітними продавцями.
По-третє, важливо, як визначено винагороду оператора. Закон вважає, що оператор знає суму доходу продавця і є податковим агентом, навіть якщо сам не виплачує йому кошти, коли його комісія розраховується залежно від розміру винагороди продавця (пп. 14.1.286.12, п. 178-1.4 ПКУ). Тобто модель «відсоток від продажів» автоматично робить обороти продавців «відомими» оператору. Для маркетплейсу, де всі продавці – ФОП або юридичні особи, це не створює обов’язку утримувати податок, але показує, наскільки модель винагороди в договорі впливає на податкові наслідки.
Саме тому вже зараз варто прописати в договорі, що розміщувати товари на платформі можуть лише суб’єкти господарювання – ФОП або юридичні особи, а продавець зобов’язаний надати оператору реєстраційні дані, підтвердити свій статус і повідомляти про його зміну. Це мінімізує ризик того, що оператор опиниться податковим агентом щодо звичайних фізичних осіб, і водночас дає оператору всі дані, необхідні для звітності, якщо її доведеться подавати
Найважливіше рішення при складанні договору – правильно сформулювати предмет, адже від нього залежить, як кваліфікуватимуть відносини сторін.
Предметом є надання оператором послуг з доступу до функціоналу платформи: розміщення карток товарів, підтримка каталогу та кошика, приймання замовлень і передача їх продавцю, технічна підтримка, просування платформи.
У предметі не повинно бути продажу товарів оператором, бо тоді він стає продавцем і відповідає перед покупцями, приймання оператором коштів за товар від імені продавця, якщо сторони не планують посередницьку модель, а також розмитих формулювань на кшталт «співпраця» чи «спільна діяльність».
Якщо ж оператор приймає кошти покупців і потім перераховує їх продавцям, це вже посередницька (агентська) конструкція. Для ФОП-єдинника доходом у такому разі є сума отриманої винагороди повіреного (агента) за п. 292.4 ПКУ. Але така модель значно складніша, а ДПС у регіональних роз’ясненнях висловлювала сумніви щодо агентських договорів для ФОП 2 групи.
Шаблон «з інтернету» тут не підходить, бо договір має відповідати реальній моделі бізнесу, а тепер ще й новим вимогам ПКУ. Мінімальний перелік умов, який ми закладаємо в документ:
Закон не обмежує сторони у визначенні розміру і порядку оплати послуг, тому тут діє свобода договору. На практиці використовують три моделі: фіксовану абонентську плату незалежно від обсягу продажів, відсоток від продажів і комбіновану модель, де фіксована частина доповнюється відсотком.
Обираючи модель, тепер варто враховувати і Закон №4903. Як ми зазначали вище, винагорода у вигляді відсотка від продажів означає, що оператор «обґрунтовано знає» доходи продавця. Для звітності це навіть зручно, але така модель вимагає налагодженої звірки даних про продажі, бо саме ці цифри можуть потрапити до звіту і будуть порівнюватися з деклараціями продавців.
Розмір ставок краще винести в додаток до договору, щоб змінювати їх без перепідписання всього документа. За підсумками місяця чи кварталу оператор виставляє рахунок і складає акт наданих послуг з конкретним переліком робіт: адміністрування сайту, розміщення товарів, кількість оброблених замовлень, рекламні кампанії. Формулювання «послуги надані в повному обсязі» без деталізації краще не використовувати.
Оскільки договір часто укладається як договір приєднання, оператор має спокусу прописати собі максимум прав. Але ч. 2 ст. 634 ЦКУ дозволяє стороні, яка приєдналася, вимагати змінити або розірвати договір, якщо він містить явно обтяжливі для неї умови.
Тому в договорі варто закласти чіткий перелік підстав для блокування товару чи акаунта продавця (недостовірна інформація, скарги покупців, порушення правил платформи, прострочення оплати, ненадання даних для податкової звітності), порядок попередження продавця і строк на усунення порушення, порядок зміни умов з повідомленням продавця заздалегідь, обмеження відповідальності оператора за технічні збої та обов’язок продавця відшкодувати збитки, якщо до оператора пред’являють претензії щодо його товару.
Окремо пропишіть порядок виходу продавця з платформи: що відбувається з уже оформленими замовленнями, у який строк знімаються картки товарів, хто відповідає перед покупцями і як проводиться остаточний розрахунок винагороди. Саме на виході продавця найчастіше виникають конфлікти.
Торговельна марка і сайт належать оператору, а продавці отримують право використовувати бренд платформи лише в межах маркетплейсу. Якщо продавцю потрібне ширше право, наприклад для шоуруму чи упаковки, укладається окремий ліцензійний договір. За ст. 1109 ЦКУ за ліцензійним договором ліцензіар надає ліцензіатові дозвіл на використання об’єкта права інтелектуальної власності на умовах, визначених за взаємною згодою сторін.
Варто також прописати, кому належать фото та описи товарів, які завантажує продавець, і чи може оператор використовувати їх для реклами платформи. Без цього пункту після виходу продавця легко отримати спір про контент.
Обираючи, хто стане стороною договору як оператор, треба дивитися не лише на КВЕД, а насамперед на те, кому він надаватиме послуги, і тепер ще й на організаційно-правову форму.
Згідно з пп. 2 п. 291.4 ПКУ ФОП 2 групи можуть надавати послуги лише платникам єдиного податку та/або населенню. Отже, якщо всі продавці на платформі – ФОП на єдиному податку або ТОВ на спрощеній системі, оператором формально може бути і ФОП 2 групи. Якщо ж серед продавців є ТОВ на загальній системі або нерезидент, оператор має бути на 3 групі, яка не має обмежень щодо кола замовників. Саме тому в ситуації з магазином одягу власнику сайту довелося перейти на 3 групу, ліміт якої у 2026 році становить 1167 мінімальних зарплат, тобто 10 091 049 грн.
Новий фактор – Закон №4903. Як ми пояснили вище, чи вважатиметься ФОП оператором платформи, поки невідомо: за буквальним прочитанням пп. 14.1.286.2 та 14.1.286.3 ПКУ – ні, але податкова може дійти й іншого висновку. Якщо ж оператором є ТОВ, з 2027 року воно точно повинно бути готове до реєстрації в ДПС, комплексної перевірки продавців і щорічної звітності.
Вибір між ФОП і ТОВ для ролі оператора – це тепер не лише питання податкової ставки, а й обсягу адміністративних обов’язків та правової визначеності: для ТОВ ці обов’язки очевидні, а для ФОП зберігається ризик, що їх буде визначено вже після запуску платформи. Ми рекомендуємо приймати це рішення ще до 1 січня 2027 року.
Для оператора доцільно внести до реєстру ІТ-КВЕДи: 63.11 «Оброблення даних, розміщення інформації на веб-вузлах і пов’язана з ними діяльність», 63.99 «Надання інших інформаційних послуг, н.в.і.у.», 62.01, 62.09, а за потреби рекламні 73.11 та 73.12. КВЕД має відповідати тому, що записано в предметі договору.
Джерело: Команда адвокатів Богдана Янківа
Наближаються строки подання Відомості про наявність і технічний стан транспортних засобів до ТЦК та СП, яку підприємства подають двічі на рік. У зв’язку з цим ми зібрали найактуальнішу інформацію щодо обов’язку звітування, особливо для підприємств, у яких відсутній власний транспорт або він перебуває в оренді. А також зібрали матеріали, які допоможуть заповнити Відомість у різних ситуаціях та правильно її подати
Внутрішнє сумісництво, відкликання з відпустки, декретні, надурочні, відрядна оплата праці чи відсутність резерву відпусток – ситуації, які часто викликають запитання у бухгалтерів при нарахуванні відпускних. Експерт надав практичні приклади та пояснив, як правильно визначити середню зарплату і суму відпускних у нестандартних випадках
Чи включається до доходу ФОП 2 група кошти, якщо на спеціальний рахунок потрібно додати 600 тис. власними коштами до гранту? Ці 600 тис. треба до доходу ФОП включати чи ні? Уточнення: податкова декларація ФОПа може бути доказом?
ФОП 3 група, операцій у 2026 році не було, доходу не було. За 1 квартал і півріччя декларацію подано, за 9 місяців забув. Чи буде це порушенням, і чи переведуть за заявою на 2 групу з січня 2027 року?

Як правильно притягнути до матеріальної відповідальності працівника, який пошкодив майно підприємства? Як правильно сформулювати в документах причину пошкодження майна працівником: «з необережності» чи «через недбалість»? Яке формулювання є юридично коректнішим?
Правильне заповнення реквізитів у меню «Листування з ДПС» Електронного кабінету є ключовим для своєчасного подання відповіді на запит з трансфертного ціноутворення. Особливу увагу слід приділити коректному вибору коду ДПІ, типу та тематики, а також чіткому формулюванню короткого змісту із зазначенням реквізитів запиту. Якщо обсяг документації перевищує 5 МБ, її потрібно надсилати частинами з відповідними поясненнями, щоб уникнути відхилення
Підприємство надало поворотну фінансову допомогу, але позичальник відмовляється її повертати. Суд не підтримав позикодавця на першому етапі. Чи є підстави списати таку заборгованість і зменшити податок на прибуток? Підприємство застосовує податкові різниці.
ТОВ проводить ліквідацію підприємства. Потрібно зробити ліквідаційну звітність. Чи вірно я розумію, що всі залишки у балансі та фінансовій звітності мають дорівнювати 0? У підприємства є на обліку основні засоби, переплати з податків, статутний капітал, нерозподілений прибуток. Це все невеликі суми, але що з ними робити?
У статті розберемо, хто у 2026 році має платити внесок на підтримку працевлаштування осіб з інвалідністю. Пояснимо, як визначити обов’язок зі сплати, розрахувати суму цільового внеску, середню кількість працівників і середньомісячну зарплату, а також які виплати враховувати, а які – ні. Окремо наведемо актуальні рахунки для сплати по регіонах, коди бюджетної класифікації, строки звітування та розміри штрафів за прострочення чи несплату внеску

Процедура неплатоспроможності фізичної особи доступна навіть тим громадянам України, які перебувають за кордоном або мають статус ВПО. Водночас важливо правильно визначити суд, підготувати документи та врахувати можливість участі в засіданнях через відеоконференцію або представника
Питання поєднання щорічної відпустки та відпустки у зв’язку з вагітністю та пологами часто виникає у роботодавців і працівниць. Закон гарантує жінці право самостійно обрати зручний варіант – відпочити до декрету або після нього. При цьому роботодавець зобов’язаний врахувати її заяву та оформити відповідний наказ незалежно від графіка відпусток
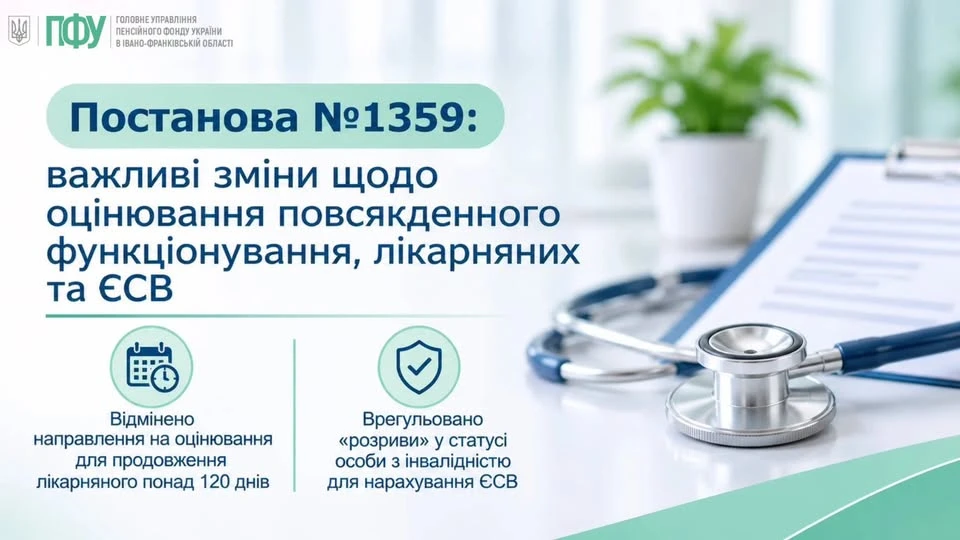
Кабмін оновив порядок оцінювання повсякденного функціонування особи, за результатами якого встановлюють інвалідність. Зміни охоплюють строки встановлення інвалідності, умови її безстрокового визначення, порядок повторного оцінювання та оскарження рішень експертних команд. Також розширено можливості заочного оцінювання, проходження процедури за місцем лікування, використання телемедицини та підтримки осіб під час оцінювання. Розглянемо 18 ключових нововведень, які варто знати пацієнтам, лікарям і експертним командам. А також експерт вже проаналізував зміни і описав дві зміни, які можуть вплинути на роботу бухгалтера в частині розрахунку лікарняних та нарахування ЄСВ
Українців попередили про фішингову розсилку від імені Фонду гарантування вкладів фізичних осіб. Шахраї надсилають електронні листи із закликом перейти за посиланням, використовуючи підроблений домен, схожий на офіційний. Один необережний клік може призвести до викрадення персональних даних, банківських реквізитів або зараження пристрою. Розповідаємо, як відрізнити фейковий лист і на що звернути увагу, щоб не стати жертвою шахраїв
Фізична особа, яка не є суб’єктом господарювання, може перевірити наявність або відсутність податкового боргу через Електронний кабінет та мобільний застосунок «Моя податкова». Розповідаємо, у яких розділах цих сервісів можна переглянути стан розрахунків з бюджетом та повідомлення про податковий борг
АЗС. За допомогою ПРК було переміщено пальне у каністру і проведено через РРО як використання на власні потреби. Можете описати мої дії у двох ситуаціях: 1) коли пальне використане і списане у тому ж місяці; 2) коли пальне переміщене у каністру і там же зберігається? Як і коли виписувати акцизну накладну? Пальне переміщене у каністру для генератора
Під час продажу вагових товарів через програмний РРО фактичну вагу необхідно вручну зазначати в графі «Кількість товару» під час формування чека. У безоплатному програмному забезпеченні ДПС «ПРРО Каса» підключення електронних ваг не передбачено, тому автоматично передати дані про вагу неможливо
Податківці роз'яснюють, що наявність сертифіката Торгово-промислової палати про форс-мажорні обставини не є безумовною підставою для уникнення нарахування пені за порушення строків розрахунків за експортно-імпортними операціями. Під час перевірки податківці оцінюють реальність, невідворотність та фактичний вплив обставин на виконання конкретних договірних зобов'язань