

🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
ФОПи у 2026 році мають сплачувати ЄСВ за загальними правилами. У статі розповідаємо для кого з ФОПів залишається право не сплачувати ЄСВ у 2026 році і яку суму мають сплачувати ФОП
Ще на початку 2025 року Законом про Держбюджет призупинено дію п. 9-19 розд. VIII «Прикінцеві та перехідні положення» Закону України від 08.07.2010 №2464-VI «Про збір та облік єдиного внеску на загальнообов'язкове державне соціальне страхування», за яким з 1 березня 2022 року до припинення війни, а також протягом наступних 12 місяців всі підприємці мають право не нараховувати, не обчислювати й не сплачувати ЄСВ за себе.
Підприємцям повернули обов’язок сплачувати за себе ЄСВ з 1 січня 2025 року
Ставка ЄСВ розраховується від мінімальної заробітної плати, встановленої на рік.
Згідно з Законом України від 03.12.2025 №4695-IX «Про Державний бюджет України на 2026 рік»розмір мінімальної заробітної плати буде становити:
Отже, у 2026 році суми ЄСВ будуть такими:
Протягом 2026 року розмір мінімальної заробітної плати не зростатиме, а отже, і мінімальна сума ЄСВ також залишиться на рівні 1902,34 грн протягом всього року
1. ФОП на загальній системі без доходу може не платити за себе ЄСВ тільки у разі, якщо не отримував за цей період дохід.
З 01.01.2021 р. діє норма п. 2 ч. 1 ст. 7 Закону України від 08.07.2010 №2464-VI «Про збір та облік єдиного внеску на загальнообов'язкове державне соціальне страхування» (далі – Закон про ЄСВ), відповідно до якої ФОП на загальній системі оподаткування у разі, якщо не отримав дохід (прибуток) у звітному періоді або окремому місяці звітного періоду, має право самостійно визначити базу нарахування, але не більше максимальної величини бази нарахування єдиного внеску, встановленої цим Законом.
Тобто у ФОП на загальній системі оподаткування є право сплачувати ЄСВ за місяці відсутності доходу, але обов'язку – немає
2. ФОП-найманий працівник. Якщо роботодавець сплачує ЄСВ за ФОП у розмірі не менше мінімального внеску, то сам ФОП звільняється від обов’язку платити ЄСВ за себе.
Він навіть не може платити добровільно за ті місяці, за які роботодавець вже сплатив мінімум. Це стосується всіх ФОП. Наявність найманих працівників не впливає на звільнення від сплати ЄСВ за себе, роз'яснює ДПС.
Якщо ж ФОП сплачував все ж таки ЄСВ за себе, то ці кошти вважаються помилково або надміру сплаченими.
3. ФОП, що отримує інші виплати. Закон України від 16.07.2025 №4536-IX «Про внесення змін до Податкового кодексу України та інших законодавчих актів України у зв’язку з прийняттям Закону України «Про інтегроване запобігання та контроль промислового забруднення» та з метою удосконалення окремих положень податкового законодавства» вніс зміни до ст. 4 Закону про ЄСВ:
Особи, зазначені у п. 4 і 5 ч. 1 цієї статті, звільняються від сплати за себе ЄСВ за місяці звітного періоду, за які роботодавцем сплачено страховий внесок за таких осіб у розмірі не менше мінімального страхового внеску.
Раніше це були виключно роботодавці за основним місцем роботи, а наразі це всі роботодавці, перераховані в п. 1 ч. 1 ст. 4 Закону про ЄСВ, тобто і соцстрах теж.
4. ФОП-пенсіонер або особа з інвалідністю. Також залишається пільга з ЄСВ для пенсіонерів, осіб з інвалідністю, які можуть добровільно сплачувати внески для накопичення стажу.
Згідно з роз'ясненням ДПС, відповідно до ч. 4 ст. 4 Закону про ЄСВ, фізичні особи - підприємці, в тому числі ті, які обрали спрощену систему оподаткування, звільняються від сплати за себе єдиного внеску на загальнообов’язкове державне соціальне страхування, якщо вони отримують пенсію за віком або за вислугу років, або є особами з інвалідністю. Такі особи можуть бути платниками єдиного внеску виключно за умови їх добровільної участі у системі загальнообов’язкового державного соціального страхування.
5. Мобілізований ФОП не сплачує ЄСВ за себе за весь період мобілізації, оскільки ЄСВ за нього сплачує держава й у нього є страховий стаж за період мобілізації як військовослужбовця. Це передбачено у п. 9-2 розд. VIII Закону про ЄСВ.
6. ФОП, позбавлені волі внаслідок збройної агресії проти України. Відповідно до п. 9-8 розд. VIII Закону про ЄСВ, звільняються від сплати ЄСВ за себе ФОП, які не є роботодавцями і які були позбавлені особистої свободи через збройну агресію проти України; це право діє на період позбавлення волі та шість місяців після звільнення.
Для цього необхідно подати заяву до податкової у період 90 днів після звільнення або закінчення реабілітації.
Згідно з абз. 3 ч. 8 ст. 9 Закону про ЄСВ, платники єдиного внеску зобов’язані сплачувати єдиний внесок, нарахований за календарний квартал, до 20 числа місяця, що настає за кварталом, за який сплачується єдиний внесок.
Є відповідне роз'яснення у ЗІР, категорія 201.04.02, згідно з яким ЄСВ сплачується 19 числа місяця, що настає за кварталом, за який сплачується ЄСВ.
А якщо останній день строків сплати ЄСВ припадає на вихідний, святковий або неробочий день, останнім днем таких строків сплати ЄСВ вважається перший робочий день, що настає за вихідним, святковим або неробочим днем.
1. Для ФОП - єдинників:
2. Для ФОП на загальній системі:
Розмір ЄСВ для ФОП з 1 січня 2026 року
Платник | Термін сплати | Мінімальний страховий внесок | |
за місяць, грн | за квартал, грн | ||
ФОП на спрощеній системі оподаткування (1, 2 та 3 групи) | До 20 числа місяця, що настає за кварталом, за який сплачується єдиний внесок згідно з позицією податківців в ЗІР, категорія 201.04.02 | 1902,34 | 5707,02 |
ФОП на загальній системі оподаткування | 1902,34 | 5707,02 | |
Особи, які провадять незалежну професійну діяльність | 1902,34 | 5707,02 | |
Члени фермерського господарства | 1902,34 | 5707,02 | |
Сплата внеску відбувається на окремий рахунок, передбачений для відповідної області.
Щоб знайти необхідний рахунок, на сайті ДПС перейдіть у розділ «Рахунки для сплати платежів». Виберіть потрібну область, місто або управління ДПС для великих платників податків та відкрийте пункт «Реквізити рахунків для сплати єдиного внеску на загальнообов’язкове державне соціальне страхування».
У Вас завантажиться таблиця у форматі Excel, де Ви можете знайти необхідний рахунок – «Єдиний внесок нарахований за себе:
Читайте більше:
ФОПи-2026: скільки платити ЄСВ, ЄП та ВЗ
Сплата та звільнення від ЄСВ для ФОПів у 2025 році
ЄСВ-правила для ФОП на загальній системі оподаткування
Навігатор для ФОП 2026: обов'язки щомісяця, щокварталу та раз на рік
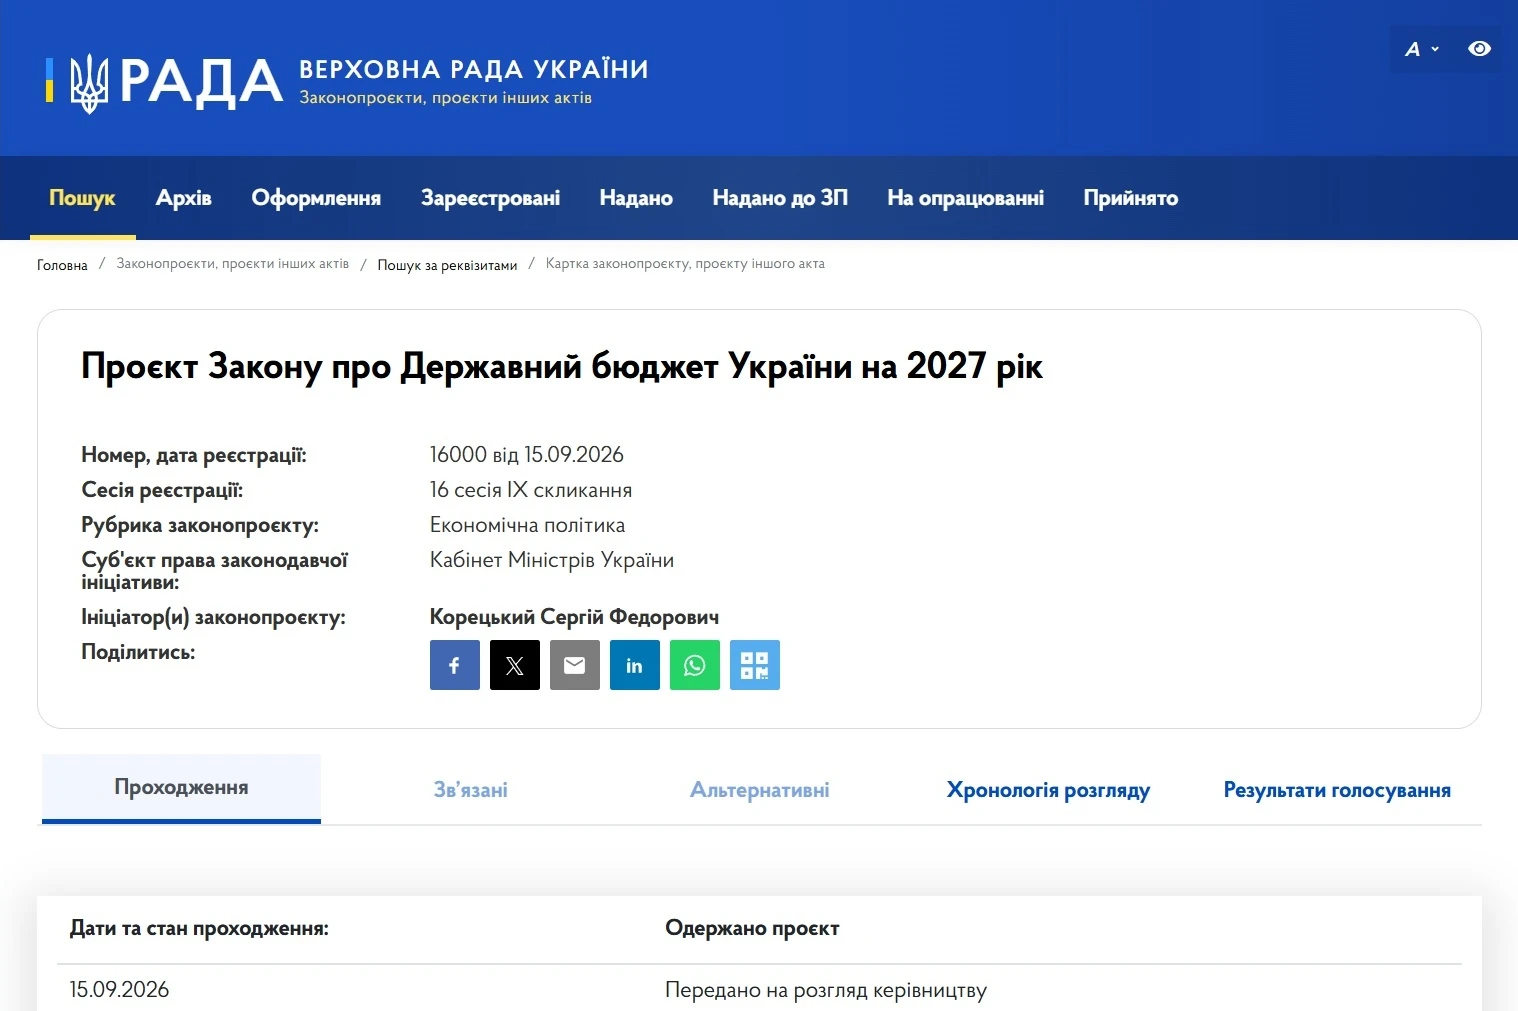
15.09.2026 року нардеп Ярослав Железняк у своєму телеграм-каналі наводить перші цифри згідно законопроєкту Держбюджету-2027, а також зазначає, що проєкт схвалено УрядомВідповідно до цих повідомлень, то у проєкті перенесено ключові цифри із затвердженої Кабміном Бюджетної декларації. Нагадаємо, що Кабмін постановою від 17.06.2026 №793 визначив орієнтовні соціально-економічні показники, які стануть основою для формування бюджетних пропозицій на 2027–2029 роки. Документ містить параметри мінімальної заробітної плати, посадових окладів та прожиткового мінімуму. Також окреслено підходи до індексації доходів і фінансування соціальних виплат. Окрему увагу приділено оплаті праці державних службовців та обмеженням зростання фонду оплати праці
ФОП на загальній системі оподаткування, який є платником ПДВ, придбав легковий автомобіль для використання у господарській діяльності. За наявності зареєстрованої в ЄРПН податкової накладної, складеної на ФОП, суму ПДВ можна включити до податкового кредиту. Водночас подальше використання автомобіля в неоподатковуваних операціях або негосподарській діяльності має податкові наслідки
Підприємство 25 серпня 2026 року отримало оплату через еквайринг, але через повітряну тривогу своєчасно не провело розрахункову операцію через РРО. Наприкінці зміни інший касир закрив зміну, не виявивши цю розбіжність, тому сума не була відображена у звіті та не потрапила до даних, переданих до ДПС. 10 вересня 2026 року помилку виявили. Які наслідки має така ситуація та як правильно виправити помилку?
ТОВ заключає договори ЦПХ на постійній основі, які повторюються з місяця в місяць. Які податкові наслідки наявності договорів ЦПХ, які мають систематичний характер? Якщо вартість послуг по договору 5000 грн, чи потрібно ЄСВ донараховувати до мінімального рівня?
У проєкті Держбюджету-2027 не визначено конкретного відсотка індексації пенсій. За інформацією народного депутата Ярослава Железняка, документ традиційно передбачає проведення індексації у порядку та розмірах, які встановить Кабмін. Остаточний розмір підвищення пенсій, ймовірно, стане відомий напередодні березневої індексації 2027 року. Для порівняння, у 2026 році пенсії та страхові виплати проіндексували на 12,1%
ДПС оприлюднила доопрацьований проєкт змін до Податкової декларації з рентної плати. Пропонується оновити окремі розрахунки щодо користування надрами та лісовими ресурсами, додати нові реквізити й деталізувати інформацію про види користування та дозвільні документи. Також декларацію планують доповнити двома новими додатками – №17 та №18, а в додатках 5 і 7 – актуалізувати термінологію та назви дозвільних документів

Порядок №1487 не відносить ФОП до суб’єктів, які зобов’язані вести військовий облік, тому він не веде списки та не повідомляє ТЦК про прийняття чи звільнення працівників. Водночас працівники ФОП мають самостійно виконувати свої військово-облікові обов’язки, а ФОП може добровільно перевіряти військово-обліковий документ кандидата. Розбираємо також, чи можна забронювати ФОП та його працівників, що робити у разі повістки від ТЦК та чи загрожує ФОП штраф 59 500 грн за військовий облік
Нові посадові оклади педагогічних і науково-педагогічних працівників вплинули не лише на зарплати викладачів. Через прив’язку академічних стипендій до посадових окладів автоматично зростають виплати аспірантам, асистентам-стажистам і докторантам. Додаткових рішень Уряду для такого підвищення не потрібно, адже стипендія становить 90% відповідного окладу
Резервний РРО застосовується не постійно, а лише у визначених законодавством випадках – під час ремонту основного РРО або тимчасового відключення електроенергії. Якщо протягом робочого дня ним не проводилися розрахункові операції. Якщо резервний РРО фактично не використовувався, щоденне формування нульового Z-звіту не вимагається

15.09.2026 року нардеп Ярослав Железняк повідомив, що мінзарплата у Держбюджеті–2027 закладена на рівні 9 546 грн. Кабмін затвердив постановою від 17.06.2026 №793 «Про схвалення Бюджетної декларації на 2027 – 2029 роки» основні соцпоказники, які будуть використовуватись при затверджені Держбюджету-2027, зокрема й новий розмір мінімальної заробітної плати. Проте працівники фактично отримуватимуть на руки значно меншу суму через утримання ПДФО та військового збору. Розрахуємо, скільки становитиме мінімальна зарплата «чистими»
У Звіті №1-ВП для щорічного звіту код виду господарської діяльності зазначають у рядку 02.2 разом зі звітним роком. Код обирають залежно від виду діяльності суб’єкта господарювання – від малого виробництва дистилятів до вирощування тютюну
ДПС роз’яснила правила оподаткування кредиторської заборгованості за договором поворотної фінансової допомоги у платника єдиного податку третьої групи. Якщо така допомога не була повернута протягом 12 календарних місяців із дня отримання, її сума включається до доходу платника. Водночас повторно оподатковувати ту саму суму після її списання у зв’язку із закінченням строку позовної давності не потрібно, якщо вона вже була включена до доходу та оподаткована єдиним податком
Ви роками підписуєте акти факсиміле. А тепер відкриваєте Положення №88 – і бачите, що норми про факсиміле там більше не буде. Чи треба терміново відмовлятися від факсиміле? Або інша ситуація: бухгалтер отримує акт на послуги, у якому є дата, опис операції та підпис виконавця, але немає підпису представника замовника. Чи буде такий акт цілком законним? Саме такі зміни варто врахувати бухгалтеру вже зараз
Суд розглянув справу щодо повістки з метою «уточнення даних» та дійшов висновку, що таке формулювання саме по собі не є самостійною законною підставою для виклику. Оскільки позивач уже своєчасно уточнив персональні та військово-облікові дані, підстав для повторного виклику з цією метою не було. Суд також звернув увагу на відсутність у повістці чіткої та конкретної мети явки й невідповідність її форми вимогам Порядку №1487
Для застосування ставки ЄСВ 8,41% роботодавець має отримати від працівника документ, що належним чином підтверджує встановлення інвалідності. Таким підтвердженням є, зокрема, Витяг із рішення експертної команди з оцінювання повсякденного функціонування особи, який може бути сформований в електронному вигляді та засвідчений електронною печаткою МОЗ або наданий у паперовій формі
Під час зустрічі Європейської Бізнес Асоціації з представниками профільних державних органів було анонсовано зміни у функціоналі кабінету «Дія» для роботодавців. Уже до вересня 2026 року сервіс планують доповнити інформацією про працівників, які враховуються у квоті на бронювання, зокрема сумісників і мобілізованих. Проте, станом на 15.09.2026 даний сервіс ще не реалізований на Порталі Дія
Отримання другої квитанції про прийняття податкової декларації не завжди означає, що контролюючий орган вже остаточно втратив можливість відмовити у її прийнятті. Податківці можуть надіслати письмове повідомлення про невизнання декларації протягом п’яти робочих днів із дня її отримання, якщо документ подано з порушенням установлених вимог до обов’язкових реквізитів. У такому повідомленні мають бути зазначені конкретні причини відмови
У Верховній Раді зареєстровано законопроєкт №15372, який пропонує суттєво посилити державний контроль за виробництвом та обігом тютюнової сировини. Документ передбачає створення єдиної електронної системи простежуваності, електронне маркування сировини, реєстр виробників, дистанційний контроль перевезень, нові вимоги до місць зберігання та виробництва, а також розширення повноважень контролюючих органів. 15 вересня депутати схвалили законопроєкт у І читанні