

🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
Під час припинення діяльності суб’єкта господарювання важливо не лише подати документи до державного реєстратора, а й коректно закрити всі об’єкти оподаткування в обліку ДПС. На практиці часто виникає ситуація, коли форма №20-ОПП не була подана до моменту внесення запису в ЄДР про припинення діяльності. Водночас інформація про закриття об’єктів уже може автоматично відображатися в Електронному кабінеті платника. ДПС роз’яснила, чи потрібно в такому випадку подавати повідомлення повторно
Чи потрібно СГ подавати повідомлення за ф. №20-ОПП, якщо до внесення запису в ЄДР про припинення господарської діяльності не повідомлено контролюючий орган про закриття об’єктів оподаткування, однак в ЕК оновилась інформація про закриття таких об’єктів?
Повідомлення про об’єкти оподаткування або об’єкти, пов’язані з оподаткуванням або через які провадиться діяльність за формою № 20-ОПП подається протягом 10 робочих днів після їх реєстрації, створення чи відкриття до контролюючого органу за основним місцем обліку платника податків.
У разі закриття об’єкта оподаткування, об’єкта, пов’язаного з оподаткуванням або через який провадиться діяльність, у тому числі внаслідок припинення діяльності платника податків, повідомлення за ф. №20-ОПП подається з оновленою інформацією про такий об’єкт, при цьому розділ 3 повідомлення за ф. № 20-ОПП заповнюється одним рядком наступним чином:
Платник податків, який припиняється, до подання згідно з законодавством до державного реєстратора документів щодо припинення, повинен повідомити контролюючий орган про закриття об’єктів оподаткування шляхом надання повідомлення за ф. № 20-ОПП на підставі якого закриваються об’єкти оподаткування, які перебувають на обліку в контролюючих органах.
Дані про закриття об’єктів оподаткування відображаються в Електронному кабінеті.
У разі припинення платника податків за яким в контролюючих органах обліковуються не закриті об’єкти оподаткування і відсутнє повідомлення за ф. №20-ОПП про їх закриття, такі об’єкти закриваються датою припинення платника податку, яка відповідає даті запису про проведення державної реєстрації припинення в Єдиному державному реєстрі юридичних осіб, фізичних осіб — підприємців та громадських формувань.
Якщо в приватній частині Електронного кабінету наявна інформація про закриття об’єктів оподаткування, то повідомлення за ф. №20-ОПП по таких об’єктах оподаткування подавати не потрібно.
Джерело: ЗІР, категорія 116.11
Читайте більше:
Заява за ф. №20-ОПП: 10 ситуацій, які виникають у кожного платника податків
Форма № 20-ОПП: алгоритм заповнення та зразки
ТОП-7 ситуацій по заповненню форми №20-ОПП
Чи потрібно подавати форму №20-ОПП на банкомати та платіжні термінали
Штрафи за неподання ф. №20-ОПП: скільки доведеться заплатити порушникам
Результати оцінки стійкості банків у 2026 році засвідчили, що банківська система має достатній запас капіталу для продовження кредитування та збереження платоспроможності навіть за умов глибокої і тривалої кризи. За підсумками стрес-тестування 26 найбільших банків підвищені необхідні рівні достатності капіталу встановлено для 11 установ, а загальна потреба в капіталі скоротилася втричі. Банки мають досягнути затверджених рівнів капіталу до початку 2027 року, а детальні результати в розрізі установ НБУ оприлюднить наприкінці грудня
Велика Палата Верховного Суду у постанові від 16 вересня 2026 року у справі №922/2484/24 підтвердила, що протирадіаційні укриття як захисні споруди цивільного захисту не підлягали приватизації за законодавством, чинним на час виникнення спірних правовідносин. Належним способом захисту державної власності суд визнав негаторний позов про усунення перешкод у користуванні майном шляхом повернення укриття держав
ФОП з 01.07.2026 перейшов з 3 групи ЄП на 2 групу. Подана декларація по єдиному податку за півріччя 2026 року як для ФОП 3 групи. Чи потрібно подавати цю декларацію за 9 місяців 2026 наростаючим підсумком? Чи тепер тільки річну декларацію подавати?

Зміна групи єдиного податку – звична практика для багатьох ФОП. Але саме на цьому моменті підприємці найчастіше й помиляються: не враховують усі нюанси переходу та звітування. І як наслідок – виникають штрафи, уточнення та зайві нерви. У цій статті розберемо ключові моменти та типові помилки при переході, як правильно заповнити декларацію у 2026 році у разі зміни групи протягом року та наведемо зразок заповнення

Мінвідновлення наказом від 24.10.2026 №2291 внесло зміни до Переліку територій, на яких ведуться або велися бойові дії чи які тимчасово окуповані РФ. Зміни стосуються Дніпропетровської, Донецької, Сумської, Харківської, Херсонської та Чернігівської областей. Станом на 2 листопада 2026 року наказ ще не набрав чинності
У Верховній Раді зареєстрували законопроєкт №16206, який передбачає тимчасове обмеження місячних нарахувань у публічному секторі на період воєнного стану. Для визначених категорій працівників бюджетних установ, державних органів і суб’єктів господарювання державного сектору пропонують установити граничний розмір у 10 мінімальних зарплат, а для членів наглядових рад держпідприємств і державних банків – 5 мінімальних зарплат. Передбачено винятки для окремих категорій службовців
ДПС повідомила, що подання військовими частинами форми №20-ОПП під час воєнного стану має особливості, оскільки інформація про власні й орендовані об’єкти, зокрема транспортні засоби, є вразливою. Відповіді на запитання щодо подання форми податківці надаватимуть в індивідуальному порядку – залежно від конкретного звернення
Станом на 1 жовтня 2026 року середній розмір призначеної пенсії в Україні становив 7287,81 грн – на 851,02 грн, або 13,2%, більше, ніж роком раніше. Водночас 44,34% пенсіонерів отримують до 5 000 грн, а середні виплати суттєво різняться залежно від виду пенсії та регіону. Розглянемо, скільки отримують пенсіонери за різними категоріями та де зафіксовано найвищі й найнижчі середні показники
Уряд змінив правила надання державної допомоги роботодавцям за програмою «Точка опори». Постанова КМУ №1340 розширила та уточнила можливості отримання фінансової підтримки підприємствами, майно яких постраждало внаслідок бойових дій, а також змінила умови призначення і розрахунку допомоги. Зокрема, оновлено вимоги до роботодавців, порядок визначення розміру виплат, умови продовження допомоги до 6 місяців та перелік документів для її отримання. Важливим нововведенням стала можливість подавати заяву на державну допомогу в електронній формі через портал «Дія». Розглянемо, що саме змінилося у програмі «Точка опори», хто може отримати допомогу, на які виплати розраховувати та як оформити державну підтримку за новими правилами
Після звільнення з військової служби працівник має прибути до ТЦК для взяття на військовий облік у п’ятиденний строк. Однак цей строк не означає автоматичного збереження середнього заробітку за всі п’ять днів: оплачуваний період визначають за часом, необхідним для виконання відповідних обов’язків, з урахуванням підтвердних документів. Адвокатка Ганна Лисенко пояснила, які документи можуть підтвердити цей період і як роботодавцю оформити увільнення працівника
Для роботодавців, працівників і фахівців з охорони праці створили онлайн-розділ із алгоритмами дій, довідником документів і строків, формами та рекомендаціями щодо розслідування нещасних випадків і професійних захворювань. Інтерактивний помічник допомагає зорієнтуватися в процедурі та сформувати повідомлення, однак його потрібно перевірити й самостійно надіслати відповідним адресатам у встановленому порядку
Промисловий зразок дає змогу захистити зовнішній вигляд виробу, його упаковки, окремих елементів або візуального інтерфейсу – те, чого не охоплює сама лише реєстрація торговельної марки. У матеріалі розглянуто, хто може подати заявку, які документи необхідні, як проходить експертиза та які права отримує власник після реєстрації
28 жовтня 2026 року Кабмін ухвалив зміни до постанови № 950 щодо залучення радників для підготовки концесійних проєктів. Нові правила встановлюють обмеження для кандидатів із потенційним конфліктом інтересів, уточнюють критерії відбору та граничну оплату послуг: загалом не більше 7% очікуваної вартості проєкту
Під час заповнення декларації з плати за землю можуть виникати розбіжності між сумою орендної плати, визначеною за умовами договору, та сумою, яку система автоматично розраховує з урахуванням площі ділянки й нормативної грошової оцінки. ДПС роз’яснила, яку суму слід відображати в декларації та на які норми ПКУ орієнтуватися
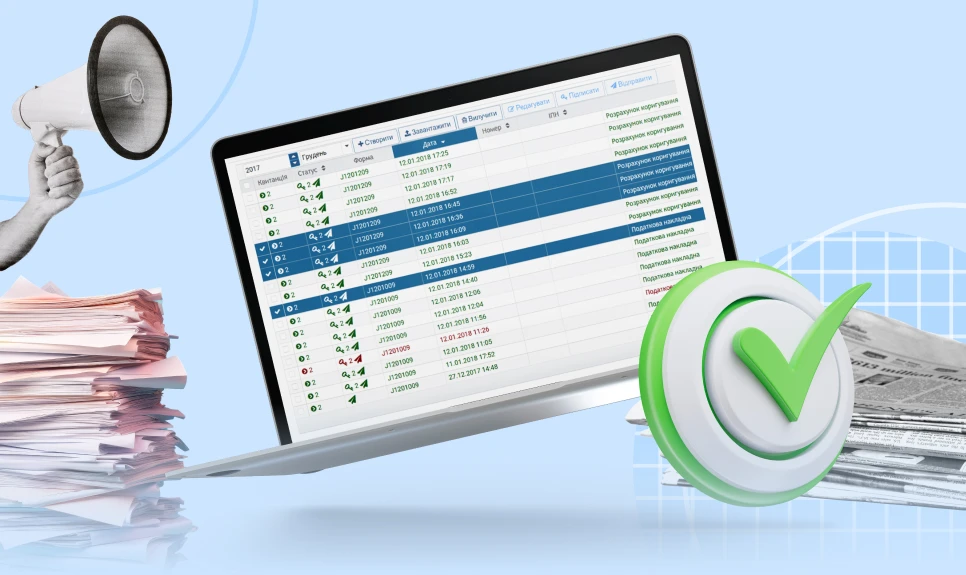
Реєстрація податкових накладних та розрахунків коригування є обов’язковою для всіх постачальників послуг чи товарів, на які нараховують ПДВ. Порушення цього обов’язку загрожує штрафними санкціями. Крім того, саме зареєстрована ПН є підставою для отримання податкового кредиту – суми, на яку платник ПДВ має можливість зменшити податкове навантаження. Розглянемо порядок та строки реєстрації ПН/РК, відповідальність за їх недотримання
У разі смерті ФОП, оголошення її померлою або визнання безвісно відсутньою зняття з податкового обліку відбувається на підставі відомостей з ЄДР про державну реєстрацію припинення підприємницької діяльності. Датою зняття з обліку є дата отримання контролюючим органом відповідних відомостей з ЄДР. Якщо запис про припинення ще не внесено, але податківці отримали від спадкоємців копію свідоцтва про смерть, вони передають її державному реєстратору для вжиття необхідних заходів. Водночас податкові зобов’язання та борг померлого ФОП можуть перейти до спадкоємців – у межах вартості успадкованого майна та пропорційно їхній частці у спадщині
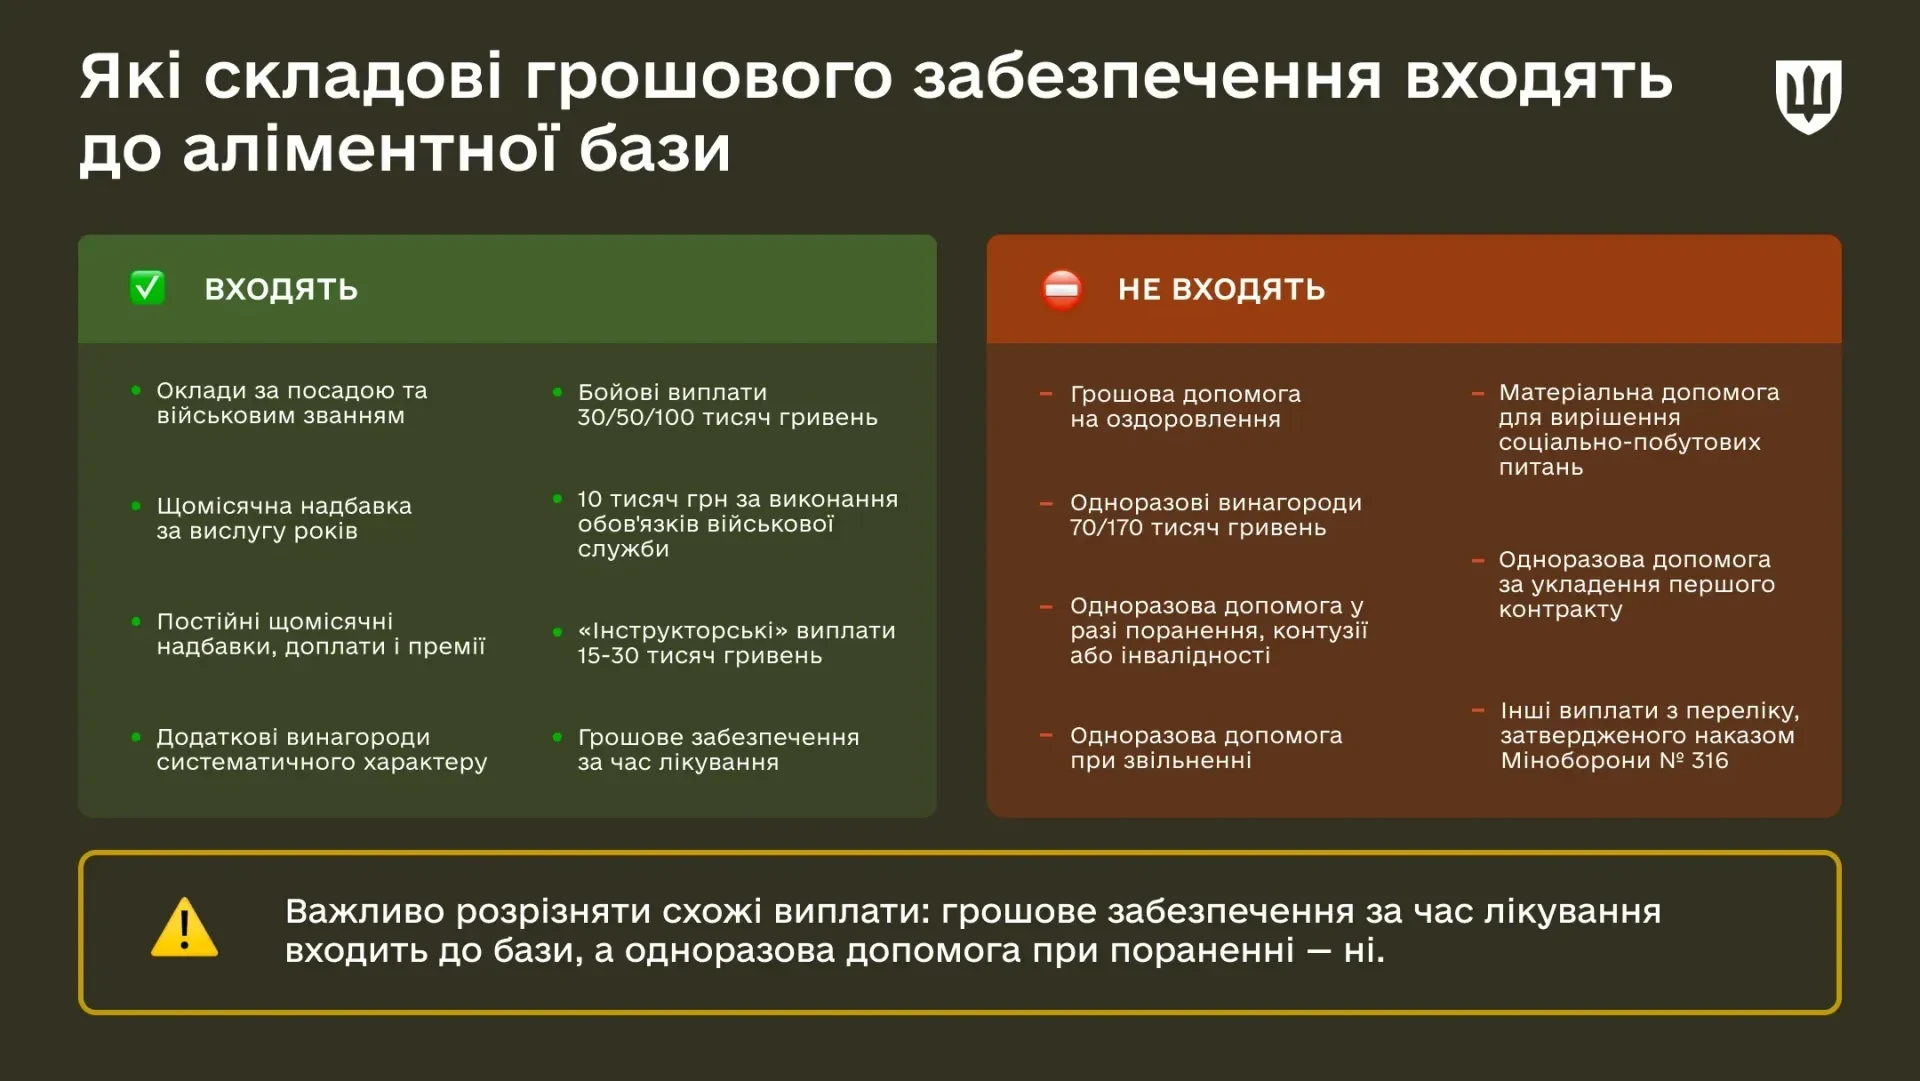
Аліменти з військовослужбовців утримують із більшості видів грошового забезпечення, зокрема посадового окладу, надбавок, премій і регулярних додаткових винагород. Це стосується й бойових виплат, тоді як окремі одноразові та цільові допомоги до аліментної бази не включаються. Міноборони роз’яснило, з яких саме виплат стягуються аліменти, як визначається їхній розмір залежно від кількості дітей та які є способи оформити утримання без звернення до суду
Кабмін оновив порядок оцінювання повсякденного функціонування особи, за результатами якого встановлюють інвалідність. Зміни охоплюють строки встановлення інвалідності, умови її безстрокового визначення, порядок повторного оцінювання та оскарження рішень експертних команд. Також розширено можливості заочного оцінювання, проходження процедури за місцем лікування, використання телемедицини та підтримки осіб під час оцінювання. Розглянемо 18 ключових нововведень, які варто знати пацієнтам, лікарям і експертним командам

Родинні зв'язки не звільняють ФОП від обов'язку оформлювати трудові відносини. Якщо члени сім'ї фактично працюють продавцями чи виконують іншу постійну роботу, їх необхідно офіційно працевлаштувати. Інакше підприємцю можуть загрожувати попередження, штрафи та адміністративна відповідальність