


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Форма №20-ОПП
29.06.2026
Заява за ф. №20-ОПП: 10 ситуацій, які виникають у кожного платника податків
Експерт детально роз’яснює, як правильно подавати інформацію про об’єкти оподаткування у Заяві за формою №20-ОПП у різних ситуаціях: земельні ділянки за межами населених пунктів, об’єднання або продаж земельних ділянок, придбання сільськогосподарської техніки, здача приміщень у суборенду, зміни кількості транспортних засобів, передача майна на зберігання, тимчасове використання автомобілів для потреб ЗСУ та фінансовий лізинг
Ситуація 1. Підприємству необхідно подати інформацію щодо земельної ділянки у Заяві за ф. №20-ОПП. Однак ця ділянка знаходиться поза межами населеного пункту і у правовстановлюючих документах не вказано назви вулиці, де знаходиться такий об’єкт. Яку інформацію слід зазначити у гр. 8-13?
Згідно з роз'ясненням податківців (ЗІР, категорія 116.11):
- графи 8, 9 не заповнюються, якщо у правовстановлювальних документах відсутні дані для їх заповнення. Якщо для земельної ділянки / нерухомого майна, що знаходяться за межами населеного пункту, у правовстановлювальних документах відсутні дані для заповнення граф 8 та 9, то дані про місцезнаходження земельної ділянки заносяться до графи 7.1;
- графи 8, 9 заповнюються, якщо у правовстановлювальних документах для земельної ділянки визначені тип і назва вулиці, а також із довідника можна обрати необхідні значення для цих граф. При цьому у графі 7.1 зазначається, що така земельна ділянка знаходиться за межами населеного пункту;
- відсутність фактичних даних для земельної ділянки, стосовно якої подається Заява за ф. №20-ОПП, не потребує заповнення граф 10-13.
Отже, у гр. 7.1 «Назва поіменованого об’єкта» Заяви за ф. №20-ОПП зазначаємо «поза межами населеного пункту», у гр. 8 «Тип вулиці (вулиця/бульвар/площа тощо) – «територія», у гр. 9 «Назва вулиці» – «земельна ділянка». Гр. 10-13 не заповнюються.
Ситуація 2. Підприємство подало інформацію про придбання трьох земельних ділянок у Заяві за ф. №20-ОПП. Зараз ці 3 земельні ділянки були об’єднані в одну. Чи потрібно відобразити інформацію про нову ділянку у Заяві за ф. №20-ОПП?
Так, нову ділянку потрібно відобразити у Заяві за ф. №20-ОПП.
Земельна ділянка припиняє існування як об’єкт цивільних прав, а її державна реєстрація скасовується в разі (ч. 13 ст. 79-1 Земельного кодексу України):
- поділу або об’єднання земельних ділянок;
- скасування державної реєстрації земельної ділянки на підставі судового рішення внаслідок визнання незаконною такої державної реєстрації;
- якщо речове право на земельну ділянку, зареєстровану в Державному земельному кадастрі відповідно до Закону України від 07.07.2011 №3613-VI «Про Державний земельний кадастр», не було зареєстровано протягом року з вини заявника.
Отже, якщо земельні ділянки об’єднали й новій ділянці присвоїли новий кадастровий номер, то це нова ділянка і щодо неї потрібно подавати Заяву за ф. №20-ОПП.
У такому випадку старі земельні ділянки слід закрити із кодом 6 (закриття об’єкта оподаткування) у гр. 2 «Код ознаки надання інформації» Заяви за ф. №20-ОПП, а інформацію про нову ділянку, яка утворена в результаті об’єднання, потрібно подати із кодом 1 (первинне надання інформації про об’єкти оподаткування) у гр. 2. У гр. 17 зазначається кадастровий номер земельної ділянки.
Ситуація 3. ФОП придбав сівалку. Чи потрібно відображати інформацію про неї у Заяві за ф. №20-ОПП?
Окремо відображати сівалку у Заяві за ф. №20-ОПП не обов’язково.
Сівалки, жатки, плуги, диски є машинами / знаряддям, що застосовується у сільському господарстві та приводяться в дію тракторами, комбайнами, іншими самохідними машинами.
У разі, якщо подається інформація про такі машини / знаряддя, інше сільськогосподарське обладнання, яке безпосередньо пов’язане із діяльністю суб’єкта господарювання (далі – СГ), його виробничим процесом, агрегується з іншою сільськогосподарською технікою, то слід керуватись принципом укрупнення інформації (п. 8.4. Порядку, затвердженого наказом Мінфіну від 09.12.2011 №1588; далі – Порядок №1588).
Тобто інформацію про сільгосптехніку (сівалку, плуг, жатку і т.д.) можна подати як один тип об’єктів. У гр. 3 «Тип об’єкта оподаткування» можна зазначити гараж (код 659), склад (код 468), комплекс (код 669). (див. ЗІР, категорія 116.11).
Ситуація 4. СГ уклав договір оренди приміщення. Дані про цей об’єкт відображено у Заяві за ф. №20-ОПП. Зараз він планує здати це приміщення у суборенду. Чи потрібно подавати інформацію про закриття орендованого приміщення і відкривати новий об’єкт?
Подавати інформацію про закриття об’єкта (орендоване приміщення) не потрібно, оскільки договір оренди продовжує діяти й орендар сплачує орендну плату по такому договору.
У випадку передачі приміщення у суборенду Заяву за ф. №20-ОПП слід заповнити таким чином:
- у гр. 2 «Код ознаки надання інформації» зазначається код 1 (первинне надання інформації про об’єкти оподаткування);
- у гр. 5 «Ідентифікатор об’єкта оподаткування» новоствореному об’єкту слід присвоїти окремий ідентифікатор;
- у гр. 14 «Стан об’єкта оподаткування» ставимо код 9 – здається в оренду (оскільки окремого кодового значення для суборенди у Пам’ятці не передбачено);
- у гр. 15 «Вид права на об’єкт оподаткування» зазначається код 7 – право довгострокового користування або оренди (якщо приміщення передано у суборенду більше ніж на рік) або 8 – право короткострокового користування, оренди або найму (якщо приміщення передано у суборенду менше ніж на рік). Пам’ятайте, що строк договору суборенди не може перевищувати строку договору найму (ч. 2 ст. 774 Цивільного кодексу України).
Ситуація 5. Підприємство продало нежитлову будівлю. Як цю інформацію відобразити у Заяві за ф. №20-ОПП?
В такому випадку гр. 2 «Код ознаки надання інформації» зазначається код 6 – закриття об'єкта оподаткування. Тип, найменування та ідентифікатор об’єкта у графах 3, 4 та 5 дублюємо із форми №20-ОПП, поданої раніше щодо цього об’єкта. Аналогічно і з даними у графах 6-13. Вони мають бути ідентичними раніше зазначеній інформації.
У графі 14 «Стан об’єкта оподаткування» слід вказати стан об'єкта оподаткування. Обираємо код 6 – об'єкт відчужений / повернутий власнику. У графі 15 «Вид права на об'єкт» вказуємо код 1 – право власності. Графу 16 не заповнюємо, у графі 17 вказуємо реєстраційний номер об’єкта нерухомого майна.
Ситуація 6. У власності СГ є 5 легкових автомобілів і 3 вантажних авто. Інформація про ці транспортні засоби вже була подана у Заяві за ф. №20-ОПП як узагальнена інформація. Зараз підприємство продало 2 автомобілі. Як цю інформацію відобразити у Заяві за ф. №20-ОПП?
Інформація про однотипні (за видом, використанням, станом та видом права власності) автомобільні транспортні засоби, які не є пунктами пересувної роздрібної торгівлі, громадського харчування або послуг, інших ніж пасажирські та вантажні перевезення, може бути подана в Заяві за формою №20-ОПП як узагальнена з типом об’єкта оподаткування «автомобільні транспортні засоби» та зазначенням кількості таких транспортних засобів в гр. 17 «Реєстраційний номер об’єкта оподаткування» (п. 8.4 Порядку №1588).
Тобто якщо у СГ, наприклад, є у власності є 8 транспортних засобів, у гр. 17 достатньо вказати їх кількість.
У разі зміни кількості транспортних засобів у зв’язку з їх продажем / придбанням:
- у гр. 2 «Код ознаки надання інформації» вноситься значення «3» – зміна відомостей про об’єкт оподаткування;
- у гр. 17 «Реєстраційний номер об’єкта оподаткування» зазначається фактична кількість однотипних транспортних засобів на момент подання Заяви за ф. №20-ОПП (ЗІР, категорія 116.11).
Тобто у цьому випадку підприємству слід вказати у гр. 17 кількість транспортних засобів 6 (кількість авто, які залишились у нього у власності).
Ситуація 7. Підприємство змінює юридичну адресу: населений пункт залишається той самий, але він переїхав в інший район. Що в такому випадку вказати у Заяві за ф. №20-ОПП? Чи потрібно закривати старий офіс (договір оренди офісу закінчився), чи можна подати Заяву за ф. №20-ОПП з кодом ознаки інформації 3 (зміна відомостей про об’єкт оподаткування)?
Якщо договір оренди офісу закінчився, то даний об’єкт оподаткування слід закрити.
Подавати Заяву за ф. №20-ОПП з кодом інформації 3 у гр. 2 потрібно у випадку зміни відомостей про об'єкт оподаткування. Мова йде саме про зміну типу, найменування, місцезнаходження, виду права або стану об'єкта оподаткування (п. 8.5 Порядку №1588). А це не наш випадок. Але у нас ситуація інша – строк дії договору оренди закінчився, і підприємство буде провадити діяльність за іншою адресою.
Тому у гр. 2 «Код ознаки надання інформації» зазначаємо код 6 (закриття об'єкта оподаткування). У гр. 14 «Стан об’єкта оподаткування» обираємо код 6 – об'єкт відчужений / повернутий власнику. Всі інші дані залишаються незмінними.
Щодо нового об'єкта слід вказати код 1 у гр. 2 (первинне надання інформації про об’єкти оподаткування).
Ситуація 8. Який код стану об'єкта проставляється у поклажодавця і зберігача у Заяві за ф. 20-ОПП, коли об'єкт знаходиться на відповідальному зберіганні?
Суть договору зберігання полягає у тому, що поклажодавець передає зберігачу на зберігання майно без права його використання у господарському обороті. Заява за формою №20-ОПП подається за такими правилами (ЗІР, категорія 116.11):
- суб’єкт господарювання – поклажодавець у Заяві за ф. №20-ОПП надає інформацію про майно, яке передає на зберігання. При цьому застосовує принцип укрупнення інформації про таке майно як про об’єкти, якщо вони однотипні чи мають однотипне призначення (наприклад: обладнання для торгового місця – лоток, прилавок, холодильник, столи, стільці у Заяві за ф. №20-ОПП зазначаються як один об’єкт – «Торгівельне місце», комп’ютери, принтери, інша офісна техніка – «Сервісний/Технічний центр» чи «Агентство», «Студія»). При цьому у гр. 14 «Стан об’єкта оподаткування» проставляється код 3 – тимчасово не експлуатується. Після повернення такого майна зберігачем поклажодавець надає інформацію про зміни відомостей про об’єкт оподаткування (код ознаки 3 у гр. 2);
- зберігач надає у Заяві за ф. №20-ОПП інформацію про місце, призначене для зберігання майна (наприклад: склад, ангар, сховище). У гр. 14 «Стан об’єкта оподаткування» проставляється код 9 – здається в оренду.
Ситуація 9. Автомобіль було відчужено / передано тимчасово до лав ЗСУ на підставі Акту, який стан об’єкта ставити?
Якщо автомобіль відчужено до лав ЗСУ (тобто вилучено), тоді у гр. 2 «Код ознаки надання інформації» Заяви за ф. №20-ОПП слід вказати код 6 (закриття об'єкта оподаткування), а у гр. 14 «Стан об’єкта оподаткування» – код 6 (об’єкт відчужений / повернутий власнику).
Якщо ж транспортний засіб передали до ЗСУ тимчасово і після закінчення воєнного стану він підлягає поверненню, тоді у гр. 2 «Код ознаки надання інформації» Заяви за ф. №20-ОПП слід вказати код 3 (Зміна відомостей про об’єкт оподаткування), а у гр. 14 «Стан об’єкта оподаткування» – код 3 – тимчасово не експлуатується.
Нагадаємо: приймання-передача транспортних засобів здійснюються на підставі актів приймання-передачі, в яких зазначаються відомості про власників, технічний стан, залишкову (балансову) вартість та інші необхідні відомості, що дають змогу ідентифікувати транспортні засоби. Форми актів затверджені Кабміном і наведені у додатках 4 та 5 Положення про військово-транспортний обов'язок, яке затверджене постановою КМУ від 28.12.2000 №1921.
Ситуація 10. СГ придбав автомобіль згідно договору фінансового лізингу. Чи потрібно у такому випадку подавати Заяву за ф. №20-ОПП?
Так, лізингоотримувач повинен подати Заяву за ф. №20-ОПП у випадку укладання договору фінансового лізингу.
Згідно з Законом України від 04.02.2021 №1201-IX «Про фінансовий лізинг» (далі – Закон №1201):
Фінансовий лізинг – вид правових відносин, за якими лізингодавець зобов’язується відповідно до договору фінансового лізингу на строк та за плату передати лізингоодержувачу у володіння та користування як об’єкт фінансового лізингу майно, що належить лізингодавцю на праві власності та набуте ним без попередньої домовленості із лізингоодержувачем, або майно, спеціально придбане лізингодавцем у продавця.
Отже, фінансовий лізинг є різновидом договору оренди. А згідно п. 8.4 Порядку №1588 у заяві за формою №20-ОПП надається інформація про всі об’єкти оподаткування, що є власними, орендованими або переданими в оренду.
У гр. 14 «Стан об’єкта оподаткування» зазначаємо код 8 – орендується, у гр. 15 «Вид права на об’єкт оподаткування» зазначається код 7 – право довгострокового користування або оренди (якщо договір фінлізингу укладено більше ніж на рік) або код 8 – право короткострокового користування, оренди або найму (якщо договір фінлізингу укладено менше ніж на рік).
Подати Заяву за ф. №20-ОПП потрібно протягом 10 робочих днів із дати отримання права користування автомобілем. Строк передачі об’єкта фінансового лізингу лізингоодержувачу повинен бути чітко визначений у такому договорі (ч. 2 ст. 14 Закону №1201).
Шаблони та зразки документів:
Акт приймання-передачі транспортного засобу
Акт приймання-передачі транспортних засобів і техніки з метою мобілізації
Читайте більше:
Облік фінансової оренди (лізингу) в орендаря
ТОП-7 ситуацій по заповненню форми №20-ОПП
Форма № 20-ОПП: алгоритм заповнення та зразки
Штраф за неподання ф. №20-ОПП один чи за кожен об'єкт
Оренда та суборенда в одній формі №20-ОПП: як правильно відобразити всі операції
Форма 20-ОПП та уточнююча декларація за нову нерухомість: коли подавати, як заповнити, штрафи
Довідник на тему:
✨ Новинка! Унікальний сервіс – АІ-Консультант для бухгалтера! Ознайомтесь із його можливостями вже зараз за посиланням
Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
Податкова та фінзвітність
02.11.2026
Декларація з плати за землю: яку суму орендної плати зазначати – за договором чи автоматичним розрахунком
Під час заповнення декларації з плати за землю можуть виникати розбіжності між сумою орендної плати, визначеною за умовами договору, та сумою, яку система автоматично розраховує з урахуванням площі ділянки й нормативної грошової оцінки. ДПС роз’яснила, яку суму слід відображати в декларації та на які норми ПКУ орієнтуватися
ПДВ
02.11.2026
Реєстрація ПН та РК: строки, штрафи
Реєстрація податкових накладних та розрахунків коригування є обов’язковою для всіх постачальників послуг чи товарів, на які нараховують ПДВ. Порушення цього обов’язку загрожує штрафними санкціями. Крім того, саме зареєстрована ПН є підставою для отримання податкового кредиту – суми, на яку платник ПДВ має можливість зменшити податкове навантаження. Розглянемо порядок та строки реєстрації ПН/РК, відповідальність за їх недотримання
Ліквідація госпсуб'єкта
02.11.2026
Смерть ФОП: як відбувається зняття з податкового обліку та хто погашає його борги
У разі смерті ФОП, оголошення її померлою або визнання безвісно відсутньою зняття з податкового обліку відбувається на підставі відомостей з ЄДР про державну реєстрацію припинення підприємницької діяльності. Датою зняття з обліку є дата отримання контролюючим органом відповідних відомостей з ЄДР. Якщо запис про припинення ще не внесено, але податківці отримали від спадкоємців копію свідоцтва про смерть, вони передають її державному реєстратору для вжиття необхідних заходів. Водночас податкові зобов’язання та борг померлого ФОП можуть перейти до спадкоємців – у межах вартості успадкованого майна та пропорційно їхній частці у спадщині
Аліменти
02.11.2026
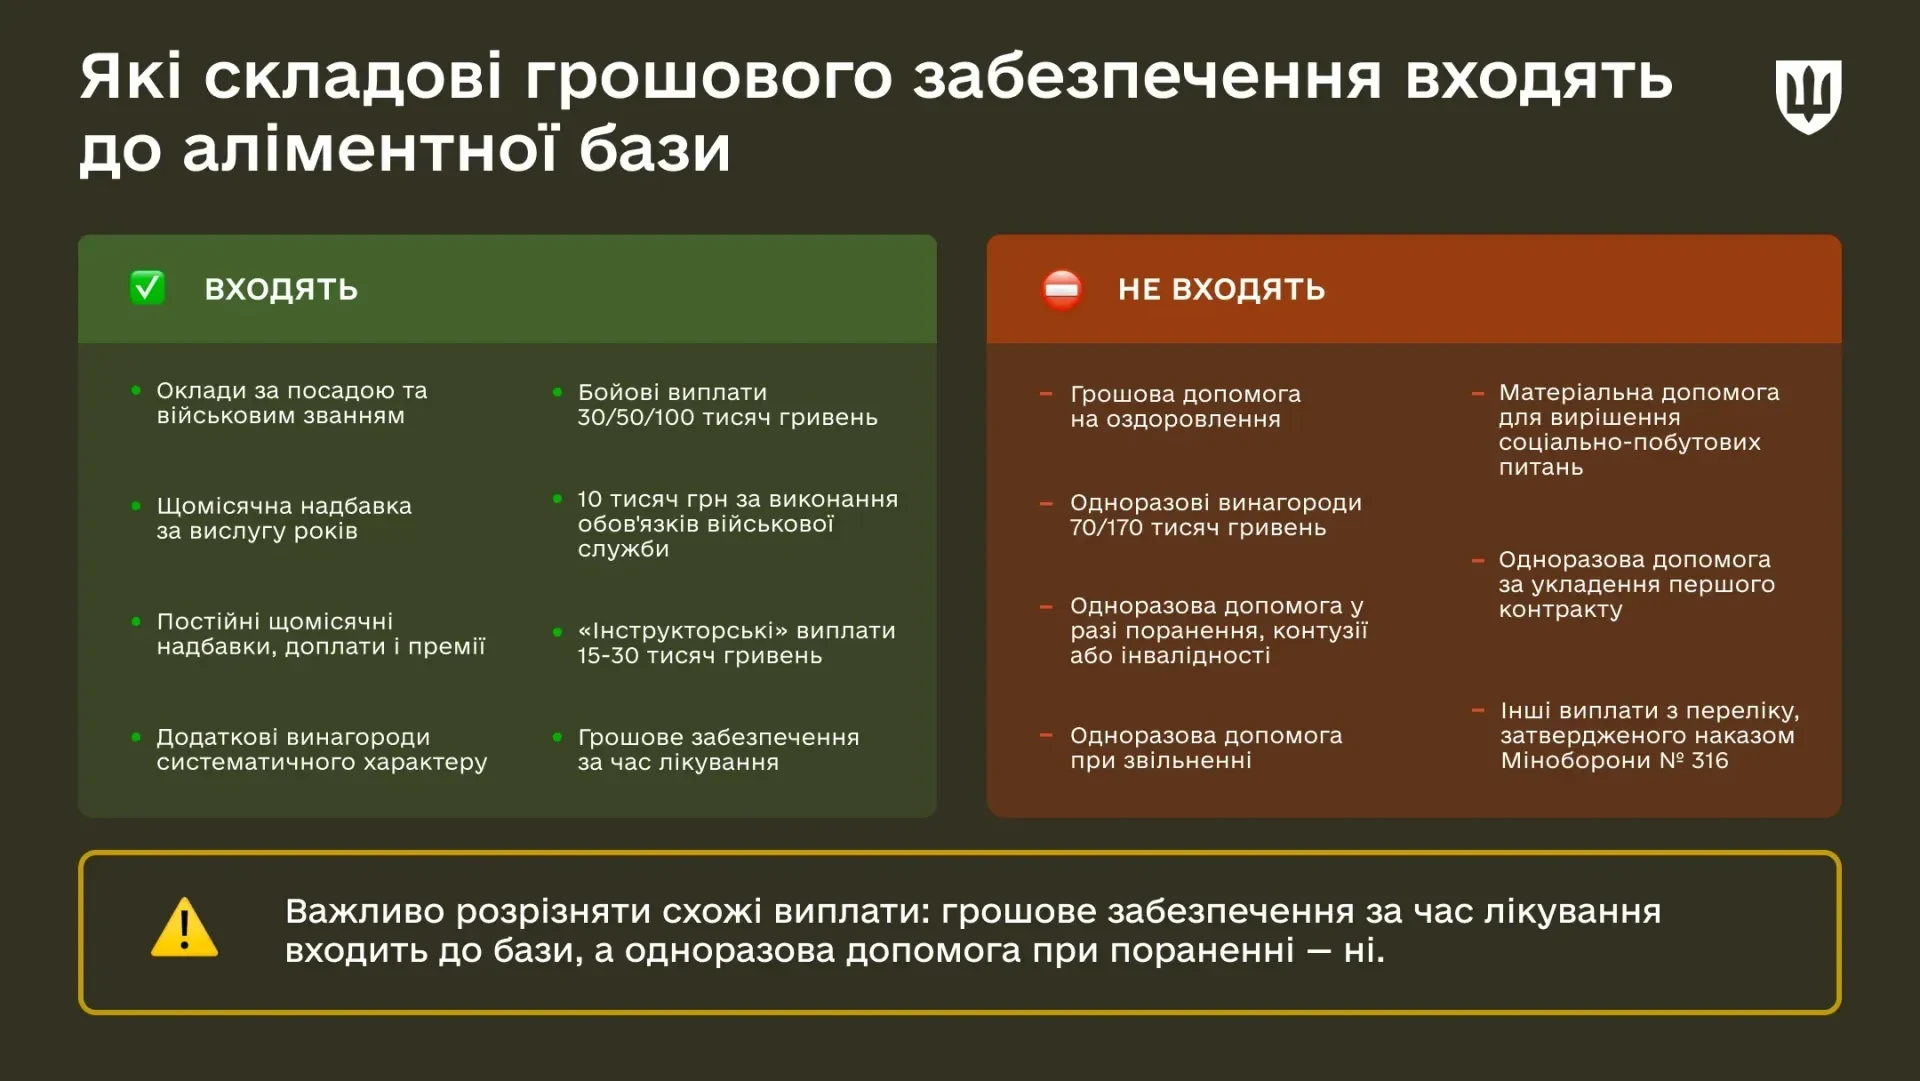
Бойові 30К/50К/100К та інші винагороди: чи стягують із них аліменти
Аліменти з військовослужбовців утримують із більшості видів грошового забезпечення, зокрема посадового окладу, надбавок, премій і регулярних додаткових винагород. Це стосується й бойових виплат, тоді як окремі одноразові та цільові допомоги до аліментної бази не включаються. Міноборони роз’яснило, з яких саме виплат стягуються аліменти, як визначається їхній розмір залежно від кількості дітей та які є способи оформити утримання без звернення до суду
Особи з інвалідністю
02.11.2026
Оцінювання повсякденного функціонування: Кабмін змінив правила встановлення інвалідності
Кабмін оновив порядок оцінювання повсякденного функціонування особи, за результатами якого встановлюють інвалідність. Зміни охоплюють строки встановлення інвалідності, умови її безстрокового визначення, порядок повторного оцінювання та оскарження рішень експертних команд. Також розширено можливості заочного оцінювання, проходження процедури за місцем лікування, використання телемедицини та підтримки осіб під час оцінювання. Розглянемо 18 ключових нововведень, які варто знати пацієнтам, лікарям і експертним командам

Працевлаштування, переведення
02.11.2026
ФОП і сімейний бізнес: чи можна залучати родичів без офіційного працевлаштування
Родинні зв'язки не звільняють ФОП від обов'язку оформлювати трудові відносини. Якщо члени сім'ї фактично працюють продавцями чи виконують іншу постійну роботу, їх необхідно офіційно працевлаштувати. Інакше підприємцю можуть загрожувати попередження, штрафи та адміністративна відповідальність
Індексація, компенсація
02.11.2026
Пошкоджено акцизний склад або знищено підакцизні товари: які документи має зібрати платник
Пошкодження або знищення майна внаслідок бойових дій може унеможливити своєчасне виконання податкових обов’язків, зокрема щодо складання та реєстрації акцизних накладних і подання електронних документів. У таких випадках платник може скористатися правилами, передбаченими пп. 69.1 підрозд. 10 розд. ХХ ПКУ, але за умови належного документального підтвердження неможливості виконання обов’язків. Важливо довести не лише факт пошкодження чи знищення майна, а й те, як саме ці обставини завадили виконати конкретний податковий обов’язок
ФОП
02.11.2026
ФОП на єдиному податку змінив групу протягом року: заповнення декларації за 2026 рік + зразок
Зміна групи єдиного податку – звична практика для багатьох ФОП. Але саме на цьому моменті підприємці найчастіше й помиляються: не враховують усі нюанси переходу та звітування. І як наслідок – виникають штрафи, уточнення та зайві нерви. У цій статті розберемо ключові моменти та типові помилки при переході, як правильно заповнити декларацію у 2026 році у разі зміни групи протягом року та наведемо зразок заповнення


ФОП
02.11.2026
ФОП з липня перейшов з 3 групи на 2: чи потрібно наростаючим підсумком подавати декларацію за 9 місяців
ФОП з 01.07.2026 перейшов з 3 групи ЄП на 2 групу. Подана декларація по єдиному податку за півріччя 2026 року як для ФОП 3 групи. Чи потрібно подавати цю декларацію за 9 місяців 2026 наростаючим підсумком? Чи тепер тільки річну декларацію подавати?

Охорона праці
02.11.2026
Бізнес зможе працювати без укриття під час жовтого рівня загрози після 4 грудня: у ВРУ зареєстровано постанову №16207
У Верховній Раді зареєстровано постанову про перегляд обмежень на роботу бізнесу під час жовтого рівня повітряної загрози. Документ зобов’язує Кабмін протягом трьох календарних днів переглянути правила, зокрема дозволити підприємствам працювати без облаштування укриттів за умови добровільної письмової згоди працівників. Водночас кожен працівник матиме право будь-коли припинити роботу та перейти до укриття, а роботодавці повинні й надалі забезпечувати оповіщення, інструктажі та заходи безпеки
Перевірки, штрафи
02.11.2026
Як правильно подати заяву на повернення коштів до Укртрансбезпеки
Повернення помилково або надмірно сплачених коштів до бюджету – поширена ситуація для перевізників та інших суб’єктів господарювання. Укртрансбезпека нагадує, що для отримання коштів необхідно подати правильно оформлену заяву та підтвердні документи. Важливо дотриматися встановленої структури заяви й подати її або поштою, або в електронному вигляді з накладанням КЕП

Зміни у законодавстві
02.11.2026
Що зміниться з 1 листопада 2026 року: ключові новації для бухгалтерів і роботодавців
Нові рахунки для акцизу, три звіти щодо працевлаштування осіб з інвалідністю, декларація з прибутку за новою формою, дедлайни для ПФУ, ТЦК і Держпраці, зміни для ФОП, субсидій, перевізників та медоглядів. У листопаді бухгалтеру й роботодавцю доведеться стежити одразу за десятками дат: 1, 5, 9, 13, 14, 18, 19, 20 і 30 листопада, а також за дедлайном до 1 грудня. Зібрали головне в одному матеріалі – що зміниться, що потрібно подати, сплатити або перевірити та які строки не можна пропустити
Акцизний податок
02.11.2026
Уряд оновив порядки ведення реєстрів податкових та акцизних накладних: що змінилося для бізнесу в коментарі від експерта
Кабінет Міністрів України затвердив постанову від 28 жовтня 2026 №1335, якою вніс важливі зміни до Порядку ведення Єдиного реєстру податкових накладних (ЄРПН) та Порядку ведення Єдиного реєстру акцизних накладних (ЄРАН). Нововведення узгоджують роботу реєстрів із Законом України «Про публічні електронні реєстри» та оптимізують їхню технічну взаємодію з іншими держсистемами
Пільги
02.11.2026
Земельний податок і орендна плата: які території дають право на податкову пільгу
Платники податків можуть не нараховувати та не сплачувати земельний податок і орендну плату за земельні ділянки державної та комунальної власності, розташовані на територіях активних бойових дій або тимчасово окупованих територіях. Водночас право на пільгу залежить від категорії території та дат початку і завершення бойових дій чи окупації, зазначених у відповідному Переліку. Розглянемо, якими нормативними актами затверджено Перелік, які території дають право на пільгу та за який період плата за землю не нараховується
Пільги
02.11.2026
Звільнення від сплати за землю знову діє з 1 січня 2026 року: як уточнити зобов'язані у листопаді 2026 року в роз'ясненні від ДПС
У 2026 році продовжує діяти звільнення від плати за землю за ділянки, на яких розташовувалася житлова або нежитлова нерухомість, знищена внаслідок російської збройної агресії. Відповідні зміни передбачає Закон №4903-IX, який набрав чинності 23 жовтня 2026 року. Звільнення застосовується за умови внесення відомостей про знищене майно та земельну ділянку до відповідного Державного реєстру. Розглянемо, на який період і площу ділянок поширюється пільга та як скоригувати вже задекларовані зобов’язання за 2026 рік
Акцизний податок
02.11.2026
Коли реєструємо податкові накладні та розрахунки коригування у листопаді 2026 року: календар від редакції
Граничними днями для реєстрації ПН та РК за першу та другу половину жовтня 2026 року будуть 5 (четвер) та 18 (середа) листопада. У ці дні реєструйте ПН / РК протягом усього дня

