



☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Форма №20-ОПП
27.08.2025
Форма № 20-ОПП: алгоритм заповнення та зразки
Платники зобов’язаний повідомляти про всі об’єкти оподаткування і об’єкти, пов’язані з оподаткуванням, податкову за основним місцем обліку. Для цього подають Заяву за ф. № 20-ОПП. У статті розповідаємо хто подає дану форму, наводимо зразки заповнення
- Форма № 20-ОПП: хто подає
- Форма № 20-ОПП: про які об’єкти повідомляти
- Що таке «принцип укрупнення інформації» у формі № 20-ОПП
Увага! У форму 20-ОПП додано нову колонку 7.1 Назва поіменованого об'єкта. Зазначена колонка заповнюється за наявності у правовстановлюючих документах суб'єкта господарювання відповідних даних.
В Електронному кабінеті ф. 20-ОПП з колонкою 7.1 розміщена з ідентифікатором форми J/F1312007.
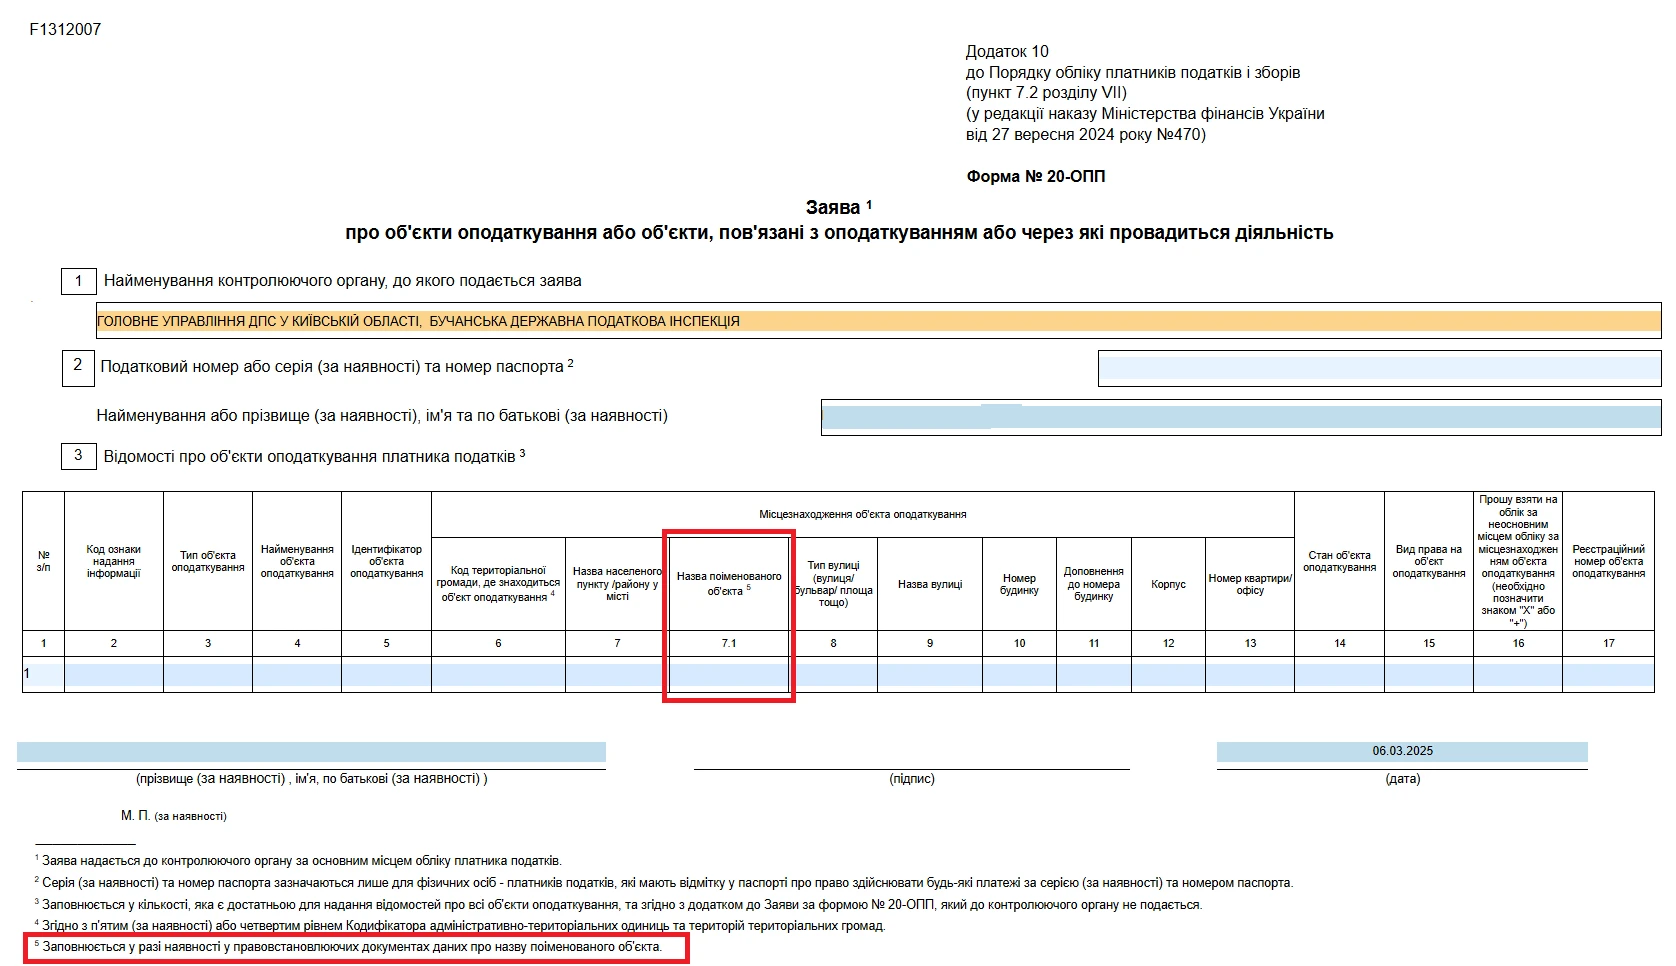
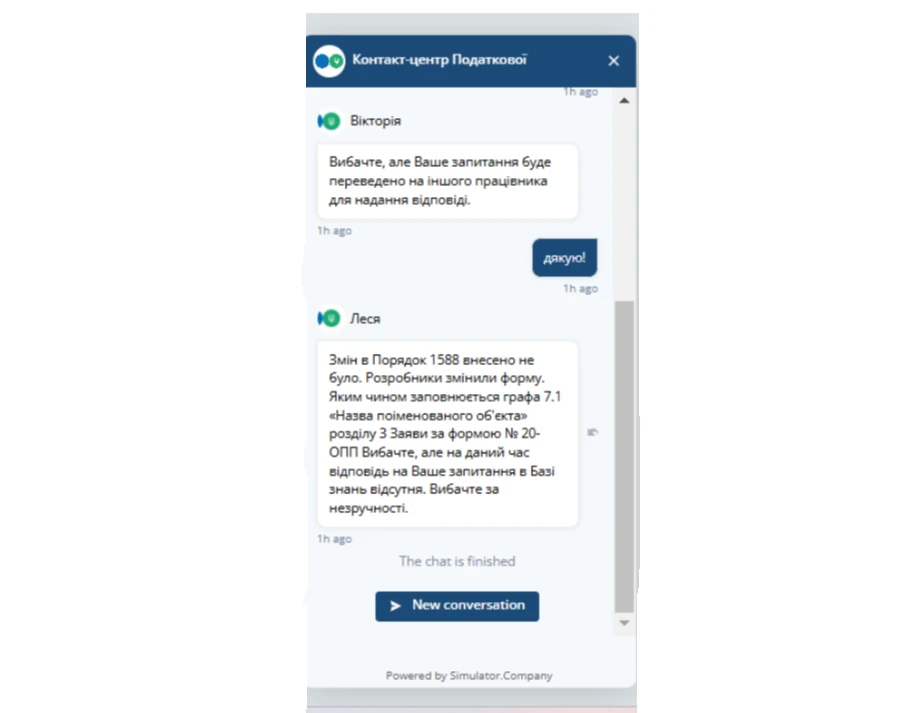
Як повідомили в ДПС, жодних змін у форму №20-ОПП не вносилось на законодавчому рівні. Проте у ДПС також підтвердили, що зміни внесені розробником. І в Електронному кабінеті тепер тільки форма з цим рядком за ідентифікатором форми J/F1312007.
Форма № 20-ОПП: хто подає
Форма № 20-ОПП подається платниками податків до податкових органів відповідно до пункту 63.3 Податкового кодексу України від 02.12.2010 р. № 2755-VI (далі – ПКУ) та Порядку обліку платників податків і зборів, затверджений наказом МФУ від 09.12.2011 р. № 1588 (далі – Порядок № 1588).
У абзаці 4 п.63.3 ПКУ передбачено, що
з метою проведення податкового контролю платники податків підлягають реєстрації або взяттю на облік у контролюючих органах за місцезнаходженням юридичних осіб, відокремлених підрозділів юридичних осіб, місцем проживання особи (основне місце обліку), а також за місцем розташування (реєстрації) їх підрозділів, рухомого та нерухомого майна, об'єктів оподаткування або об'єктів, які пов'язані з оподаткуванням або через які провадиться діяльність (неосновне місце обліку).
Саме цією нормою ПКУ визначено такі обов’язки платників податків:
- стати на облік в ДПІ за основним та неосновним місцем обліку;
- повідомляти про всі об'єкти оподаткування і об'єкти, пов'язані з оподаткуванням, контролюючі органи за основним місцем обліку згідно з порядком обліку платників податків.
Юридична особа не повідомляє про об’єкти, які знаходяться на балансі відокремлених підрозділів. За нею залишається обов’язок повідомляти про всі інші об’єкти, у тому числі ті, якими користуються підрозділи, які не мають статус відокремлених (ЗІР, категорія 116.11).
Зверніть увагу! Відповідно до п.8.4 Порядку № 1588 форма № 20-ОПП подається протягом 10 робочих днів після їх реєстрації, створення чи відкриття до контролюючого органу за основним місцем обліку платника податків
Мінфін наказом від 27.09.2024 №470 оновив Порядок №1588 та виклав у новій редакції форму №20-ОПП. Нова форма діє з 25.11.2024.
В «Єдиному вікні» вже доступна заява за новою формою. F/J 1312006 – Заява про об’єкти оподаткування або об’єкти, пов’язані з оподаткуванням або через які провадиться діяльність (форма № 20-ОПП).
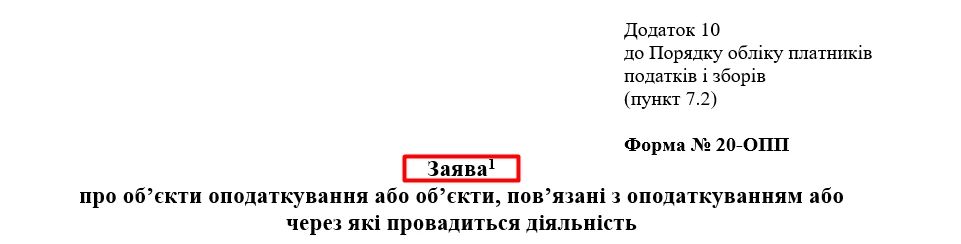
Отже змінили назву форми на «Заява про об’єкти оподаткування або об’єкти, пов’язані з оподаткуванням або через які провадиться діяльність за формою № 20-ОПП». Оскільки форма за № 20-ОПП є документом, яким платник податків повідомляє контролюючий орган про об’єкти оподаткування або об’єкти, пов’язані з оподаткуванням або через які провадиться діяльність (далі – об’єкти оподаткування), а також на підставі якого здійснюється взяття на облік в контролюючому органі за місцезнаходженням таких об’єктів.
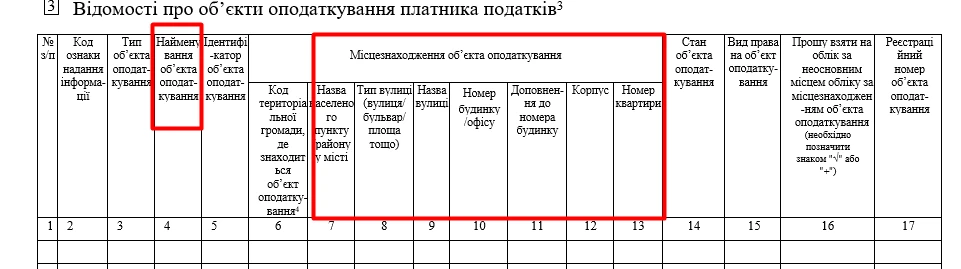
Крім того, форма № 20-ОПП містить, зокрема, відомості щодо місцезнаходження об’єктів оподаткування.
Тому для удосконалення алгоритму автоматизованої обробки даних щодо об’єктів оподаткування змінами до форми №20-ОПП зробили розмежування в частині адресних даних щодо місцезнаходження об’єктів оподаткування. Це дозволить їх структурувати в інформаційно-комунікаційній системі ДПС та забезпечувати повноту їх обліку.
Форма № 20-ОПП: про які об’єкти повідомляти
У формі № 20-ОПП надається інформація про всі об'єкти оподаткування, що є власними, орендованими або переданими в оренду (п. 8.4 Порядку № 1588).
Платникам слід орієнтуватися на Рекомендований довідник типів об'єктів оподаткування.
Довідник Типи об'єктів для форми №20-ОПП
Що таке «принцип укрупнення інформації» у формі № 20-ОПП
У п. 8.4 Порядку № 1588 вказано, що під час надання повідомлень за формою № 20-ОПП застосовується принцип укрупнення інформації, яка надається про об'єкт оподаткування.
Наприклад, якщо подається інформація про об'єкти оподаткування - офіс, склад, склад-магазин, розташовані в одному офісному центрі за одною адресою, достатньо надати інформацію за одним із типів об'єктів оподаткування, зазначивши у найменуванні: офіс, склад, склад-магазин. Тож достатньо вказувати об’єкти їх за типом приміщення, де вони будуть використовуватися у господарській діяльності. Тобто «148 – цех», «587 – виробнича ділянка», «325» – майстерня тощо.
Але якщо про такі виробничі приміщення платник вже повідомляв раніше, то, на думку ДПС, повторно повідомляти не потрібно.
Ситуація 1. Оренда офісного приміщення.
Підприємство уклало договір оренди офісного приміщення. Як це відобразити у формі № 20-ОПП?
У зразку 1 наведено приклад заповнення ф. № 20-ОПП для цієї ситуації. Наведемо пояснення.
У табличній частині форми, тобто у розділі 3 «Відомості про об’єкти оподаткування платника податків», вказуємо:
- у графі 1 – порядковий номер об’єктів оподаткування, про який повідомляємо;
- у графі 2 «Код ознаки надання інформації» вказуємо причину подання інформації – код «1» (первинне надання інформації). Відповідні коди вказані у п. 2 Пам’ятки для заповнення розділу 3.
Повідомлення про об'єкти оподаткування або об'єкти, пов'язані з оподаткуванням або через які провадиться діяльність (див. додаток до форми №20-ОПП):
1 – первинне надання інформації про об'єкти оподаткування;
3 – зміна відомостей про об'єкт оподаткування (тобто зміна типу, найменування, місцезнаходження, виду права або стану об'єкта оподаткування);
6 – закриття об'єкта оподаткування;
- у графі 3 «Тип об'єкта оподаткування» – дані про тип об’єкта оподаткування відповідно до Рекомендованого довідника типів об'єктів оподаткування – «378»;
- у графі 4 «Найменування об'єкта оподаткування» вказуємо найменування відповідно до Рекомендованого довідника типів об'єктів оподаткування («офіс»).
Зверніть увагу! Якщо необхідно подати до ДПІ заяву за формою № 1-РРО або за формою № 1-ПРРО, то при заповненні поля «Назва господарської одиниці» у розділі 3 цих заяв переноситься інформація саме із графи 4 форми 20-ОПП
- у графі 5 «Ідентифікатор об'єкта оподаткування» – числове значення (37800001), яке складається із 8 цифр, у тому числі:
-- з коду типу об'єкта оподаткування, який було вказано у графі 3 та
-- внутрішнього ідентифікатора, прийнятого платником податку, що складається з 5-ти знаків.
Зверніть увагу! У разі подання заяв за формою № 1-РРО чи 1-ПРРО у графі «ідентифікатор об’єкта оподаткування» розділу 3 цієї заяви вказується таке ж числове значення, яке було вказане у графі у графі 5 «Ідентифікатор об'єкта оподаткування» форми 20-ОПП
- у графах 6 та 7 – код за Кодифікатором адміністративно-територіальних одиниць та територій територіальних громад та назва населеного пункту / району у місті, де знаходиться об'єкт оподаткування.
Для цього варто скористатися Кодифікатором адміністративно-територіальних одиниць та територій територіальних громад на вебсайті Державної податкової служби;
- у графі 8 – тип вулиці (вулиця / бульвар / площа тощо);
- у графі 9 – назва вулиці;
- у графі 10 – номер будинку / офісу;
- у графі 11 – доповнення до номера будинку;
- у графі 12 – корпус;
- у графі 13 – номер квартири;
- у графі 14 «Стан об'єкта оподаткування» – «2» (об’єкт експлуатується).
Цей код обирають відповідно до п. 6 Пам’ятки, наведеної у додатку до ф. № 20-ОПП:
1 – будується / готується до введення в експлуатацію;
2 – експлуатується;
3 – тимчасово не експлуатується;
5 – непридатний до експлуатації;
6 – об'єкт відчужений / повернутий власнику;
7 – зміна призначення / перепрофілювання;
8 – орендується;
9 – здається в оренду;
- у графі 15 «Вид права на об'єкт оподаткування» – «7» (тобто право оренди щодо складу) відповідно до пункту 7 Пам’ятки:
1 – право власності;
2 – право володіння;
3 – право користування (сервітут, емфітевзис, суперфіцій);
4 – право господарського відання;
5 – право оперативного управління;
6 – право постійного користування;
7 – право довгострокового користування або оренди;
8 – право короткострокового користування, оренди або найму;
9 – іпотека;
10 – довірче управління майном;
- у графі 16 проставляється відмітка, якщо платнику слід стати на облік за неосновним місцем обліку.
У нашому випадку ставимо прочерк, оскільки офісне приміщення орендується за місце обліку платника податків.
Зверніть увагу! Якщо ви помилково поставили позначку у графі 16 форми 20-ОПП, то надішліть до ДПІ, де ви помилково стали на облік, лист щодо зняття з обліку за неосновним місцем обліку. На підставі документів, наданих платником, контролюючим органом будуть проведені відповідні заходи щодо зняття з обліку. Саме такі рекомендації надала ДПС у роз’ясненні в ЗІР, категорія 116.11
- у графі 17 – реєстраційний номер об'єкта оподаткування, якщо такий номер було присвоєно об’єкту під час його реєстрації у відповідному державному органі.
Наприклад: для земельної ділянки - кадастровий номер; для іншого нерухомого майна – його реєстраційний номер; для легкового автомобіля – номер кузова транспортного засобу.
Якщо у офісного приміщення немає окремого номеру з Держреєстру речових прав, то графу 17 не заповнюємо.
Зразок 1. Подання ф. 20-ОПП щодо орендованого офісу
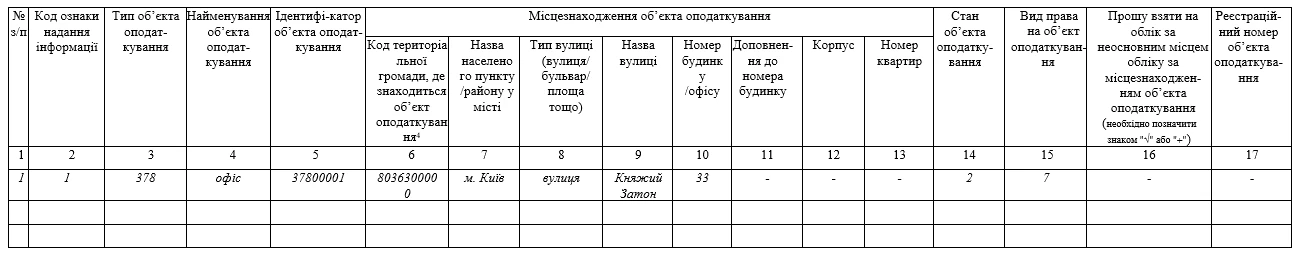
Ситуація 2. Змінилася назва вулиці чи населеного пункту, де знаходиться об’єкт оподаткування
У разі зміни (перейменування) назви населеного пункту, вулиці тощо, де розміщені об’єкти оподаткування, платник податків має подати до податкового органу за основним місцем обліку форму № 20-ОПП з оновленою інформацією про об’єкт оподаткування.
Це слід зробити задля уникнення розбіжностей між відомостями щодо місцезнаходження об’єкту оподаткування, зокрема у разі, якщо йдеться про господарську одиницю, де використовується РРО чи ПРРО, або де розміщено акцизний склад.
Припустимо, що змінилася назва вулиці, де знаходиться наше орендоване приміщення (див. ситуацію 1).
У такому разі потрібно подати форму № 20-ОПП (див. зразок 2), у якій слід вказати:
- у графі 1 – порядковий номер об’єктів оподаткування, про який повідомляємо;
- у графі 2 вказуємо причину подання інформації – код «3» - зміна відомостей про об'єкт оподаткування (тобто зміна типу, найменування, місцезнаходження, виду права або стану об'єкта оподаткування);
- у графах 3, 4 та 5 дублюємо дані про тип об’єкта оподаткування, його назву та ідентифікатор із раніше поданого повідомлення, адже ця інформація не змінилася;
- у графах 6, 7, 8 та 10 – повторюємо без змін;
- у графі 9 оновлюємо дані, тобто вказуємо нову назву вулиці;
- графи з 10 по 17 заповнюємо так, як вони були заповнені при первинному поданні інформації.
Зразок 2. Подання ф. 20-ОПП у разі зміни назви вулиці
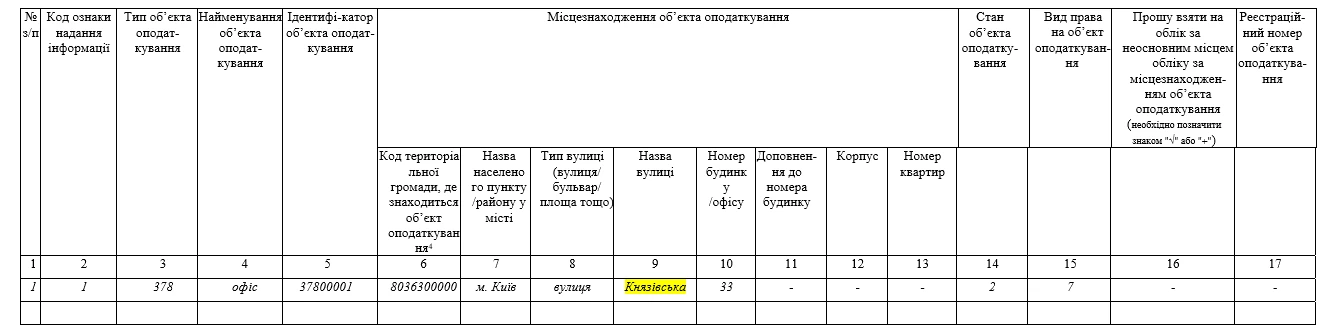
Ситуація 3. Закриття складського приміщення.
Підприємство вирішило закрити складське приміщення. Як це відобразити у ф. 20-ОПП?
У зразку 3 наведено приклад заповнення ф. 20-ОПП для цієї ситуації. Наведемо пояснення.
У табличній частині форми, тобто у розділі 3 «Відомості про об’єкти оподаткування платника податків», вказуємо:
- у графі 1 – порядковий номер об’єктів оподаткування, про який повідомляємо;
- у графі 2 – причину подання інформації: «6» - закриття об'єкта оподаткування;
- у графах 3, 4 та 5 – тип, найменування та ідентифікатор об’єкта, які дублюємо із форми № 20- ОПП, поданої раніше щодо цього об’єкта;
- у графах з 6 по 13 – інформацію із раніше поданої ф. 20-ОПП;
- у графі 14 – стан об'єкта оподаткування, тобто «3» (тимчасово не експлуатується);
- у графі 15 – вид права на об'єкт, тобто право власності – «1».
- графи 16 та 17 не заповнюємо.
Зразок 3. Подання ф. 20-ОПП у разі закриття складського приміщення
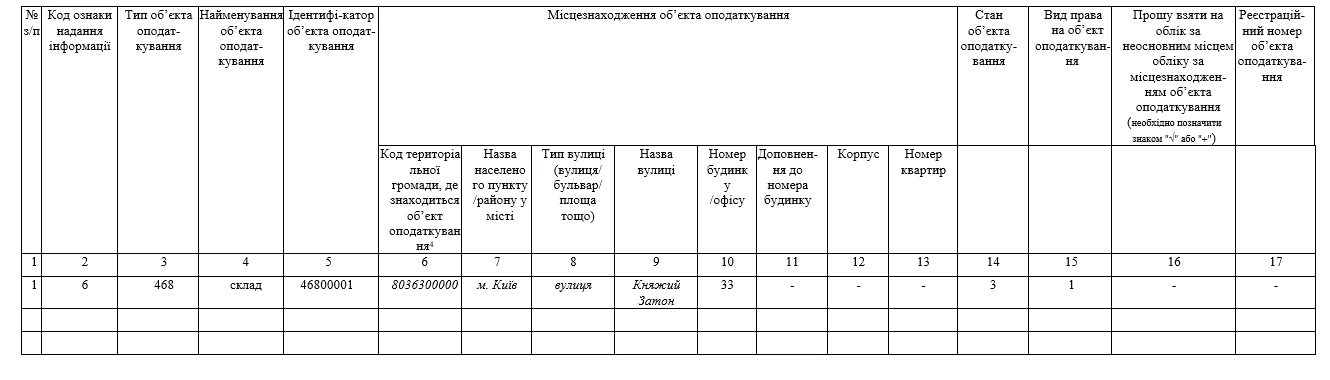
Ситуація 4. Передання автомобіля в оренду.
Як заповнити форму №20-ОПП у разі передання автомобіля в короткострокову оренду?
У зразку 4 наведено приклад заповнення ф. №20-ОПП для цієї ситуації. Наведемо пояснення.
У табличній частині форми, тобто у розділі 3 «Відомості про об’єкти оподаткування платника податків», вказуємо:
- у графі 1 – порядковий номер;
- у графі 2 – причину подання інформації «3» (зміна відомостей про об'єкт оподаткування);
- у графах 3 та 4 – тип об’єкта – «20», найменування – «автомобіль»;
- у графі 5 – ідентифікатор – 2000001;
- у графах з 6 по 13 – інформація про місцезнаходження об’єкта. ДПС вважає, що у разі передання об’єкта рухомого майна, вказується місцезнаходження транспортного засобу, тобто адреса орендаря, а не орендодавця;
- у графі 14 – «9» (здається в оренду);
- у графі 15 – «1» (право власності);
- графу 16 не заповнюємо;
- у графі 17 – реєстраційний номер автомобіля.
Зразок 4. Подання ф. 20-ОПП у разі передання автомобіля в короткострокову оренду
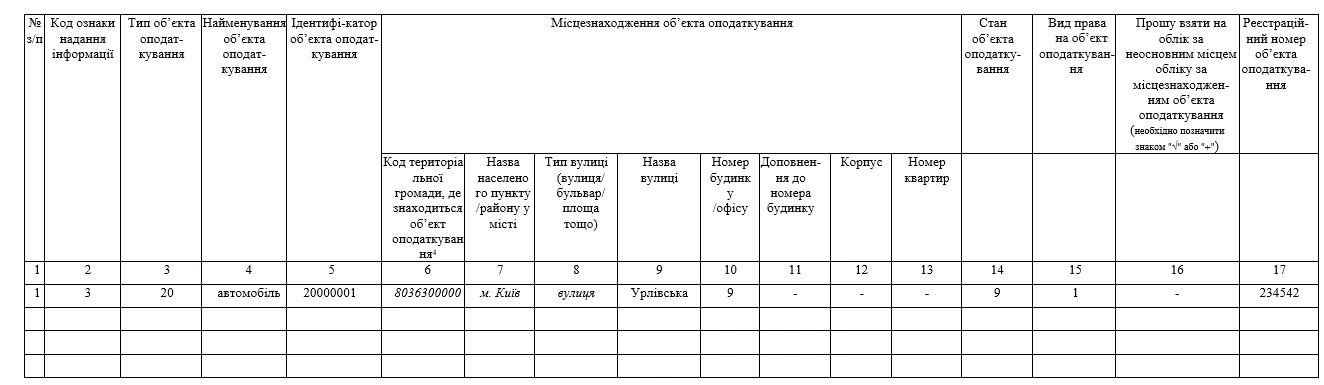
Шаблони та зразки документів:
Довідник Типи об’єктів для форми №20‑ОПП

Оренда
11.11.2026
Договір оренди авто до 31 жовтня (субота), повернули 30-го: чи законно вимагати плату за весь місяць
По договору оренди автомобіля зазначено, що орендна плата нараховується з розрахунку ______ гривень за 1 повний місяць користування Об`єктом оренди. Сторони домовилися наприкінці жовтня повернути автомобіль з оренди. Так як 31.10.2026 це субота, вихідний день, то акт приймання-передачі авто з оренди оформлюємо 30.10.2026. Але орендодавець наполягає на сплаті орендної плати за повний місяць, так як 31.10.2026 субота. Підкажіть, будь ласка, чи правий в даному випадку орендодавець? Як оформити акт, можливо щось прописати в додатковій угоді, щоб сплатити за повний місяць і в акті показати 1 послугу повністю, але щоб не було ризиків для орендаря, і щоб не виводити у вихідний день директора для передачі автомобіля.

Податкова та фінзвітність
11.11.2026
ФОП 4-ї групи потрібна довідка про доходи: що пояснила ДПС
Чи може ФОП – платник єдиного податку 4-ї групи отримати довідку про суму доходів за рік? ДПС пояснила, чому така інформація не відображається в річній декларації платника єдиного податку 4-ї групи та які відомості містить така декларація

Заробітна плата
11.11.2026
Як правильно виплатити зарплату за першу половину листопада, якщо 15 число – вихідний
На підприємстві виплата зарплати передбачена 15 та 30 (31) числа. Якщо зарплату за першу половину місяця виплатити 13.11, за другу половину місяця – 30.11, тоді порушується термін 16 днів між виплатами? Як правильно діяти в таких ситуаціях?

Сільгоспдіяльність
11.11.2026
Нові правила для трактористів-машиністів вже чинні: що змінив Уряд
Кабмін спростив порядок підвищення кваліфікації трактористів-машиністів і видачі їм посвідчень. Відтепер для отримання додаткових категорій сільськогосподарської техніки не потрібно мати щонайменше рік стажу роботи, а в разі нескладання іспиту тракторист зможе зберегти чинне посвідчення. Розглянемо, які категорії можна буде отримати за спрощеною процедурою та скільки вона діятиме
Зміни у законодавстві
11.11.2026
Рахунки та банківські сейфи українців можуть потрапити до нового реєстру: законопроєкт прийнято у І читанні
10 листопада 2026 року Верховна Рада ухвалила за основу законопроєкт №14327-д, який передбачає зміни у фінансовому моніторингу та наближення української платіжної системи до стандартів ЄС. Серед ключових новацій – підготовка до приєднання України до SEPA, підвищення порога обов’язкового фінмоніторингу з 400 тис. грн до еквівалента 10 тис. євро та створення реєстру рахунків і сейфів. Водночас документ передбачає збереження банківської таємниці щодо залишків і руху коштів, а також незмінність штрафів за порушення. Розповідаємо, що саме може змінитися для громадян, підприємців і фінансових установ

Заробітна плата
11.11.2026
Чи може роботодавець затримати зарплату, якщо клієнт не заплатив: пояснює Держпраці
Роботодавець не може прив’язувати виплату зарплати до того, коли замовник перерахує кошти за виконані роботи чи надані послуги. Закон зобов’язує виплачувати працівникам зарплату в установлені строки та в повному обсязі незалежно від надходження оплати від клієнтів. Що робити працівнику, якщо зарплату затримують, – пояснюємо далі
Е-сервіс
11.11.2026
Електронний суд не працюватиме 12.11.2026 з 20:00 до 23:59: в чому причина
Користувачів судових електронних сервісів попередили про можливі тимчасові перерви в роботі судових електронних сервісів 12.11.2026 з 20:00 до 23:59. У зазначений період Кабінет Електронного суду буде недоступний. У ДП «Інформаційні судові системи» просять врахувати цю інформацію під час планування роботи із сервісами

ФОП
11.11.2026
Мобілізований ФОП 3 групи сплачував податки під час служби: як повернути у 2026 році
Підкажіть, будь ласка, ФОП 3 гр. 5%, мобілізували в листопаді 2025, за 2025 рік декларацію ЄП здали і податки сплатили. ФОП може не сплачувати єдиний податок і військовий збір? Як скористатись пільгою і повернути сплачені податки, адже кошти на рахунок ФОП заходили
Бронювання, критичність
11.11.2026
«Резерв+» показує чинне бронювання після звільнення: що робити працівнику
Після звільнення з підприємства зникає підстава для бронювання, але статус у «Резерв+» може ще певний час відображатися як чинний. Чи можна користуватися таким бронюванням і чи має ТЦК право мобілізувати працівника? Вирішальне значення має не лише інформація в застосунку, а й те, чи анульовано бронювання в установленому порядку та які відомості внесено до реєстру «Оберіг». Розбираємо, як перевірити статус, що вимагати від колишнього роботодавця та як діяти, якщо дані не оновилися
ФОП
11.11.2026
ФОП поставив бізнес на паузу: чи подавати об'єднану звітність по працівниці у відпустці до 3-х років
ФОП на загальній системі оподаткування ставить бізнес на паузу і звільняє працівників. У нього залишається працівниця, яка перебуває у відпустці для догляду за дитиною до досягнення нею 3-х років. Чи потрібно буде надалі подавати щоквартальний Податковий розрахунок із заповненням показника середньооблікової кількості працівників?
Ліцензії та дозволи
11.11.2026
Продаж алкоголю та тютюну за новою адресою: чи потрібна нова ліцензія, – пояснює ДПС
Ліцензія на роздрібну торгівлю алкоголем, тютюновими виробами або рідинами для електронних сигарет прив’язана до конкретного місця провадження діяльності. Якщо суб’єкт господарювання переносить торгівлю на нову адресу, чинна ліцензія не переноситься автоматично – на нове місце потрібно отримати окрему ліцензію. Розбираємо правила ліцензування та плату за такі ліцензії

ПДФО
11.11.2026
Зміна податкової адреси ФОП: що робити зі звітністю та сплатою податків
Якщо ФОП на загальній системі оподаткування змінює податкову адресу через зміну адміністративного району, він подає річну податкову декларацію за новим місцезнаходженням. Проте сплата ПДФО та військового збору здійснюється за попереднім місцем реєстрації до кінця поточного бюджетного року. Це правило дозволяє уникнути плутанини з розподілом податкових надходжень між бюджетами
Пенсія, соцпільги
11.11.2026
До 71 тис. грн на місяць для родини: яку підтримку запровадять із 2027 року
З 1 січня 2027 року зміниться система державної підтримки дітей з інвалідністю, осіб з інвалідністю з дитинства та їхніх родин. Закон №4955-IX передбачає нову базову величину для розрахунку соціальної допомоги – щонайменше 4000 грн, збільшення виплат і надбавок на догляд. Також запровадять нові соціальні послуги, зокрема раннє втручання та тимчасовий відпочинок для батьків. Загальний еквівалент державної підтримки родини залежно від потреб становитиме від 20 до 71 тис. грн на місяць
Військовий збір
11.11.2026
Терміни сплати військового збору: якщо дохід нараховано, але не виплачено
Якщо податковий агент нарахував оподатковуваний дохід, але не виплатив його платнику податку, військовий збір, який підлягає утриманню з цього доходу, повинен бути перерахований до бюджету не пізніше 30 календарних днів, наступних за місяцем нарахування доходу
ПДФО
11.11.2026
Податок за перший продаж авто зросте до 18% з 1 січня 2027 року: закон прийнято!
Продаж автомобіля може оподатковуватися за новими правилами: законопроєкт №16037-д запроваджує правило 183 днів для застосування нульової ставки при першому продажу та 5% – при другому. Якщо авто перебувало у власності менше 183 днів, дохід пропонують оподатковувати за ставкою 18%. Також із 1 січня 2027 року для податкових накладних при постачанні транспортних засобів стане обов’язковим зазначення VIN-коду
Податок на прибуток
11.11.2026
Імпорт товарів за договором комісії у 2026 році: чи потрібно включати транзитні кошти в дохід
Державна податкова служба України надала індивідуальну податкову консультацію щодо порядку відображення в бухгалтерському та податковому обліку коштів, які надходять комісіонеру від клієнтів (комітентів) на закупівлю імпортного товару та сплату митних платежів
Перевірки, штрафи
11.11.2026
Які штрафи за неподання, або несвоєчасне подання податкових декларацій у 2026 році
Податківці пояснили, якою буде відповідальність за неподання або несвоєчасне подання платником податків податкової звітності (крім звіту про контрольовані операції та / або документації з трансфертного ціноутворення, тощо) відповідно до ст. 120 ПКУ (від 340 до 1020 грн)

Податкова та фінзвітність
11.11.2026
Немає показників у додатках до декларації з прибутку: чи подавати їх
Чи потрібно подавати разом із декларацією з податку на прибуток усі додатки, навіть якщо операцій для їх заповнення не було? ДПС пояснює: додатки, у яких відсутні показники, подавати не потрібно. Водночас фінансова звітність є невід’ємною частиною декларації, а інформацію про додатки, які фактично подаються, слід зазначити у відповідній таблиці декларації
Податкова та фінзвітність
11.11.2026
Перша і друга квитанції про прийняття е-документа: коли надходять в кабінет
Перша квитанція надходить платнику протягом двох годин з моменту отримання електронного документа ДПС або протягом перших двох годин наступного операційного дня. Друга квитанція формується не пізніше наступного робочого дня після першої квитанції та підтверджує прийняття або відхилення документа. Якщо перша квитанція не надійшла, документ вважається не отриманим контролюючим органом

