Експерт
Марина СтьопінаНезалежний практикуючий експерт в сфері обліку ФОП, головний бухгалтер з понад 20-річним стажем, керівник сервісу «Особистий консультант»


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Для мобілізованих ФОП запроваджено податкові пільги, які звільняють від сплати більшості податків та подання звітності. У матеріалі розглядаємо, як саме працюють ці звільнення для підприємців на загальній системі та єдинників, а також які особливості діють щодо звільнення від сплати ЄСВ. Відповімо на найпоширеніші запитання з урахуванням останніх роз’яснень податкової
По мобілізованим ФОП зміни в законодавство протягом 2025 року вносились поетапно.
Перший етап запрацював з 5 липня 2025 року, коли набрали чинності зміни, внесені Законом України від 18.06.2025 №4505-IX «Про внесення змін до Податкового кодексу України та інших законів України щодо розширення доступу пацієнтів до лікарських засобів, що підлягають закупівлі особою, уповноваженою на здійснення закупівель у сфері охорони здоров’я, шляхом укладення договорів керованого доступу» (далі – Закон №4505).
Другий етап змін відбувся з 1 жовтня 2025 року, коли були розширені положення Закону України від 08.07.2010 №2464-VI «Про збір та облік єдиного внеску на загальнообов'язкове державне соціальне страхування» (далі – Закон про ЄСВ), і для мобілізованих ФОП-роботодавців запрацювали нові пільги. Розглянемо кожний етап.
З 5 липня 2025 року ФОП, які були мобілізовані до лав ЗСУ, уклали контракт на проходження військової служби або були залучені до виконання обов’язків за посадами, передбаченими штатами воєнного часу, були звільнені від сплати та подання звітності з податку на доходи фізичних осіб, єдиного податку та військового збору. Таке звільнення діяло незалежно від наявності найманих працівників у ФОП та отримання доходу у період проходження військової служби.
Таким чином, на час служби підприємець на загальній системі оподаткування звільняється від обов'язку нараховувати та сплачувати ПДФО та військовій збір, а також від подання декларації про майновий стан та доходи.
ФОП-єдинники звільняються від сплати єдиного податку та військового збору, а також від подання декларації по єдиному податку за весь період проходження військової служби.
По ЄСВ зміни відбувались у 2 етапи. З 5 липня від сплати ЄСВ «за себе» звільнялись тільки ФОП, які не мали найманих працівників.
Але вже з 1 жовтня 2025 року положення Закону про ЄСВ було розширено, і ця пільга запрацювала для мобілізованих ФОП – роботодавців.
Тож, починаючи з 01 жовтня 2025 року, мобілізовані ФОП-єдинники, які мають найманих працівників, звільняються від обов’язку сплати ЄСВ за себе, за умови якщо роботодавець сплатив за них мінімальний ЄСВ. При цьому, наявність чи відсутність доходів у таких ФОП не впливає на факт наявності пільги зі сплати єдиного внеску. Перелік роботодавців визначено в п. 1 частини першої ст. 4 Закону про ЄСВ. Для мобілізованих ФОП таким роботодавцем вважається військова частина, яка нараховує і сплачує ЄСВ із грошового забезпечення. Таку позицію податкова закріпила в ЗІР, категорія 201.04.
Сплату можна перевірити через довідки ОК-5 або ОК-7 – там зазначено, чи зараховано місяць до страхового стажу та яку суму внеску сплачено.
Крім того, по ЄСВ мають бути списані всі штрафи та пеня, нараховані за весь період мобілізації або дії контракту.
Списанню підлягають всі штрафи та пеня за звітні періоди включно до першого числа місяця, наступного за місяцем, в якому податковий орган отримав відомості про мобілізацію ФОП або про укладений контракт.
Якщо ФОП має найманих працівників – він може уповноважити іншу особу виплачувати зарплату працівникам. ЄСВ у такому випадку нараховує уповноважена особа, а сплатити його ФОП може без штрафів протягом 180 днів після демобілізації.
Звітність з ЄСВ подається ФОП протягом 150 днів після демобілізації, також без штрафів і пені.
Якщо виникли порушення до початку служби або під час неї, то мобілізовані ФОП звільняються від відповідальності за несвоєчасну сплату чи подання звітності за умови, що виконають ці обов’язки у встановлені строки після демобілізації, а саме:
Ще один важливий момент. Для всіх ФОПів закон передбачає саме звільнення від сплати податків, а не їх відтермінування. Тому після завершення військової служби підприємці не мають обов’язку сплачувати податки, по яки[ вони скористались пільгою
Звільнення застосовується з першого числа місяця, в якому ФОП було призвано на військову службу або в якому було укладено контракт, але не раніше 24 лютого 2022 року та закінчується останнім днем місяця, в якому така самозайнята особа була демобілізована.
Закон встановлює, що звільнення від сплати податків має відбуватись автоматично – на підставі даних з Єдиного державного реєстру призовників, військовозобов’язаних та резервістів. Якщо даних у Реєстрі немає, ФОП може подати до своєї податкової заяву з підтвердженням проходження служби.
З огляду на практику, ДПС поки що не має доступу до цього Реєстру. Тому податківці рекомендують ФОП самостійно повідомляти контролюючі органи про мобілізацію або укладення контракту. Це можна зробити через розділ «Листування з ДПС» в Електронному кабінеті платника.
Заява подається у довільній формі. До Заяви потрібно прикріпити документи, які підтверджують службу в ЗСУ або укладення контракту. Такими документами можуть бути копія військового квитка, копія контракту або копія іншого документа, виданого відповідним державним органом, із зазначенням даних про призов такої особи на військову службу.
Як буде діяти звільнення у ФОП 1 та 2 групи: ДПС не буде нараховувати авансові платежі з єдиного податку та військового збору за весь період мобілізації або дії контракту. Якщо такі суми вже були нараховані – вони підлягають анулюванню.
Скасовані нарахування по єдиному податку та військовому збору утворять переплату на особових рахунках в кабінеті платника, яку можна буде повернути на розрахунковий рахунок або зарахувати в оплату майбутніх періодів. Для цього ФОП потрібно подати відповідну заяву протягом 1095 днів від дня виникнення надміру сплаченої суми. Як це зробити ми розповідали на окремому мінікурсі, посилання на який ви знайдете за посиланням. При цьому, подавати уточнюючі декларації за минулі періоди та знімати нарахування по єдиному податку в розділі Щомісячні авансові внески – не потрібно.
Щодо заповнення декларації по єдиному податку за 2025 рік, то ДПС України в Листі від 25.11.2025 №1299/2/99-00-21-01-01-02 зазначає наступне:
Якщо до моменту подання звітності нарахування по єдиному податку та військовому збору не скасовані, то сплачені податки відображаються в річній декларації в розділах Щомісячні авансові внески по єдиному податку та військовому збору відповідно.
Якщо податкова скасувала нарахування – то єдиний податок та військовий збір в декларації не показуємо, а сплачені суми будуть вважатись переплатою. Тому потрібно вчасно подати заяву, щоб податкова скасувала нарахування податків.
Окремо зупинимось на ФОП 3 групи, по яких податкова дала роз’яснення у Листі від 12.08.2025 №874/2/99-00-24-01-03-02 року. ДПС зазначає, що ФОП 3 групи звільняються від сплати та подання звітності з єдиного податку та військового збору на весь період проходження військової служби, незалежно від того, отримує він дохід чи ні. Але є нюанси.
Якщо під час служби була подана декларація, то треба дивитися, за який період виникли податки. Якщо це зобов’язання з єдиного податку чи військового збору за період до мобілізації, то їх усе одно потрібно сплатити, але не одразу, а протягом 180 днів після демобілізації чи завершення лікування.
А от якщо в декларації вказані зобов’язання, які виникли під час служби, то їх можна не сплачувати, а подати уточнюючу декларацію і зменшити суми податкових зобов'язань з єдиного податку та військового збору відповідно до положень статті 50 Податкового кодексу України. Таким чином, якщо мобілізований ФОП подав звітність та сплатив податки, то це не означає, що він втратив право на пільгу, він може подати Уточнюючу декларацію та зняти нарахування (Лист ДПС від 21.08.2025 р.).
Ще один важливий момент, який передбачений Законом №4505 для ФОП – єдинників. Якщо ФОП було виключено з реєстру платників єдиного податку через несплату податкових зобов’язань під час мобілізації або служби за контрактом – його буде поновлено автоматично. Реєстрація відновлюється з дати анулювання.
Шаблони та зразки документів:
Читати більше:
Чи звільняються мобілізовані від МПЗ: роз'яснення ДПС
Мобілізовані ФОП у 2025 році: реальні пільги та алгоритми дій від ДПС
Що робити мобілізованому ФОПу, якщо ДПС продовжує нарахування ЄП
Уточнююча декларація ФОП 3 групи: складання, зразки, нова позиція ДПС
Пільги для мобілізованих ФОП згідно Закону №4505: як не платити податки та ЄСВ
Мобілізований ФОП сплачував податки під час служби: як повернути після 01.10.2025
Мінікурси за темою:
Як ФОПу повернути надлишково сплачений ЄСВ: алгоритм дій
Помилково або надміру сплачені податки: повертаємо без штрафів
Мобілізовані ФОП: як отримати пільги та повернути податки у 2025 році
При зміні найменування посади у трудових книжках та облікових документах працівників у зв'язку з уточненням назв за Класифікатором професій без зміни істотних умов праці, потрібно подавати Додаток 4 до ТЦК?
КМУ затвердив єдині правила технічного огляду обладнання для застосування засобів захисту рослин та передбачив обов’язкову реєстрацію причіпного і навісного обладнання ЗЗР. Новий порядок, розроблений у межах гармонізації законодавства з вимогами ЄС, набере чинності 17 січня 2028 року
Перед пранням виконавець має оглянути білизну разом із клієнтом і зафіксувати її стан, зокрема плями та пошкодження. Ступінь зносу може становити від 20% до 80%, а додатково можна замовити сушіння, прасування, ароматизацію, бактерицидну та іншу спеціальну обробку
Протягом 2025–2026 років митні органи виявили 657 випадків подання недостовірних відомостей у сертифікатах про походження лісоматеріалів, за якими складено протоколи на 158 млн грн. Тепер через «Єдине вікно» запрацював автоматизований обмін даними про сертифікати між Держмитслужбою, Держлісагентством та ДП «Лісогосподарський інноваційно-аналітичний центр»
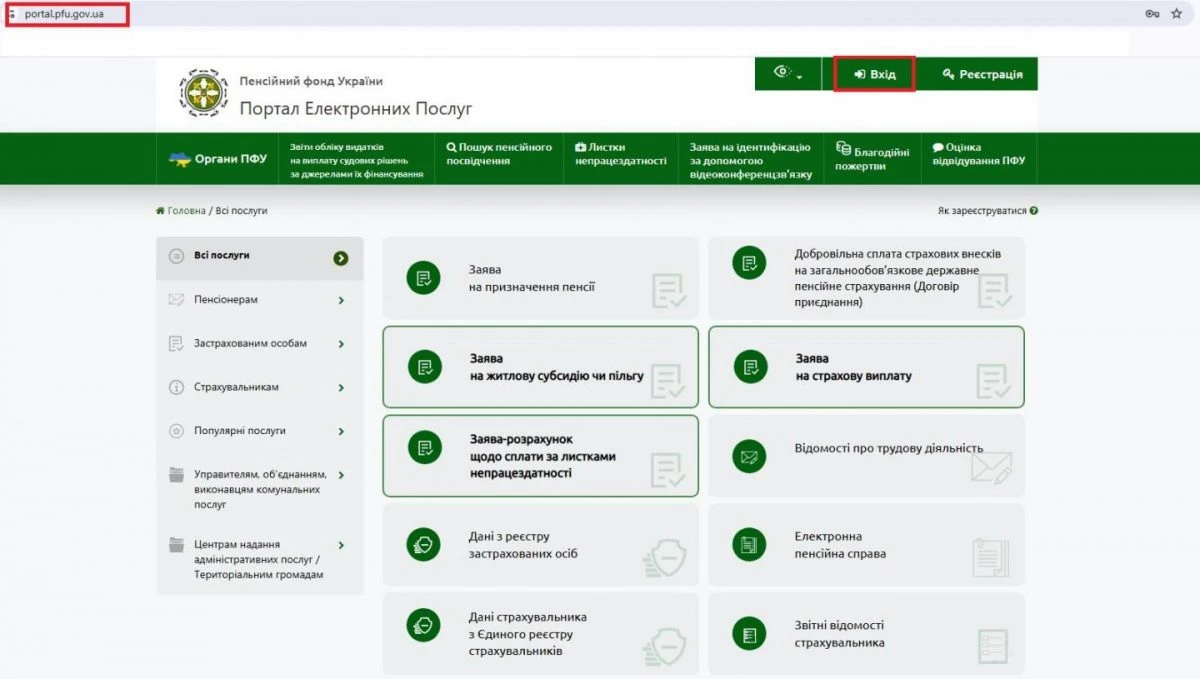
Одержувачі окремих видів державної соціальної допомоги можуть онлайн повідомити ПФУ про зміну банківських реквізитів через вебпортал Фонду. Для цього потрібно авторизуватися за допомогою КЕП, заповнити заяву, вказати рахунок у форматі IBAN та підписати її – усього процедура складається з 6 кроків
Мінсоцполітики працює над ініціативою амбасадорів повернення – волонтерів, які допомагатимуть українцям за кордоном дізнаватися про життя, можливості та підтримку в конкретних громадах. Модель ініціативи 7–10 вересня у Вінниці напрацьовували представники громадських організацій та 20 громад з різних регіонів України
Маємо ТОВ, де не ведеться військовий облік взагалі. Розуміємо, що при перевірці буде штраф від 34000 до 59500 грн. Питання в тому, чи може бути збільшений штраф за кожне порушення, чи це максимальний 59500,00 грн?

Дітям ветеранів і ветеранок компенсують 100% вартості контрактного навчання у 2026/2027 навчальному році. Для отримання компенсації потрібно звернутися до закладу освіти, після чого підтвердити сертифікат у Дії протягом 20 календарних днів

Замовляючи торт через інтернет, варто перевірити, чи зареєстрований продавець як оператор ринку харчових продуктів, та дізнатися склад і умови зберігання продукції. Якщо продавець є звичайною фізособою, а не суб’єктом господарювання, Держпродспоживслужба не має правових підстав для перевірки такого продавця

Єдиний реєстр арбітражних керуючих містить основні відомості про фахівців та їхню діяльність. Розповідаємо, як за допомогою реєстру знайти потрібного арбітражного керуючого та перевірити інформацію про нього

Вартість доступу провайдерів до електричних опор знижено з 10 грн до символічної 1 копійки, щоб стимулювати розбудову швидкісних інтернет-мереж у віддалених населених пунктах. Нові умови можуть відкрити можливість підключення для мешканців 1 043 населених пунктів, які досі не мають домашнього інтернету

Матері, які виховували дитину з інвалідністю або тяжкохвору дитину до шестирічного віку, за визначених законом умов мають право на дострокову пенсію за віком. Для матері необхідно досягти 50 років і мати не менше 15 років страхового стажу, для батька – відповідно 55 років та 20 років стажу

У Мінекономіки обговорюють створення окремого фонду для підтримки бізнесу, на фінансування програм якого потрібно близько 6 млрд грн; одним із можливих джерел називають підвищення ПДВ з 20% до 21–21,5%, однак рішення поки не ухвалене. За концепцією Мінекономіки, фонд може запрацювати у січні 2027 року та компенсувати бізнесу збитки основних засобів у межах до $10 млн на одну юридичну особу
Запровадження внеску на підтримку працевлаштування осіб з інвалідністю суттєво змінило підхід до кола роботодавців і платників: тепер важливим є не лише факт використання найманої праці, а й чисельність працівників та виконання встановленого нормативу. У листі ДПС від 11.05.2026 №545/2/99-00-21-01-01-02 (а також в ЗІР) чітко визначено, що звітність про нарахування, обчислення та сплату внеску подається як роботодавцями, так і платниками внеску незалежно від кількості найманих осіб та виконання нормативу
Жінок-офіцерів під час ведення персонального військового обліку слід включати до третьої групи Списків, а не до першої. Саме таку позицію надало Міністерство оборони у відповідь на запит експертки Галини Казначей щодо відображення військовозобов’язаних жінок офіцерського складу