

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
ФОП
10.07.2025
Пільги для мобілізованих ФОП згідно Закону №4505: як не платити податки та ЄСВ
Новий Закон №4505-IX нарешті запроваджує реальний механізм звільнення мобілізованих ФОП від ЄСВ, єдиного податку, ПДФО та військового збору на період служби. Завдяки автоматичному обміну даними податкова зможе своєчасно застосовувати пільги та списувати штрафи. У статті розповідаємо, які саме переваги передбачені, скільки вони діятимуть і як змінюється порядок для підприємців із працівниками
- Пільги з ЄСВ
- Механізм автоматичного застосування пільги з ЄСВ через Єдиний реєстр
- Порядок дій при відсутності інформації в реєстрі та подання заяви
- Особливості для ФОП-роботодавців: відстрочка та уповноваження
- Розширення податкових пільг: єдиний податок, ПДФО та військовий збір
18 червня цього року Верховна Рада прийняла Закон №4505-IX «Про внесення змін до Податкового кодексу України та інших законів України щодо розширення доступу пацієнтів до лікарських засобів, що підлягають закупівлі особою, уповноваженою на здійснення закупівель у сфері охорони здоров'я, шляхом укладення договорів керованого доступу» (далі – Закон №4505). 3 липня 2025 року Закон підписав Президент, а 04.07.2025 його було опубліковано у «Голосі України» №130. Закон набирає чинності 05.07.2025
І хоча назва закону більше стосується сфери охорони здоров’я, він дуже важливий для приватних підприємців, які наразі є мобілізованими або уклали контракт про військову службу. Йдеться про порядок застосування такими підприємцями пільг з єдиного соціального внеску та податків.
Пільги з ЄСВ
Як відомо, наразі мобілізовані ФОП звільняються від сплати ЄСВ за себе за весь період військової служби. Така пільга передбачена у п. 9-2 розділу VIII Закону України 08.07.2010 №2464-VI «Про збір та облік єдиного внеску на загальнообов'язкове державне соціальне страхування» (далі – Закон про ЄСВ) для всіх ФОП, тобто як на загальній системі оподаткування, так і для тих, які обрали єдиний податок. Але є важливе обмеження – така пільга надається лише тим ФОП, які не є роботодавцями.
За діючими правилами для застосування пільги ФОП не повинен повідомляти про свій призов на військову службу. Таких вимог Закон про ЄСВ не передбачає. Натомість чітко визначено, що ФОП має подати відповідні документи після демобілізації. Такими документами є заява ФОП про застосування пільги та копія військового квитка.
Але фактично був відсутній механізм повідомлення податкового органу, що ФОП був мобілізований. Законом про ЄСВ було передбачено, що ТЦК та СП має повідомити ДПС про початок військової служби приватного підприємця. Але на практиці таких повідомлень не було. Дехто з ФОПів самостійно повідомляв податкові органи про свою мобілізацію, але навіть це гарантувало, що податківці не нараховуватимуть податковий борг з ЄСВ за весь період.
Механізм автоматичного застосування пільги з ЄСВ через Єдиний реєстр
Після набрання чинності новим Законом №4505 після його опублікування (Закон опубліковано 04.07.2025, набирає він чинності 05.07.2025), питання з боргами з ЄСВ має бути вирішене. Адже цим Законом передбачено, що підставою для звільнення мобілізованого ФОП від сплати ЄСВ за себе є відомості, які ДПС буде отримувати з Єдиного державного реєстру призовників, військовозобов'язаних та резервістів.
Підставою для такого зупинення є відомості про дату мобілізації, укладення контракту, демобілізації (звільнення з військової служби), отримані центральним органом виконавчої влади, що реалізує державну податкову політику, з Єдиного державного реєстру призовників, військовозобов'язаних та резервістів.
Зокрема у ДПС буде інформація про дату мобілізації чи укладення контракту про військову службу, а також про дату демобілізації чи звільнення з військової служби. Тобто фактично впроваджується практичний механізм застосування пільг з ЄСВ.
І особливе значення має той факт, що такий механізм має запрацювати щодо всіх ФОП, які були мобілізовані з лютого 2022 року. Тобто за наявності у ФОП нарахувань з ЄСВ, податкова має перевірити дату мобілізацію і зняти всі нарахування з такого ФОП за весь період військової служби.
Крім того, всі нараховані штрафи та пеня мають бути списані за весь період мобілізації або дії контракту про військову службу.
Списанню підлягають всі штрафи та пеня за звітні періоди включно до першого числа місяця, наступного за місяцем, в якому податковий орган отримав відомості про мобілізацію ФОП або про укладений контракт.
Порядок дій при відсутності інформації в реєстрі та подання заяви
Якщо ж інформація про мобілізацію відсутня у Реєстрі або не надійшла до податкового органу, то платник має право подати заяву та копії документів (військовий квиток, контракт тощо). Такі документи є підставою для звільнення від сплати єдиного внеску та списання штрафних (фінансових) санкцій.
Заяву можна подати за формою, наведеною у додатку 1 до Інструкції про порядок нарахування і сплати єдиного внеску на загальнообов'язкове державне соціальне страхування, затвердженої наказом Мінфіну від 20.04.2015 №449
Завантажуйте зразок: Заява щодо звільнення від сплати єдиного внеску на період мобілізації ФОП
Якщо ФОП має найманих працівників, то він може на час проходження військової служби уповноважити іншу особу на виплату зарплати працівникам і нарахування ЄСВ. Але єдиний внесок, нарахований уповноваженою особою, сплачується ФОПом протягом 180 календарних днів з дня, наступного за демобілізацією (чи звільненням з військової служби). Ні штрафів, ні пені у такому випадку не буде.
Звітність за цей період подається демобілізованим підприємцем протягом 150 календарних днів з дня звільнення з військової служби, і також без штрафів і пені.
Особливості для ФОП-роботодавців: відстрочка та уповноваження
На жаль, навіть з прийняттям Закону №4505 не вирішене досить болюче питання для ФОП, які є роботодавцями.
Чи повинні вони сплачувати ЄСВ за себе?
Податкова вважає, що пільга з ЄСВ для таких ФОП не діє. Тобто ФОП, який має найманих працівників, повинен сплачувати ЄСВ за себе, а в стосовно ЄСВ із зарплати найманих працівників він отримує відстрочку як під час військової служби, так і ще протягом 180 днів після її закінчення. Все ж сподіваємося, що після опублікування Закону №4505 ДПС ще раз повернеться до цього питання і не заперечуватиме право ФОП-роботодавця від сплати ЄСВ за себе.
Розширення податкових пільг: єдиний податок, ПДФО та військовий збір
Що нового в податкових пільгах для мобілізованих ФОП?
Фактично ключова зміна полягає у тому, що для перевірки права мобілізованого ФОП на податкові пільги з єдиного податку, ПДФО та військового збору ДПС матиме доступ до інформації про дату мобілізації, укладення контракту, демобілізації чи звільнення з військової служби самозайнятої особи. Тобто діятиме такий же механізм, як і при застосуванні пільги з ЄСВ.
Пільга надається під час воєнного стану з першого числа місяця, в якому ФОП було призвано на військову службу (або в якому ним укладено контракт про військову службу) і до останнього дня місяця, в якому ФОП демобілізувався або звільнився з військової служби.
Отже, на весь період військової служби ФОП на загальній системі оподаткування звільнені від обов'язку нарахування, сплати ПДФО та військового збору, а також не повинні подавати податкову декларацію про майновий стан і доходи щодо підприємницької діяльності.
ФОП-платники єдиного податку також на весь період військової служби звільняються від сплати єдиного податку та військового збору і не повинні подавати податкову декларацію за цей період.
І що важливо! Такі пільги діють незалежно від того, чи є у ФОП наймані працівники
Також Законом №4505 передбачено, що податкові органи повинні відновити реєстрацію ФОП як платників єдиного податку, якщо така реєстрація була анульована у зв’язку із наявністю податкового боргу з єдиного податку, нарахованого податківцями за період військової служби ФОП. Реєстрація відновлюється з дати анулювання.
В частині ПДФО та військового збору, які ФОП повинен утримувати із заробітної плати найманих працівників, він має відстрочку на сплату. Тобто уповноважена особа, якій ФОП доручив нараховувати зарплату працівникам, веде облік, але не перераховує до бюджету ПДФО та ВЗ. Лише після закінчення військової служби ФОП повинен буде сплатити нараховані податкові зобов’язання.
При чому йому для цього надається 180 календарних днів з дня демобілізації (чи звільнення з військової служби. А протягом 150 календарних днів ФОП має подати податковий розрахунок як роботодавець – податковий агент. Звісно, ні штрафні санкції, ні пеня за несвоєчасну сплату ПДФО та військового збору, а також за несвоєчасне подання звітності не нараховуються.
Шаблони та зразки:
Заява щодо звільнення від сплати єдиного внеску на період мобілізації ФОП
Статті на тему:
Мобілізували працівника: що робити роботодавцю
Особи з інвалідністю
10.10.2026
Медзаклади, перевірте норматив 2%! Офіційна позиція Мінсоцполітики!
Для закладів охорони здоров'я Закон №875 передбачає спеціальний норматив працевлаштування осіб з інвалідністю – 2%. Але чи означає це, що медзаклад із середньообліковою кількістю штатних працівників від 8 до 25 осіб за квартал може мати нульовий норматив?
ФОП
10.10.2026
ФОП переказав гроші на особисту картку: як їх повернути на рахунок без повторного оподаткування
ФОП – платник єдиного податку на протязі 2026 року перераховувала на свою особисту картку кошти з призначенням «Дохід, з якого виплачено податки». Зараз ФОП хоче повернути частину цих коштів на рахунок ФОП. З яким призначенням платежу повернути кошти на підприємницький рахунок, щоб вони повторно не потрапили до доходу та річного ліміту єдиного податку? Як довести, що це повернення раніше знятих з рахунку коштів?
Заробітна плата
10.10.2026
Розрахункові листи працівникам у 2026 році: як часто надавати та які штрафи за їх відсутність
Чи обов'язково видавати працівникам розрахункові листи у 2026 році? Чи є відповідальність, якщо роботодавець не видає працівникам розрахункові листи? Їх потрібно видавати під кожну виплату чи один раз на місяць?
Бронювання, критичність
10.10.2026
Бронювання працівників оборонних підприємств: Мінекономіки пропонує ліміт у 85%
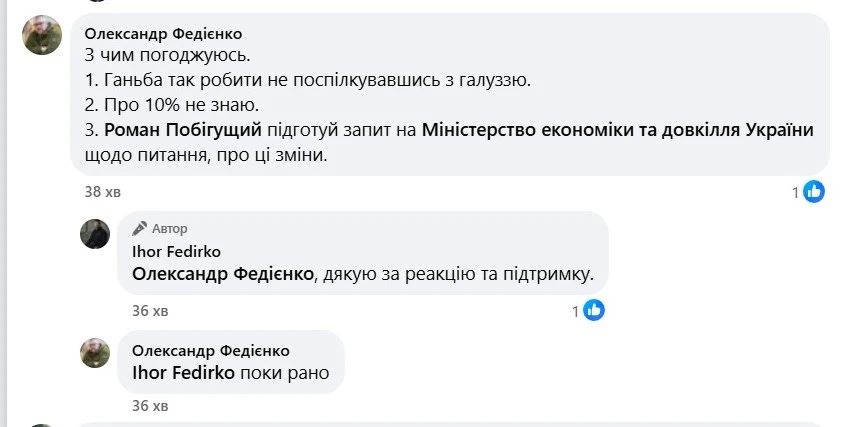
Мінекономіки, за інформацією волонтера Ігоря Федірка, запропонувало обмежити бронювання працівників критично важливих підприємств оборонно-промислового комплексу до 85% замість 100%. Проєкт постанови надійшов на погодження до Міноборони. Представники галузі наголошують, що виробництву зброї потрібні додаткові працівники, а можливі зловживання варто перевіряти на рівні конкретних підприємств. Це питання вже зацікавило народного депутата Олександра Федієнка, який готує запит до Мінекономіки
Заборгованість
10.10.2026
Єдине житло боржника: з 23 жовтня 2026 року поріг захисту зросте до 50 МЗП
Пояснено,чому наявність боргу не означає автоматичного продажу квартири чи будинку. З 23 жовтня 2026 року поріг захисту єдиного житла збільшиться з 20 до 50 мінімальних зарплат – у 2026 році це 432 350 грн: якщо сума стягнення не перевищує цей розмір, стягнення на єдине житло та земельну ділянку під ним не здійснюватиметься
Державний нагляд
10.10.2026
7 225 грн за одну форель: Держрибагентство нагадало про заборону вилову
Із 10 жовтня 2026 року до 1 березня 2027 року заборонено вилов струмкової форелі (пструга) у водоймах Закарпатської, Івано-Франківської, Львівської та Чернівецької областей. За кожну незаконно виловлену особину передбачено відшкодування збитків у розмірі 7 225 грн, а порушникам також може загрожувати адміністративна або кримінальна відповідальність
Зміни у законодавстві
10.10.2026
Колективне управління авторськими правами: Мінекономіки готує зміни до законодавства
Мінекономіки доопрацьовує законопроєкт щодо вдосконалення колективного управління майновими авторськими та суміжними правами. Серед пріоритетів – прозорість роботи організацій колективного управління (ОКУ), обґрунтовані тарифи, посилення державного нагляду, врегулювання спорів і своєчасна виплата винагород правовласникам
Е-сервіс
10.10.2026
«Я не робот» – пастка для користувачів: CERT-UA попередила про вірус
CERT-UA повідомила про масштабну кампанію UAC-0277 із використанням техніки ClickFix: лише у вересні 2026 року фахівці виявили понад 100 скомпрометованих вебресурсів. Через підроблену перевірку Cloudflare користувачів Windows спонукають самостійно виконати команду, що призводить до зараження комп’ютера шкідливим ПЗ
Е-сервіс
10.10.2026
Європротокол у Дії: як оформити ДТП без виклику патрульних
Якщо в ДТП брали участь лише два автомобілі, немає потерпілих і пошкодженого іншого майна, а водії тверезі, мають чинні поліси ОСЦПВ та погоджуються щодо обставин пригоди, Європротокол можна оформити через застосунок Дія. Для цього потрібно перевірити дані, додати інформацію про ДТП, фото та схему, а потім підписати документ Дія.Підписом
Військовий облік
09.10.2026
«Вас розшукує ТЦК» у «Резерв+» за чинної відстрочки: що пояснили в Міноборони
У «Резерв+» може з’явитися повідомлення «Вас розшукує ТЦК» навіть за наявності чинної відстрочки від мобілізації. У Міноборони пояснюють: сповіщення може свідчити про зафіксоване порушення правил військового обліку та переданий до Нацполіції запит на доставлення до ТЦК. Відстрочка не звільняє від відповідальності за порушення правил військового обліку

Пенсія, соцпільги
09.10.2026
Пенсіонери зобов’язані протягом 10 днів повідомляти ПФУ у разі працевлаштування або звільнення
Обов’язок пенсіонера протягом 10 днів повідомити Пенсійний фонд про зміни у своєму трудовому статусі або реєстрації підприємницької діяльності. Це можна зробити шляхом подання заяви разом з документами, що підтверджують зміну статусу. Невчасне або неповідомлення призведе до незаконних пенсійних виплат, які доведеться повернути
Військовий збір
09.10.2026
Виплати мобілізованому працівнику від роботодавця: яку ставку військового збору застосовувати – 1,5% чи 5%
Середній заробіток, виплачуваний роботодавцем мобілізованому працівнику, оподатковується військовим збором за ставкою 5%. Такий дохід включається до загального оподатковуваного доходу платника податків відповідно до вимог ПКУ
Політика, економіка
09.10.2026
Новий статус добровольця Сил безпеки і оборони: які пільги пропонує законопроєкт №16129
У ВРУ зареєстрували законопроєкт №16129, який пропонує запровадити окремий статус «доброволець Сил безпеки і оборони України» для визначених категорій осіб, які вже мають статус УБД. Серед передбачених преференцій – додатковий тиждень оплачуваної відпустки, безоплатне відвідування державних і комунальних спортивних та культурних закладів, а також перевага під час визначення переможця конкурсу на посаду державної служби за рівної кількості балів
Пенсія, соцпільги
09.10.2026
Умови призначення пенсії за віком у 2026-2028 роках
Пенсія за віком призначається після досягнення 60 років і за умови наявності відповідного страхового стажу. Мінімальна кількість стажу поступово зростає від 31 року у 2024 році до 35 років у 2028 році. При досягненні 63 років можливо призначення пенсії за менших вимог до страхового стажу. Після 65 років пенсія може бути призначена зі стажем від 15 років, але вимога до стажу також зростатиме щороку


Судова практика
09.10.2026
Користування комунальною землею без договору оренди: ВС визначив чи застосовується 1095 днів за ПКУ
Верховний Суд роз’яснив, чи застосовується 1095-денний строк давності до стягнення коштів за користування комунальною землею без договору оренди. Такі вимоги мають цивільно-правовий, а не податковий характер, адже йдеться про повернення безпідставно збережених коштів власнику земельної ділянки. Тому строки давності за ст. 102 ПКУ до таких спорів не застосовуються
Кадрова робота
09.10.2026
Скасування доплат за шкідливість: чи є це зміною істотних умов праці, – пояснює Держпраці
Скасування доплат за роботу в шкідливих умовах праці, проведене за результатами атестації робочих місць, є зміною істотних умов праці. У такому разі роботодавець зобов’язаний повідомити працівників про відповідні зміни завчасно – залежно від періоду дії воєнного стану або мирного часу