Експерт
Консалтингова компанія White ConsultingWhite Consulting Group – команда податкових менеджерів і бухгалтерів-практиків


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Розглядаємо облік операції, коли українське підприємство-імпортер отримує від нерезидента кредит-ноту (знижку на майбутні поставки) у відповідь на претензію щодо бракованого товару. У бухгалтерському обліку визнання претензії відображається як дохід (Дт 374 Кт 715) за курсом НБУ на дату кредитового авізо. Подальший взаємозалік заборгованостей відображається (Дт 632 Кт 374) і вимагає обов’язкового розрахунку курсової різниці за монетарною заборгованістю (рах. 632). В обліку податку на прибуток операція відображається за правилами бухобліку, без податкових коригувань. Щодо ПДВ, зміна суми заборгованості за кредит-нотою не є підставою для коригування «ввізного» податкового кредиту за імпортований товар, якщо при цьому не змінюється митна вартість (підтверджується аркушем коригування до МД). При подальшому постачанні цього імпортованого товару мінбазою ПДВ залишається ціна його придбання, тобто без урахування отриманої знижки
ПИТАННЯ:
Підприємство імпортувало товари. Згодом було виявлено, що частина з них є бракованою. У зв’язку з цим підприємство виставило претензію нерезиденту. Останній її погодив шляхом оформлення кредит-ноти у вигляді надання знижки на майбутні поставки. Як ці операції провести в обліку?
У бухобліку за датою визнання нерезидентом претензії доречно зробити запис: Дт 374 Кт 715. Його гривневий еквівалент обчислюють за курсом НБУ, який діяв на цю дату (тобто дату оформлення кредитового авізо).
Нагадаємо, що згідно з Інструкцією про застосування Плану рахунків бухгалтерського обліку активів, капіталу, зобов’язань і господарських операцій підприємств і організацій, затвердженою наказом Мінфіну України від 30.11.1999 №291, на субрахунку 374 ведуть облік розрахунків за претензіями, які пред’явлені, зокрема, постачальникам.
Водночас на субрахунку 715 узагальнюють інформацію про штрафи, пені, неустойки та інші санкції за порушення господарських договорів, які визнані боржником або щодо яких одержані рішення суду, арбітражного суду про їх стягнення, а також про суми з відшкодування зазнаних збитків.
Одночасно з цим, в подальшому взаємозалік заборгованостей (тобто заборгованості нерезидента за претензією та заборгованість підприємства за придбаними товарами) в бухобліку можна показати так: Дт 632 Кт 374.
Підставою для цього може слугувати, отримана від нерезидента виписка, додатково можна ще оформити бухдовідку на цю операцію.
Ну і звичайно на дату проведення взаємозаліку (як дату здійснення госпоперації) треба порахувати курсову різниць за заборгованістю, яка обліковується на субрахунку 632 (п. 8 НП(С)БО 21 «Вплив змін валютних курсів»).
В обліку з податку на прибуток такі операції слід показувати суто за правилами бухобліку. Адже наразі в р. III Податкового кодексу України (далі – ПКУ) не передбачено жодних спецправил (в т.ч. податкових коригувань) щодо них. Тому, визнаний в бухобліку доход за виставленою претензією, повною мірою впливатиме й на облік з податку на прибуток. А от операція із взаємозаліку заборгованостей взагалі не вплине на прибутковий облік. Бо вона не позначається на фінрезультаті.
До речі, свого часу податкові органи у листі ДФСУ від 03.03.2017 №4493/6/99-99-15-02-02-15 вказували, що відображення операції з отримання кредит-ноти розглядається в залежності від умов, передбачених сторонами договору поставки. В цьому-таки листі вони підкреслювали:
Кодексом не передбачено коригування фінансового результату до оподаткування на різниці по операціях отримання кредит-ноти від постачальника – нерезидента. Отже, такі операції відображаються відповідно до правил бухгалтерського обліку |
Щодо ПДВ-наслідків такої операції варто виділити наступні важливі моменти.
По-перше, в цьому разі підстав для коригування імпортного ПДВ, відображеного під час ввезення товару, щодо якого буде проведено взаємозалік, немає. Адже скоріш за все його митна вартість не буде змінюватися. Тому якщо це дійсно так, то й підстав для коригування «ввізного» податкового кредиту немає. Погоджуються з цим й податкові органи. Так, наприклад, в ІПК від 24.03.2021 №1169/ІПК/99-00-21-03-02-06 вони вказували:
Зважаючи на викладене, зміна бази оподаткування ПДВ та відповідно коригування податкового кредиту у разі зменшення суми заборгованості покупця-резидента перед постачальником-нерезидентом за поставлений товар (отримання кредит-ноти) здійснюється у випадку, якщо змінюється митна вартість ввезеного товару, на підставі аркуша коригування до митної декларації, та у разі доплати чи повернення суми ПДВ. Оскільки, як викладено у зверненні, отримання кредит-ноти пов’язане із зменшенням заборгованості платника перед постачальником-нерезидентом за придбаний та ввезений на митну територію України товар, та не є операцією з постачання товарів/послуг, підстави для нарахування податкових зобов’язань за операцією з отримання кредит-ноти відсутні. Коригування податкового кредиту за такою операцією здійснюється у разі оформлення платником податку аркуша коригування до відповідної митної декларації, оформленої при ввезенні на митну територію України товару, заборгованість за який коригується внаслідок отримання кредит-ноти |
Подібний висновок зроблено й в ІПК від 30.12.2021 №4824/ІПК/99-00-21-03-02-06.
По-друге, під час подальшого постачання імпортного товару, по якому частково було проведено взаємозалік заборгованостей, за мінбазу з ПДВ треба брати саме ціну його придбання (тобто без урахування її зменшення на суму кредитового авізо) – п. 188.1 ПКУ. Опосередковано це підтверджує й ІПК від 19.01.2022 №22/ІПК/99-00-21-03-02-06.
12 жовтня 2026 року Верховна Рада прийняла в другому читанні та в цілому Закон №10147 про безпеку та охорону здоров’я працівників на роботі. Реформа передбачає перехід від формального виконання вимог охорони праці до системного управління професійними ризиками. Що зміниться для роботодавців, кадровиків і фахівців з охорони праці? Розбираємо ключові новації, що перевірити вже зараз і чому не варто поспішати переписувати всі внутрішні документи до набрання Законом чинності
Федерація роботодавців України закликала уряд призупинити ухвалення проєкту постанови, який передбачає посилення правил бронювання військовозобов’язаних. У ФРУ попереджають, що скорочення лімітів бронювання для окремих підприємств ОПК і комунальної сфери, а також можливий перегляд статусу критично важливих підприємств можуть призвести до дефіциту кадрів і зупинення виробництв. Натомість Федерація пропонує зосередитися на боротьбі з незадекларованою працею та провести консультації з бізнесом перед запровадженням нових правил
Державна податкова служба України надала індивідуальну податкову консультацію щодо права юридичних осіб – платників єдиного податку 3 групи (за ставкою 5 %, без ПДВ) укладати договори про спонсорство, розміщувати інформацію про спонсора та отримувати за це грошові кошти
Українські експортери мають дотримуватися граничних строків розрахунків із нерезидентами, установлених НБУ. Загальний строк становить 180 календарних днів, але для окремих товарів діють спеціальні строки – від 120 до 270 днів залежно від коду УКТ ЗЕД і дати здійснення операції. За прострочення валютних розрахунків передбачено пеню в розмірі 0,3% суми заборгованості за кожен день, але не більше суми боргу. Розглянемо, як визначити граничний строк розрахунків, коли банк завершує валютний нагляд і яка відповідальність загрожує за порушення
Верховна Рада прийняла в першому читанні законопроєкт №16037-д, який має спростити адміністрування ПДВ. Документ пропонує автоматичне заповнення податкової звітності та накладних на основі даних ДПС, а також дозволяє ФОП – платникам ПДВ самостійно обирати місячний або квартальний звітний період. Крім того, планують підвищити з 100 тис. грн до 1 млн грн поріг від’ємного значення ПДВ або бюджетного відшкодування, що може стати підставою для позапланової документальної перевірки
Уряд подав та зареєстрував законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. Відповідно передбачено підвищення мінімальної заробітної плати до 9546 грн та прожиткового мінімуму для працездатних осіб до 3691 грн уже з 1 січня 2027 року. Ці показники безпосередньо вплинуть на розмір єдиного податку, військового збору, ЄСВ та граничних лімітів доходу для ФОП. Розрахували, скільки сплачуватимуть підприємці різних груп у 2027 році та наскільки зросте податкове навантаження порівняно з 2026 роком
Евакуація має завершуватися не виїздом із небезпечної території, а фактичним поселенням людини в безпечному місці. Мінрозвитку презентувало проєкт змін до постанови КМУ №841, який передбачає попереднє резервування житла, підбір місця проживання з урахуванням потреб родини та можливість отримати допомогу навіть без документів. Також потреби евакуйованих планують оцінювати протягом першої доби в транзитному центрі, щоб уникнути повторних процедур
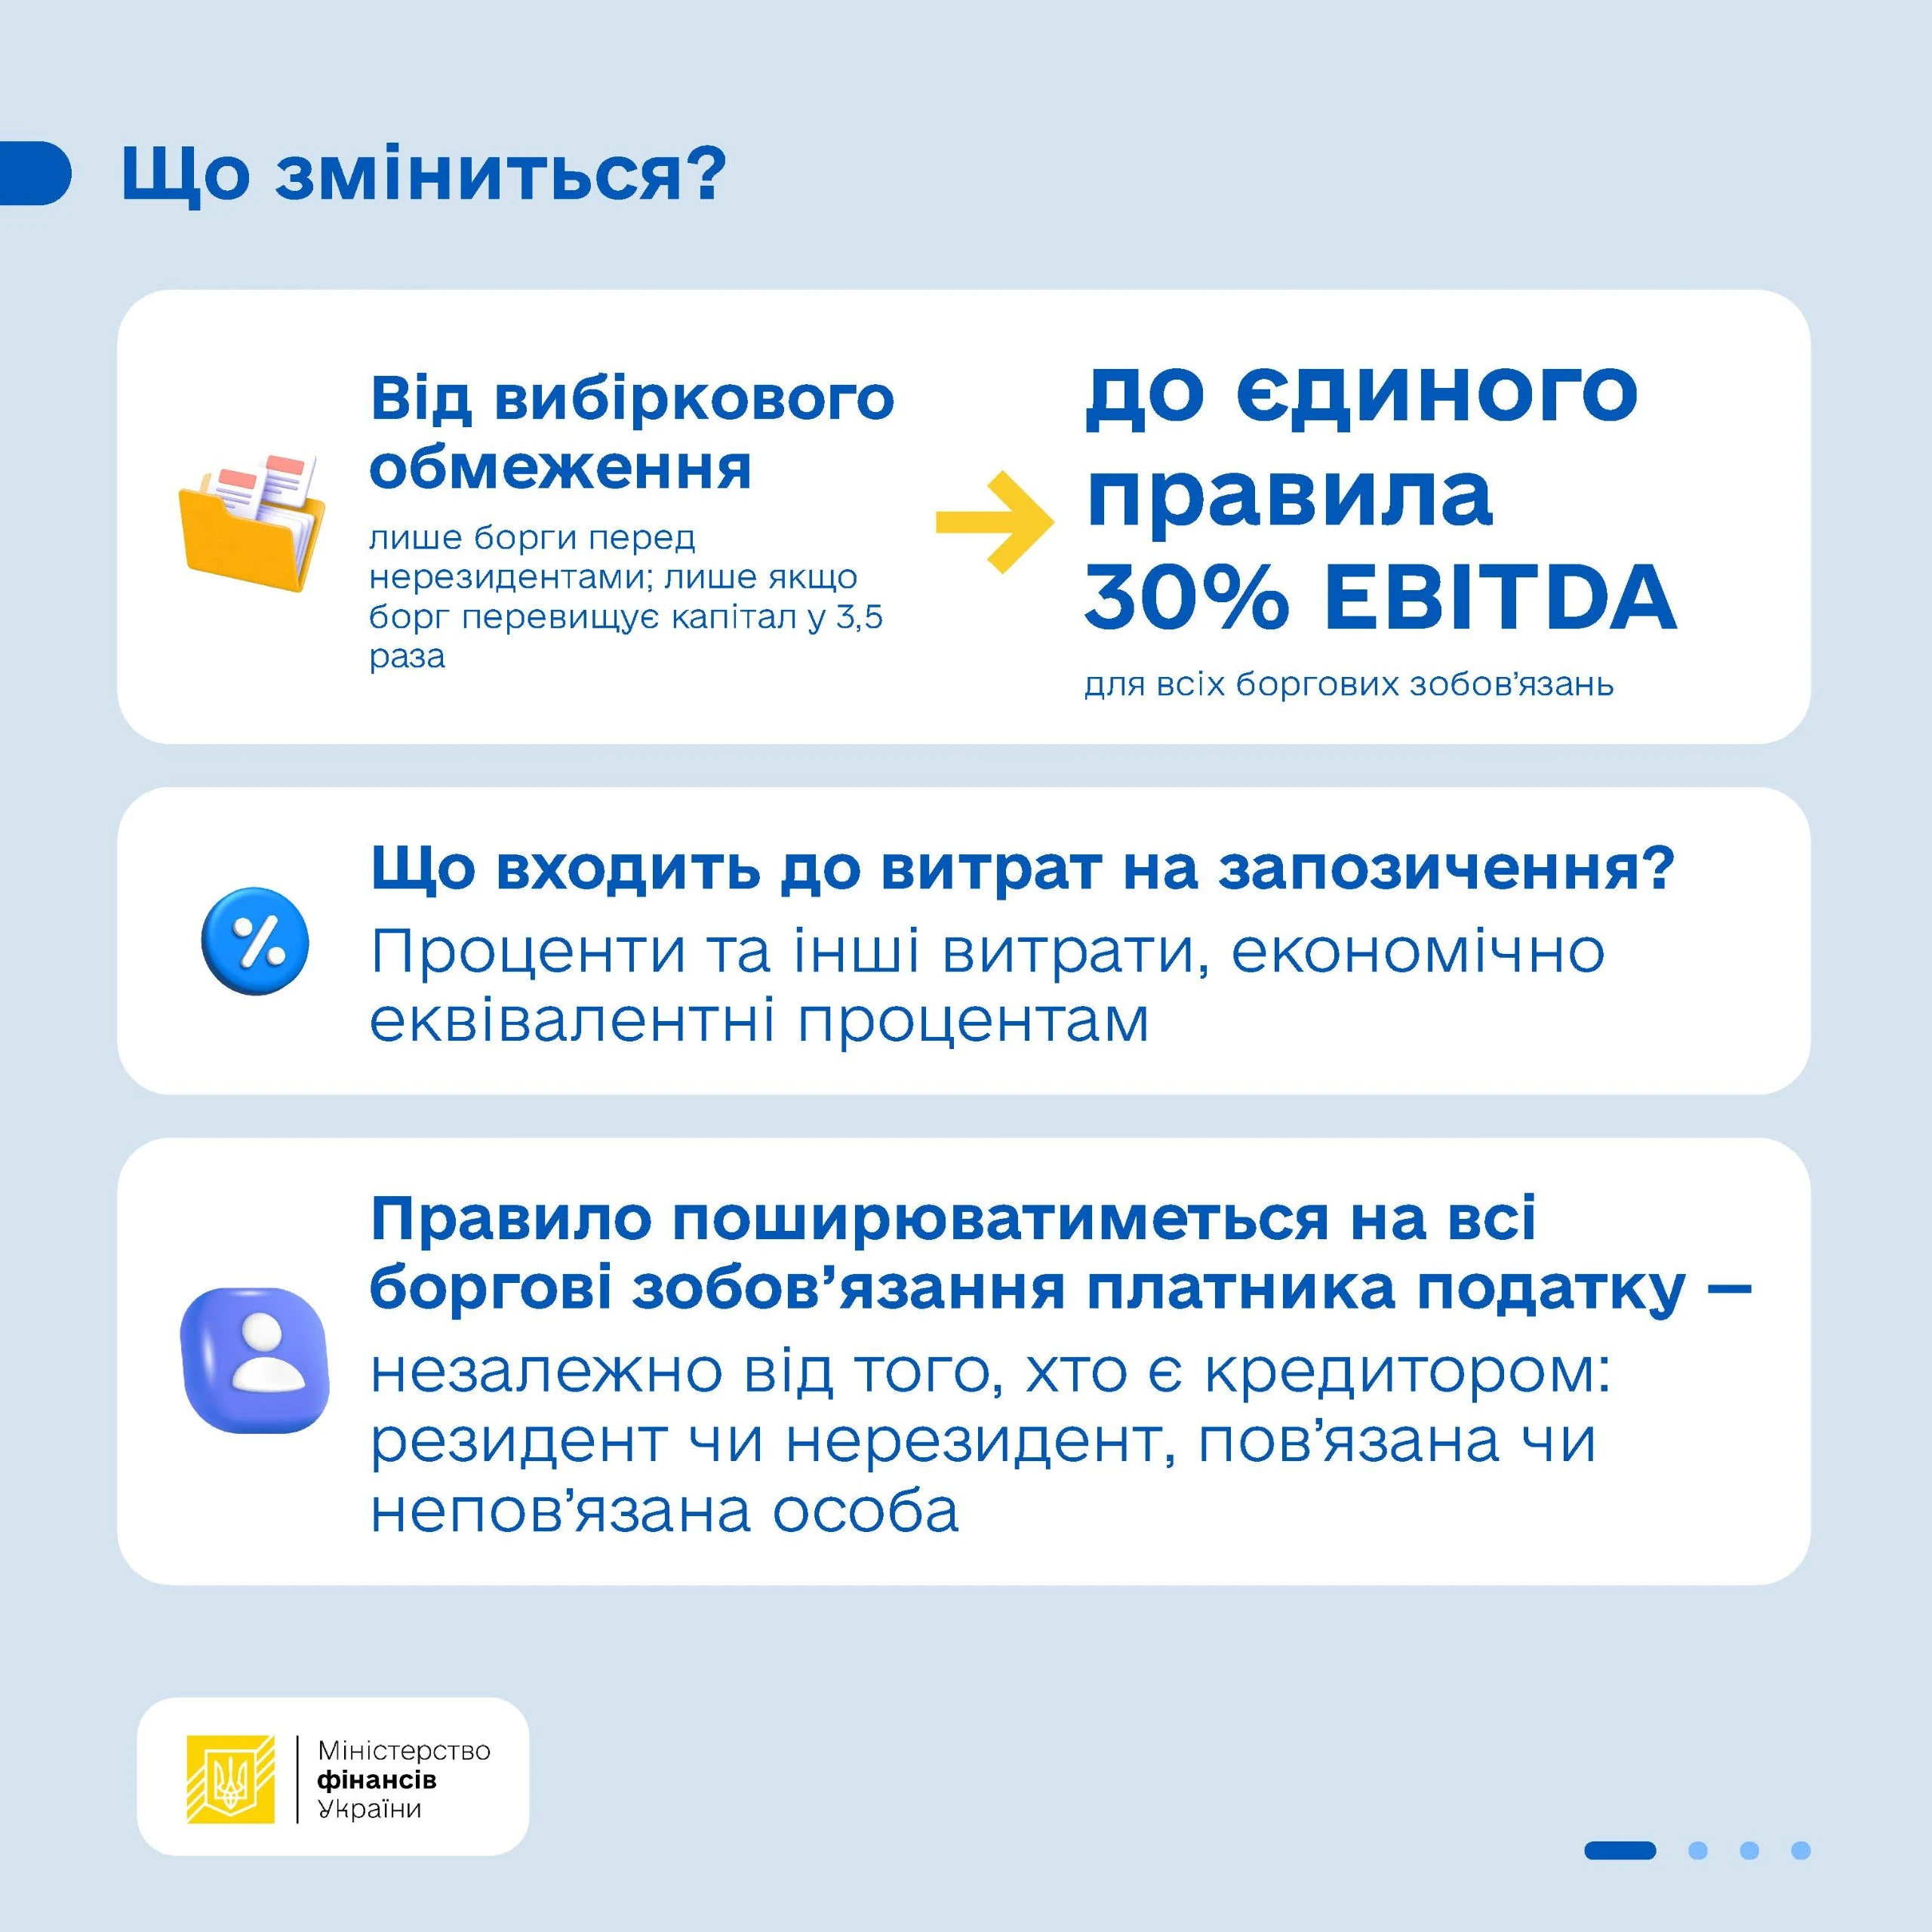
Верховна Рада прийняла за основу законопроєкт №16036 про нові правила обмеження витрат на запозичення відповідно до стандартів ЄС. Документ пропонує поширити обмеження на всі боргові зобов’язання незалежно від того, хто є кредитором, зберігши ліміт у 30% EBITDA. Водночас передбачено винятки, порогові суми та можливість перенесення неврахованих витрат на майбутні періоди. Нові правила планують застосовувати з 1 січня 2028 року
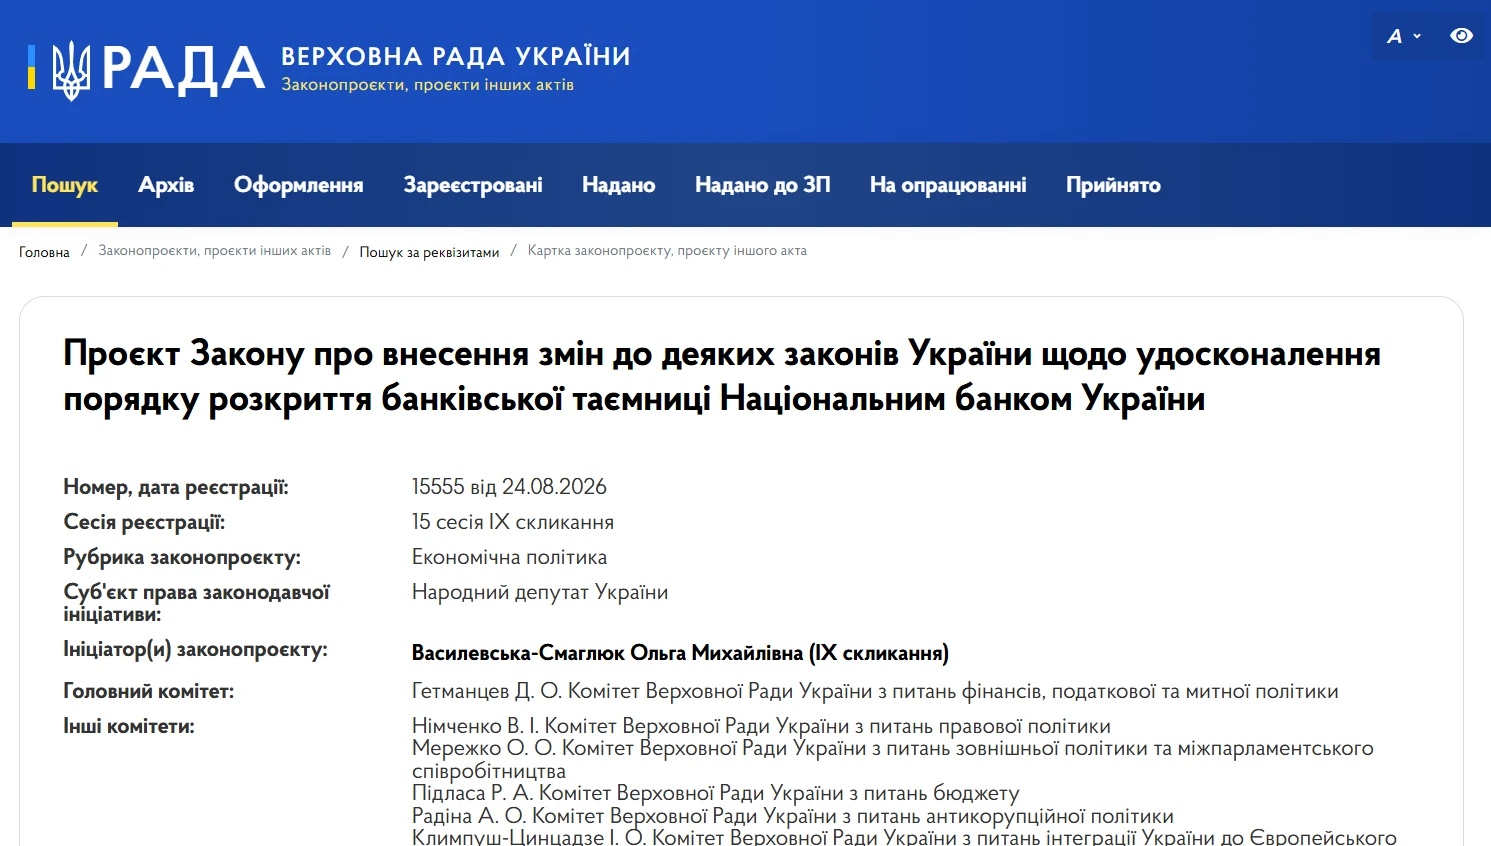
Верховна Рада 13 жовтня 2026 року прийняла в першому читанні законопроєкт №15555 про вдосконалення порядку розкриття банківської таємниці НБУ. Документ пропонує обмежити доступ судів до конфіденційної інформації, отриманої від європейських регуляторів, і встановити додаткові умови для її розкриття. Мета змін – узгодити українське законодавство з вимогами ЄС, отримати позитивну оцінку Європейського банківського управління та відновити повноцінний обмін інформацією з європейськими регуляторами
У Верховній Раді зареєстрували законопроєкт №16139, який стосується повноважень Національної поліції під час заходів оповіщення військовозобов’язаних. Автор документа пропонує змінити норму про можливість адміністративного затримання та доставлення громадян до ТЦК та СП, а також передбачити, що поліція може, а не зобов’язана брати участь у таких заходах
Електронну простежуваність обігу алкогольних напоїв, тютюнових виробів та рідин для електронних сигарет можуть запровадити пізніше. Відповідний законопроєкт передбачає перенесення дати повноцінного запуску Електронної системи з 1 листопада 2026 року на 1 липня 2027 року. 10.09.2026 Комітет рекомендував ВРУ перенести терміни запровадження еАкцизу на 1 липня 2027 року і прийняти цей законопроєкт одразу і в цілому. Таким чином, 13.10.2026 року депутати проголосували «за», то документ одразу направився на підпис Президенту

Юридична особа – платник єдиного податку третьої групи не звільняється від сплати земельного податку лише через факт будівництва на земельній ділянці. Пільга застосовується після введення об’єкта в експлуатацію та його використання у господарській діяльності
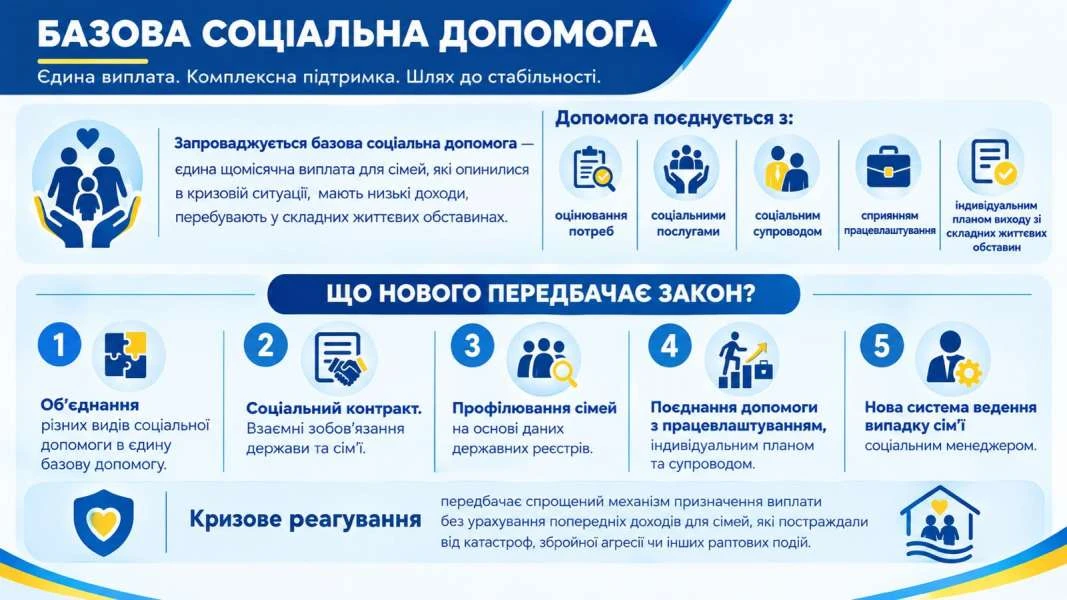
ВРУ прийняла законопроєкт №15094, який передбачає суттєву трансформацію системи соціальної підтримки у ІІ читанні. Замість кількох видів допомоги планують запровадити єдину базову соціальну допомогу, орієнтовану на найуразливіші категорії населення. Документ також визначає нові підходи до розрахунку виплат, строків їх призначення та умов отримання. Нова модель запрацює вже з 2028 року
Правила залежать від періоду роботи: до 1 січня 2004 року стаж підтверджують документами, а після цієї дати – за даними реєстру застрахованих осіб. Розглянемо, кому можуть зарахувати подвійний стаж і як до страхового стажу враховують відпустку для догляду за дитиною до трьох років
16 вересня 2026 року Шостий апеляційний адміністративний суд визнав протиправними пункти 17 та 17-1 постанови КМУ №932, на підставі яких, зокрема, на військовий облік автоматично повертали осіб, раніше виключених із нього. Але Кабмін подав касаційну скаргу на рішення Шостого апеляційного адміністративного суду, а також подано клопотання про зупинення дії рішення суду
При поданні звіту ЄСВ ФОПом видає у квитанції 2: «Помилка: Для Податкового розрахунку з типом «Звітний» не заповнено рядок 081. Виправте помилки та надішліть документ повторно». Рядок 081 не заповнено, тому що відсутні наймані, подавали лише Додатки ФІЗ-4ДФ. Що потрібно зробити, щоб звіт був прийнятий?
Калькулятор індексації зарплати на 2026 рік допоможе швидко розрахувати суму індексації з урахуванням зарплати працівника, базового місяця та періоду нарахування. Дізнайтеся, як врахувати обнулення індексації у січні 2026 року, та сформуйте PDF із результатами розрахунку для друку або завантаження

З 1 листопада 2026 року запроваджуються нові правила електронної простежуваності підакцизних товарів та електронні марки акцизного податку. Водночас алкогольні напої, тютюнові вироби та рідини для електронних сигарет, вироблені або ввезені в Україну до цієї дати й марковані паперовими марками, можна буде продавати в роздріб до 1 травня 2028 року. Із 2 травня 2028 року такі товари підлягатимуть вилученню з обігу для нанесення електронних марок
ДПС пояснила, за якою ознакою доходу відображати компенсацію за невикористану основну або додаткову відпустку, якщо її нараховано звільненому працівнику в наступних місяцях після дати звільнення. Такі суми у додатку 4ДФ до Розрахунку ЮО або ФІЗ-4ДФ до Розрахунку ФОП/НПД показують за ознакою доходу «127»