

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Як оформити увільнення працівника від роботи у зв’язку з мобілізацією? Розглянемо зразок наказу, підтвердні документи, дії роботодавця за відсутності зв’язку з працівником, правила табелювання, гарантії та компенсації мобілізованим працівникам, а також відображення в Податковому розрахунку
Першим кроком у процедурі мобілізації працівника є отримання ним відповідного документа – повістки з територіального центру комплектування та соціальної підтримки (ТЦК та СП). Після отримання повістки працівник зобов'язаний повідомити про це свого роботодавця та надати копію повістки.
На підставі отриманої повістки роботодавець видає наказ (розпорядження) про увільнення працівника від роботи на період виконання ним військового обов'язку. У наказі обов'язково зазначаються:
Разом з тим, підтвердженням мобілізації працівника можуть бути такі документи:
витяг із наказу про зарахування до військової частини;
довідка про зарахування до списків особового складу (форма № 5);
копія військово-облікового документа з відміткою про призов на військову службу.
Згадані вище документи працівник може надіслати роботодавцю у вигляді фотокопій через месенджери або електронною поштою відповідно до визначених способів електронної комунікації (дистанційного обміну) між роботодавцем та працівником. Завантажуйте шаблон та зразок Наказ про затвердження Положення про альтернативні способи електронної комунікації (дистанційного обміну) між роботодавцем та працівником
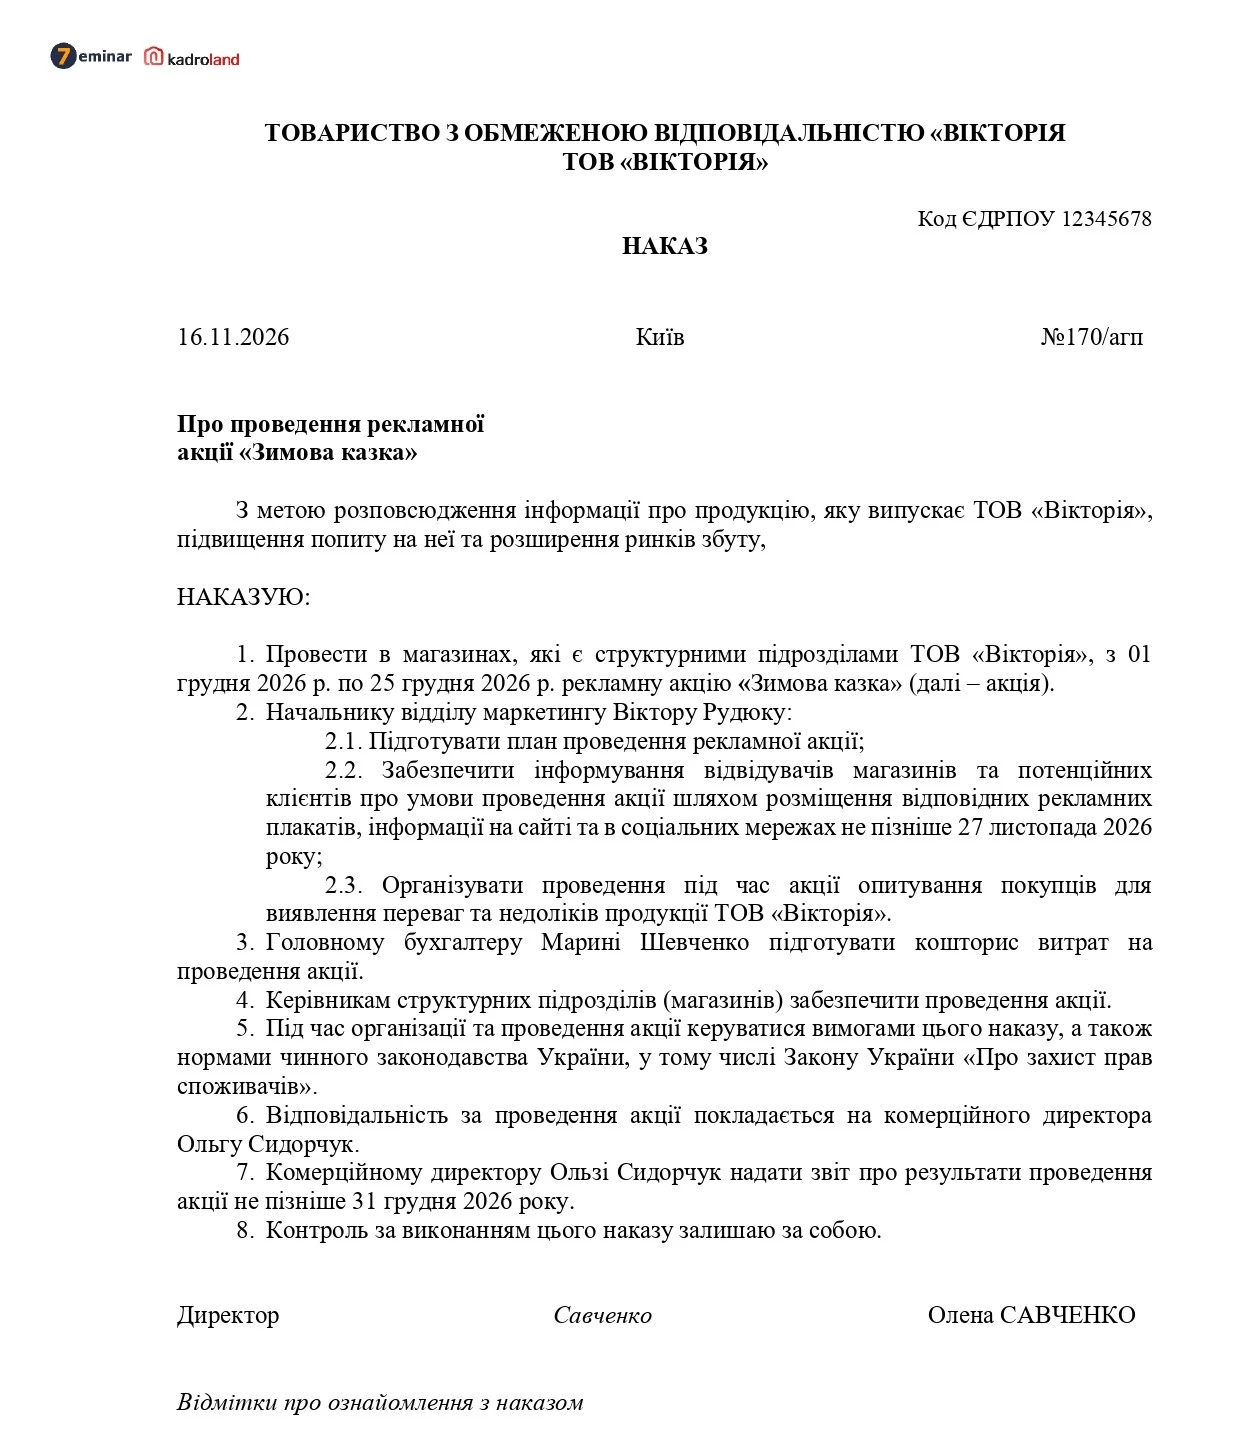
Зразок Наказу про увільнення від роботи у зв’язку з мобілізацією
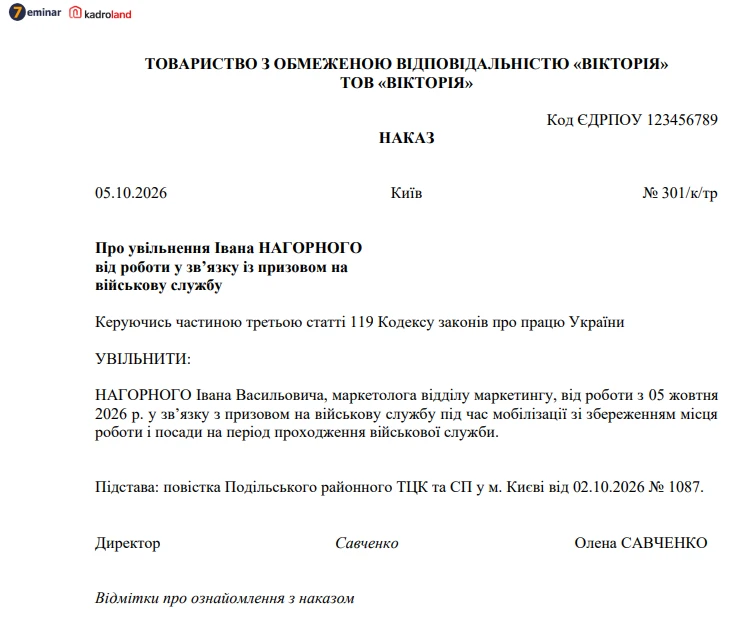
Завантажуйте шаблон та зразок Наказ про увільнення від роботи у зв’язку з мобілізацією
Копія наказу надається працівнику. В Табелі обліку робочого часу період військової служби працівника позначається літерним кодом «ІН» або цифровим кодом «22».
Ситуація, коли працівник перестає виходити на роботу раніше дати мобілізації (або навпаки), зазвичай пов'язана з проходженням військово-лікарської комісії (ВЛК), проїздом до ТЦК та СП або іншими підготовчими заходами. Тож коли дати фактичного невиходу працівника на роботу та дата його призову (мобілізації), зазначена у повістці чи іншому відповідному документі, не збігаються, кадровій службі доцільно діяти за наступним алгоритмом.
До з'ясування причин або отримання підтвердних документів: дні відсутності працівника на роботі в табелі обліку робочого часу позначаються кодом «НЗ» («відсутність з нез'ясованих причин») або цифровим кодом «28».
Після отримання документів від працівника: якщо є повістка на виклик або довідка про проходження ВЛК, ці дні табелюються як виконання державних обов'язків («ІН» або код «22»). За цей період зберігається середній заробіток (ч. 2 ст. 21 Закону України «Про військовий обов'язок і військову службу»).
Дні мобілізації розглядаються як період військової служби (позначаються кодом «ІН»).
Дні відсутності без підтвердних документів: залишаються пошкодженими кодом «НЗ» або «ІБ» («інші причини неявок») і оплаті не підлягають.
У разі відсутності зв'язку з працівником, якого ймовірно мобілізували, потрібно зосередити увагу на фіксації відсутності працівника та пошуку інформації щодо причин цього.
До отримання офіційних підтвердних документів кожен день відсутності працівника в табелі обліку робочого часу позначається кодом «НЗ» («відсутність з нез'ясованих причин») або цифровим кодом «28».
Комісія складає акт про відсутність працівника на робочому місці, а його безпосередній керівник подає доповідну записку директору підприємства.
Завантажуйте шаблони та зразки:
Роботодавцю варто зв'язатися з родичами працівника для отримання копії документа (повістки, мобілізаційного розпорядження чи довідки). Одночасно підприємство має право направити офіційний запит до районного (міського) ТЦК та СП (за місцем військового обліку працівника або реєстрації підприємства) з проханням підтвердити чи спростувати факт призову даного громадянина.
Завантажуйте шаблони та зразки:
Законодавство України гарантує мобілізованим працівникам низку важливих прав та пільг, спрямованих на забезпечення їхнього соціального захисту:
1. Збереження місця роботи та посади.
За працівниками, призваними на строкову військову службу, військову службу за призовом осіб офіцерського складу, військову службу за призовом під час мобілізації, на особливий період, військову службу за контрактом, під час дії особливого періоду на строк до його закінчення або до дня фактичного звільнення, зберігаються місце роботи і посада. Це ключова гарантія, яка забезпечує працівнику можливість повернутися на попереднє робоче місце після завершення військової служби (ч. 3 ст. 119 КЗпП).
Зверніть увагу! До 19 липня 2022 року за мобілізованими на військову службу працівниками зберігався також середній заробіток, проте ця гарантія була скасована на підставі Закону України від 01.07.2022 №2352-IX «Про внесення змін до деяких законодавчих актів України щодо оптимізації трудових відносин» (далі – Закон №2352)
За педагогічними та науково-педагогічними працівниками середній заробіток зберігався до 24 грудня 2023 року на підставі ч. 2 ст. 57 Закону України від 05.09.2017 №2145-VIII «Про освіту» та ч. 3 ст. 63 Закону України від 06.06.2019 №2745-VIII «Про фахову передвищу освіту». Але і цю гарантію було скасовано на підставі Закону України від 22.11.2023 №3494-IX «Про внесення змін до деяких законодавчих актів України щодо впорядкування надання та використання відпусток, а також інших питань» (далі – Закон №3494).
2. Виплата компенсації.
Працівникам, призваним на строкову військову службу, військову службу за призовом осіб офіцерського складу, військову службу за призовом під час мобілізації, на особливий період, військову службу за призовом осіб із числа резервістів в особливий період або прийнятим на військову службу за контрактом, за їх бажанням та на підставі заяви виплачується грошова компенсація за всі не використані ними дні щорічної відпустки, а також додаткової відпустки працівникам, які мають дітей або повнолітню дитину з інвалідністю з дитинства підгрупи A I групи.
Відповідна заява подається не пізніше останнього дня місяця, в якому працівник був увільнений від роботи у зв'язку з призовом на військову службу (ст. 83 КЗпП, ч. 2 ст. 24 Закону №504).
Дії роботодавця.
Роботодавець повинен виплатити компенсацію працівнику, який призваний на:
Ініціює виплату компенсації сам працівник, подаючи відповідну заяву керівнику, у якій вказує про виплату відповідної компенсації за всі не використані ним дні:
Зразок Заяви про компенсацію щорічної відпустки при мобілізації працівника
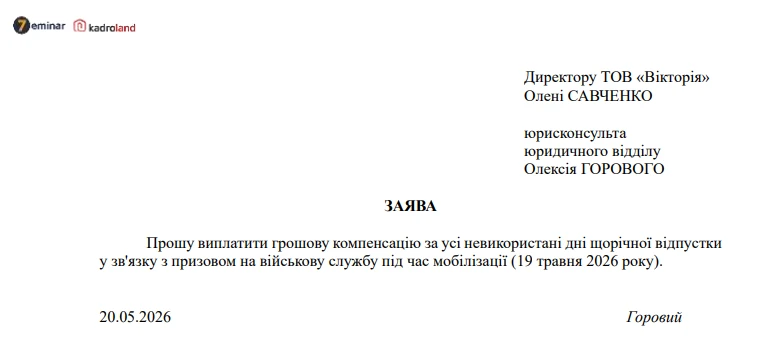
Завантажуйте шаблон та зразок Заява про компенсацію щорічної відпустки при мобілізації працівника
Заява подається не пізніше останнього дня місяця, в якому працівник був увільнений від роботи у зв'язку з призовом на військову службу. На підставі заяви працівника слід видати наказ
Зразок Наказу про виплату грошової компенсації за невикористані
дні щорічної основної відпустки через призов на військову службу під час мобілізації
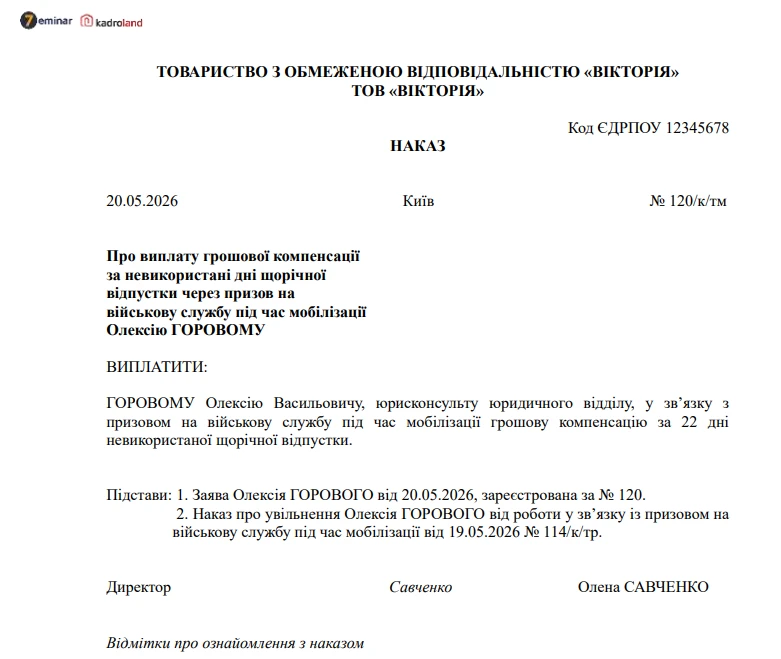
Завантажуйте шаблон та зразок Наказ про виплату грошової компенсації за невикористані дні щорічної основної відпустки через призов на військову службу під час мобілізації
3. Зарахування періоду військової служби до страхового стажу.
Час проходження військової служби зараховується до страхового стажу працівника, що є важливим для подальшого призначення пенсійних та інших соціальних виплат (ст. 8 Закону України від 20.12.1991 №2011-XII «Про соціальний і правовий захист військовослужбовців та членів їх сімей»).
4. Право на щорічну відпустку після звільнення з військової служби.
Особи, звільнені з військової служби за призовом під час мобілізації, мають право на використання щорічної основної відпустки повної тривалості до настання шестимісячного терміну безперервної роботи у перший рік роботи на даному підприємстві (п. 5 ч. 7 ст. 10 Закону про відпустки).
5. Відпустка без збереження заробітної плати після звільнення.
Працівники, які стали до роботи після звільнення з військової служби у зв'язку із закінченням особливого періоду або оголошенням демобілізації, мають право на отримання відпустки без збереження заробітної плати тривалістю до 60 календарних днів (п. 20 ч. 1 ст. 25 Закону про відпустки).
6. Додаткові відпустки окремим категоріям.
Учасники бойових дій та особи з інвалідністю внаслідок війни мають право на додаткову оплачувану відпустку тривалістю 14 календарних днів на рік (ст. 162 Закону про відпустки).
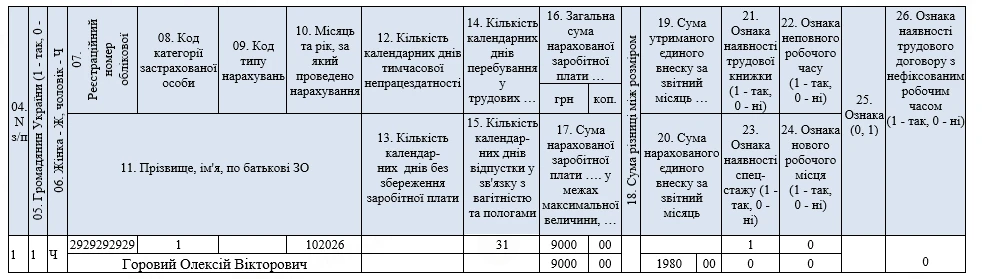
Якщо мобілізованому працівнику не нараховується жодних доходів за рішенням роботодавця, то такого працівника продовжуємо відображати в Додатку 1 з кодом застрахованої особи «1» або «2» у графі 8 та відображенням кількості календарних днів перебування у трудових відносинах з роботодавцем у графі 14.
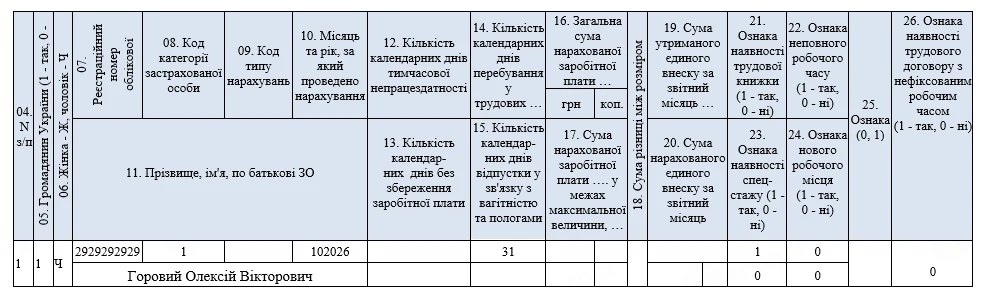
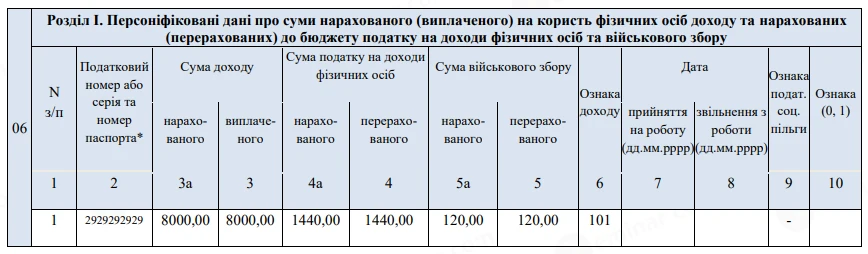
У разі призначення мобілізованому працівнику матеріальної допомоги за рішенням роботодавця, така допомога в Д1 Податкового рахунку відображається з кодом застрахованої особи «1» (або кодом «2», якщо працівнику встановлена інвалідність).
В 4ДФ така матеріальна допомога відображається з ознакою доходу «101»
Читайте більше:
Працівник мобілізований: чи можна взяти на його місце іншого та на який строк
Виведення поза штат мобілізованих
Мобілізований працівник: як (не)показувати в Табелі обліку робочого часу
Документальне оформлення повернення на роботу працівника, що був мобілізований
З 1 січня 2027 року запрацюють нові правила оподаткування доходів, отриманих через цифрові платформи. Маркетплейс Prom уже пояснив, як зміни вплинуть на продавців-ФОП, ТОВ і фізосіб без статусу підприємця. Зокрема, фізособи зможуть продавати товари з річним доходом до 100 000 грн за умови підтвердження особи через «Дію», а продавцям-ФОП і ТОВ потрібно пройти ідентифікацію
ДПС роз’яснила, які дані зазначати в реквізитах «Отримувач», «Код отримувача» та «Рахунок отримувача» під час сплати внеску на підтримку працевлаштування осіб з інвалідністю. У полі «Код виду сплати» зазначають 101, а в додатковій інформації – відомості про період та вид платежу; для зарахування внеску застосовується код бюджетної класифікації 50070100
18 листопада 2026 року Комітет рекомендував Верховній Раді прийняти законопроєкт №16036 у другому читанні та в цілому. Документ передбачає зміни до Податкового кодексу щодо імплементації положень директиви ЄС ATAD. Серед важливих новацій – заборона податковій вимагати від платників документи та інформацію, які вже містяться в державних реєстрах і базах даних, доступних ДПС
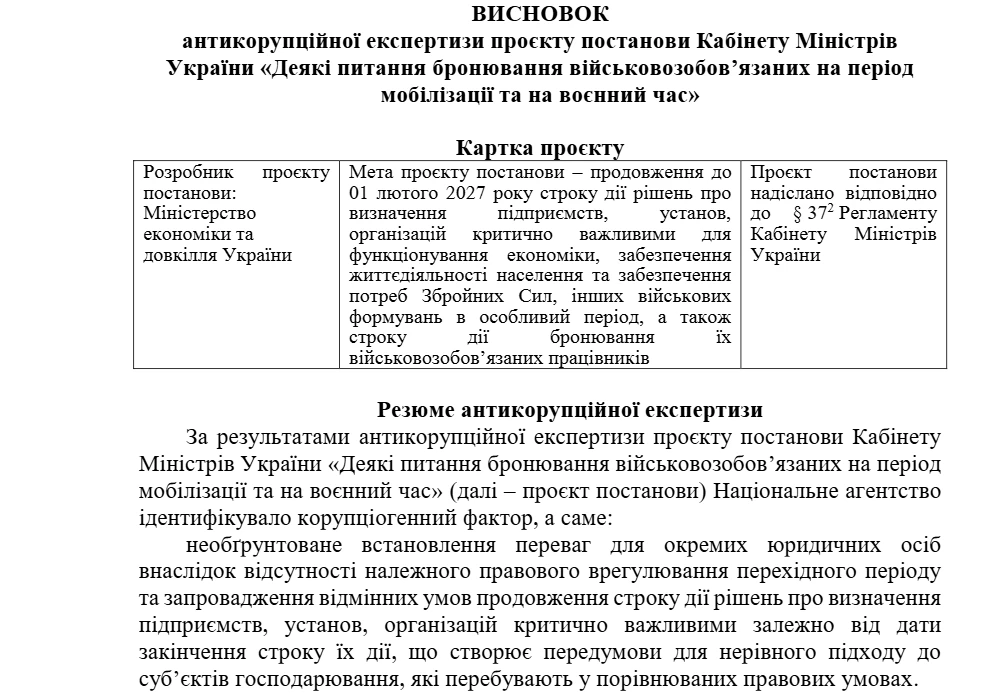
НАЗК виявило корупціогенний фактор у проєкті постанови Кабміну щодо продовження бронювання працівників та статусу критично важливих підприємств до 1 лютого 2027 року. За висновками антикорупційної експертизи, документ створює нерівні умови для бізнесу: автоматичне продовження поширюється лише на ті рішення, які будуть чинними на момент набрання постановою чинності, залишаючи за бортом компанії, чий статус сплив трохи раніше. Що пропонує НАЗК?
Подати заяву на допомогу «єЯсла» тепер можна онлайн через Портал Дія. Така можливість доступна жінкам, які повернулися до роботи на повний робочий день після того, як дитині виповнився рік. Водночас під час оформлення допомоги важливо враховувати, коли роботодавець подав звітність і чи оновилися відомості про зайнятість у Реєстрі застрахованих осіб. Розповідаємо, коли дані потрапляють до системи, що робити в разі відмови та як батькам оформити допомогу іншими способами
Підкажіть, будь ласка, якщо у податковій накладній ціна без ПДВ 333.333 грн, а у видатковій накладній без ПДВ 333.33 грн, з ПДВ 400,00 грн. Чи допустимо таке заповнення? Чи не втратимо ми податковий кредит?
Із 23 жовтня 2026 року набули чинності зміни до Податкового кодексу, передбачені Законом №4903-IX. Вони встановлюють нові правила контролю за доходами через цифрові платформи, розширюють підстави для перевірок операторів маркетплейсів і передбачають відповідальність за порушення вимог звітування. Водночас закон знижує ставку ПДФО з 18% до 5% для доходів фізосіб від оренди нерухомості поза цифровими платформами та запроваджує земельну пільгу для ділянок зі знищеною нерухомістю. Розглянемо, які податкові правила вже змінилися та кого вони стосуються
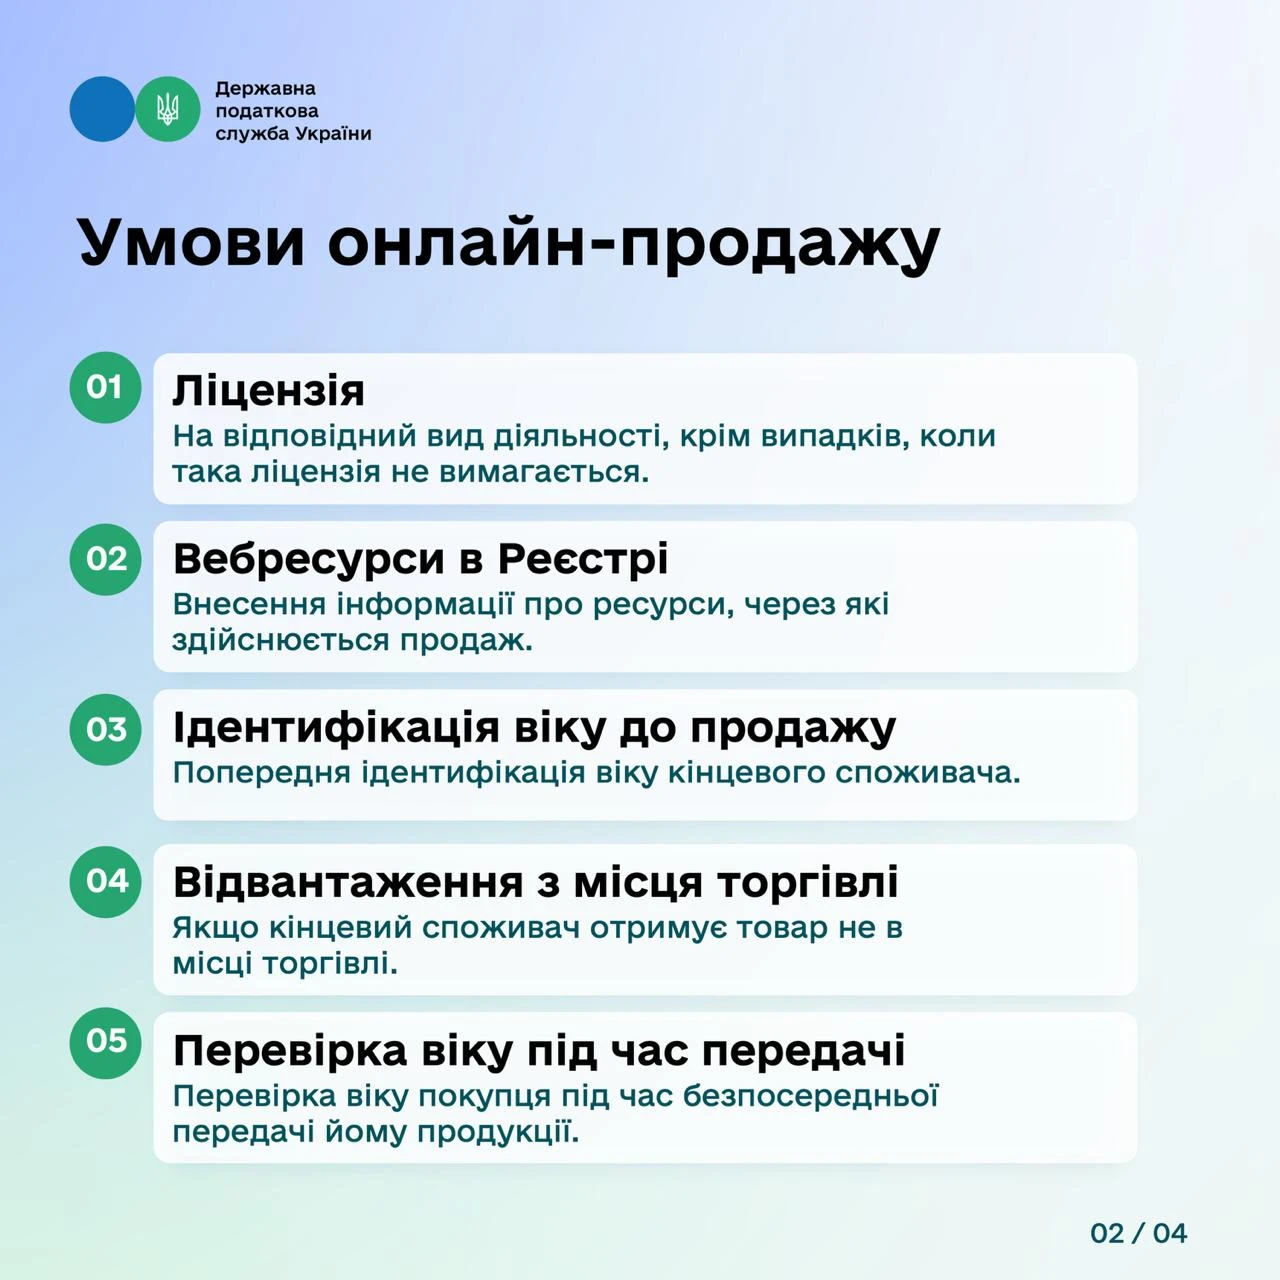
З 1 липня 2027 року змінюються правила онлайн-продажу алкоголю, пива, тютюнових виробів та електронних сигарет. Для такої торгівлі потрібно буде мати відповідну ліцензію, зареєструвати вебсайт або мобільний додаток у спеціальному Реєстрі ДПС та забезпечити перевірку віку покупця до продажу й під час передавання товару. Податкова також отримає повноваження ініціювати блокування сайтів і додатків у разі порушень. Розбираємо, які вимоги доведеться виконувати продавцям і що потрібно зробити тим, хто вже торгує онлайн
Штрафи за помилки в чеках РРО/ПРРО можуть суттєво вдарити по бізнесу, навіть якщо вся виручка проведена через касу, а недолік не заважає ідентифікувати розрахункову операцію. Данило Гетманцев пропонує змінити підхід до фінансової відповідальності підприємців за такі порушення. Зокрема, встановити граничний штраф у розмірі однієї мінімальної зарплати за всі однотипні помилки, виявлені під час однієї перевірки. Відповідні поправки запропоновано до законопроєкту №16036, який готують до другого читання
Працівниця звільняється 23.11.2026. Базовий місяць – січень 2026. Відпрацювала 15 р. дн. по 2 годин в день, тобто 30 годин (неповний робочий день). Норма годин у листопаді 21 р. дн. х 8 годин = 168 годин. Нарахована зарплата з «повного» окладу 9100 грн за листопад - 1625 грн. Розрахунок індексації за листопад: 1625 х 7,6% / 168 години х 30 годин = 22,05 грн. Калькулятор індексації зарплати нарахував індексацію 45,17 грн. Яка сума правильна?

ФОПи та малі підприємства можуть отримати від 15 000 до 30 000 грн на придбання енергообладнання та його монтаж. Розмір допомоги залежить від кількості найманих працівників, а подати заяву потрібно через портал «Дія». Розповідаємо, хто має право на виплату, на що можна витратити кошти та які умови необхідно виконати після їх отримання
Якщо орендар відшкодовує фізособі – орендодавцю комунальні платежі за послуги, спожиті самим орендарем, такі суми потрібно правильно відобразити у податковій звітності. Навіть якщо за договором оренди комунальні платежі не входять до орендної плати, податковий агент має відобразити їх у додатку 4ДФ або ФІЗ-4ДФ. Податкова роз’яснила, яку ознаку доходу застосовувати для таких виплат. Розглянемо, як показати відшкодування комунальних послуг у звітності
Працювати без РРО/ПРРО можна не всім і не без обмежень. ДПС нагадала про два основні ліміти – 167 мінімальних зарплат для визначеної торгівлі у селах і селищах та 500 тис. грн для пересувної торговельної мережі – а також про випадки, коли застосування РРО/ПРРО є обов’язковим
Якщо працівник не користувався щорічною відпусткою понад рік, це не означає автоматичного порушення з боку роботодавця. Законодавство встановлює обмеження щодо ненадання відпусток два роки поспіль, але на період воєнного стану діють спеціальні правила. Розглянемо, які обов’язки має роботодавець, за що можуть оштрафувати посадових осіб і які гарантії діють під час воєнного стану
Право на підприємницьку діяльність гарантоване Конституцією України, однак законодавство встановлює обмеження щодо того, хто може займатися господарською діяльністю. Розберемо, що законодавство вважає господарською діяльністю та для кого вона заборонена
У Верховній Раді зареєстровано постанову про перегляд обмежень на роботу бізнесу під час жовтого рівня повітряної загрози. Документ зобов’язує Кабмін протягом трьох календарних днів переглянути правила, зокрема дозволити підприємствам працювати без облаштування укриттів за умови добровільної письмової згоди працівників. Водночас кожен працівник матиме право будь-коли припинити роботу та перейти до укриття, а роботодавці повинні й надалі забезпечувати оповіщення, інструктажі та заходи безпеки
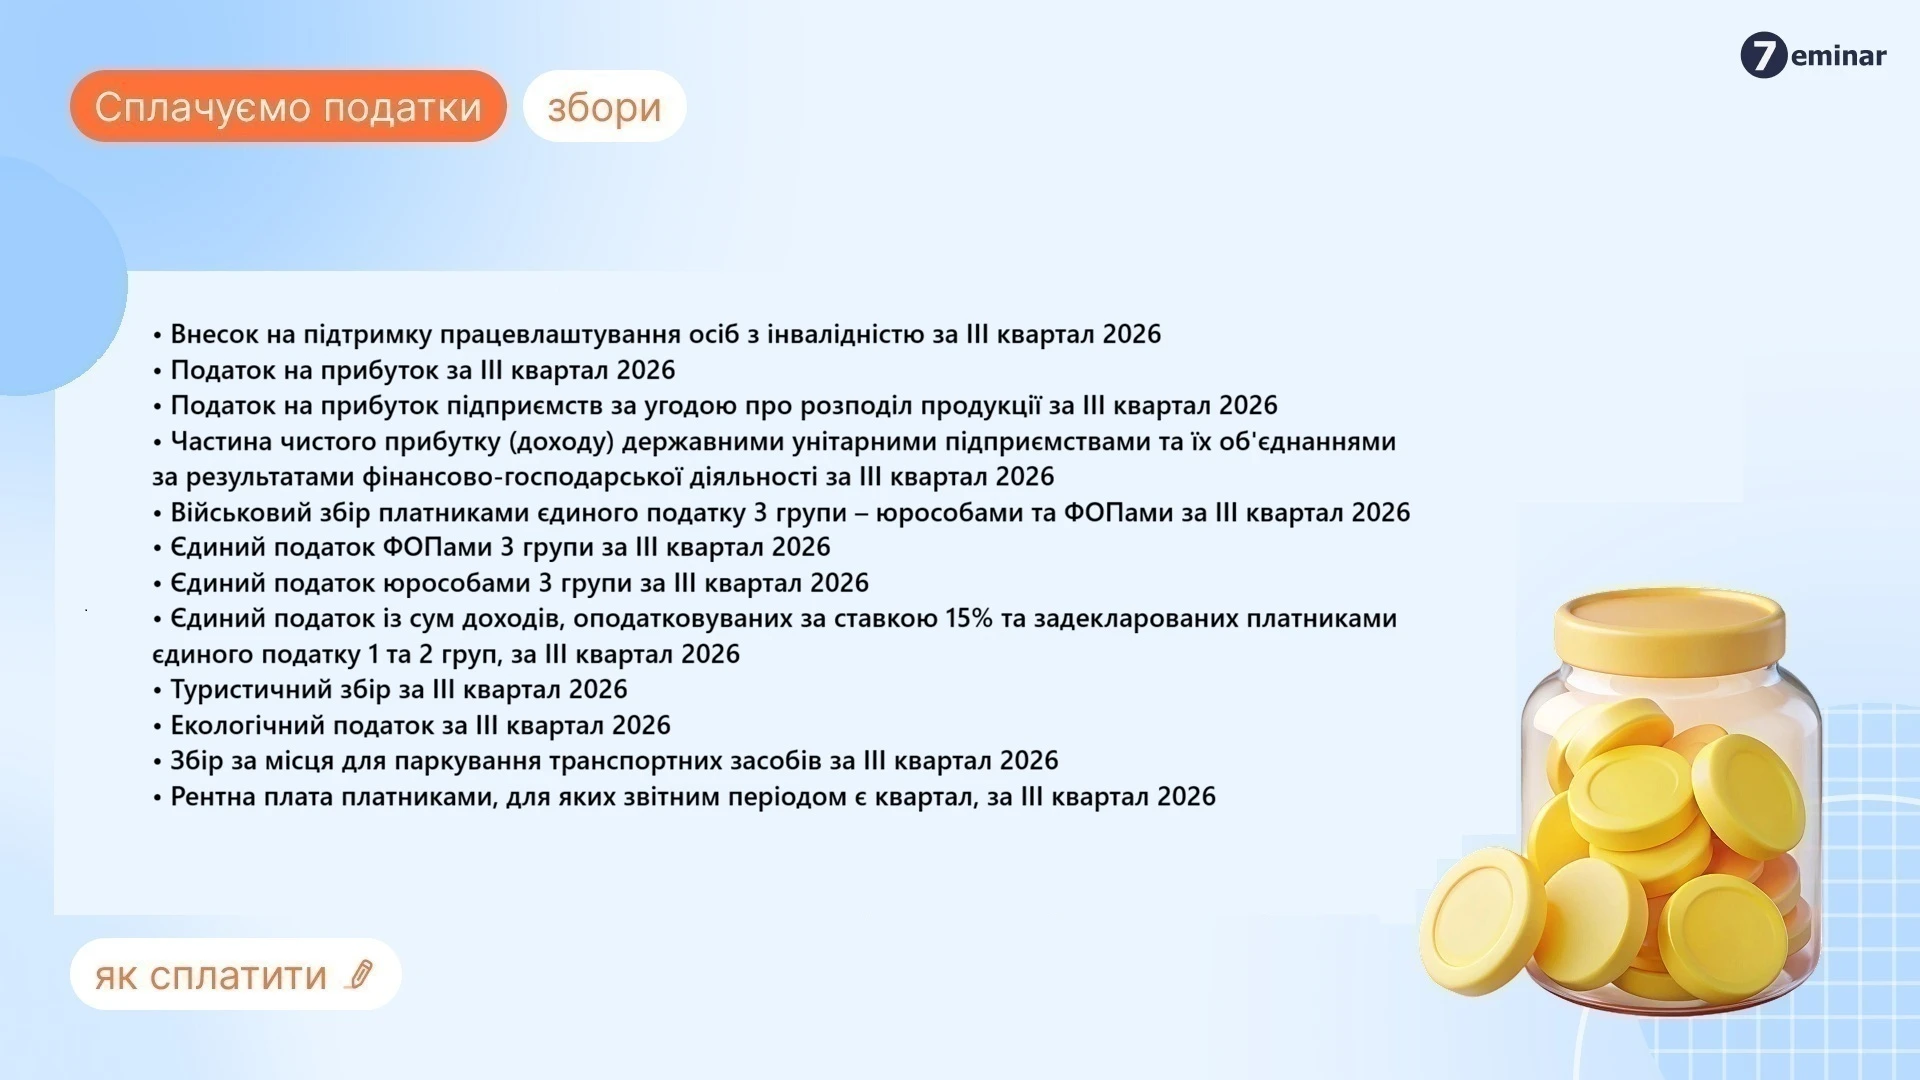
19 листопада 2026 року – граничний строк сплати низки податків і платежів за ІІІ квартал. Зокрема, це податок на прибуток, єдиний податок для платників 3-ї групи, військовий збір, туристичний та екологічний збори, рентна плата й інші платежі. Також до цієї дати роботодавці мають сплатити внесок на підтримку працевлаштування осіб з інвалідністю за ІІІ квартал
Процедура неплатоспроможності фізичної особи доступна навіть тим громадянам України, які перебувають за кордоном або мають статус ВПО. Водночас важливо правильно визначити суд, підготувати документи та врахувати можливість участі в засіданнях через відеоконференцію або представника