🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Форма №20-ОПП
19.06.2025
ТОП-7 ситуацій по заповненню форми №20-ОПП
Платники податків зобов’язані складати та подавати форму №20-ОПП у випадках, передбачених податковим законодавством. На практиці при заповненні цієї форми виникає чимало запитань. У статті розглянемо головні правила заповнення та подання форми №20-ОПП, що змінилося останнім часом у цій формі, а також сім практичних ситуацій, які найчастіше виникають у платників податків
Основні правила складання форми №20-ОПП
Обов’язок подання форми №20-ОПП встановлений п. 63.3 Податкового кодексу України (далі – ПКУ), згідно з яким платники податків повинні повідомляти податковий орган про всі об'єкти оподаткування та об'єкти, пов'язані з оподаткуванням (далі – об'єкти оподаткування).
Правила подання форми №20-ОПП конкретизовані в розділі VIII Порядку обліку платників податків і зборів, затвердженого наказом Мінфіну від 09.12.2011 №1588 (далі – Порядок №1588).
Для повідомлення про об'єкти оподаткування використовується форма №20-ОПП «Заява про об’єкти оподаткування або об’єкти, пов’язані з оподаткуванням або через які провадиться діяльність», далі – форма №20-ОПП. Форма №20-ОПП наведена у додатку 10 до Порядку №1588, у цьому ж додатку також є Пам'ятка, за допомогою якої слід заповнювати форму №20-ОПП.
Увага, зміни! Нещодавно форму №20-ОПП було змінено на підставі наказу Мінфіну від 27.09.2024 №470 (далі – Наказ №470). Ці зміни набули чинності з 25.11.2024. Отже, з цієї дати повідомляти про об’єкти оподаткування слід за оновленою формою
Що саме змінилося у формі № 20-ОПП?
Зміни, передбачені Наказом №470, наступні:
- Змінено назву форми. Раніше форма №20-ОПП мала назву «Повідомлення», а зараз, як ми вже зазначили – «Заява».
- У форму №20-ОПП додані нові графи, для інформування про місцезнаходження об’єктів оподаткування тепер використовуються графи 6–13. Якщо раніше місцезнаходження вказувалось в одній графі, то зараз назву населеного пункту, назву вулиці, номер будинку / офісу, корпус, номер квартири потрібно вказувати в окремих графах форми.
- У п. 8.4 Порядку №1588 уточнили, що заяву за формою №20-ОПП може бути подано технічними засобами електронних комунікацій в електронній формі з дотриманням вимог Закону України від 22.05.2003 №851-IV «Про електронні документи та електронний документообіг» та Закону від 05.10.2017 №2155-VIII «Про електронну ідентифікацію та електронні довірчі послуги». Але, така можливість була і раніше.
Форма №20-ОПП подається до податкового органу за основним місцем обліку платника податків (п. 8.1 Порядку №1588).
Але, якщо об'єкт оподаткування реєструється, створюється або відкривається на території адміністративно-територіальної одиниці, де платник податків не перебуває на обліку, то відповідно до п. 8.3 Порядку №1588 такий платник зобов'язаний стати на облік у податковому органі за місцезнаходженням такого об'єкта.
Строк подання форми №20-ОПП – 10 робочих днів після реєстрації, створення або відкриття об'єкта оподаткування (п. 8.4 Порядку №1588).
Форму №20-ОПП можна подати у паперовому чи електронному вигляді (через електронний кабінет або за допомогою комп'ютерних програм).
Увага! У форму 20-ОПП додано нову колонку 7.1 Назва поіменованого об'єкта. Зазначена колонка заповнюється за наявності у правовстановлюючих документах суб'єкта господарювання відповідних даних. В Електронному кабінеті ф. 20-ОПП з колонкою 7.1 розміщена з ідентифікатором форми J/F1312007. Як повідомили в ДПС, жодних змін у форму №20-ОПП не вносилось на законодавчому рівні. Проте у ДПС також підтвердили, що зміни внесені розробником
Однак, у деяких випадках форму слід подавати тільки у паперовому вигляді. Згідно з п. 8.4 Порядку №1588, форма №20-ОПП з інформацією про об'єкти оподаткування, зареєстровані у відповідному державному органі без присвоєння реєстраційного номера (кадастрового номера, реєстраційного номера об'єкта нерухомого майна), подається до податкового органу за основним місцем обліку у паперовому вигляді з додаванням до неї копії документа, що підтверджує таку реєстрацію. У цьому випадку графа 12 «Реєстраційний номер об'єкта оподаткування» форми №20-ОПП не заповнюється.
Також зазначимо, що норми Порядку №1588 щодо заповнення форми №20-ОПП прописані не достатньо конкретно, тому, доволі часто доводиться шукати відповіді на різні запитання з цієї теми в Загальнодоступному інформаційно-довідковому ресурсі (далі – ЗІР). Відносно форми №20-ОПП роз'яснення містяться здебільшого в категорії 116.11.
Практичні ситуації щодо форми № 20-ОПП
Розглянемо сім ситуацій з практики, які найчастіше викликають у платників податків запитання.
Ситуація 1. Хто подає форму № 20-ОПП при оренді приміщення?
Підприємство передало в оренду іншому суб’єкту господарювання частину приміщень у власної будівлі на 1 рік. Хто в цьому випадку повинен подавати форму №20-ОПП: орендодавець чи орендар, та чи є якісь особливості заповнення форми для такої операції?
Подати форму доведеться як орендодавцю, так і орендарю.
Такий висновок базується на вимогах абзацу другого п. 8.4 Порядку №1588, згідно якого проінформувати орган ДПС потрібно про всі об'єкти: власні, орендовані або передані в оренду. Тобто, обов’язок подати форму виникає як у орендодавця, так і в орендаря.
А особливості подання форми №20-ОПП для операцій оренди наступні.
1. Дата, з якої починається відлік 10-денного строку подання форми.
Як ми зазначили вище, форма №20-ОПП подається протягом 10 робочих днів після реєстрації, створення або відкриття об'єкта оподаткування. Щодо оренди нерухомого майна є спеціальна норма, закріплена у ст. 795 Цивільного кодексу (далі – ЦК), яку слід урахувати при поданні форми №20-ОПП. Так, ця норма передбачає, що передача будівлі чи іншої капітальної споруди в оренду має оформлятися актом, підписаним сторонами договору, і з цього моменту починається обчислення строку договору оренди, якщо інше не встановлено договором. Отже, 10-денний строк слід відраховувати не від дати укладення договору оренди, а від дати складання акту приймання-передачі приміщення, переданого в оренду (звісно, якщо договором не передбачений інший порядок обчислення строку оренди).
2. Якщо сторони продовжили договір оренди на новий строк.
В цьому випадку форма №20-ОПП не подається: адже, змін щодо об'єкта оподаткування не відбулося. Строк дії договору у формі №20-ОПП не зазначається, отже нема підстав для подання форми.
3. Якщо строк дії договору оренди закінчився, договір не продовжено, необхідно знову подати форму – про закриття об'єкта оподаткування.
Одна з підстав для подання форми №20-ОПП – зміна відомостей про об'єкти оподаткування (зміна типу, найменування, місцезнаходження, виду права або стану об'єкта) (п. 8.5 Порядку №1588).
Після закінчення строку дії договору оренди, орендоване майно повертається власнику. Отже, змінюється стан об’єкта оподаткування.
У даному випадку у формі №20-ОПП слід зазначити:
- у графі 2 «Код ознаки надання інформації» форми потрібно вказати код «6 – закриття об’єкта оподаткування»;
- у графі 14 «Стан об’єкта оподаткування» – код «6 – об’єкт відчужений / повернутий власнику».
4. Особливості заповнення графи 15 при укладенні договору оренди.
Доволі часто у СГ виникають сумніви при заповненні графи 15 «Вид права на об’єкт оподаткування». А саме: який код слід вибрати – «7» чи «8»?
Так, відповідно Пам’ятці в цій графі можна зазначити, зокрема:
- 7 – право довгострокового користування або оренди;
- 8 – право короткострокового користування, оренди або найму.
Але, ні в Пам'ятці, ні в Порядку №1588 не пояснюється, коли договір оренди вважається короткостроковим, а коли – довгостроковим. Немає такого поділу договорів оренди і у ЦК. Тому й виникають непорозуміння.
Ми радимо орієнтуватися на п. 187.9 ПКУ, в якому наведено визначення довгострокового договору (контракту):
це будь-який договір на виготовлення товарів, виконання робіт, надання послуг із тривалим (більше одного року) технологічним циклом виробництва. Щоправда, ця норма ПК застосовується зовсім для інших цілей оподаткування (не для заповнення форми №20-ОПП). Однак, оскільки інших визначень довго- та короткострокової оренди в законодавстві немає, можна використовувати це.
Отже, якщо договір оренди укладено на строк:
- до року, у графі 15 форми № 20-ОПП ставимо код «8»;
- більше року – код «7».
Ситуація 2. Об’єкт оподаткування знаходиться не за місцем основного обліку платника податків: куди подати форму?
Підприємство придбало земельну ділянку, розташовану не за місцем основного обліку платника податків (в іншій області). Куди в цьому випадку слід подавати форму №20-ОПП – за місцем реєстрації підприємства, чи за місцем розташування земельної ділянки?
Форма №20-ОПП подається до органу ДПС за основним місцем обліку (тобто за місцем реєстрації юрособи), як це передбачено п. 8.1 Порядку №1588.
Але, не забудьте, що при заповненні форми №20-ОПП в графі 16 необхідно зробити відповідну позначку. Тоді платника візьмуть на облік у контролюючому органі за місцезнаходженням земельної ділянки (це буде неосновне місце обліку).
Ситуація 3. Чи подається форма щодо паливного генератору?
Підприємство придбало паливний електрогенератор для використання у виробничих потребах при відключеннях світла. Чи потрібно в цьому випадку подавати відносно електрогенератора форму №20-ОПП?
Ми вважаємо, що відносно такого об’єкта оподаткування, як паливний електрогенератор, окремо подавати форму №20-ОПП не потрібно, виходячи з принципу укрупнення інформації, який закріплено у п. 8.4 Порядку №1588. Але потрібно проінформувати податковий орган про приміщення, або ділянку, де він використовується (якщо раніше про таке приміщення форма №20-ОПП не подавалася).
Крім того, цей момент пояснює ДПС (ЗІР, категорія 116.11). У цьому роз’ясненні зроблено такий висновок: суб’єкту господарювання повідомляти контролюючий орган за основним місцем обліку шляхом подачі Заяви за ф. №20-ОПП про паливний генератор, який експлуатуються за адресами розташування власних або орендованих приміщень юридичної особи, стосовно яких подавалася Заява за ф. №20-ОПП, не потрібно.
Ситуація 4. Чи подавати форму №20-ОПП, якщо перейменували вулицю?
Підприємство зареєстровано за певною адресою, яка вказана в Єдиному державному реєстрі юридичних осіб, фізичних осіб-підприємців та громадських формувань (далі – ЄДР). Вулицю, на який зареєстровано підприємство, перейменували за рішенням місцевої ради. Чи потрібно підприємству в цьому випадку подавати форму № 20-ОПП?
Форму №20-ОПП в цьому випадку підприємству необхідно подати, якщо воно у зв’язку з цією подією вносить зміни у свої правовстановлюючі документи, або якщо воно використовує зареєстрований РРО / ПРРО на об'єкті оподаткування, розташованому на перейменованій вулиці.
Такий висновок базується на роз’ясненні, наведеному ДПС у ЗІР, категорія 116.11.
ДПС у роз’ясненні зазначає: якщо відбулось перейменування назви міста, вулиці тощо, де розміщений об’єкт оподаткування, то платник податків надає до контролюючого органу за основним місцем обліку заяву за формою №20-ОПП з оновленою інформацією про об’єкт оподаткування. Тобто, тут зазначено без варіантів, що перейменування вулиці, або міста є підставою для подання заяви за формою №20-ОПП. Але, далі у роз’ясненні є пояснення:
- разі внесення змін до правовстановлюючих документів (свідоцтва про право власності, свідоцтва про право на спадщину, договору купівлі-продажу, договору міни, договору дарування тощо) у зв’язку з перейменуванням вулиць, на яких знаходиться об’єкт нерухомого майна, та внесення змін до Державного реєстру речових прав на нерухоме майно (далі – Реєстр) у зв’язку із зміною назви чи перейменування вулиці, платник податків подає Заяву за ф. №20-ОПП протягом 10 робочих днів з дня внесення змін до Реєстру;
- для СГ, які використовують РРО та ПРРО відповідно до законодавства, у разі, якщо відбулось перейменування назви міста, вулиці тощо, де розміщено об’єкт оподаткування (господарську одиницю), в якому застосовується РРО та / або ПРРО, Заява за формою №20-ОПП подається з метою уникнення розбіжностей між відомостями щодо місцезнаходження цієї господарської одиниці.
Отже, саме в цих випадках необхідно подати форму №20-ОПП.
При поданні форми №20-ОПП у розділі 3 форми слід зазначити нове місцезнаходження об’єкта оподаткування (оновлену назву вулиці, міста, тощо).
Ситуація 5. Як заповнити форму, якщо потрібного об’єкту немає у Довіднику?
При заповнені форми №20-ОПП щодо придбаного обладнання, СГ зіткнувся з наступною проблемою: у Довіднику немає назви об’єкту, яка відповідає назві його обладнання. Як в цьому випадку заповнити форму?
Нагадаємо, що графа 3 «Тип об’єкта оподаткування» форми №20-ОПП заповнюється відповідно до рекомендованого довідника типів об'єктів оподаткування, який Ви зможете знайти за посиланням (далі – Довідник).
Але, в цьому Довіднику, далеко не завжди можна знайти необхідний вам об’єкт, зокрема, це стосується обладнання.
В цьому випадку слід використовувати принцип укрупнення інформації про однотипні об'єкти оподаткування, який закріплено у п. 8.4 Порядку №1588.
Тобто, обладнання завжди розміщено в приміщенні або на території, які спеціально пристосовані для їх функціонування. Тому, такі типи об'єктів оподаткування, як, наприклад, технологічне обладнання, технічні агрегати, можна віднести до наявного у СГ типу об'єкта оподаткування, що найбільш відповідає визначенню місця знаходження / зберігання цього обладнання.
Отже, підприємству необхідно подати форму №20-ОПП щодо об'єкта, де знаходиться, або зберігається обладнання. Це може бути такі об’єкти, які є у Довіднику:
- «148 – цех»,
- «587 – виробнича дільниця»,
- «325 – майстерня,
- «327 – майстерня швейна».
Якщо раніше підприємство не подавало форму №20-ОПП про такі об'єкти, то потрібно зробити це зараз.
Якщо ж про об'єкт, де знаходитиметься (зберігатиметься) обладнання, СГ вже інформував податковий орган, то окремо подавати форму №20-ОПП щодо цього обладнання не потрібно.
Роз'яснення ДПС із цього приводу можна знайти в ЗІР, категорія 116.11.
Ситуація 6. Забули подати форму № 20-ОПП: чим це загрожує?
Підприємство придбало у жовтні 2024 року будівлю, а у листопаді 2024 року відкрило новий магазин. Але, про ці об’єкти оподаткування підприємство забуло подати форму №20-ОПП. Чим загрожує неподання, несвоєчасне подання форми, або неправильне її заповнення? Скільки штрафів буде за це порушення: один, чи два?
За неподання, несвоєчасне подання форми №20-ОПП, а також за допущені в ній помилки платника податків можуть притягти до фінансової відповідальності, передбаченої п. 117.1 ПКУ. Ця норма передбачає такі санкції:
- для юросіб – штраф у розмірі 1 020 грн, а за повторне порушення протягом року – 2 040 грн;
- для фізосіб-підприємців та інших самозайнятих осіб – штраф у розмірі 340 грн, а за повторне порушення протягом року – 680 грн.
Причому, як роз’яснює ДПС (ЗІР, категорія 116.12) штраф накладається за кожен факт порушення в розмірах, установлених п. 117.1 ПКУ. Тобто, у розглянутому у ситуації випадку, до підприємства може бути застосовано штраф за кожен із випадків порушення (їх у підприємства два).
Але, хочемо зазначити, що судова практика щодо накладання штрафів за неподання форми №20-ОПП досить неоднозначна.
Є випадки, коли суди у своїх рішеннях погоджувались з думкою ДПС, що штраф накладається за кожен із випадків правопорушення. Є випадки, коли суд висловлювався, що штраф за всі порушення повинен бути один.
А остання позиція Верховного Суду щодо цього питання така:
- за неподання форми №20-ОПП не повинен застосовуватися штраф на підставі п. 117.1 ПКУ (див. постанову Верховного Суду від 18.04.2024 №826/14197/17).
У цьому рішенні вказано наступне:
дана стаття передбачає відповідальність за порушення, пов`язані лише зі взяттям на облік платника податків та своєчасною зміною облікових даних платника. Диспозиція статті 117 ПКУ не передбачає відповідальність за неподання звітів чи повідомлення щодо об`єкта оподаткування.
Отже, у платника податків, якого оштрафовано за неподання форми №20-ОПП на підставі п. 117.1 ПКУ, є всі шанси відмінити таке рішення податкової у судовому порядку.
Ситуація 7. Як виправити помилку в формі №20-ОПП?
При заповненні форми №20-ОПП підприємство допустило помилку у графі «Стан об’єкта оподаткування»: замість коду «8 – орендується» вказало код «9 – здається в оренду». Як в цьому випадку виправити помилку?
Правила виправлення помилок ні в ПКУ, ні в Порядку №1588 не прописані. Та й сама форма №20-ОПП не містить такого коду ознаки подання інформації як «Виправлення помилок». У ній є лише три коди для заповнення графи 2:
- «1 – перше надання інформації про об’єкти оподаткування»;
- «3 – зміна відомостей про об’єкт оподаткування»;
- «6 – закриття об’єкта оподаткування».
Отже, виправляти помилку слід, виходячи з роз’яснень ДПС. Раніше в ЗІР, категорія 116.11 було роз’яснення на цю тему, але воно діяло до 25.11.2024, тобто до дати оновлення форми Наказом №470. Зараз ДПС оновлює в ЗІР свої роз’яснення у зв’язку зі зміною форми. Але, оскільки оновлена форма, як і раніше, не містить граф для виправлення помилок, то алгоритм дій СГ при виправленні помилок буде таким самим, як і раніше.
Так, для виправлення помилки подається форма №20-ОПП з виправленою (оновленою) інформацією, при цьому у графі 2 «Код ознаки надання інформації» розд. 3 «Відомості про об’єкти оподаткування платника податків» слід проставити значення «3 – зміна відомостей про об’єкт оподаткування». Всі інші графи заповнюються з урахуванням виправлення помилки, з вірною інформацією (у нашій ситуації у графі 14 «Стан об’єкта оподаткування» підприємство поставить правильний код «8 – орендується»).
Крім того, при виправленні помилки ДПС рекомендує подавати форму разом із супровідним листом, у якому зазначається факт виправлення помилок у відомостях про об’єкт оподаткування.
Висновки
- Форма №20-ОПП подається в податковий орган за місцем основної реєстрації платника податків для інформування про об’єкти оподаткування.
- Правила подання форми №20-ОПП встановлені розд. VIII Порядку №1588, строк для подання – 10 робочих днів після реєстрації, створення або відкриття об'єкта оподаткування.
- З 25.11.2024 форму №20-ОПП оновлено на підставі Наказу №470, отже зараз вона подається в оновленому вигляді.
Стаття на тему:
Форма № 20-ОПП: алгоритм заповнення та зразки
Шаблони та зразки документів:
Довідник:
Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
Пенсія, соцпільги
28.09.2026
Доходи та утримані податки до 1998 року: куди звертатися за даними у 2026 році
Фізична особа – платник податків може отримати в ДПС відомості про джерела та суми нарахованих доходів, а також нарахованих і перерахованих податків за період починаючи з 1998 року. Якщо інформація потрібна за попередні роки, звертатися до податкової служби недоцільно, оскільки таких даних у ДПС немає. У цьому разі слід звернутися до податкового агента, який виплачував дохід, а якщо його ліквідовано – до державного архіву відповідної області або міста
Державний нагляд
28.09.2026
Фінмоніторинг для бухгалтера: як оцінити ризик клієнта та уникнути відповідальності
Фінансовий моніторинг є обов’язковою складовою роботи багатьох фахівців і компаній, зокрема бухгалтерів, аудиторів та податкових консультантів. Водночас на практиці вимоги законодавства часто сприймають як формальність, обмежуючись підготовкою окремих документів. Такий підхід може призвести до суттєвих ризиків для суб’єкта первинного фінансового моніторингу. Розбираємо, як побудована система фінансового моніторингу та на що варто звернути увагу в роботі з клієнтами
ФОП
28.09.2026
Перехід ФОП на 2 групу з 1 жовтня: чому в ЕК вже у вересні стоїть нова група
ФОП з 1 жовтня 2026 року переходить з 3 групи 5% на 2 групу ЄП, заяву подали до 15.09.2026. Але вже зараз в ЕК в облікових даних стоїть група 2, ставка 20. Це помилка? Як будуть оподатковуватись доходи вересня?
Календар бухгалтера
28.09.2026
До 9 листопада: подаємо фінансову звітність за 9 місяців 2026 року + статті по заповненню
Наближаються граничні строки звітної кампанії за 9 місяців 2026 року. Таким чином, фінансову звітність подаємо до Держстату до 30 жовтня 2026 року, а до ДПС до 9 листопада. А щоб не загубитися в рядках та формах, ми зібрали все в одному місці
ЄСВ
28.09.2026
19 жовтня – останній день сплати ЄСВ ФОПами за ІІІ квартал
ФОПи повинні сплачувати єдиний соціальний внесок (ЄСВ) у встановлені законодавством строки. У 2026 році за ІІІ квартал 2026 року останній день сплати припадає на 19 жовтня (понеділок). Водночас важливо знати правильні реквізити для платіжок, мінімальний і максимальний розмір внеску, а також можливості сплати через єдиний рахунок
Акцизний податок
28.09.2026
ФОП торгує алкоголем в іншій громаді: куди подавати акцизну декларацію
ФОП зареєстровано за місцем проживання. Торгова точка знаходиться на території іншої громади. Має ліцензії на роздрібний продаж алкогольних напоїв та тютюну. Декларацію з акцизного податку подавав за місцем реєстрації ФОП, акцизний податок сплачував за місцем торгівлі. Чи правомірне застосування штрафних санкцій податковою службою за не подання декларації з акцизного податку?
Інше
28.09.2026
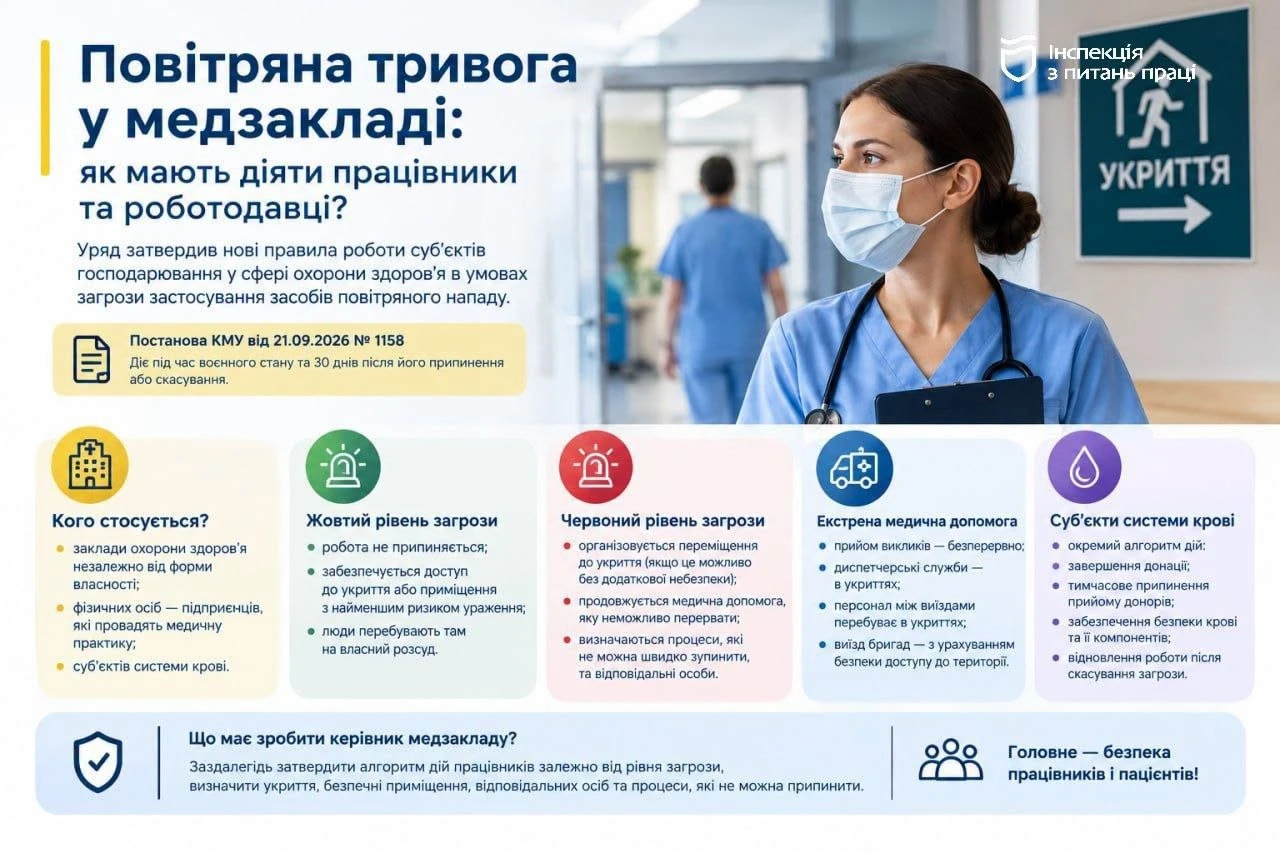
Повітряна загроза в медзакладі: які правила роботи діють із 22 вересня
Із 22 вересня 2026 року для закладів охорони здоров’я діють нові правила роботи в умовах загрози застосування засобів повітряного нападу. Постанова КМУ №1158 встановлює диференційований порядок дій залежно від рівня загрози та передбачає окремі правила для екстреної медичної допомоги й суб’єктів системи крові. Роботодавцям медзакладів потрібно визначити алгоритми дій працівників, відповідальних осіб, порядок переміщення до укриття та перелік процесів, які не можна негайно припинити через ризик для життя чи здоров’я пацієнтів
Кадрова робота
28.09.2026
Прийняття нового працівника на період відпустки для догляду за дитиною за заміщенням двох тимчасово відсутніх працівниць у 2026 році
Маємо колегу 1, яка пішла в декрет і на її місце прийняли колегу 2. Зараз колега 2 також іде в декрет. Скажіть, будь ласка, колегу 3 ми маємо приймати на ставку колеги 1 чи як бути в такій ситуації?
Зміни у законодавстві
28.09.2026
ПДВ можуть підвищити до 21% у 2027 році – це вже закладено у Держбюджет-2027: уряд пояснив мету
У Верховній Раді зареєстровано проєкт Держбюджету на 2027 рік (законопроєкт №16000), у якому передбачено можливі додаткові надходження від підвищення ПДВ та акцизу на пальне. За словами прем’єр-міністра Сергія Корецького, підвищення ПДВ на 1 відсотковий пункт – із 20% до 21% – розглядають як одне з джерел фінансування програми страхування бізнесу від воєнних ризиків. Водночас нову ставку ще не запроваджено: для цього потрібні окремі зміни до Податкового кодексу, які має ухвалити парламент. Питання залишається на етапі обговорення під час підготовки бюджету до розгляду
Акцизний податок
28.09.2026
Ігристе вино в автоцистернах без акцизних марок: ДПС пояснила умови ввезення
ДПС роз’яснила особливості ввезення в Україну ігристих вин за кодом УКТ ЗЕД 2204 29 10 00 без попереднього маркування акцизними марками. Загальне правило передбачає маркування такої продукції, однак виробник алкогольних напоїв може ввезти її в ємностях, що не є споживчою тарою, зокрема в автомобільних цистернах, якщо продукція призначена для подальшого розливу. Для митного оформлення необхідно подати податковий вексель, авальований банком та взятий на облік контролюючим органом за місцезнаходженням виробника
Податкова та фінзвітність
28.09.2026
Негрошовий подарунок: оподаткування та який код зазначати у новому Розрахунку
Вартість негрошового подарунка, яка протягом місяця не перевищує 25% мінімальної зарплати на 1 січня звітного року, не включається до оподатковуваного доходу та відображається за ознакою «160». Сума перевищення оподатковується як додаткове благо та зазначається за ознакою «126»
Податкова та фінзвітність
28.09.2026
Податок на доходи нерезидента: що має зробити неприбуткова організація у 2026 році
Неприбуткова організація, яка виплачує дохід на користь нерезидента, повинна утримати та сплатити до бюджету податок з доходів нерезидента. Разом зі Звітом про використання доходів вона подає Декларацію з податку на прибуток із заповненими рядком 23 ПН та додатком ПН; інші показники Декларації та додатки не заповнюються і не подаються
ЗЕД
28.09.2026
180 днів минули, а товар зберігається на закордонному складі: чи завершиться валютний нагляд, – ДПС
Якщо резидент сплатив нерезиденту аванс за товар, а товар зберігається за межами України та ввозиться поступово, банк завершує валютний нагляд після отримання з реєстру митних декларацій інформації про відповідне митне оформлення. Водночас якщо товар буде ввезено та оформлено після спливу 180 календарних днів від дати авансу, до резидента може застосовуватися відповідальність за порушення граничних строків розрахунків
Цільове фінансування
28.09.2026
Зимова підтримка 2026: хто зможе отримати 19 400 грн допомоги
Українці, які проживають на територіях активних бойових дій або в межах 50 км від фронту чи держкордону, зможуть отримати 19 400 грн зимової допомоги. Виплата передбачена для вразливих категорій населення, зокрема пенсіонерів, людей з інвалідністю, ВПО, багатодітних та одиноких батьків, а цього року програму поширять і на мешканців багатоквартирних будинків. Прийом заявок з 1 вересня до 30 жовтня 2026 року, а подавати їх залежно від переліку громади потрібно через ПФУ, ЦНАП або орган місцевого самоврядування
Особи з інвалідністю
28.09.2026
До 1 жовтня перевірте, чи виконали квартальний норматив із працевлаштування осіб з інвалідністю
Норматив працевлаштування осіб з інвалідністю тепер потрібно контролювати щоквартально та визначати, чи сплачувати цільовий внесок. Розберемо, який норматив має виконати роботодавець, як правильно розрахувати СКШП, кого враховувати, а кого - ні та на що звернути увагу, щоб не допустити порушень – розбираємо у публікації