☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Із 1 по 5 листопада 2025 року педагогічні працівники закладів загальної середньої освіти (ЗЗСО) зможуть продовжити відстрочку від мобілізації автоматично – без особистого звернення до ТЦК та СП. Згідно з оновленим порядком, сповіщення надходитиме через мобільний застосунок «Резерв+», а підтвердження відстрочки здійснюватиметься через систему ПАК АІКОМ. Керівники закладів освіти мають внести дані до системи до 1 листопада 2025 року, підтвердивши відповідність працівників вимогам законодавства. Важливо: нові відстрочки через АІКОМ не оформлюються – лише продовжуються чинні
Відповідно до оновленого порядку, у період із 01 по 05 листопада 2025 року педагогічним працівникам закладів загальної середньої освіти (далі – ЗЗСО), які вже мають чинну відстрочку та підстави для її продовження, не потрібно особисто звертатися до ТЦК та СП. Відповідне сповіщення надійде засобами мобільного застосунку «Резерв+».
Алгоритм отримання верифікації для продовження відстрочки педагогам ЗЗСО:
Що робити, якщо не виходить включити працівника до відповідного реєстру через систему АІКОМ:
Особа, яка здійснює підтвердження, несе персональну відповідальність за достовірність внесених даних.
Джерело: лист МОН від 28.10.2025 №1/22782-25
Читайте більше:
Продовження відстрочки скасовано: відтепер лише автоматично або отримання нової
Де знайти свій ЦНАП для подання заяви для відстрочки: повний перелік адрес і контактів
Хто отримає автоматичне продовження відстрочки від мобілізації з 5 листопада
ЦНАП відмовляється приймати документи на відстрочку з 1 листопада: що робити
Чи може ФОП – платник єдиного податку 4-ї групи отримати довідку про суму доходів за рік? ДПС пояснила, чому така інформація не відображається в річній декларації платника єдиного податку 4-ї групи та які відомості містить така декларація

Отримали документ через Електронний кабінет і роздрукували його? Важливо знати: паперова роздруківка електронного документа не стає його оригіналом. Юридичну силу має електронний примірник з обов’язковими реквізитами та належним електронним підписом. Розглянемо, коли електронний документ вважається оригіналом, чи можуть існувати кілька оригіналів і в яких випадках електронна форма не допускається
Офлайн-режим ПРРО дозволяє бізнесу продовжувати розрахункові операції у разі втрати інтернет-зв’язку, але працює він лише в чітко визначених межах. Законодавство встановлює максимальну тривалість такого режиму та технічні вимоги до роботи ПРРО під час офлайн-функціонування. Водночас система має автоматично повертатися в онлайн одразу після відновлення зв’язку та контролювати, щоб суб’єкт господарювання не перевищував дозволені часові ліміти

Облік розрахунків з іншими дебіторами охоплює доволі різнорідні операції – і кожна з них має свою специфіку залежно від обставин. Як відобразити дивіденди за методом участі в капіталі, що робити, якщо постачальник відмовився задовольнити претензію, або як оформити відшкодування збитків від нестачі запасів – усе це потребує окремого підходу до проводок. Зібрали вісім типових ситуацій із числовими прикладами, щоб у потрібний момент не витрачати час на пошук відповіді
Облік авансів виданих і отриманих регулюється низкою правил, дотримання яких є обов'язковим для коректного відображення господарських операцій. На практиці ситуації бувають різними: повна або часткова поставка, повернення коштів, списання після закінчення строку позовної давності. Матеріал охоплює всі ці випадки й допоможе уникнути типових помилок в обліку та розрахунках з ПДВ
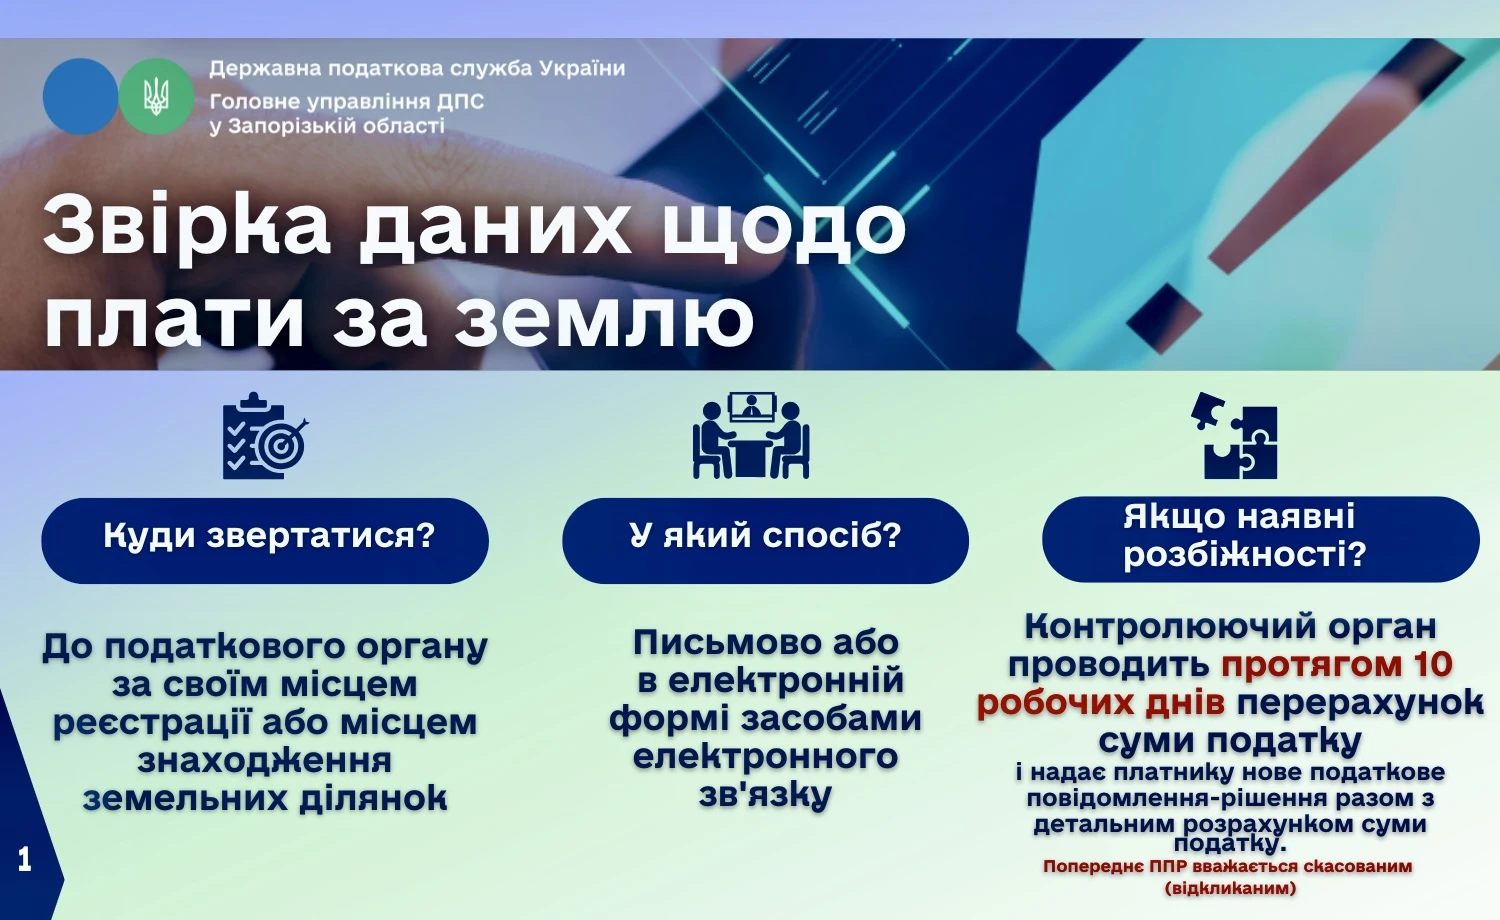
Фізична особа може подати заяву на звірку за своїм місцем реєстрації або за місцем розташування будь-якої з земельних ділянок, що перебувають у її власності або користуванні. Це важливо, особливо якщо у платника – кілька ділянок у різних територіальних громадах
Розрахунки з покупцями та замовниками – щоденна реальність кожного бухгалтера, але навіть у типових операціях є нюанси, які легко упустити. Попередня оплата, часткове повернення товару, продаж з прив'язкою до курсу валюти або на умовах товарного кредиту – кожна з цих ситуацій має свою логіку проводок і потребує уважності. У матеріалі – сім практичних прикладів із числовими розрахунками, які охоплюють найпоширеніші варіанти розрахунків з покупцями
Стаття присвячена оновленій формі місячного Податкового розрахунку для юридичних осіб, затвердженій наказом Мінфіну №243. Розглянуто нову редакцію форми, оновлені додатки (Д1, 4ДФ, Д5, Д6 та ін.), а також змінені правила заповнення, коригування показників і подання звітності. Окрему увагу приділено структурі Розрахунку: вступній частині, табличному блоку та деталізації всіх додатків із роз’ясненням ключових рядків і граф. Матеріал охоплює як загальні правила подання (строки, місце подання, відповідальність), так і практичні нюанси заповнення ЄСВ, ПДФО та військового збору, включно з коригуваннями та виправленням помилок

Продавець вирішив пробачити покупцю частину боргу за раніше відвантажений товар? Така операція може мати наслідки для податку на прибуток. Чи потрібно збільшувати фінансовий результат на суму прощеної заборгованості, залежить від статусу покупця та застосування норм пп. 140.5.10 ПКУ. Розбираємо, коли виникає податкове коригування, а коли його не потрібно проводити
Державна податкова служба України нагадує, що платники єдиного податку четвертої групи подають декларацію щороку та сплачують податок поквартально у визначених частках. У разі переходу на іншу групу необхідно подати заяву та уточнюючу декларацію з перерахунком зобов’язань
У разі якщо платник податку на прибуток підприємств отримав ліцензію на право здійснення роздрібної торгівлі пальним за визначеним місцем роздрібної торгівлі (АЗС), інформація щодо якого внесена до Єдиного реєстру ліцензіатів та місць обігу пального станом на перше число поточного місяця, то у такого платника податку на прибуток виникатиме обов’язок зі сплати авансових внесків за таке місце роздрібної торгівлі пальним, незалежно від того здійснюється, чи ні діяльність на цій АЗС
Постанова КМУ №1328 змінила правила бронювання для підприємств оборонно-промислового комплексу. Базовий ліміт становить 95%, однак можливість бронювати понад цей показник, зокрема до 100%, збереглася – за окремим рішенням Міноборони та погодженням через Координаційний центр. Водночас працівники, безпосередньо залучені до виробничих процесів, підлягають обов’язковому бронюванню. Розповідаємо, які ризики та першочергові кроки варто врахувати підприємствам ОПК
Податківці роз’яснили, що суб’єкти господарювання можуть зберігати пальне виключно для власного споживання або промислової переробки у тарі об’ємом до 60 літрів без отримання ліцензії. У такому випадку повідомляти контролюючий орган не потрібно, а відсутність повідомлення не є підставою для застосування штрафів за зберігання пального без ліцензії

Ми раніше проводили медогляди працівників, але списки до Держпраці не подавали. Протягом якого часу Держпраці може накласти штраф за таке порушення? Якщо ми цього року подамо списки належним чином у відповідні строки, для нас це спонукає перевірку Держпраці і накладання штрафу? До Держпраці потрібно подавати списки всіх працівників, чи тільки тих, які працюють зі шкідливими умовами праці?
ФОП прийняв працівника на основне місце роботи з повною ставкою, не поцікавившись його трудовою книжкою, а працівник своєю чергою не заперечував стосовно цього, хоча вже мав основне місце роботи. Це з'ясувалося лише через 3 місяці. Яка відповідальність чекає ФОПа за такі дії?
Після несвоєчасного подання об’єднаного звіту за І квартал 2026 року податківці складають на ФОП протоколи за ч. 1 ст. 163-4 КУпАП і передають матеріали до суду. На прикладах трьох судових рішень розглянемо, коли підприємцю призначають штраф, коли обмежуються усним зауваженням, а коли закривають провадження через закінчення строків притягнення до адміністративної відповідальності
ДПС роз’яснила порядок відображення виплат у зв’язку з тимчасовою втратою працездатності, які самозайнята особа отримує від Пенсійного фонду України. Такі суми відображаються за ознакою доходу «127»: у графах 3а та 3 зазначають нарахований і фактично виплачений дохід, у графах 4а, 4, 5а та 5 – відповідно нараховані й перераховані ПДФО та військовий збір