

Експерт
Мар'яна КавинВласниця проєкту Податковий блог Мар’яни Кавин, практикуюча бухгалтерка і незалежна податкова консультантка CAP, СІРА, АССА DipIFR, IFA внутрішній аудит


🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Розглянемо пільги зі сплати ЄСВ для ФОПів, а також зміни, що набули чинності з 1 жовтня 2025 року. Відповімо на ключові запитання: чи може ФОП доплачувати ЄСВ, якщо роботодавець уже сплатив мінімальний внесок, у яких місяцях внесок може бути менше мінімального, хто вважається роботодавцем і як ФОПу відображати декретні у 4ДФ. Окремо розберемо нюанси для мобілізованих ФОПів. Матеріал допоможе розібратися у всіх нюансах й уникнути помилок під час декларування та сплати внесків, а також скористатися наявними пільгами без шкоди для майбутньої пенсії
Тема сплати ЄСВ для ФОПів завжди викликає багато запитань. З одного боку, маємо обов’язки сплачувати внески для формування пенсії та соціальних гарантій, з іншого – законодавство передбачає низку пільг, які дозволяють економити кошти в певних ситуаціях. З 1 жовтня 2025 року правила зазнали важливих змін, зокрема щодо поняття «основного місця роботи» та порядку сплати внесків для мобілізованих підприємців і тих, хто перебуває у декреті.
Тож з’ясуємо, хто і коли може скористатися пільгами з ЄСВ, у яких випадках ФОП може не сплачувати внесок, а коли, навпаки, доведеться доплатити мінімальний розмір. Особливу увагу приділимо таким питанням: чи варто доплачувати ЄСВ, якщо роботодавець уже сплатив мінімальний внесок, у яких місяцях внесок може бути нижчим за мінімальний. А якщо ФОП хоче мати вищу пенсію, але за нього ЄСВ сплачує роботодавець, чи може він доплачувати? Позиція податкової здивує, хоча вона залишилася незмінною.
За наявності основного місця роботи є місяці, коли ЄСВ може бути менше мінімального. Що робити в таких випадках і як визначити, хто вважається роботодавцем за Законом України від 08.07.2010 №2464-VI «Про збір та облік єдиного внеску на загальнообов’язкове державне соціальне страхування» (далі – Закон про ЄСВ) – від цього залежить, чи сплачує ФОП внески «за себе».
З’ясуємо ще один момент – чи повинна жінка-підприємиця, яка йде у декрет, сплачувати ЄСВ «за себе» як ФОП, і чи потрібно відображати декретні у 4ДФ. Тут позиція податкової, навпаки, змінилася, і вона теж здивує.
Також обговоримо мобілізованих ФОПів: чи потрібно їм сплачувати ЄСВ «за себе» у разі отримання підприємницького доходу і чи можуть вони взагалі продовжувати отримувати такий дохід під час служби? Закон України від 18.06.2025 №4505-IX (далі – Закон №4505), який урегульовує це питання, набрав чинності ще 05.07.2025 і застосовується заднім числом із 2022 року.
Якщо говорити про самозайнятих осіб, які є підприємцями, то маємо сім основних категорій, для яких передбачені ЄСВ-пільги:
На замітку! Якщо роботодавець сплатив за ФОПа мінімальний страховий внесок, додатково сплачувати ЄСВ «за себе» підприємцю не потрібно. Доплачувати слід лише в тих місяцях, коли внесок менший за мінімальний, наприклад, у місяці прийняття або звільнення, коли місяць неповний
Закон №4505 встановив право на звільнення від сплати ЄСВ для ФОПів та інших самозайнятих осіб – «профнезалежників» (у т. ч. із найманими працівниками), які:
або
або
Скористатися ЄСВ-пільгою можна у період:
Мобілізовані ФОПи, навіть якщо мають найманих працівників, не сплачують ЄСВ «за себе». Адже під час мобілізації підприємця страхувальником для нього стає відповідний підрозділ сил безпеки та оборони України (листи ДПС від 06.10.2025 №1085/2/99-00-24-001-02-02, Мінфіну від 30.10.2025 №11220-02-2/31312).
Податки та ЄСВ за дохід, отриманий до початку мобілізації, потрібно нарахувати, сплатити й задекларувати протягом 180 днів після демобілізації (ЗІР, категорія 107.01.05). А щодо доходу, отриманого ФОПом під час військової служби, останній звільнений від подання звітності та сплати:
Підстава – п. 9-2 розд. VIII Закону про ЄСВ, п. 25 підрозд. 10 розд. XX Податкового кодексу України (далі – ПКУ). Причому незалежно від того, дохід був отриманий чи ні, від підприємницької діяльності у відповідний період.
Якщо за період служби податки та ЄСВ уже були задекларовані та сплачені, податківці не заперечують проти подання уточнюючих декларацій. Це дозволяє зняти зайві нарахування і згодом повернути переплачені кошти на підприємницький рахунок.
Чи може військовий отримувати доходи як ФОП?
Відповідь не однозначна – і так, і ні. Усе залежить від того, яку саме посаду він займає під час військової служби і який дохід отримує.
Якщо це пасивний дохід, наприклад, орендна плата, що не потребує особистої участі підприємця, – отримувати його можна.
Однак, якщо військовослужбовець є посадовою особою згідно з ч. 12 ст. 6 Закону України «Про військовий обов’язок і військову службу» від 25.03.1992 №2232-XII, тобто обіймає штатну посаду, пов’язану з організаційно-розпорядчими чи адміністративно-господарськими обов’язками (або має спеціальні повноваження згідно із законодавством), тоді він не може отримувати доходи як ФОП (пп. «г» п. 1 ч. 1 ст. 3 Закону України «Про запобігання корупції» від 14.10.2014 №1700-VII). Ідеться про:
…військові посадові особи Збройних Сил України, Державної служби спеціального зв’язку та захисту інформації України та інших утворених відповідно до законів військових формувань, крім військовослужбовців строкової військової служби, курсантів вищих військових навчальних закладів, курсантів вищих навчальних закладів, які мають у своєму складі військові інститути, курсантів факультетів, кафедр та відділень військової підготовки, особовий склад штатних військово-лікарських комісій…
Щоб не гадати, чи поширюється ця заборона на конкретного військовослужбовця, варто звернутися до відділу кадрів своєї військової частини чи установи – там уточнять, чи посада належить до категорії військових посадових осіб.
Для ФОПів і самозайнятих, які паралельно працюють найманими працівниками, з 1 жовтня 2025 року змінилися правила сплати ЄСВ за Законом України від 16.07.2025 №4536-IX «Про внесення змін до Податкового кодексу України та інших законодавчих актів України у зв’язку з прийняттям Закону України «Про інтегроване запобігання та контроль промислового забруднення» та з метою удосконалення окремих положень податкового законодавства». Раніше пільга діяла лише за наявності основного місця роботи. Тепер цю умову прибрали із ч. 6 ст. 4 Закону про ЄСВ.
Тож, якщо за особу будь-який роботодавець (навіть за сумісництвом) сплачує ЄСВ не менше мінімального внеску, вона звільняється від сплати ЄСВ «за себе». Якщо внесок менший – сплата покладається на ФОПа. Причому йдеться не про доплату недоплаченої різниці, а саме сплату повністю мінімального внеску.
Якщо ви не перевіряєте, чи сплатив роботодавець за вас ЄСВ, і самі його сплатили, держава ці кошти прийме – вони потрібні бюджету. Але це буде просто ваш доброчинний внесок.
Чи збільшить це вашу пенсію?
Ні. Податківці це підтверджують.
Увага! Добровільна сплата ЄСВ для збільшення пенсії або лікарняних не потрібна, якщо роботодавець сплатив мінімальний внесок. Сплата потрібна лише за місяці, коли сплачений внесок менший за мінімальний
Починаючи з 01.10.2025 роботодавцем вважається будь-який суб’єкт, який зазначений у п. 1 ч. 1 ст. 4 Закону про ЄСВ, нараховує та сплачує ЄСВ:
Тобто йдеться не лише про роботодавця, у якого ФОП працює за трудовим договором. Насправді перелік таких роботодавців значно ширший.
До 01.10.2025 ФОП звільнялася від сплати ЄСВ «за себе» під час відпустки для догляду за дитиною до 3 років, якщо виконувалися такі умови:
Отже, є індивідуальна податкова консультація (нехай і стосується вона періоду до 01.10.2025), де податківці підтвердили, що якщо соцзабез сплачує мінімальний ЄСВ і є основне місце роботи, ФОП не зобов’язана платити внесок «за себе». Якщо ваша ситуація схожа, можете подати запит до податкової й отримати таку ж відповідь у власній ІПК, яка захистить вас від можливих штрафів, пені та донарахувань у майбутньому відповідно до ст. 52 ПКУ. Потім подаєте уточнену декларацію й повертаєте зайво сплачені кошти.
Важливо! Додатково сплачений ЄСВ (коли за вас уже його сплатили не менше мінімального) не збільшить вашу пенсію – це просто ваш «подарунок» державі
Наразі (після 01.10.2025) для підприємиці у декреті, аби не сплачувати ЄСВ «за себе», достатньо, щоб роботодавець – соцзабез сплатив за неї мінімальний внесок.
З позиції податківців, ФОП, яка отримує допомогу з вагітності та пологів від ПФУ, є для себе страхувальником та податковим агентом. Тому має самостійно відображати таку допомогу у додатку 4ДФ до Податкового розрахунку з ознакою «127». Пенсійний фонд у цьому випадку не виступає податковим агентом і не відображає декретні виплати ФОПу в 4ДФ (лист ДПС від 12.08.2025 №874/2/99-00-24-01-03-02).
ФОП може перевірити сплату мінімального ЄСВ через особистий кабінет на вебпорталі електронних послуг Пенсійного фонду України, отримавши довідку ОК-5.
Для цього потрібно авторизуватися в кабінеті, зайти в розділ запиту на отримання електронних документів, замовити довідку ОК-5 – і через кілька секунд вона з’явиться в розділі «Мої звернення».
Довідка ОК-5 показує коди страхувальника, місяці та кількість календарних днів, що враховані до стажу (див. рис.).
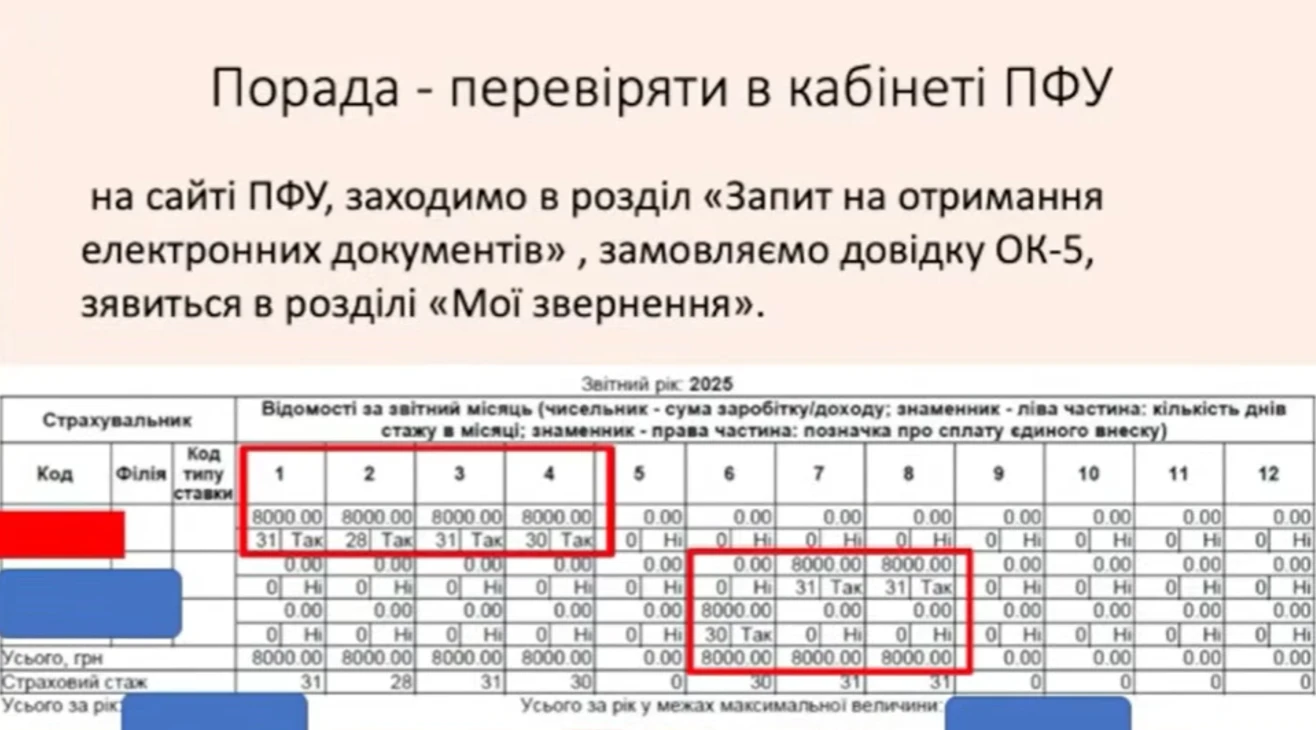
Ліворуч у довідці наведені коди страхувальників. Під «страхувальником» тут розуміють не тільки роботодавця у звичайному сенсі. Далі побачите інформацію по кожному місяцю. Наприклад, перші чотири місяці виділені червоним і показують кількість календарних днів, за які нараховано стаж. А п’ятий місяць позначений «ні» – це означає, що внесок не нараховано.
Як бачимо, з січня по квітень один страхувальник сплатив ЄСВ не менше мінімального, а шостий, сьомий та восьмий місяці внески сплачували інші страхувальники. Загалом тут може бути кілька страхувальників – наприклад, як роботодавець за основним місцем роботи, соцзабез за відпустку по догляду за дитиною до трьох років або інші. Ми звертаємо увагу на ті місяці, де фігурує «ні» у всіх страхувальників – саме за ці місяці ФОП повинен сплатити ЄСВ самостійно.
Отже, за наведеним прикладом потрібно сплатити ЄСВ за п’ятий, дев’ятий, жовтень, десятий, одинадцятий і дванадцятий місяці. Пізніше ці дані враховують у річній декларації, у додатку ЄСВ по місяцях. І брати слід лише ті місяці, в яких роботодавець не сплатив мінімальний внесок.
Ми розглянули ключові пільги по ЄСВ: зміни після 1 жовтня 2025 року, порядок сплати для мобілізованих ФОПів, правила щодо декретних, добровільної сплати та перевірки внесків. Розуміння цих правил допомагає уникати зайвих витрат, правильно відображати доходи та користуватися законними пільгами, а також планувати майбутню пенсію та соціальні гарантії.
Шаблони та зразки документів:
Читайте більше:
Мобілізований ФОП: податки та звітність у 2025 році
Нові пільги з ЄСВ з жовтня 2025 року. Кому пощастило
Декретні для ФОП: приклади та умови нарахування допомоги від ПФУ
Мобілізований ФОП у 2025 році: реальні пільги та алгоритми дій від ДПС
ФОП пенсіонер добровільно хоче сплачувати ЄСВ: чи вплине на розмір пенсії
Пільги для мобілізованих ФОП згідно Закону №4505: як не платити податки та ЄСВ
Мобілізований ФОП 3 групи подав декларацію: чи сплачувати ЄП та військовий збір
Пенсія для ФОП у 2025 році: як формується стаж та від чого залежить розмір виплат
Мобілізований ФОП 1-2 груп сплатив військовий збір: як повернути кошти або зарахувати переплату
В прибутковій накладній на отримання товару (банани) одиниця виміру зазначена «шт. (ящик)». Ми хочемо продавати товар в кілограмах. Чи можна юридичній особі змінити одиницю виміру з ящиків на кілограми та реалізовувати товар в такому форматі?

НКРЕКП схвалила проєкт змін, який дозволить споживачам з інтелектуальними лічильниками укладати договори з динамічною ціною на електроенергію. Проєкт також передбачає безкоштовну зміну постачальника для побутових і малих непобутових споживачів та можливість обирати постачальника з ЄС або Енергетичного Співтовариства за умови допуску до українського ринку

Деякі фрукти та овочі після збору врожаю покривають харчовими восками, які захищають поверхню продукту та впливають на його вигляд. Споживач має право знати про таке покриття: зокрема, на етикетці можна зустріти позначення E901, E902, E903, E904 або E914, що вказують на вид використаного воску

Суд визнав протиправною відмову ДМС оформити 16-річній жительці області паспорт громадянина України у формі книжечки через відсутність попереднього рішення суду. Суд зазначив, що відсутність такого рішення не є передбаченою законом підставою для відмови, та зобов’язав міграційну службу видати паспорт

Кабінет Міністрів затвердив порядок позбавлення ступеня вищої освіти у разі встановлення академічного плагіату, фабрикації або фальсифікації у кваліфікаційній роботі. Повідомлення про можливе порушення спочатку розглядає уповноважений орган закладу освіти або наукової установи, а вся процедура має завершитися протягом 6 місяців із дня отримання повідомлення

НАДС обговорило з представниками державних органів та міжнародних партнерів майбутній механізм оцінювання доброчесності кандидатів на посади державної служби. Учасники визначали, що саме перевіряти, які дані та документи використовувати, хто і на якому етапі має проводити оцінювання та як надати кандидату можливість пояснити сумнівні обставини

Уряд оновив правила реагування на повітряні загрози та уточнив вимоги до оповіщення населення і роботи бізнесу під час різних рівнів небезпеки. Зміни передбачають ширше використання систем оповіщення, нові можливості для роботи підприємств у «безпечних просторах» та обов’язкове маркування будівель відповідними інформаційними табличками. Також визначено тривалість і формат сигналів для жовтого та червоного рівнів загрози, а порядок подання відбою тривоги змінено

Кадровик встановив на свій телефон додаток Резерв+, щоб сканувати к'юар-коди працівників і контролювати зміни у їх е-ВОД. Чи можуть кадровика, який встановив Резерв+, поставити на військовий облік як військовозобов’язану через це?

Сума фінансового кредиту, отримана фізичною особою – підприємцем, не включається до складу доходів під час дії договору, оскільки кредит має бути повернутий у визначені строки. Якщо ж кредит не буде повернуто вчасно, його сума підлягатиме оподаткуванню як дохід підприємця на загальних підставах згідно з ПКУ

ФОП-загальник подав річну декларацію про майновий стан. Згідно з витратами, підтвердженими документально, він не досяг навантаження в 1,5% від доходу – так, як хоче податкова. Телефонує інспектор і каже, що подає ФОПа на перевірку. Чи правомірні дії інспектора? Які наші дії – забрати витрати, щоб було навантаження 1,5%?

Графік відпусток визначає черговість надання щорічних відпусток, але не означає, що працівник автоматично має піти у відпустку саме у зазначену дату. Якщо запланований період змінився за домовленістю з роботодавцем, невикористані дні не втрачаються – новий строк можна погодити та оформити відповідним наказом. Водночас якщо відпустку не надали через порушення роботодавцем установлених вимог, діють правила перенесення, передбачені КЗпП. Важливо належно зафіксувати зміну періоду та фактичне використання відпустки

Для виправлення помилок у сумах ЄСВ платнику потрібно подати Розрахунок ФОП/НПД з типом «Уточнюючий» та зазначити лише ті додатки, дані в яких коригуються. Порядок заповнення передбачає окремі рядки для донарахування, додаткового утримання та зменшення сум єдиного внеску. Відповідні показники Розрахунку визначаються на підставі даних Додатка ФІЗ-Д1, зокрема із застосуванням кодів типу нарахувань 2 та 3

Український бізнес може замінити російське програмне забезпечення на вітчизняні цифрові рішення для комунікацій, продажів, e-commerce, кібербезпеки, HR та бухгалтерського обліку. Серед таких продуктів — Ringostat, NetHunt, Хорошоп, SOC Prime, PeopleForce та ISpro, які закривають різні потреби компаній. Перехід на український софт дає змогу не лише відмовитися від продуктів країни-агресора, а й посилити цифрову незалежність бізнесу. Додаткові варіанти українських сервісів можна шукати на Маркетплейсі цифрових рішень Дія.Бізнес та IT Ukraine

В Україні підтвердження трудового стажу залежить від періоду роботи: до 1 січня 2004 року – за даними паперової трудової книжки, після 1 січня 2004 року – через дані реєстру застрахованих осіб. З 2021 року працює електронна трудова книжка, яка дозволяє оцифрувати інформацію про всі періоди трудової діяльності. Для цього необхідно подати скановані копії паперових книжок до Пенсійного фонду України до 10 червня 2026 року. Водночас відсутність оцифрованих даних не впливає на набуте право на страховий стаж

Верховний Суд звернув увагу на важливість дотримання процедури призначення планової податкової перевірки, зокрема правил оприлюднення плану-графіка. Суд зазначив, що недотримання контролюючим органом встановлених строків і вимог до оприлюднення плану може свідчити про незаконність самої перевірки. У такому разі її результати та прийняті на їх підставі податкові повідомлення-рішення можуть не мати правових наслідків. Тому під час оскарження ППР суди мають першочергово перевіряти законність призначення та проведення перевірки, а вже потім – податкові порушення по суті

ДПС роз’яснила, чи може суб’єкт господарювання продовжувати зберігати пальне, якщо строк дії дозволу на виконання робіт підвищеної небезпеки сплив під час воєнного стану. Податківці зазначили, що за умови автоматичного продовження такого дозволу відповідно до законодавства його закінчення не є підставою для припинення дії ліцензії на зберігання пального. Водночас копія дозволу або декларація відповідності матеріально-технічної бази є обов’язковим документом при отриманні відповідної ліцензії





