Експерт
Ольга БондаренкоНезалежний експерт із трудового законодавства із досвідом роботи понад 25 років


🎁 Ваш подарунок уже чекає!
Крутіть колесо фортуни та дізнайтеся, що вам дістанеться!
Експерт пояснив, як ФОП у 2026 році отримати допомогу по вагітності та пологах: від розрахунку суми декретних з урахуванням мінімальних і максимальних обмежень до подання документів у ПФУ та звітності до ДПС. На практичних прикладах показуємо, як сплата ЄСВ впливає на розмір виплат, коли застосовуються обмеження через відсутність страхового стажу, які рахунки відкривати, які декларації та довідки подавати, і чому декретні не оподатковуються
Насамперед нагадаємо, що середньоденна допомога визначається шляхом ділення доходу, з якого сплачений ЄСВ в розрахунковому періоді, на кількість днів в такому періоді. (п. 3 Порядку обчислення середньої заробітної плати (доходу, грошового забезпечення) для розрахунку виплат за загальнообов’язковим державним соціальним страхуванням, затвердженого постановою КМУ від 26.09.2001 №1266).
Розрахунковий період – 12 місяців, що передують місяцю відкриття листка непрацездатності.
Якщо з дати державної реєстрації ФОП минуло менше 12 місяців, до розрахунку включаються лише повні календарні місяці з 01-го по 01-ше число.
З розрахункового періоду виключаються періоди, за які ЄСВ за ФОП був сплачений роботодавцем.
Перелік роботодавців визначено п. 1 ст. 4 Закону України від 08.07.2010 №2464-VI «Про збір та облік єдиного внеску на загальнообов’язкове державне соціальне страхування» (далі – Закон №2464)
До них, зокрема, належать органи та організації, які виплачують допомогу при народженні дитини, по догляду за дитиною, а також грошове забезпечення військовослужбовцям.
Розмір допомоги по вагітності та пологах обчислюється виходячи із доходу ФОП, з якого сплачено страхові внески. Дохід визначається за даними Додатку 1 до декларації платника єдиного податку або Додатку ЄСВ 1 декларації про майновий стан.
Зверніть увагу! Розмір допомоги по вагітності і пологах не залежить від загального страхового стажу. Допомога по вагітності та пологах з першого дня оплачується за рахунок ПФУ
Для суми допомоги передбачено обмеження як максимальної, так і мінімальної суми.
Мінімальні та максимальні обмеження для декретних виплат
Сума допомоги по вагітності та пологах у розрахунку на місяць не може бути меншою за розмір допомоги, обчислений із мінімальної заробітної плати, встановленої на час настання страхового випадку (ч. 2 ст. 19 Закону України від 23.09.1999 №1105 «Про загальнообов’язкове державне соціальне страхування», далі – Закон № 1105).
Тобто середньоденна допомога у 2026 році не може бути менше ніж:
8647 : 30,44= 284,07 грн.
Зверніть увагу! Допомога по вагітності та пологах не може бути менше ніж 35792,82 грн (284,07 грн × 126 к. дн.)
Максимальна сума допомоги по тимчасовій непрацездатності в розрахунку на місяць не повинна перевищувати розмір максимальної величини бази нарахування ЄСВ, з якої сплачено страхові внески.
Тому у 2026 році середньоденна допомога не може перевищувати: 172940 грн : 30,44 = 5681,34 грн.
За відсутності протягом 12 місяців перед настанням страхового випадку 6 місяців страхового стажу, слід застосовувати обмеження: допомога по вагітності та пологах розраховується виходячи з доходу, з якого сплачений ЄСВ, але не більше за розмір допомоги, обчислений із двократного розміру мінімальної заробітної плати, встановленої на час настання страхового випадку (п. 2 ч. 4 ст. 12 Закону №1105).
Тобто за відсутності стажу середньоденна допомога по вагітності та пологах у 2026 році не може перевищувати: 8647 грн х 2 : 30,44 = 568,13 грн.
Що впливає на розмір допомоги: приклади розрахунків
ФОП щомісяця сплачувала ЄСВ в розмірі 5000 грн. В червні 2026 р. жінці відкритий лікарняний по вагітності та пологах. Розрахунковий період червень 2025 – травень 2026 року. Кількість днів в розрахунковому періоді – 365.
Визначимо щомісячний дохід, з якого сплачений ЄСВ: 5000,00 × 100 : 22 = 22727,27 грн.
Виходячи з цього, розмір середньоденної допомоги складає: 22727,27 грн × 12 міс. : 365 к. дн. = 747,20 грн.
Сума декретних має бути нарахована у розмірі: 747,20 × 126 = 94147,20 грн.
Зверніть увагу! Сплата ЄСВ в розмірі, більшому за мінімальний, збільшує розмір декретних
ФОП зареєстровано 12.02.2026. Було сплачено ЄСВ за лютий-квітень в розмірі 7040 грн за кожний місяць. У травні відкрито лікарняний.
В розрахунковому періоді (березень - квітень) – 61 день.
Дохід, з якого сплачений ЄСВ за місяць: 7040 грн × 100 : 22 = 32000 грн.
Визначимо середньоденну допомогу: 32000 грн х 2 міс. : 61 к дн. = 1049,18 грн.
До відкриття підприємницької діяльності жінка не працювала, тож у неї відсутні 6 місяців страхового стажу перед настанням страхового випадку. Тому застосовуємо обмеження щодо максимального середньоденного розміру допомоги – не більше 568,13 грн.
Тож сума декретних складає: 568,13 грн × 126 к. дн. = 71584,38 грн.
ФОП відкрито лікарняний по вагітності та пологах в червні 2026 р.
Розрахунковий період червень 2025 – травень 2026 року. Жінка до лютого 2026 р. включно отримувала допомогу при народженні дитини (860 грн щомісяця).
Оскільки за жовтень 2025 – лютий 2026 ФОП була звільнена від сплати ЄСВ за себе і за ці місяці ЄСВ сплачений роботодавцем (ПФУ), період жовтень-лютий виключається із розрахункового періоду. В розрахунковому періоді залишається 214 днів.
За червень – вересень 2025 ФОП сплачувала ЄСВ в розмірі 1760 грн на місяць, за березень – травень – виходячи з подвійної мінімальної зарплати.
Середньоденна допомога становить: (8000 х 4 міс. + 17294 х 3 міс) : 214 =391,97 грн.
Для отримання декретних ФОП має відкрити окремий поточний рахунок (2604) для зарахування страхових коштів. Рахунок відкривається в будь-якому банку.
Кошти, зараховані на окремий рахунок, слід перевести на особисту картку або зняти в касі банку готівкою. Декретні виплати не можна спрямувати на підприємницький рахунок.
Для того, щоб дані про сплату ЄСВ і суму доходу, яка враховується при обчисленні лікарняних, потрапили до ПФУ, слід подати довідкову декларацію. Щоб підтвердити статус застрахованої особи, ЄСВ необхідно сплатити за місяць, в якому відкритий лікарняний.
Задекларувати потрібно сплату ЄСВ за період січень - місяць відкриття лікарняного. Показники по доходу не заповнюйте.
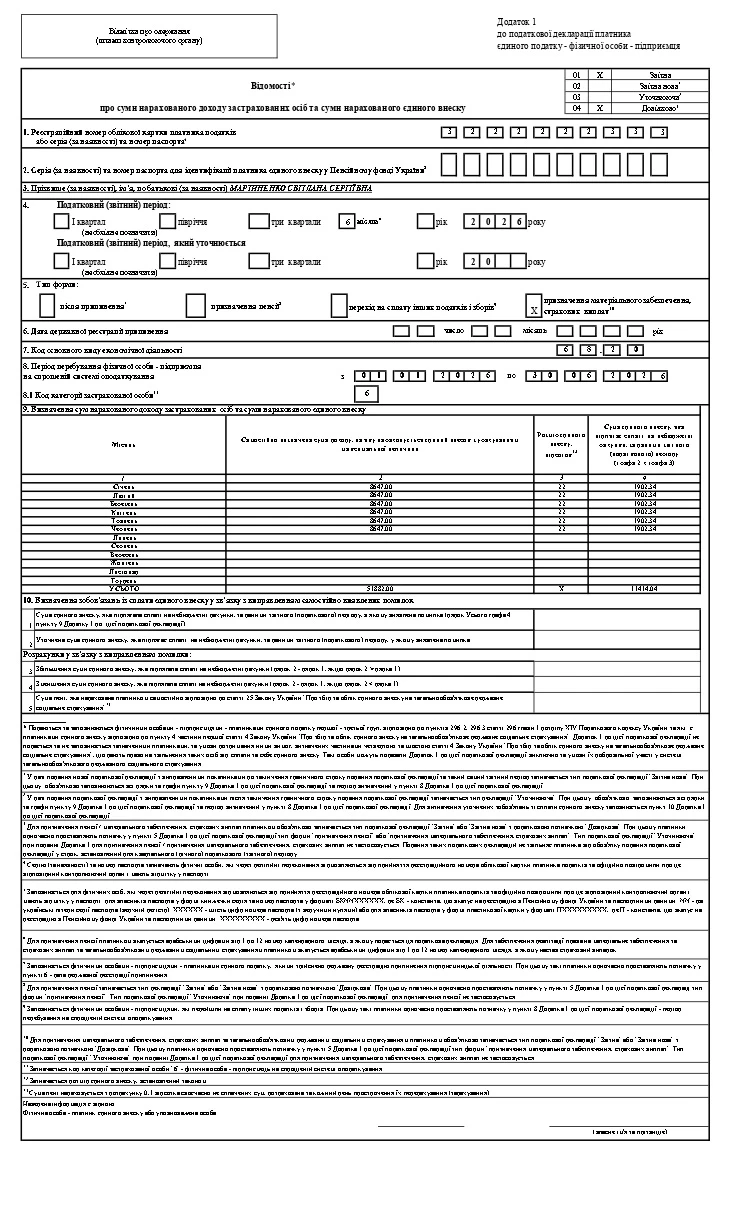
Декларація та Додаток 1 створюються з позначкою Звітна + Довідково.
У розділі 2 декларації повинно бути вказано місяць і рік відкриття лікарняного по вагітності та пологах.
У розділі 4 Додатку 1 також зазначаєте місяць та рік відкриття лікарняного.
У розділі 5 – позначка «призначення матеріального забезпечення».
У розділі 8 період перебування на спрощеній системі з початку перебування в поточному році до останнього числа місяця, в якому відкритий лікарняний.
У розділі 9 повинно бути вказано нарахування по ЄСВ за період зазначений в розділі 8. Інші рядки залишаєте порожніми.
ФОП перебувала на спрощеній системі з початку року.
ЄСВ сплачувала в мінімальному розмірі.
Лікарняний відкритий в червні 2026 року.
Зразок заповнення Додатка 1
Зверніть увагу! Дані по сплаті ЄСВ обов’язково продублюйте в Додатку 1 річної декларації
Після подання декларації слід отримати Довідку про відсутність заборгованості з платежів, контроль за справлянням яких покладено на контролюючі органи для отримання інформації про відсутність заборгованості.
Заява про надання довідки подається підприємцем на його вибір:
В рядку 1 заяви зазначайте назву ДПІ, в якій перебуваєте на обліку.
В рядку 2 – заповніть особисті дані ФОП.
В рядку 3 обирайте пункт 1 частини 1 статті 6 Закону України «Про збір та облік єдиного внеску на загальнообов’язкове державне соціальне страхування» № 2464-VI від 8 липня 2010 року.
Останнім часом отримуємо повідомлення про випадки відмови у видачі довідки про відсутність заборгованості з посиланням на Закон №2464. При цьому відмовляють не в усіх областях.
Якщо заяву відхилять, спробуйте в п. 3 написати Закон України № 922-VIII від 25.12.2015 «Про публічні закупівлі». Це не зовсім коректно, але вже маємо випадки, коли з таким формулюванням довідку надали.
В рядку 4 слід написати назву установи, до якої буде надана довідка. Зазначайте «Головне управління Пенсійного фонду України в вашій області.
В рядку 5 оберіть варіант отримання довідки – у паперовій або в електронній формі.
Довідку можна отримати в кабінеті на порталі ПФУ або через Дію.
Авторизуйтесь на порталі ПФУ. В меню «Комунікації з ПФУ» натисніть «Запит на отримання електронного документу».
У вікні, що відкриється, у рядку «Тип звернення» оберіть «Довідка ОК-7».
В інші рядки дані підтягуються автоматично.
Перевірте актуальність даних і відправте запит до ПФУ. Через декілька хвилин довідка з’явиться в меню «Мої звернення».
Щоб сформувати довідку в додатку Дія, відкрийте меню «Сервіси», оберіть вкладку «Довідки та витяги», натисніть «Довідка ОК-7» та «Замовити довідку».
Зверніть увагу, запит на отримання довідки потрібно формувати через декілька днів після подання довідкової декларації, щоб підтягнулась сплата ЄСВ і зарахувався страховий стаж. Переконайтеся, що дані про нарахований дохід потрапили в довідку ОК-7, за кожний місяць зарахувався страховий стаж, сплата ЄСВ стоїть відмітка «ТАК».
Заява-розрахунок подається в електронному вигляді через особистий кабінет на порталі ПФУ.
Оберіть меню «Заяви-розрахунки та створення повідомлень про виплату коштів застрахованим особам», натисніть «Створити нову» та оберіть «Основна ЗР».
Заповніть форму на екрані. Тип ЗР обирайте «ЕРЛН», якщо отримали є-лікарняний або «Паперові документи», якщо лікарняний в паперовому вигляді. Номер Додатку ЗР – Додаток 6.
Детально як заповнити заяву-розрахунок у нашому матеріалі.
До заяви-розрахунку потрібно додати:
Для отримання допомоги слід до пакета документів включити також:
Протягом 30 днів з дня отримання декретних, слід відзвітувати до ПФУ.
Повідомлення про виплату страхових коштів можна подати через портал ПФУ або в паперовому вигляді до сервісного центру ПФУ.
Щоб подати повідомлення зайдіть в особистий кабінет страхувальника на вебпорталі електронних послуг ПФУ та на панелі ліворуч оберіть опцію «Заяви-розрахунки та створення повідомлень про виплату коштів застрахованим особам».
Знайдіть заяву-розрахунок (через пошук) за якою потрібно подати повідомлення про виплату коштів, та натисніть на її номер. У полі «Додаток про тимчасову непрацездатність» оберіть потрібний лікарняний та натисніть «Створити повідомлення».
Зверніть увагу, подати повідомлення можливо лише в разі якщо заява-розрахунок має статус «Оплачено»
В повідомленні за необхідності відредагуйте дані та оберіть листок непрацездатності для редагування даних щодо виплати; внесіть дату виплати та виплачену суму за рахунок коштів ПФУ. Після внесення всіх даних сформуйте повідомлення.
У розділі «Повідомлення про виплату коштів застрахованим особам» перевірте статус Повідомлення. Має бути «прийнято».
В листі від 12.08.2025 №874/2/99-00-24-01-03-02 податківці зазначають, що самозайнята особа, яка отримує лікарняні від ПФУ, є для себе страхувальником та податковим агентом.
Тому ФОП зобов’язана відобразити отриманий дохід в Додатку 4ДФ.
В графах 3а та 3 – сума нарахованих лікарняних.
Графи 4а, 4, 5а та 5 заповнювати не потрібно.
В графі 6 - ознака доходу «128».
З допомоги по вагітності та пологах не утримується ПДФО та військовий збір (пп. 165.1.1 ПКУ).
Базою для нарахування ЄСВ для ФОП на загальній системі є сума доходу (прибутку), отриманого від їх діяльності (п. 2. ч. 1 ст. 7 Закону №2464). Доходом фізичної особи – підприємця є доходи, отримані виключно від здійснення підприємницької діяльності, тож ФОП на загальній системі ЄСВ з лікарняних не сплачує.
До складу доходу фізичної особи – підприємця – платника єдиного податку, не включаються суми коштів цільового призначення, що надійшли від ПФУ (п. 4 пп. 292.11 ПКУ). Оскільки лікарняні не є доходом ФОП, ЄСВ на суми лікарняних нараховувати не потрібно.
Отже, сума декретних не підлягає оподаткуванню.
Лікарняний по вагітності та пологах та подовження на 14 днів - це один страховий випадок. В межах одного страхового випадку середньоденна допомога однакова. Тобто залишається той же розрахунковий період і та ж середньоденна допомога, що для первинного листа по вагітності та пологах.
При поданні заяви-розрахунку продублюйте пакет документів, що подавався з первинним лікарняним.
Читайте більше:
Заява-розрахунок лікарняних на порталі ПФУ
Заповнення заяви-розрахунку лікарняних в паперовій формі
Перехідні виплати: відпускні, лікарняні, декретні, відрядження
Помилки в розрахунку лікарняних та декретних: алгоритм виправлення
Чи сплачує ЄСВ «за себе» ФОП у декретній відпустці: коментар до нової ІПК від ДПС
Декретні для ФОП: чи можна отримати виплату за себе та за найманого працівника
ДПС у своїй консультації пояснила, за яких умов постачальник товарів (у зверненні – кар’єрного піску) визначає дату виникнення податкових зобов’язань з ПДВ за правилами п. 187.7 ПКУ – на дату зарахування коштів на рахунок, а не за «першою подією» (п. 187.1 ПКУ)

На підприємстві працює працівник, якого було мобілізовано до ЗСУ. Під час проходження служби він отримав УБД, тепер працівник звернувся з проханням здійснювати йому грошові виплати. Чи зобов’язане підприємство виплачувати кошти працівнику, який перебуває на військовій службі та має статус УБД?

Із 5 грудня 2026 року підприємства без укриття або безпечного простору можуть втратити право працювати під час «жовтої» повітряної тривоги. Водночас Мінекономіки запропонувало відтермінувати ці вимоги для бізнесу, який уже розпочав облаштування укриття або будує його за проєктом. За даними дослідження «Економічної правди», у Києві 15% закладів не мають укриття в радіусі 300 метрів, а з урахуванням можливої нестачі місць ця частка може зрости до 36%. Розповідаємо, які умови роботи бізнесу під час «жовтої» тривоги пропонують змінити та хто зможе отримати відстрочку

Запровадження ПДВ для ФОП може бути відтерміноване до завершення війни, однак остаточне рішення залежатиме від її тривалості та домовленостей із МВФ. Голова податкового комітету Данило Гетманцев заявив, що зробить усе можливе, аби не запроваджувати нові правила під час воєнного стану, але визнав, що питання залишається гострим для міжнародних партнерів. Водночас у межах програми з МВФ передбачено скасування звільнення від ПДВ для підприємців на спрощеній системі та підвищення порогу реєстрації. Розбираємося, які строки обговорюють, яким може бути ліміт обороту та що відомо про бронювання ФОП

Роботодавець може відмовити у наданні відпустки, якщо вона надається за угодою сторін, або ж працівникам об'єктів критичної інфраструктури під час воєнного стану. Однак, відмовити в обов'язкових відпустках, що надаються за графіком або передбачені законом, він не може

Мінфін оприлюднив наказу про внесення змін до нормативно-правових актів із бухгалтерського обліку, зокрема до Інструкції про застосування Плану рахунків. Враховано право узуфрукта та інші речові права на державне й комунальне майно, уточнено коло юросіб, на які поширюються правила, та вилучено згадки про казенні підприємства

Шпалери для робочого столу бухгалтера на грудень 2026 року – безкоштовні заставки з календарем, важливими датами, нормою робочого часу та строками реєстрації ПН і РК в ЄРПН. Обирайте один із чотирьох варіантів і завантажуйте безкоштовно

Деякі постачальники надають видаткові накладні без печатки (хоча мають печатку), або без підпису зі своєї сторони, або і без печатки і без підпису. 1. Чи достатньо буде в таких випадках печатка та підпис про отримання лише з нашого боку? 2. Хто має право підписувати видаткову накладну під час отримання товару: продавець чи директор підприємства? За умови, що товар приймає продавець. 3. Чи обов'язково ставити печатку на отриманих накладних?

Діти та молодь віком 18–23 роки, які повернулися в Україну після депортації, примусового переміщення або з тимчасово окупованих територій, мають право на одноразову допомогу в розмірі 50 000 грн. Щоб отримати виплату ще до кінця 2026 року, заяву потрібно подати не пізніше 11 грудня включно

Податковий кодекс не передбачає окремих послаблень для платників, які перебувають у процесі припинення. Ліквідаційна комісія або ліквідатор зобов’язані розрахувати податкові зобов’язання, сплатити їх і подати звітність до затвердження ліквідаційного балансу. Пояснюємо, які штрафи загрожують підприємству за порушення строків звітування та сплати податків під час ліквідації

Законодавство дозволяє залучати до оповіщення не лише керівника підприємства, а й уповноважених ним представників. Водночас вручення повісток має відбуватися за встановленою процедурою: на підставі відповідного розпорядження, наказу про оповіщення та з дотриманням вимог до повноважень представників. Розповідаємо, як організувати оповіщення працівників, які документи повинен мати представник і що робити в разі відмови від повістки
ДПС нагадала, що виконавці та субпідрядники проєктів міжнародної технічної допомоги щомісяця подають інформаційне підтвердження придбання товарів, робіт і послуг у пільговому режимі. Якщо платник є виконавцем кількох програм МТД, окремий Додаток 8 необхідно подавати за кожним проєктом
Для визнання господарських операцій контрольованими платникам податку потрібно враховувати встановлені ПКУ вартісні критерії. За загальним правилом річний дохід підприємства має перевищувати 150 млн грн, а обсяг операцій із кожним контрагентом – 10 млн грн без урахування непрямих податків. Для операцій між нерезидентом та його постійним представництвом в Україні діє окремий критерій – понад 10 млн грн. Розглянемо, як визначати обсяг господарських операцій для цілей трансфертного ціноутворення та за якими цінами його обчислювати
Під час подання звіту про виконання нормативу працевлаштування осіб з інвалідністю виникла проблема: фактичний показник середньооблікової кількості штатних працівників (СКШП) може бути дробовим, тоді як електронний формат звіту передбачає лише цілі числа. Через округлення норматив 0,67 може перетворитися на 1, що призведе до некоректного визначення суми внеску до сплати. ДПС роз’яснила правила округлення та нагадала, які органи відповідають за визначення нормативу

ДПС розглянула звернення роботодавця, який отримав від приватного виконавця постанову про звернення стягнення на заробітну плату працівника (борг перед іншою юрособою, відшкодування судових витрат та винагорода приватному виконавцю), але не отримав від виконавця копію довідки за формою №34-ОПП
ТОВ, загальна система оподаткування, платник ПДВ, отримало листа від ДПС щодо віднесення до складу витрат за три квартали 2026 року маркетингових послуг на суму 3 833 333 грн, що становить 2,22% доходу підприємства за 9 місяців 2026 року. У листі зазначено, що такий відсоток маркетингових послуг впливає на фінансовий результат. Який ліміт для включення витрат на маркетингові послуги до податкових витрат?
Комітет Верховної Ради з питань фінансів рекомендував ухвалити за основу законопроєкт №15123-д щодо зміни правил обчислення мінімального податкового зобов’язання (МПЗ). Документ пропонує зменшити коефіцієнт К із 0,05 до 0,025 для земельних ділянок і паїв, розташованих на територіях, які перебували в тимчасовій окупації п’ять і більше місяців. Нові правила пропонується застосовувати починаючи з 2026 року і до року припинення або скасування воєнного стану
Реклама, просування, дослідження попиту – усе це податківці нерідко визнають «негосподарською діяльністю», якщо бракує доказів ділової мети. Розбираємо, як правильно оформлювати маркетингові послуги, які документи потрібні та як захистити свою позицію в разі спору з ДПС. Ці практичні поради допоможуть уникнути донарахувань і зберегти податкову безпеку бізнесу

Під час звільнення з військової служби військовослужбовці мають право на грошову компенсацію за невикористані дні відпусток, зокрема за попередні роки служби. До розрахунку можуть включати щорічну основну, додаткову за особливі умови служби та окремі соціальні відпустки. Важливо правильно визначити кількість днів, перевірити документи про право на додаткові відпустки й розрахувати суму виплати з урахуванням грошового забезпечення. Розглянемо, за які відпустки виплачують компенсацію в ЗСУ, як її обчислюють та хто може отримати виплату в разі загибелі або смерті військовослужбовця