

Втратили первинні документи? Що робити бізнесу та які строки не можна пропустити
Професійний гід від редакції 7eminar!
В практичній роботі бухгалтер доволі часто стикається із перехідними виплатами працівникам: відпустки, лікарняні, відрядження, коли подія починається в одному місяці, а завершується в іншому. Від правильного їх нарахування залежить дотримання трудових гарантій, соціальних стандартів, оподаткування та заповнення звітності
Відпустка є основною трудовою гарантією працівникам. Для її оплати розраховуємо середній заробіток за правилами постанови Кабміну від 08.02.1995 №100 «Про затвердження Порядку обчислення середньої заробітної плати» (далі – Порядок №100).
Детально про розрахунок середньої зарплати для відпускних розповідали у статті.
Ми ж розставимо основні акценти нарахування оплати, оподаткування та відображення в податковому розрахунку саме перехідних відпускних.
Перехідні відпусткові мають такі нюанси розрахунку та виплати:
ПДФО, військовий збір та ЄСВ сплачуються одним платежем при виплаті оплати за дні відрядження.
Працівнику надана щорічна основна відпустка з 20.04.2026 по 12.05.2026 на 24 к. дн. Маємо перехідну відпустку квітень-травень 2026.
Для її оплати розраховуємо один середній заробіток для оплати всіх днів перехідної відпустки. Розрахунковим періодом при повному відпрацьованому році (без відпусток, лікарняних, простоїв) буде квітень 2025 – березень 2026. Якщо зарплата за розрахунковий період – 200 000,00 грн, то середній заробіток складатиме: 200000,00 / 365 к. дн. = 547,95 грн.
Загальна сума відпускних: 547,95 × 24 к. дн. = 13159,80 грн, в т. ч.:
Відпускні є базою нарахування ЄСВ. Нараховуючи ЄСВ за кожний місяць перехідної відпустки, відпускні відносимо до місяців, за які вони нараховані. Це потрібно для порівняння із максимальною і мінімальною межею нарахування ЄСВ. Нараховувати ЄСВ наперед не потрібно!
У Д1 відпускні відображаються у місяці нарахування в бухобліку, окремим рядком від зарплати із КТН «10» в графі 09. На перехідні відпустки, що припадають на декілька місяців формуємо окремі рядки в розрізі місяців.
Відпускні входять до фонду оплати праці (пп. 2.2.12 Інструкції зі статистики заробітної плати, яка затверджена наказом Держстату від 13.01.2004 №5). Відповідно, вся сума нарахування місяця (зарплата та відпускні) включається до загального місячного оподатковуваного доходу (пп. 164.2.1 Податкового кодексу України, далі – ПКУ) з метою нарахування ПДФО та військового збору. Тобто перехідні відпускні відображаємо у 4ДФ місяця їх нарахування одним рядком із зарплатою під ознакою доходу «101».
Працівнику за його заявою та наказом по підприємству надана щорічна основна відпустка за три роки (2023, 2024 та 2025) з 21.05.2026 на 72 к. дн. маємо перехідну відпустку травень - липень 2026.
В такому разі для оплати всіх днів відпустки проводимо за однією середньою. Розрахунковий період при повному відпрацьованому році (без відпусток, лікарняних, простоїв) розрахунковий період для оплати всіх днів перехідної щорічної основної відпустки є травень 2025 – квітень 2026.
Працівнику за його заявою та наказом по підприємству надана частина щорічної основної відпустки на 14 к. дн. за 2025 з 21.05. по 03.06.2026 та щорічна додаткова відпустка за роботу на комп’ютері 5 к. дн. з 04.06 по 08.06.2026.
В такій ситуації маємо не просто перехідну відпустку, а два різних види відпустки. Для кожного з них розраховуємо весь середній заробіток.
Для щорічної основної відпустки розрахунковий період травень 2025 – квітень 2026.
Для додаткової відпустки розрахунковий період – червень 2025 – травень 2026.
При цьому зверніть увагу, що при обчисленні середнього заробітку для щорічної додаткової відпустки в розрахунковому періоді є щорічна оплачувана відпустка. Такі дні не вилучаються із розрахункового періоду, а зарплата за дні щорічної основної відпустки включається до середнього заробітку для оплати додаткової (п. 3 розд. ІІІ Порядку №100).
Працівнику (основне місце роботи, ставка ЄСВ 22%) надана щорічна основна відпустка на 24 к. дн з 21.05.2026.
В травні нараховано зарплату за фактично відпрацьований час – 8700,00 грн та відпускні за дні травня – 6575,40 грн та за дні червня – 6600,00 грн. З 14.06 по 20.06.2026 в працівнику надана відпустка без збереження зарплати на 7 к. дн. за сімейними обставинами.
Зарплата за відпрацьовані дні червня – 1500,00 грн.
Зразок Д1 травень 2026
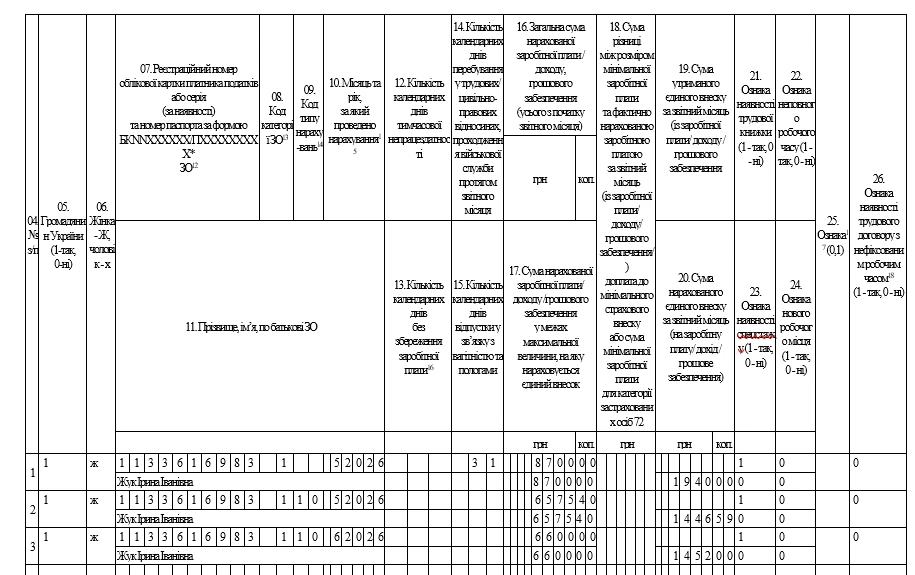
Для порівняння з мінімальною базою нарахування ЄСВ приймаємо зарплату та відпускні, що нараховані за дні відпустки серпня.
В нашому прикладі загальна сума нарахування перевищує мінзарплату в межах максимальної бази нарахування ЄСВ. А отже, доплата до мінвнеску в травні не проводимо.
У 4ДФ травня показуємо нарахування зарплати травня та всі дні відпустки (травень – червень) за ознакою доходу «101».
Зразок 4ДФ травня 2026
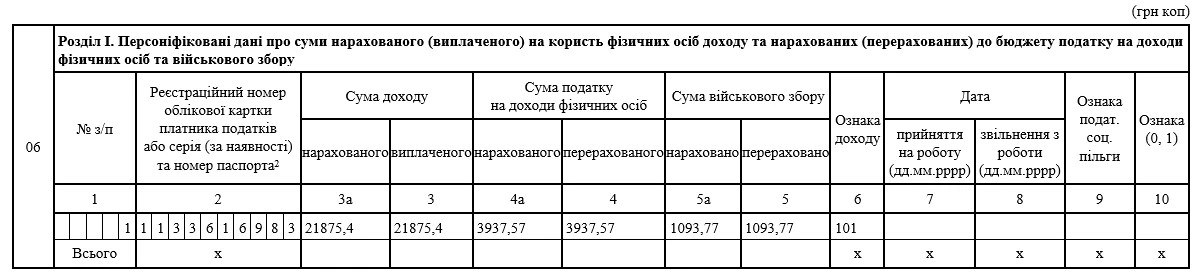
ЄСВ на суму другої частини відпускних за дні червня в травні нараховуються на фактично суму, оскільки ці доходи будуть включатися до бази нарахування ЄСВ майбутнього – у червні 2026.
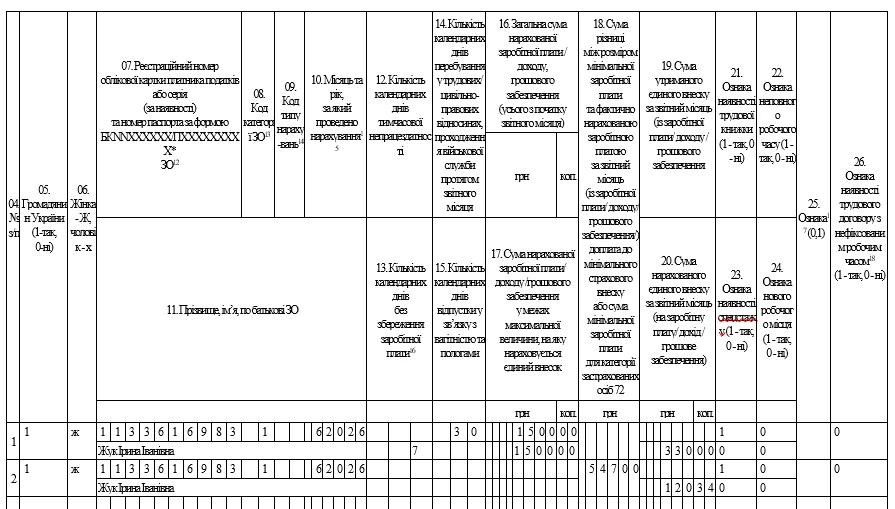
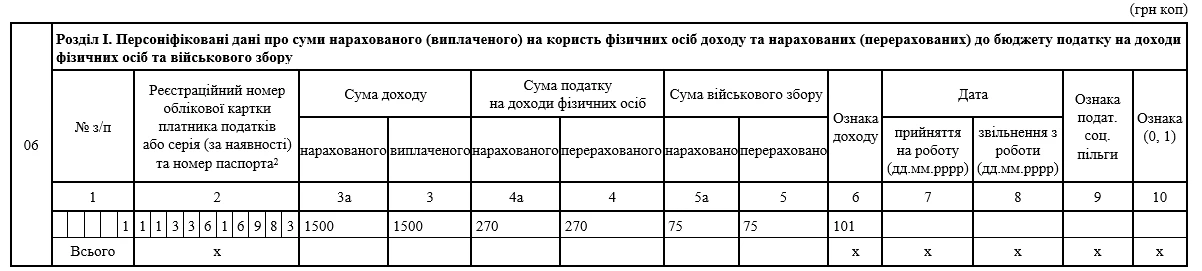
Якщо працівник відпрацював частину місяця (червень), частину місяці перебував в оплачувані відпустках, а частину – працював і загальна сума нарахованого доходу за місяць (з урахуванням нарахованих відпускних за дні червня) не перевищує розміру мінімальної зарплати, сума ЄСВ розраховується, як добуток розміру мінімальної зарплати, встановленої законом на місяць, за який нараховується заробітна плата (дохід), та ставки ЄСВ. А отже, у червні маємо провести донарахування до мінвнеску – 547,00 грн (8647,00 – 6600,00 – 1500,00). Доплата до мінвнеску складає – 120,34 грн (547,00 х 22%).
Зразок Д1 червень 2026
Зразок 4ДФ червень 2026
Допомога по тимчасовій непрацездатності нараховується на підставі листка непрацездатності (електронного чи паперового). Специфіка електронних листків непрацездатності (далі – ЕЛН) полягає в тому, їх нарахування відбувається в місці набуття статусу «Готовий до сплати». Це статус, якого ЕЛН набуває через сім днів (на восьмий) з дати закриття лікарняного з тимчасової непрацездатності. Саме цей статус вказує на те, що страхувальник може працювати з листком непрацездатності для нарахування допомоги.
Для розрахунку допомоги по тимчасовій непрацездатності користуємось Порядком обчислення середньої заробітної плати (доходу, грошового забезпечення) для розрахунку виплат за загальнообов’язковим державним соціальним страхуванням, затвердженим постановою Кабміну від 26.09.2001 №1266 (далі – Порядок №1266).
Розрахунковий період для обчислення середнього заробітку – 12 або менша кількість місяців, що передують настанню страхового випадку під час трудових відносин із страхувальником.
Допомога по тимчасовій непрацездатності є базою для нарахування ЄСВ. Специфіка нарахування перехідного лікарняного впливає на нарахування ЄСВ та його відображення у Д1.
Для працівника, у якого початок та закінчення листка непрацездатності припадають на різні місяці, ЄСВ, у місяці початку листка непрацездатності, нараховується за фактично відпрацьований час, оскільки загальна сума доходу ще не є відомою (сума допомоги по тимчасовій непрацездатності буде визначена після надання листка непрацездатності) (ЗІР, категорія 201.04.01).
Після нарахування лікарняного суми допомоги по тимчасовій непрацездатності відносяться до того місяця, за який вона нарахована. Якщо загальний дохід за місяць становить менше мінімального розміру, по працівнику за основним місцем роботи за ставкою 22%, виникає потреба за минулий місяць (місяці) донарахувати ЄСВ до мінвнеску.
У Д1 лікарняні відображаються окремо від зарплати з КЗО «29» – для звичайних працівників (ЄСВ за ставкою 22%) або «36» – для працівників з інвалідністю (ЄСВ за ставкою 8,41%) в графі 08. У свою чергу, перехідні лікарняні на декілька місяців відображаються окремими рядками в розрізі місяців в місяці їх нарахування в бухобліку.
Працівник захворів 28.05.2026. В кабінеті страхувальника сформований ЕЛН на 10 к. дн. по 06.06.2026. Вже 30.05.2026 в кабінеті страхувальника ЕЛН отримав статус «Готовий до сплати». Підстав для відмови у призначенні допомоги немає. Отже, маємо перехідний лікарняний травень – червень 2026.
ЕЛН стає готовим до опрацювання на 8-й день від дати закриття, тобто 14.06.2026 (незважаючи на присвоєння цього статусу в кабінеті 30.05.2026).
Загальний страховий стаж працівника 10 років. На момент настання страхового випадку працівник мав більше 6 місяців страхового стажу.
Розрахунковий період для оплати днів тимчасової непрацездатності: травень 2025 – квітень 2026.
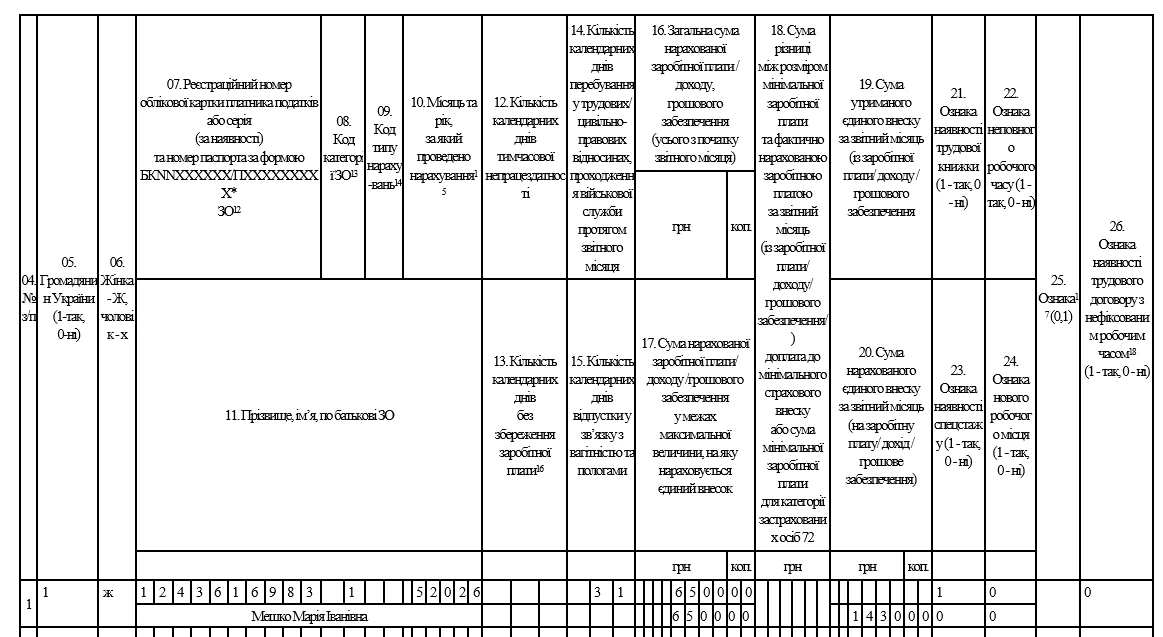
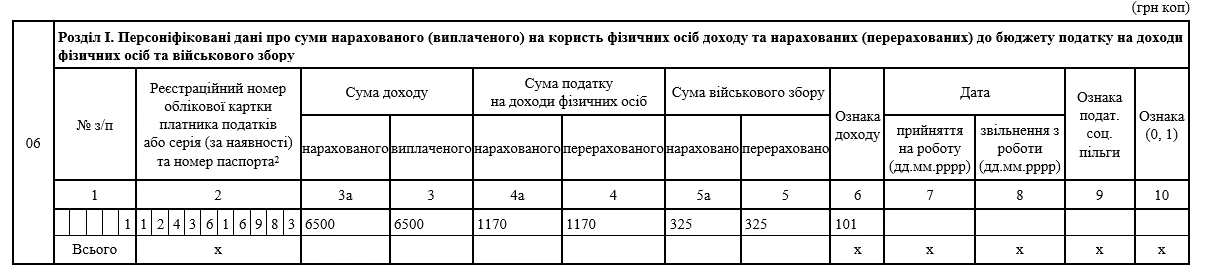
За травень нараховано зарплату за відпрацьований час – 6500,00 грн. ЄСВ за травень нараховується по факту (6500,00 × 22%) = 1430,00 грн.
Зразок Д1 травень 2026
Зразок 4ДФ травень 2026
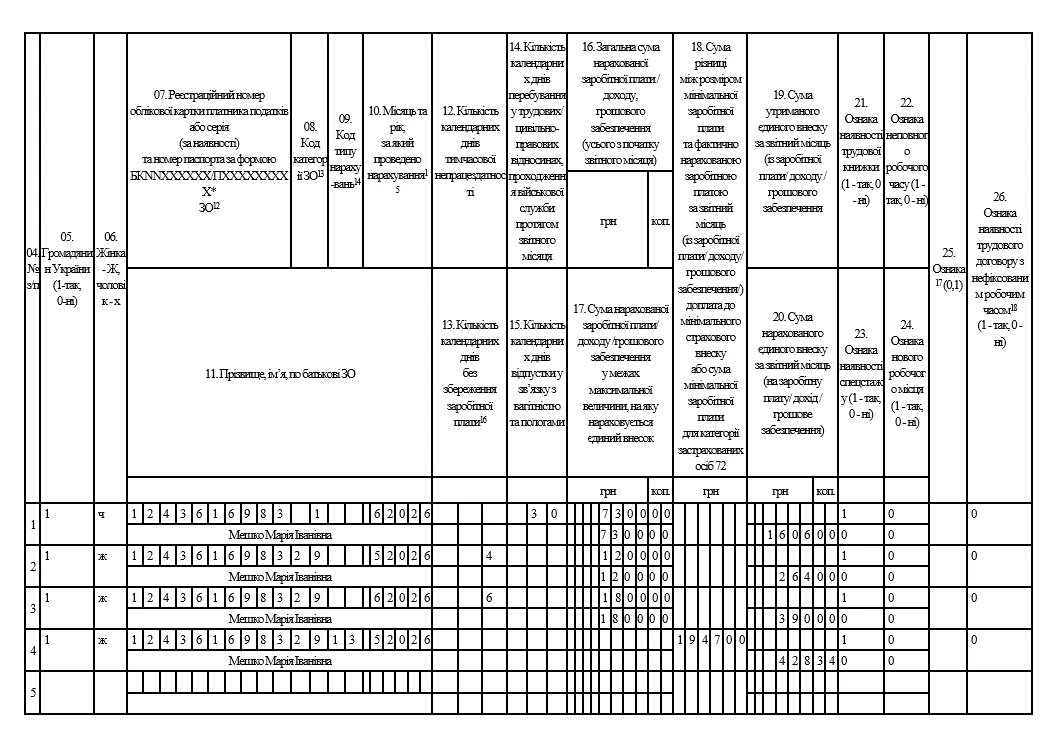
В бухгалтерському обліку нарахування лікарняного проведено в червні: за дні травня – 1200,00 грн, за дні червня 1800,00 грн. За червень нараховано зарплату 7300,00 грн.
У Д1 червня відображаються лікарняний в розрізі днів хвороби травня та червня окремо. Також, порівнюємо зарплату та лікарняний травня для проведення доплати до мінвнеску ЄСВ: (8647,00 – (6500,00 + 1200,00)) × 22% = 1947,00 х 22% = 428,34 грн.
Додаткову базу нарахування ЄСВ (сума різниці між розміром мінімальної заробітної плати та фактично нарахованою заробітною платою (доходом) за звітний період) відображаємо в Д 1 в окремому рядку із КТН «13» в графі 09.
Зразок Д1 червень 2026
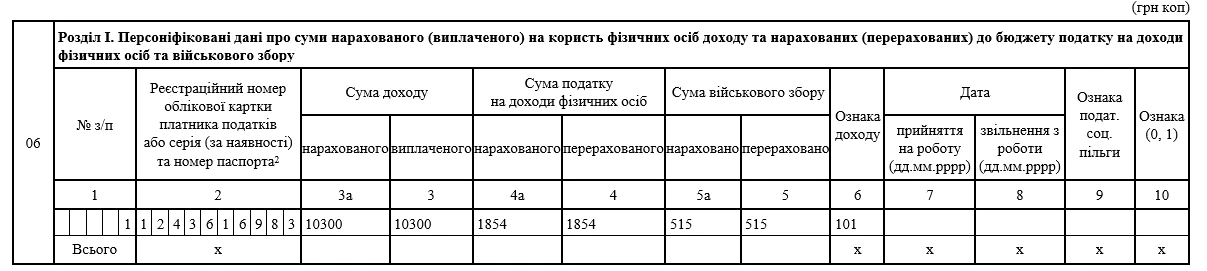
У 4ДФ червня відображають всю суму нарахування місяця (зарплата та лікарняні за дні травня та червня) з ознакою доходу «101» (крім резидентів Дія Сіті).
Зразок 4ДФ червень 2026
Може так статися, що в місяці настання страхового випадку бухгалтер нарахував зарплату як за повністю відпрацьований місяць. А на наступний місяць нараховуємо перехідні лікарняні. В такій ситуації потрібно проводити коригування невірно нарахованої зарплати. Для цього в п. 1 розд. IV Порядку заповнення та подання податковими агентами Податкового розрахунку сум доходу, нарахованого (сплаченого) на користь платників податків – фізичних осіб, і сум утриманого з них податку, а також сум нарахованого єдиного внеску, затвердженого наказом Мінфіну від 13.01.2015 №4, передбачено внесення від’ємних значень. Таке виправлення відображається у Д1 місяця нарахування лікарняного.
Працівник хворів з 28.05.2026 по 06.06.2026 (10 к. дн. ).
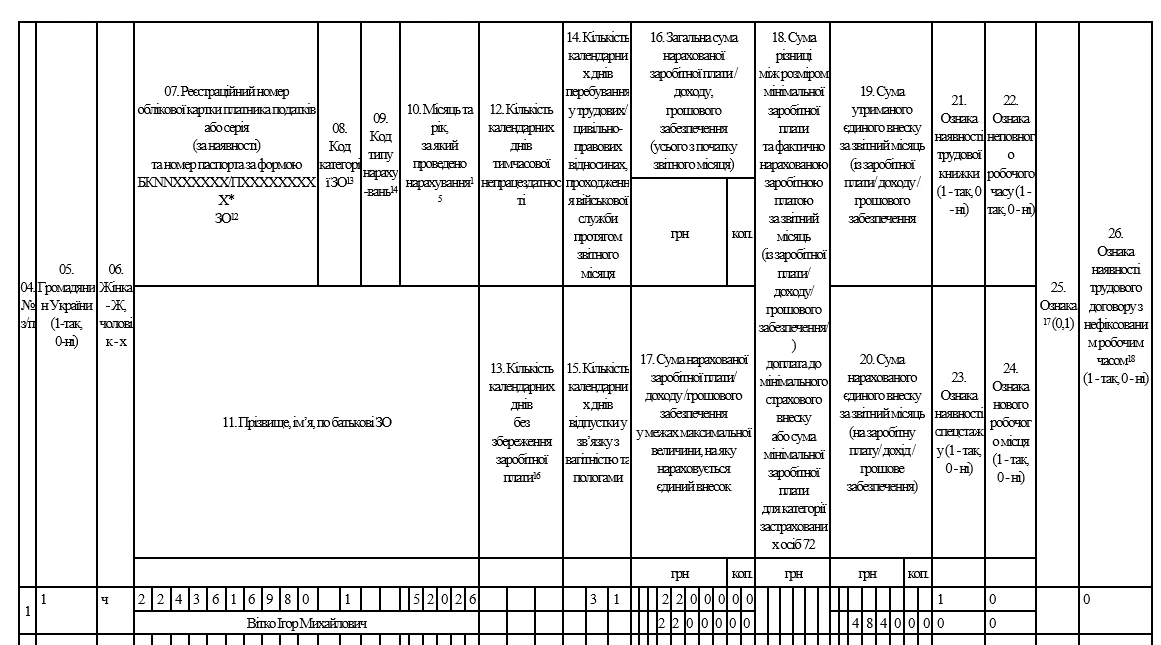
За травень помилково нараховано зарплата як за повний відпрацьований час – 22000,00 грн.
Зайво нараховану зарплату за дні лікарняного – 4100,00 грн.
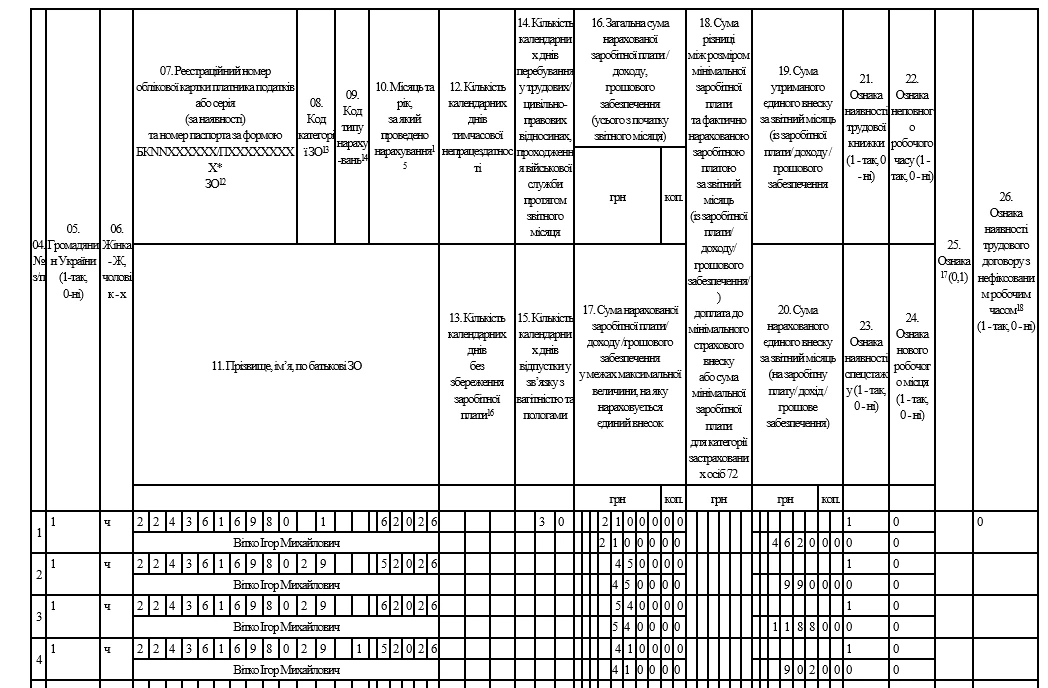
В червні нараховано зарплату за червень 21000,00 грн, лікарняні за дні травня 4500,00 грн та лікарняні за дні червня – 5400,00 грн.
Зразок Д1 травень 2026
У Д1 червня відображають лікарняні травня, червня та коригування зарплати за травень через внесення від’ємних.
Зразок Д1 червень 2026
Вагітність та пологи, декретні, як зазвичай ми називаємо, є приводом для надання відповідної відпустки за ст. 17 Закону України від 15.11.1996 №504/96-ВР «Про відпустки» тривалістю до пологів – 70 к. дн. та після пологів – 56 к. дн. (70 к. дн. – у разі народження двох і більше дітей та у разі ускладнення пологів), починаючи з дня пологів. Жінкам, віднесеним до 1-3 категорій осіб, які постраждали внаслідок Чорнобильської катастрофи, допомогу по вагітності та пологах виплачують за весь період зазначеної відпустки, тривалість якої становить 90 к. дн. до пологів та 90 к. дн. після пологів.
Підстава є листок непрацездатності, сформований на підставі медичного висновку (ч. 1 ст. 23 Закону України від 23.09.1999 №1105-XIV «Про загальнообов’язкове державне соціальне страхування»).
Найчастіше страхувальник має справу з ЕЛН, а тому важливо не помилитися із терміном його опрацювання. Статус «Готовий до сплати» ЕЛН категорії «Вагітність та пологи» набуває через сім днів (на восьмий) з дати відкриття (формування).
За період перебування працівниці у відпустці по вагітності та пологах роботодавець повинен розрахувати суму допомоги по вагітності та пологах, нарахувати ЄСВ на неї та правильно це показати в об’єднаній податкові звітності.
Розрахунковий період для обчислення допомоги є 12 або менша кількість місяців, що передують місяцю настання страхового випадку (п. 3 Порядку №1266).
Порядок нарахування ЄСВ для такої допомоги має свої особливості. Згідно із пп. 2 п. 2 розд. ІV Інструкції про порядок нарахування і сплати єдиного внеску на загальнообов’язкове державне соціальне страхування, затвердженої наказом Мінфіну від 20.04.2015 №449, нарахування ЄСВ за осіб, які перебувають у відпустці у зв’язку з вагітністю та пологами і отримують відповідну допомогу, здійснюється за кожен місяць окремо. Відповідно, це впливає на порядок заповнення додатку Д1.
Відомості про вагітність та пологи зазначаємо у Д1 місця їх нарахування в бухобліку. Для відображення сум декретних відводимо п’ять рядків (126 к. дн.), у кожному вказуємо суму декретних за відповідний місяць та нарахований ЄСВ. У графі 08 зазначаємо КЗО «42» або «43», якщо працівниця має інвалідність та щодо її доходів застосовується ставка 8,41%. У графі 10 зазначаємо місяць і рік, на які припадає період відпустки у зв’язку з вагітністю та пологами. В графі 14 вказуємо загальну кількість днів перебування у трудових відносинах за місяць, а у графі 15 – кількість календарних днів декретної відпустки, що припала на відповідний місяць. У графах 16 та 17 відображаємо суму декретних на кожен місяць, а у графі 20 – суму нарахованого ЄСВ.
Зверніть увагу на особливості заповнення даних про кількість днів перебування у трудових відносинах (графи 14) і кількість днів перебування у декретній відпустці (графи 15)
За перший місяць декрету графа 14 не заповнюється, якщо рядком вище наведені дані про зарплату працівниці за цей місяць. Кількість днів перебування у трудових відносинах у такому разі вказується у графі 14 рядка з зарплатою і повторювати це у декретному рядку не потрібно. Виняток – це ситуація, коли працівниця виходить в декрет з 1-го дня місяця й зарплати у неї просто немає, – тоді графа 14 у декретному рядку повинна бути заповнена.
В кожному повному місяці декрету (з 1-го по останнє число відпустка у звʼязку з вагітністю та пологами, зарплатні виплати відсутні) графи 14 і 15 заповнюються та співпадають. Тобто дні перебування у трудових відносинах і дні декретної відпустки заповнюємо наперед. А отже, графа 14 = графі 15.
Особливу увагу на останній місяць декрету. У місяці завершення відпустки, якщо вона закінчується не в останній календарний день місяця, значення графи 14 дорівнює кількості календарних днів у такому місяці (тобто повний місяць). В графі 15 зазначаємо кількість днів перебування у відпустці по вагітності та пологах. Решта граф Д1 заповнюється за загальними правилами.
Окреме правило – донарахування до мінвнеску ЄСВ. Якщо після розподілу суми допомоги у зв’язку з вагітністю та пологами така сума за повний місяць становить менше мінімального розміру заробітної плати, ЄСВ розраховується як добуток розміру мінімальної заробітної плати, встановленої законом на місяць, за який нараховується зазначена сума, та ставки ЄСВ у розмірі 22%.
Щодо декретних всі порівняння з мінзарплатою проводимо місяць у місяць
Коли листок непрацездатності починається упродовж місяця, де загальна сума нарахованого доходу (сума зарплати за відпрацьований час та сума допомоги по тимчасовій непрацездатності) становить менше мінімального розміру, ЄСВ розраховується як добуток розміру мінзарплати та ставки ЄСВ у розмірі 22%. Якщо лікарняний закінчується упродовж місяця, де сума допомоги по тимчасовій непрацездатності не перевищує розміру мінзарплати, встановленої законом на місяць, за який нараховується зарплата (дохід), сума ЄСВ розраховується як добуток розміру мінімальної зарплати та ставки ЄСВ у розмірі 22%. При цьому необхідно здійснити донарахування до розміру мінзарплати та відобразити у Д1 місяця, на який припадає останній місяць листка непрацездатності.
Таким чином, за необхідності розрахувати додаткову базу з метою нарахування ЄСВ можна лише за звітний місяць, у якому було нараховано допомогу по вагітності та пологах або за попередні місяці відпустки у зв’язку з вагітністю та пологами (якщо лікарняний лист був наданий працівницею із запізненням).
ПДФО, відповідно і військовий збір з допомоги по вагітності та пологах не утримується (пп. 165.1.1 ПКУ). Однак, у 4 ДФ допомога відображається за графами 3а та 3 за ознакою доходу «128».
В Д5 відображаємо початок і закінчення відпустки у зв’язку з вагітністю та пологами з кодом категорії «5» у графі 07. У графі 10 зазначаємо дату початку/закінчення відпустки, що припала на відповідний місяць звітного кварталу (графи 13 – 15 не заповнюємо).
Працівниці (основна, без інвалідності) з 07.04.2026 надана відпустка по вагітності та пологах. Оплата допомоги проводиться із розрахунку 284,07 грн. Нараховано у квітні:
Зарплата за квітень – 1500,00 (ЄСВ – 330,00 грн).
Декретні – 35791,40 грн, в розрізі місяців:
Враховуючи, що в квітні загальна сума нарахування менша за мінзарплату, проводимо доплату до мінвнеску: (8647,00 – (6816,96 + 1500,00)) × 22% = 330,04 х 22% = 72,61 грн.
Зразок Д1 квітня 2026
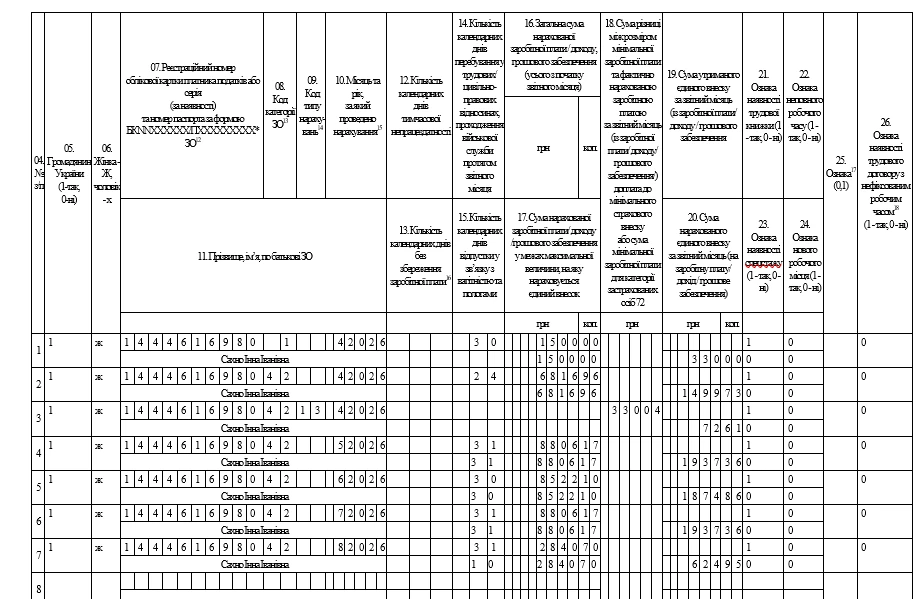
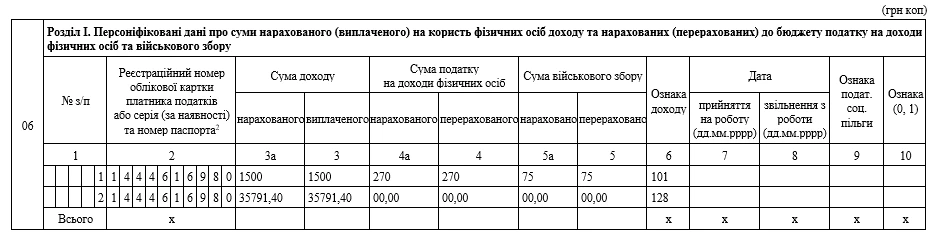
У 4ДФ травня формуються два рядки по працівнику:
Зразок 4ДФ травня 2026
Згідно зі ст. 121 Кодексу законів про працю (далі – КЗпП), зарплату за дні відрядження оплачуємо по більшій із двох величин: середній за попередні 2 місяці або денній за поточний місяць (місяць відрядження).
Середньоденний заробіток розраховуємо за розрахунковий період – 2 місяці, що передують місяцю скерування у відрядження. Якщо протягом останніх двох календарних місяців, що передують місяцю, в якому відбувається відрядження працівник не працював, середня зарплата обчислюється, виходячи з виплат за попередні два місяці роботи. А отже, для оплати всіх днів відрядження розраховуємо один середній заробіток за розрахунковий період.
Денний заробіток визначаємо виходячи з повністю відпрацьованого місяця, враховуємо всі постійні складові заробітної плати, які працівник отримає цього місяця: оклад, доплати, надбавки, премії, суми індексації тощо (лист Мінекономіки від 05.04.2024 №4707-05/25126-07).
Денний заробіток, який порівнюємо із середньоденним, визначаємо за місяць відрядження. Якщо ідеться про перехідне відрядження, то денний заробіток обчислюємо за кожний місяць такого відрядження окремо.
При перехідному відрядженні середню визначаємо один раз, а денний заробіток обчислюємо окремо для кожного місяця, на який припадають дні відрядження
А отже, середньоденний заробіток розрахункового періоду порівнюємо з денним заробітком кожного місяця відрядження.
Працівника скеровано у відрядження з 22.05 по 04.06.2026.
Середній заробіток для всіх днів відрядження обчислюємо за місяці розрахункового періоду: березень – квітень 2026. Денний заробіток розраховуємо окремо за травень і за червень.
Для оплати днів відрядження травня порівнюємо середній заробіток за розрахунковий період березень – квітень 2026 із денним травня 2026. Оплату проводимо за більшою із величин.
Для оплати днів відрядження червня порівнюємо середній заробіток за розрахунковий період березень – квітень 2026 із денним червня 2026. Оплату проводимо за більшою із величин.
У такий спосіб роботодавець дотримається державної трудової гарантії за ст. 121 КЗпП.
Читайте більше:
Середня зарплата для відпускних: правила розрахунку
Розрахунок середньої зарплати для оплати відрядження
Місячний Податковий розрахунок з ПДФО, ЄСВ та військового збору: як заповнити
Назва посади та код КП в об’єднаній звітності: формальність чи ризик для перевірок, стажу і пенсії
Сервіси для бухгалтера:
Державна податкова служба України надала роз'яснення щодо порядку відображення в податковій звітності коригування податкового кредиту з ПДВ у разі скасування рішення митниці про коригування митної вартості товарів у судовому порядку
ФОП, що перейшов із загальної системи на спрощену, а потім припинив діяльність, має подати декларацію про майновий стан і доходи до 1 травня наступного року, включивши всі види доходів та інформацію про ЄСВ
Чи можна скасувати штраф Укртрансбезпеки за перевантаження вантажівки через відсутність номера та дати товарно-транспортної накладної (ТТН)? П’ятий апеляційний адміністративний суд у постанові від 25.09.2026 у справі №400/1463/26 став на бік контролюючого органу та залишив у силі штраф у розмірі 51 000 грн. Суд дійшов висновку, що відсутність окремих реквізитів ТТН сама по собі не перешкоджає ідентифікації перевізника, якщо його чітко зазначено в документі
Законодавство забороняє звільнення працівника під час відпустки за ініціативою роботодавця. Однак сам працівник має право подати заяву на звільнення навіть перебуваючи у відпустці чи на лікарняному. За загальним правилом звільнення відбувається через 14 днів після подання заяви, але у разі наявності поважних причин роботодавець зобов’язаний звільнити працівника у зазначений ним строк
У фіскальному чеку в рядку 18 необхідно вказати форму оплати «Безготівкова», а в рядку 19 – засіб оплати «Сертифікат». Податківці також роз'яснили, що сертифікат є окремим засобом оплати, а не авансом або знижкою
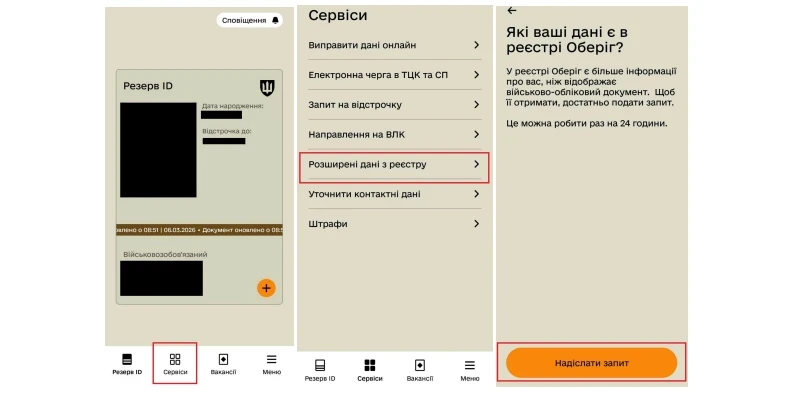
Позначка «до завершення мобілізації» у «Резерв+» не означає, що відстрочка діє безстроково. За роз’ясненням адвоката Дар’ї Тарасенко, наразі за такою відміткою мається на увазі строк до 30 жовтня 2026 року. Щоб дізнатися точну дату, військовозобов’язаним варто сформувати розширений витяг із реєстру «Оберіг» у застосунку
Працівникам органів влади та держустанов для отримання КЕП у надавача ДПС необхідно підготувати пакет документів: реєстраційну картку, установчі документи, ідентифікаційні та підтверджуючі дані особи – залежно від статусу заявника
У Верховній Раді зареєстровано законопроєкт №14389, який пропонує суттєво оновити підхід до забезпечення розумного пристосування для осіб з інвалідністю у сфері праці. Документ розширює обов’язки роботодавців, чітко визначає критерії допустимої відмови та закріплює пріоритетну роль самої особи з інвалідністю у визначенні необхідних заходів. Також законопроєкт передбачає механізми компенсації та дотацій як для роботодавців, так і для ФОПів та осіб, що здійснюють незалежну професійну діяльність
Норматив працевлаштування осіб з інвалідністю тепер розраховують за календарний квартал: 1 робоче місце – для роботодавців із 8–25 працівниками, а понад 25 – 4% середньооблікової чисельності. За певних умов одну працевлаштовану особу з інвалідністю можна зарахувати як двох, а за невиконання нормативу під час воєнного стану сплачується 50% розрахованого цільового внеску
В Україні планують посилити відповідальність за ухилення від мобілізації та самовільне залишення військової частини (СЗЧ). За словами прем’єр-міністра Сергія Корецького, відповідний законопроєкт актуалізували з урахуванням поточної ситуації та планують винести на розгляд Верховної Ради. Серед причин перегляду документа – потреба ЗСУ в поповненні особового складу та справедливому розподілі мобілізаційного навантаження. Розповідаємо, що відомо про можливі зміни та які питання стали підставою для посилення відповідальності
а нормами Податкового кодексу України, підприємець зобов’язаний після початку перевірки надати документи, пов’язані з її предметом, зокрема первинні документи, договори, накладні та банківські виписки. Водночас податківці мають право отримувати належним чином засвідчені копії документів у передбачених ПКУ випадках, а для їх витребування встановлено окремі строки. Розглянемо, коли ФОП має надати документи для планової або позапланової перевірки, які документи підготувати та чи обов’язково надавати оригінали
Податківці пояснили, які платники податку на прибуток мають заповнювати таблицю про результати інвентаризації основних засобів у Додатку АМ. Йдеться про підприємства оборонної сфери, які прийняли рішення застосовувати мінімально допустимі строки амортизації в передбаченому ПКУ випадку та провели відповідну інвентаризацію
У Верховній Раді зареєстровано законопроєкт №16164, який передбачає спрощення зняття з військового обліку знищених, втрачених і пошкоджених транспортних засобів та техніки, залучених під час мобілізації. Документ пропонує в окремих випадках скасувати обов’язкове погодження з правоохоронними органами та дозволити не призначати службове розслідування за наявності підтвердних документів. Також законопроєкт визначає умови дострокового повернення транспортних засобів власникам, якщо військо більше не потребує їх використання. Розглянемо, що пропонують змінити для громадян, ФОП і підприємств та за яких умов можна буде повернути майно
Платники податків можуть оскаржити податкове повідомлення-рішення або інше рішення контролюючого органу без відвідування податкової. ДПС нагадала, що скаргу можна подати в електронній формі через Електронний кабінет або на офіційну електронну адресу служби за умови дотримання вимог законодавства щодо електронного документообігу та електронних довірчих послуг
Бюджетний комітет Верховної Ради підтримав правку №1279 до проєкту Державного бюджету на 2027 рік, яка передбачає збільшення грошового забезпечення військовослужбовців. Конкретний відсоток підвищення поки не визначено, а для реалізації ініціативи правку ще мають підтримати в сесійній залі, після чого Уряд повинен буде внести відповідні зміни до своєї постанови. Розповідаємо, що відомо про можливе підвищення зарплат військовим та які ще бюджетні й податкові рішення обговорюють під час підготовки держбюджету на 2027 рік
Порядок подання звітності залежить від того, коли саме підприємство набуло або втратило статус неприбуткової організації протягом року. Якщо платник податку на прибуток був включений до Реєстру неприбуткових, за рік він подає декларацію з податку на прибуток за період застосування загальних правил та Звіт про використання доходів неприбуткової організації за період перебування у Реєстрі. У разі втрати неприбуткового статусу через порушення організація має окремо відзвітувати за період до такого порушення, нарахувати податкове зобов’язання, а надалі перейти на квартальний податковий період до кінця року
З 22:00 23.10.2026 до 08:00 26.10.2026 року ДП «НАІС» буде проводити планові технічні роботи з обслуговування програмного забезпечення Єдиних та Державних реєстрів, створення та забезпечення функціонування яких належить до компетенції Мін'юсту. У зв’язку з чим у вказаний період реєстри будуть недоступні, а відтак частина послуг в Дії не працюватиме теж

ТОВ 3 група отримали оплату за надані послуги 500 євро 17.09.2026 року. 25.09.2026 обміняла 200 євро на гривні. На 30.09.2026 на валютному рахунку залишилися 300 євро. Як порахувати дохід ТОВ за такими операціями?