
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Зміни у законодавстві
24.10.2025
Нові пільги з ЄСВ з жовтня 2025 року. Кому пощастило
З 1 жовтня 2025 року Законом №4505 внесені зміни до Закону про ЄСВ і суттєво змінено правила сплати єдиного внеску для ФОП. Йдеться про надану приватним підприємцям можливість не сплачувати єдиний внесок. Звичайно, мова не йде про всіх ФОП, пільга може бути застосована за певних умов. Тож далі поговоримо про це докладніше
- Пільги для ФОП-найманих працівників: що змінилося з 1 жовтня 2025 року
- ФОП з дітьми до 3 років: звільнення від ЄСВ при отриманні державної допомоги
- Мобілізовані ФОП: нові правила пільг з ЄСВ для підприємців із найманими працівниками
Пільги для ФОП-найманих працівників: що змінилося з 1 жовтня 2025 року
Згідно з новою редакцією ч. 6 ст. 4 Закону України від 08.07.2010 №2464-VI «Про збір та облік єдиного внеску на загальнообов'язкове державне соціальне страхування» (далі – Закон про ЄСВ), яка діє з 1 жовтня цього року:
6. Особи, зазначені у пунктах 4 і 5 частини першої цієї статті, звільняються від сплати за себе єдиного внеску за місяці звітного періоду, за які роботодавцем, зокрема резидентом Дія Сіті, сплачено страховий внесок за таких осіб у розмірі не менше мінімального страхового внеску. |
У пункті 4 частини першої статті 4 Закону про ЄСВ, вказані як платники ЄСВ приватні підприємці на загальній системі оподаткування та на єдиному податку.
Отже, ФОП, які одночасно працюють за трудовим договором, не зобов’язані платити ЄСВ за себе за ті місяці, коли роботодавець сплатив за них внесок у розмірі не меншому за мінімальний.
Що ж змінилося?
Раніше ч. 6 ст. 4 Закону про ЄСВ мала іншу редакцію:
6. Особи, зазначені у пунктах 4 і 5 частини першої цієї статті, які мають основне місце роботи ... |
Тобто раніше право на пільгу з ЄСВ в окремому календарному місяці мали ФОП, які одночасно були найманими працівниками за основним місцем роботи та за них роботодавцем сплачено ЄСВ у розмірі не менше мінімального внеску. Важлива умова – наявність саме основного місця роботи!
Однак з 1 жовтня цієї умови більше немає. Тобто у ФОП може не бути основного місяця роботи, а є лише сумісництво, і пільга з ЄСВ діє, якщо роботодавець за сумісництвом сплатив мінімальний ЄСВ зі свого працівника, який є одночасно приватним підприємцем.
Зверніть увагу! Якщо внесок роботодавця за окремий місяць був менший за мінімальний (тобто менше ніж 1760 грн), то підприємець-платник єдиного податку повинен сплатити ЄСВ у такому мінімальному розмірі. Тобто не різницю доплачувати, а сплатити всю суму внеску – 1760 грн
А от ФОП на загальній системі оподаткування за такий місяць може взагалі не сплачувати ЄСВ, якщо за такий місяць він не отримав чистого доходу. Якщо ж місяць був прибутковий, то ЄСВ сплачується із суми чистого доходу за ставкою 22%, але не менше ніж 1760 грн.
ФОП з дітьми до 3 років: звільнення від ЄСВ при отриманні державної допомоги
Для початку давайте подивимося, які саме суб’єкти є роботодавцями за термінологією Закону про ЄСВ.
У частині 1 ст. 4 доволі великий перелік:
Стаття 4. Платники єдиного внеску 1. Платниками єдиного внеску є: 1) роботодавці: підприємства, установи та організації, інші юридичні особи, утворені відповідно до законодавства України, незалежно від форми власності, виду діяльності та господарювання, які використовують працю фізичних осіб на умовах трудового договору (контракту) або на інших умовах, передбачених законодавством, ... |
Тобто, серед них не лише роботодавці у класичному розумінні цього слова, як-то підприємства, установи та організації, які використовують працю фізичних осіб на умовах трудового договору, а й суб’єкти, які не дуже асоціюються із поняттям «роботодавець».
Наприклад, роботодавцями є установи та організації, які виплачують допомогу для осіб, які доглядають за дитиною до досягнення нею трирічного віку та відповідно до закону отримують допомогу по догляду за дитиною до досягнення нею трирічного віку:
підприємства, установи, організації, фізичні особи, які використовують найману працю, військові частини та органи, які виплачують грошове забезпечення, допомогу по тимчасовій непрацездатності, допомогу у зв'язку з вагітністю та пологами, допомогу, надбавку або компенсацію відповідно до законодавства для таких осіб: … осіб, які доглядають за дитиною до досягнення нею трирічного віку та відповідно до закону отримують допомогу по догляду за дитиною до досягнення нею трирічного віку та/або при народженні дитини, усиновленні дитини; |
У цьому випадку мова йде, зокрема, про допомогу при народженні дитини, яка призначається відповідно до ст. 12 Закону України від 21.11.1992 №2811-XII «Про державну допомогу сім'ям з дітьми» (далі – Закон №2811):
Стаття 12. Розмір допомоги при народженні дитини Допомога при народженні першої та кожної наступної дитини призначається у розмірі 41280 гривень. Виплата допомоги здійснюється одноразово у сумі 10320 гривень, решта суми допомоги виплачується протягом наступних 36 місяців рівними частинами у порядку, встановленому Кабінетом Міністрів України. |
Тобто відповідно до Закону про ЄСВ роботодавцями вважаються також органи, які виплачують допомогу особам, які доглядають за дитиною до досягнення нею трьох років. ЄСВ із суми такої допомоги сплачує Пенсійний фонд України.
Нагадаємо, що відповідно до статті 14 Закону України від 23.09.1999 №1105-XIV «Про загальнообов'язкове державне соціальне страхування» період відпустки для догляду за дитиною до досягнення нею трирічного віку включається до страхового стажу як період, за який сплачено страхові внески виходячи з розміру мінімального страхового внеску.
Отже, якщо жінка-приватний підприємець має дитину віком до 3 років і отримує допомогу при народженні дитини, то починаючи з жовтня 2025 року, вона звільняється від сплати ЄСВ за себе як ФОП, оскільки протягом періоду отримання допомоги вважається, що ПФУ за неї сплачує мінімальний страховий внесок. При цьому факт наявності місяця роботи (основного чи за сумісництвом) немає значення. Адже відповідно до вказаних вище норм Закону про ЄСВ у цій ситуації саме ПФУ формально вважається роботодавцем, який і сплачує мінімальний страховий внесок.
Схоже, що і ДПС також розділяє таку точку зору, адже у листі ДПС від 24.09.2025 №1033/2/99-00-24-03-01-02 вказано:
Враховуючи викладене, якщо роботодавець (перелік роботодавців визначено в пункті 1 частини першої статті 4 Закону про ЄСВ) сплатив страховий внесок у розмірі не меншому від мінімального страхового внеску за фізичних осіб – підприємців із тих, кого наведено в питаннях 4–6, то такі особи звільняються від обов’язку сплати єдиного внеску за себе. |
Зверніть увагу! У статті 10 Закону №2811 вказано, що допомога при народженні дитини надається одному з батьків дитини, який постійно проживає разом з дитиною. Тож якщо допомогу отримує батько дитини, який є ФОП, то він також має право на пільгу з ЄСВ
Мобілізовані ФОП: нові правила пільг з ЄСВ для підприємців із найманими працівниками
Як відомо, під час воєнного стану мобілізований ФОП не сплачує ЄСВ за себе за весь період мобілізації. Така пільга передбачена безпосередньо у п. 9-2 розд. VIII Закону про ЄСВ.
Отже, така пільга передбачена лише для ФОП, які не мають найманих працівників. Лише за такої умови приватний підприємець міг не сплачувати ЄСВ за себе.
Але з жовтня цього року ситуація змінилась. У п. 1 ч. 1 ст. 4 Закону про ЄСВ до переліку роботодавців включені військові частини, які вплачують грошове забезпечення військовослужбовцям, які є мобілізованими.
підприємства, установи, організації, фізичні особи, які використовують найману працю, військові частини та органи, які виплачують грошове забезпечення, допомогу по тимчасовій непрацездатності, допомогу у зв'язку з вагітністю та пологами, допомогу, надбавку або компенсацію відповідно до законодавства для таких осіб: військовослужбовців (крім військовослужбовців строкової військової служби), поліцейських, осіб рядового і начальницького складу, у тому числі тих, які проходять військову службу під час особливого періоду, визначеного законами України від 21.10.1993 №3543-XII «Про мобілізаційну підготовку та мобілізацію» та від 25.03.1992 №2232-XII «Про військовий обов'язок і військову службу», осіб рядового і начальницького складу Державного бюро розслідувань; |
Саме це дозволяє приватному підприємцю, який перебуває на військовій службі у зв’язку із мобілізацією, не сплачувати ЄСВ за себе незалежно від того, чи є у нього наймані працівники.
Але зверніть увагу! Пільга діє за місяці, за які військова частина сплатила ЄСВ не менше мінімального розміру, тобто у цьому році – 1760 грн за місяць. Якщо фактично сплачено менше, то ФОП має сплатити за себе ЄСВ у мінімальному розмірі за цей місяць. Тобто не доплачувати різницю, а сплатити 1760 грн
Читайте більше:
Мобілізований ФОП: податки та звітність у 2025 році
Як індексувати зарплату у жовтні – листопаді та що чекати у 2026 році
Податкові вимоги Закону №4536 з 1 жовтня: ЄСВ, акцизні ліцензії та інші зміни
Пільги для мобілізованих ФОП згідно Закону №4505: як не платити податки та ЄСВ
Судова практика
09.11.2026
Штраф за неподання №20-ОПП: ВC пояснив, коли податкова не має права його застосовувати
Чи можуть оштрафувати за неподання повідомлення за формою №20-ОПП щодо офісних приміщень? Верховний Суд дійшов висновку, що саме по собі неподання форми №20-ОПП не є підставою для штрафу за п. 117.1 ПКУ. У цій же справі суд розглянув особливості оподаткування діяльності онлайн-казино: підтвердив звільнення від РРО/ПРРО за визначених умов та розмежував виграш гравця і повернення його депозиту. Розбираємо ключові висновки суду
Охорона праці
09.11.2026
Постанову про спрощення правил роботи під час «жовтої» тривоги розглянуть вже 12 листопада 2026 року
У Верховній Раді зареєстровано постанову про перегляд обмежень на роботу бізнесу під час жовтого рівня повітряної загрози. Документ зобов’язує Кабмін протягом трьох календарних днів переглянути правила, зокрема дозволити підприємствам працювати без облаштування укриттів за умови добровільної письмової згоди працівників. Водночас кожен працівник матиме право будь-коли припинити роботу та перейти до укриття, а роботодавці повинні й надалі забезпечувати оповіщення, інструктажі та заходи безпеки
Пільги
09.11.2026
Податкова знижка на ЕКЗ та усиновлення: умови та порядок отримання у 2026 році
Громадяни можуть скористатися податковою знижкою та повернути частину ПДФО за витрати на допоміжні репродуктивні технології, зокрема екстракорпоральне запліднення, а також на усиновлення дитини. Знижка застосовується лише до офіційних доходів і в межах визначених лімітів за наявності підтвердних документів
Працевлаштування, переведення
09.11.2026
Чи можна встановити випробування за договором до 12 місяців: консультує Держпраці
Чи можна встановити випробування працівнику, якого приймають за строковим трудовим договором на 9 місяців? За загальним правилом КЗпП випробування не встановлюють, однак під час дії воєнного стану ця заборона не застосовується. Пояснюємо, на які норми законодавства спиратися
Бронювання, критичність
09.11.2026
100% бронювання в обмін на службу: Міноборони поки не має чіткого механізму
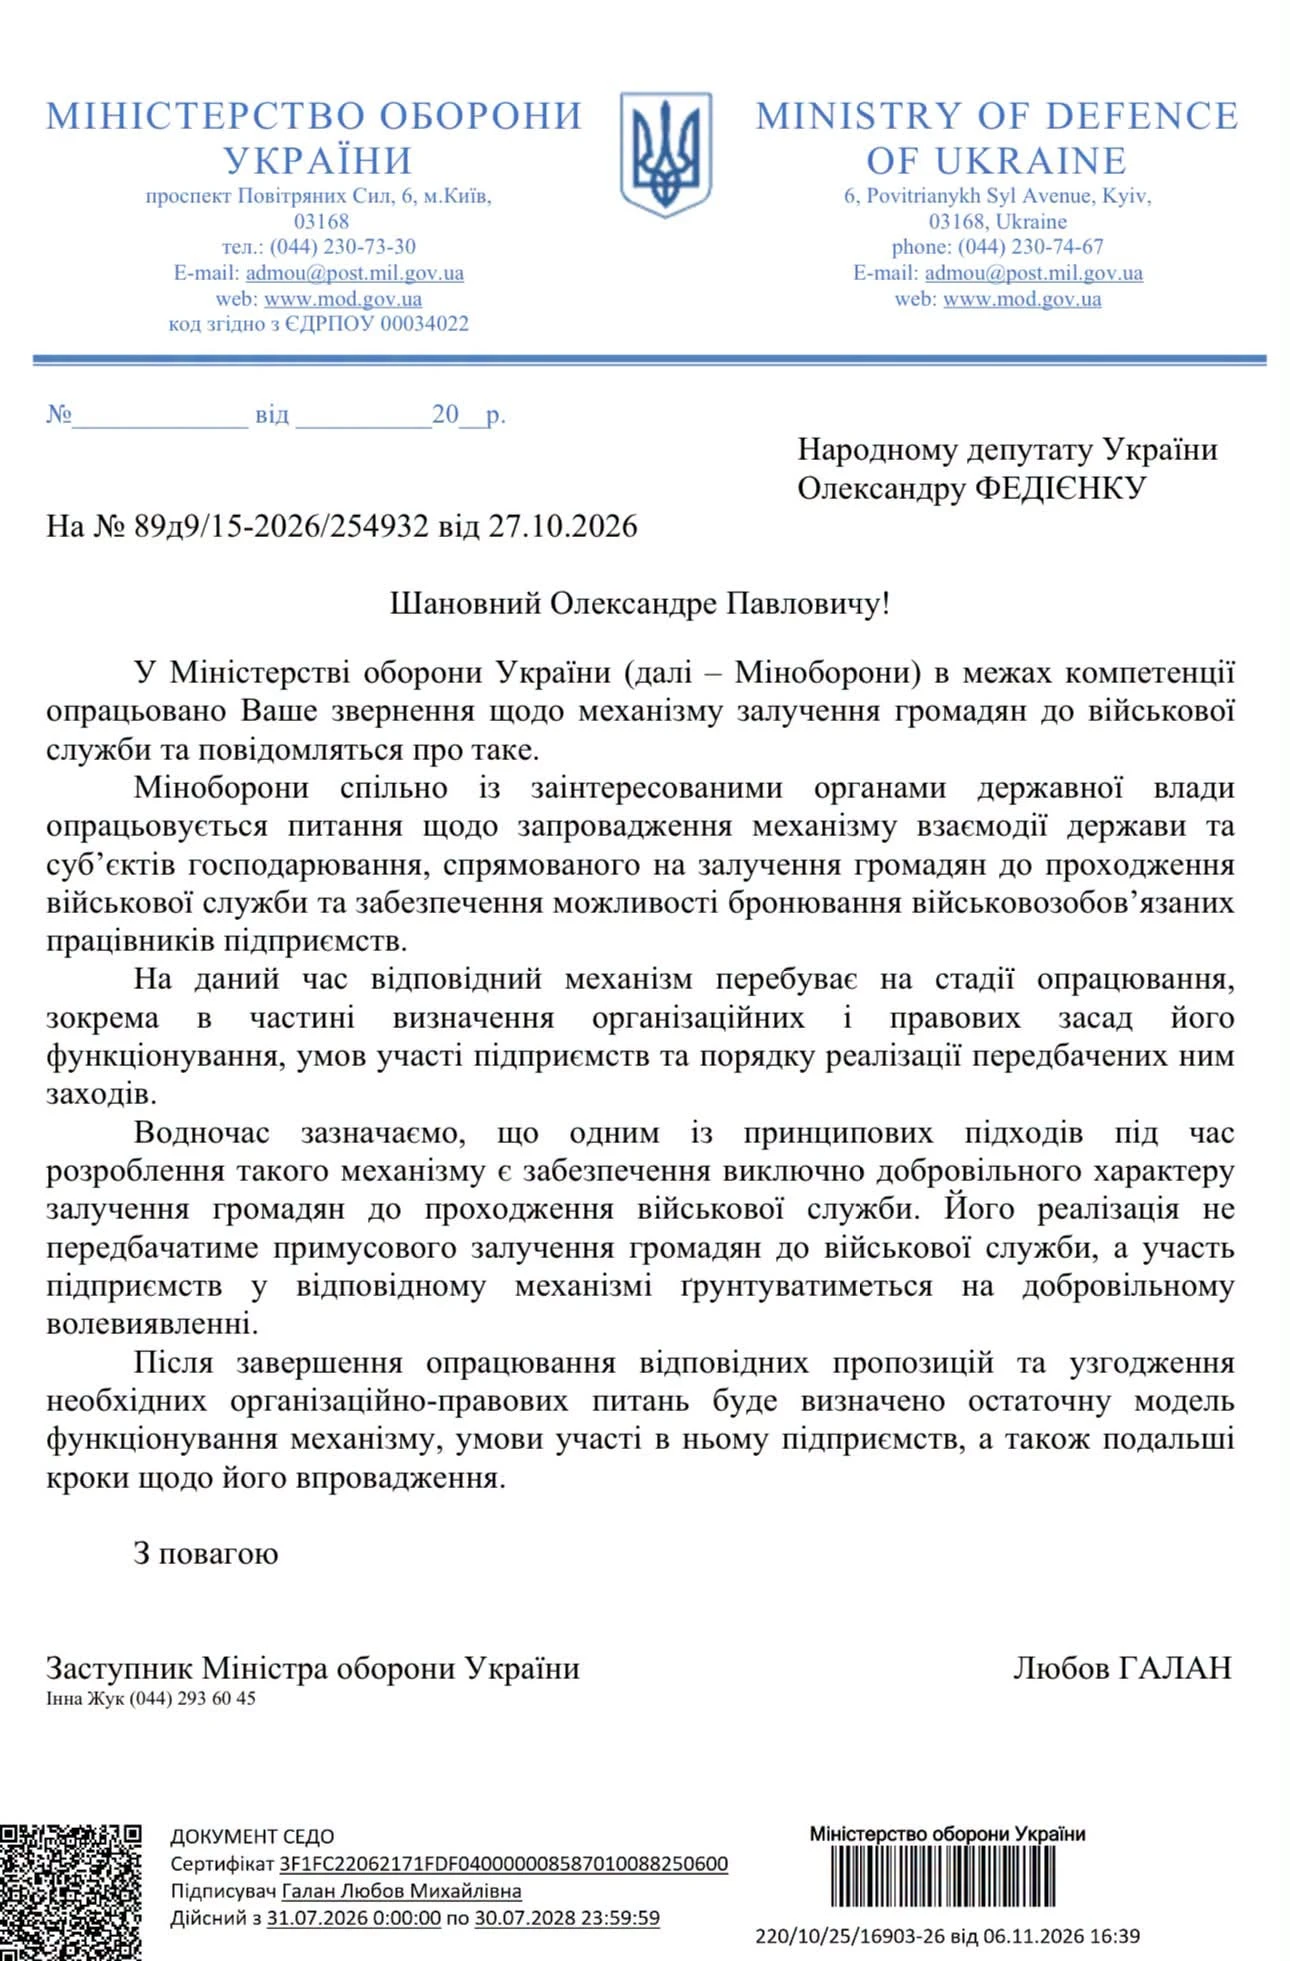
100% бронювання працівників в обмін на їхню добровільну службу: прем’єр-міністр раніше озвучив таку можливість для бізнесу. Однак, як випливає з відповіді Міноборони на запит народного депутата Олександра Федієнка, конкретного механізму поки немає. Не визначено ані умов участі підприємств, ані строків служби, ані порядку подальшого бронювання працівників. Тож бізнесу поки незрозуміло, на яких умовах працюватиме ця ініціатива
Військовий збір
09.11.2026
Чи оподатковується ВЗ надміру витрачена сума коштів видана під звіт або на відрядження
Сума надміру витрачених коштів, отриманих на відрядження або під звіт, яка не повернута у встановлені законодавством строки, включається до загального місячного (річного) оподатковуваного доходу фізичної особи. Отже, такі кошти є об’єктом оподаткування військовим збором
Податкова та фінзвітність
09.11.2026
КІК без доходу: чи потрібен додаток до декларації у 2026 році
Оподаткування прибутку контрольованих іноземних компаній (КІК) залишається однією з найскладніших ділянок податкового обліку для резидентів України. Контролююча особа зобов’язана не лише визначити свою частку у прибутку КІК, а й правильно задекларувати її незалежно від фактичного розподілу доходу. При цьому навіть відсутність прибутку не звільняє від подання звітності
ПДВ
09.11.2026
ПДВ на БПЛА та комплектуючі у 2026 році: роз’яснення ДПС щодо нульової ставки
Чи можна постачати акумулятори, запчастини та комплектуючі для БПЛА за нульовою ставкою ПДВ, а самі дрони й послуги з їх ремонту – без ПДВ? ДПС роз’яснила правила оподаткування операцій виробника безпілотників
Перевірки, штрафи
09.11.2026
Як ДПС проводить камеральну перевірку податкової декларації у 2026 році
Камеральна перевірка податкової декларації або уточнюючого розрахунку проводиться посадовими особами ДПС протягом 30 календарних днів після граничного строку подання звітності. Без спеціального рішення керівництва та без обов’язкової присутності платника податків. У разі виявлення порушень складається акт перевірки, який надсилається платнику податків для ознайомлення та можливого подання заперечень
Документообіг, первинні документи
09.11.2026
Обов’язкові реквізити на первинних документах, що підтверджують витрати ФОП
Первинні документи є основою бухгалтерського обліку та підтвердження господарських операцій підприємства. Законодавство чітко визначає перелік обов’язкових реквізитів, без яких документ може втратити юридичну силу. Водночас у деяких випадках допускається відсутність окремих підписів або даних, якщо це прямо передбачено договором між сторонами. Також Мінфін нагадує про вимоги до оформлення бланків та обов’язкове прокреслення вільних рядків у документах
Заборгованість
09.11.2026
Поворотна фінансова допомога від засновника/директора: чи можна перерахувати з особистої картки на рахунок ТОВ
Чи має право засновник/директор ТОВ (платника ПДВ на загальній системі) перерахувати поворотну фінансову допомогу зі власної особистої картки фізособи за реквізитами IBAN на поточний рахунок підприємства?
Пенсія, соцпільги
09.11.2026
Пенсія до 60 років: хто може скористатися правом на достроковий вихід
Окремі категорії працівників можуть вийти на пенсію за віком раніше 60 років – зокрема, якщо їх звільнили через скорочення штату або зміни в організації виробництва та праці. Але для дострокового призначення пенсії потрібно виконати низку умов: мати необхідний страховий стаж, зареєструватися в центрі зайнятості та не мати підходящої роботи. Розповідаємо, хто має право на дострокову пенсію, які документи потрібно подати та коли її виплату можуть припинити
Торгівля, послуги
09.11.2026
З 1 січня нові правила онлайн-торгівлі алкоголем та тютюновими виробами: ДПС
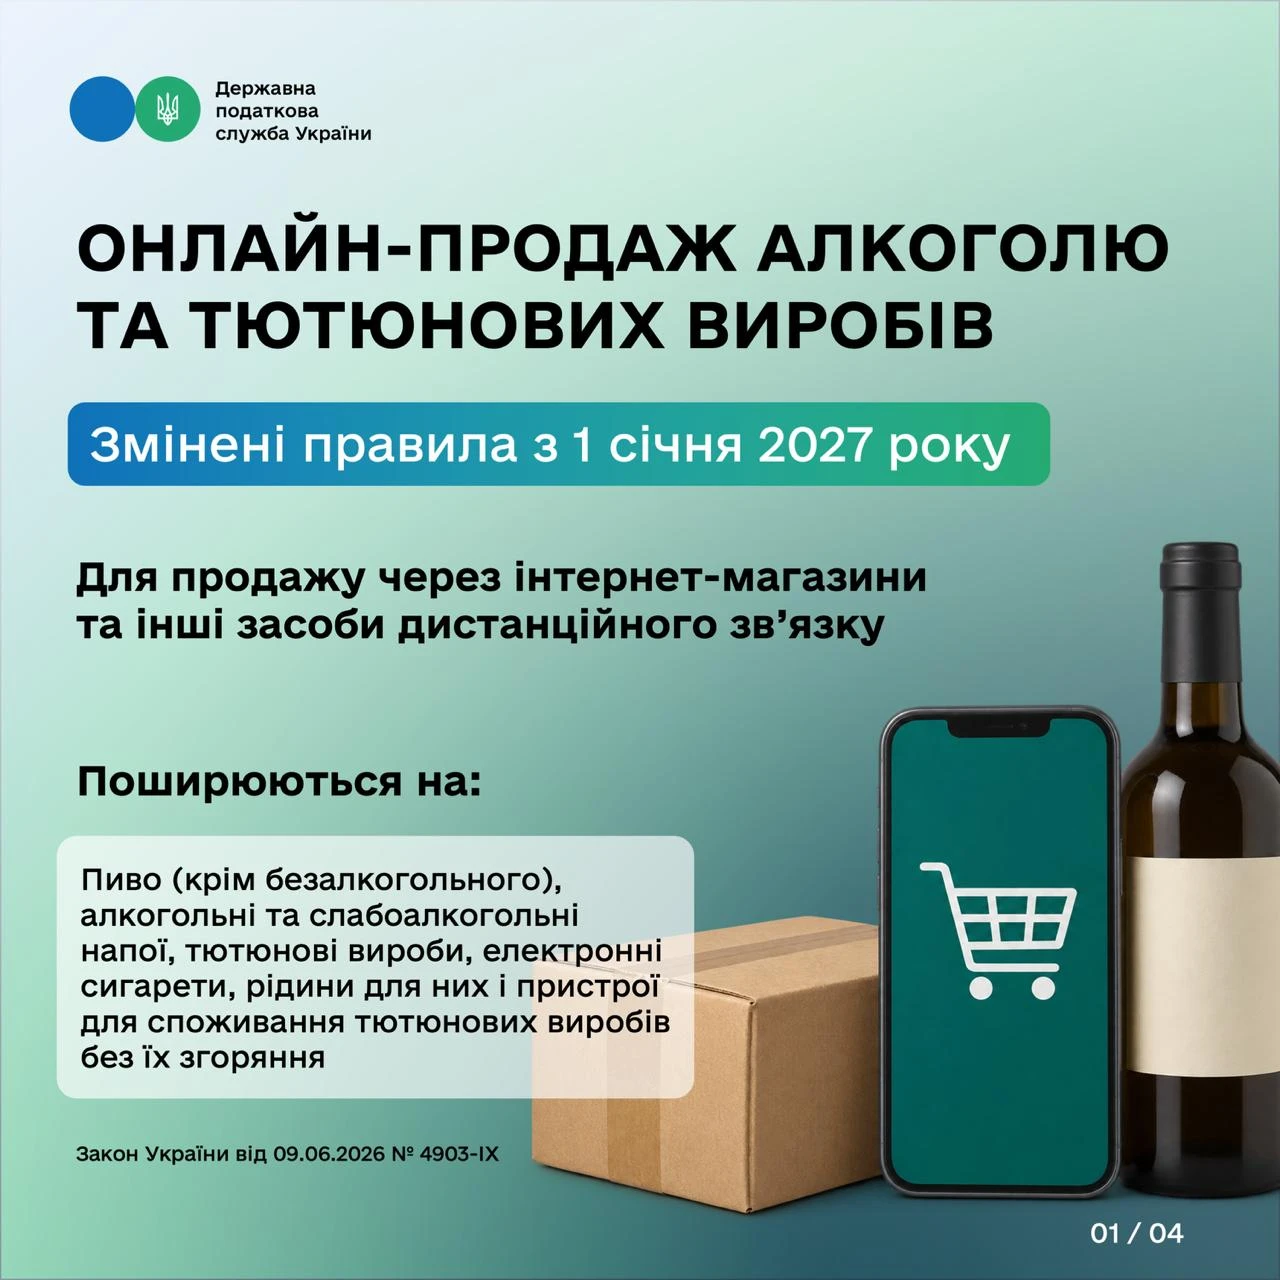
З 1 січня 2027 року змінюються правила онлайн-продажу алкоголю, пива, тютюнових виробів та електронних сигарет. Для такої торгівлі потрібно буде мати відповідну ліцензію, зареєструвати вебсайт або мобільний додаток у спеціальному Реєстрі ДПС та забезпечити перевірку віку покупця до продажу й під час передавання товару. Податкова також отримає повноваження ініціювати блокування сайтів і додатків у разі порушень. Розбираємо, які вимоги доведеться виконувати продавцям і що потрібно зробити тим, хто вже торгує онлайн
Кадрова робота
09.11.2026
Як документально закріпити рівні умови оплати праці для жінок і чоловіків: консультує Держпраці
Роботодавці мають забезпечувати рівні права та можливості жінок і чоловіків у трудових відносинах, запобігати дискримінації та створювати безпечне робоче середовище. Один зі способів закріпити такі гарантії документально – передбачити відповідні положення в колективному договорі. Мінсоцполітики розробило методичні рекомендації, які допоможуть роботодавцям визначити, які умови та гарантії варто включити до колективних договорів і угод
ФОП
09.11.2026
Звітна нова чи уточнююча декларація за 9 місяців: що подавати ФОП після виправлення помилки
ФОП 3-ї групи виправив помилку в декларації за півріччя через уточнюючу декларацію, але вже подав звітність за 9 місяців. Яку декларацію потрібно подати зараз: «Звітну нову» за 9 місяців чи «Уточнюючу»?
Особи з інвалідністю
09.11.2026
Компенсація за робочі місця для осіб з інвалідністю: що змінилося з 7 листопада
Із 7 листопада 2026 року діють оновлені правила компенсації витрат на облаштування робочих місць для осіб з інвалідністю. Постанова КМУ №1388 уточнює коло отримувачів допомоги, запроваджує обов’язковий попередній огляд облаштованого робочого місця та встановлює ліміти на придбання комп’ютерної техніки й смартфонів. Також розширено перелік підстав для відмови у виплаті. Розбираємо, хто може отримати компенсацію, які витрати відшкодовують і яких нових вимог мають дотримуватися роботодавці
Охорона праці
09.11.2026
Новий закон про охорону праці підписано Президентом: що зміниться для роботодавців
Законопроєкт №10147 прийнятий у другому читанні Верховною Радою і вже підписаний Президентом. Документ передбачає комплексне оновлення законодавства про охорону праці та запровадження ризикоорієнтованої системи управління безпекою і здоров’ям працівників за європейськими принципами. Для роботодавців це означатиме регулярне оцінювання професійних ризиків, облік потенційно небезпечних інцидентів та посилення відповідальності за безпечні умови праці. У разі ухвалення новий закон має набути чинності через шість місяців після припинення або скасування воєнного стану та замінити чинний Закон «Про охорону праці»
Оренда
09.11.2026
Поліпшили орендоване майно: як обліковувати витрати та нараховувати амортизацію
Якщо орендар модернізує, реконструює або дообладнує орендоване майно, такі витрати не завжди можна одразу включити до витрат звітного періоду. Якщо поліпшення збільшують майбутні економічні вигоди від використання об’єкта, їх капіталізують і обліковують як окремий об’єкт основних засобів групи 9. Для податкової амортизації встановлено мінімальний строк 12 років. Розглянемо, як відображати такі витрати та які податкові різниці застосовувати
Трудові книжки, ЕТК
09.11.2026
ПІБ у трудовій книжці російською мовою: чи потрібно виправляти для оформлення пенсії
Працівник виходить на пенсію і звернувся до ПФУ з трудовою книжкою. ПФУ вимагає внести на титульній сторінці виправлення – зазначити ПІБ українською мовою, хоча в другій половині трудової книжки титульна сторінка вже заповнена українською. На підставі чого потрібно внести зміни?
Створення суб'єкта, зміни
09.11.2026
Власна справа з нуля: як підготувати бізнес-план і отримати грант
Відкрити власну справу – це не лише знайти бізнес-ідею, а й оцінити власні можливості, дослідити потреби ринку та проаналізувати конкурентів. Важливо заздалегідь розрахувати стартові інвестиції, майбутні витрати, потенційний прибуток і визначити, чи знадобиться додаткове фінансування. Усі ці дослідження стануть основою бізнес-плану, який можна подати на розгляд комісії Служби зайнятості для отримання гранту. Розповідаємо, з чого почати підготовку до запуску бізнесу та де отримати допомогу