
Експерт
Тетяна ГульКонсультант з питань оплати праці та трудового законодавства, редактор 7еminar та kadroland


🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Розглянемо правила виправлення сумових і не сумових помилок в Додатку 1 з ЄСВ до Податкового розрахунку та практичні приклади із зразками заповнення
«Звітний новий» подають, якщо крайній день звітування ще не минув – це 20-й день після закінчення звітного місяця (якщо подається щомісячний розрахунок).
За допомогою ознаки «1» та «0» у графі «Ознака (0, 1)» Додатка Д1 можна виправити будь-яку помилку – як сумову, так і несумову.
«Уточнюючий» подають, якщо останній день звітування вже минув. Виправлення помилок у базі ЄСВ чи у сумі ЄСВ потрібно робити лише через коди типу нарахувань «2» і «3».
За допомогою ознаки «1» та «0» – графа «Ознака (0, 1) додатка Д1 – виправляються тільки несумові показники, тобто помилки в реквізитах, що стосуються застрахованої особи та не стосуються сум нарахованого ЄСВ.
Несумові помилки:
Сумові помилки:
Для виключення одного помилкового рядка з попередньо поданої (прийнятої) інформації потрібно повторити всі графи такого рядка й у відповідній графі додатку Д1 указати «1» – на виключення рядка.
Для введення нового або пропущеного рядка потрібно повністю заповнити всі його графи й у відповідній графі Додатку Д1 указати «0» – на введення рядка.
Для заміни одного помилкового рядка іншим потрібно повністю заповнити два рядки, один з яких виключає попередньо внесену інформацію, а другий вносить правильну інформацію. У такому разі в першому рядку відповідної графи вказати «1» – рядок на виключення, а в другому «0» – рядок на введення.
Виправлення здійснюються із застосуванням відповідної ознаки («0», «1») у графі 25 Додатку Д1.
Потрібно продублювати помилковий рядок, вказавши як реквізитні дані, так і всі сумові показники, і у графі 25 вказати ознаку «1» (рядок на виключення). У наступному рядку вказуються всі правильні дані і у графі 25 зазначається ознака «0» (рядок на введення).
У графі 25 «Ознака (0, 1)» Додатку Д1 Податкового розрахунку відображається ознака «0», якщо рядок потрібно ввести, чи ознака «1», якщо рядок потрібно виключити (див. ситуації 1 та 2).
Графа 25 заповнюється лише для «Звітного нового» та «Уточнюючого» Податкових розрахунків у порядку визначеному розділом V Порядку заповнення та подання податковими агентами Податкового розрахунку сум доходу, нарахованого (сплаченого) на користь платників податків - фізичних осіб, і сум утриманого з них податку, а також сум нарахованого єдиного внеску, затвердженого наказом Мінфіну від 30.01.2015 №4 (далі – Порядок №4).
Зверніть увагу! Якщо страхувальником самостійно здійснюється коригування у додатках 1, 2, 3, 5 або 6 до Податкового розрахунку недостовірних відомостей по застрахованій особі, що не стосуються сум нарахованої заробітної плати/доходу та сум єдиного внеску, які використовуються в Державному реєстрі, то фінансові санкції та адміністративна відповідальність за подання недостовірних відомостей, податковими органами не застосовується
Водночас, у разі виявлення, за результатами перевірки платника, подання недостовірних відомостей по застрахованій особі, що використовуються в Державному реєстрі, або інших відомостей, передбачених Законом України від 08.07.2010 №2464-VI «Про збір та облік єдиного внеску на загальнообов’язкове державне соціальне страхування» (далі – Закон №2464), фінансові санкції та притягнення до адміністративної відповідальності мають право застосовувати як податкові органи, так і органи ПФУ (ЗІР, категорія 201.09).
КТН «2» у графі 09 Додатка Д1 застосовується у разі самостійного донарахування суми ЄСВ за минулі періоди.
КТН «3» у графі 09 Додатка Д1 застосовується у разі самостійного зменшення суми ЄСВ за минулі періоди або виключення суми нарахувань, які помилково внесли у минулих звітних періодах.
Цей механізм застосовується у випадках виправлення сумових помилок в Додатку Д1 поза межами звітного періоду, тобто в Податкових розрахунках з типом форми «Уточнюючий», а також коли сумові помилки минулих періодів виправляються в поточному «Звітному» Податковому розрахунку (див. ситуації 3-6).
При виправленні сумових помилок з використанням кодів типів нарахувань 2 та 3 ознака «0» чи ознака «1» не застосовуються, отже графа 25 «Ознака (0,1)» додатку Д1 не заповнюється.
Зверніть увагу! Пунктами 3, 5 ч. 11 ст. 25 Закону №2464 передбачено відповідальність, зокрема, за донарахування контролюючим органом або платником своєчасно не нарахованого єдиного внеску у вигляді штрафу у розмірі 10% зазначеної суми за кожний повний або неповний звітний період, за який донараховано таку суму, але не більш як 50% суми донарахованого єдиного внеску
Відповідно до ст. 165-1 Кодексу України про адміністративні правопорушення (далі – КУпАП) за порушення порядку нарахування єдиного внеску, страхових внесків на загальнообов’язкове державне пенсійне страхування, неподання, несвоєчасне подання, подання не за встановленою формою звітності щодо єдиного внеску, страхових внесків на загальнообов’язкове державне пенсійне страхування або подання недостовірних відомостей, що використовуються в Державному реєстрі, – на посадових осіб підприємств, установ і організацій незалежно від форми власності, фізичну особу-підприємця або особу, яка забезпечує себе роботою самостійно, накладається штраф від 30 до 40 нмдг (510-680 грн).
Ті самі дії, вчинені особою, яку протягом року було піддано адміністративному стягненню за одне із правопорушень, зазначених у частині першій ст. 165-1 КУпАП, – тягнуть за собою накладення штрафу на посадових осіб підприємств, установ і організацій незалежно від форми власності, фізичну особу-підприємця або особу, яка забезпечує себе роботою самостійно, від 40 до 50 нмдг (680-850 грн) (ЗІР, категорія 201.09).
Ситуація 1. Не вказано відпустку без збереження заробітної плати
У січні 2026 р. виявили, що при складанні Д1 за березень 2025 по працівнику Куліченко В. П. у графі 13 не вказано 10 календарних днів відпустки без збереження заробітної плати. Для виправлення помилки подано Податковий розрахунок та Д1 за березень 2025 з типом «Уточнюючий», який наведено у зразку.
Виправлення здійснюються із застосуванням відповідної ознаки («0», «1») у графі 25 додатку Д1.
Потрібно продублювати помилковий рядок, вказавши як реквізитні дані, так і всі сумові показники, і у графі 25 вказати ознаку «1» (рядок на виключення). У наступному рядку вказуються всі правильні дані і у графі 25 зазначається ознака «0» (рядок на введення).
Зразок (фрагмент Д1 за березень 2025 р. із типом «уточнюючий»)

Ситуація 2. Помилково не вказали в Д1 ознаку щодо неповного робочого часу
У додатку Д1 за березень 2025 року не вказали про те, що працівник працює неповний робочий день.
У графі 22 додатку Д1 ознака «Неповний робочий час» проставляється у разі, якщо особа працює:
Для уточнення інформації слід подати Д1 з типом «Уточнюючий» за березень. Виправлення проводимо за допомогою ознак «1» та «0» у графі 25.
Зразок (фрагмент Д1 за березень 2025 р. із типом «уточнюючий»)

Ситуація 3. Помилково не донараховали ЄСВ до мінімального розміру
Працівнику за основним місцем роботи був оплачений простій за липень 2025 р. у розмірі 4700 грн.
У поданому Д1 за липень 2025 р. працівнику не було донараховано ЄСВ до мінімального розміру.
Таким чином не була відображена різниця між фактичною базою нарахування ЄСВ і МЗП в сумі 3300 грн (8000 - 4700) та була занижена сума ЄСВ за липень у розмірі 726 грн. (3300 грн х 22%). Помилку виявили у січні 2026 року та виправили у Податковому розрахунку за січень 2026 року із застосуванням коду типу нарахувань 2 в графі 09.
Виправлення проводиться у такому порядку:
1) у графі 9 вказати КТН «2»;
2) у графі 10 - період, за який проведено донарахування (07.2025);
3) у графі 18 відображається додаткова база оподаткування ЄСВ (3300 грн);
4) у графі 20 – сума ЄСВ, нарахована на таку додаткову базу (726 грн).
Донарахована сума ЄСВ у розмірі 726 грн переноситься із графи 20 Додатку 1 в рядки 4 та 4.1 таблиці 1 основної частини Податкового розрахунку.
Донарахування ЄСВ до мінімального розміру при виправленні цієї помилки проводиться без застосування КТН «13».
Зразок (фрагмент Д1 за січень 2026 року із типом «звітний»)

Ситуація 4. Помилково суму лікарняних в Д1 включили до заробітної плати
У додатку Д1 за березень 2025 р. помилково вказано загальну суму доходу 7000 грн, яка включає зарплату (5000 грн) та лікарняні (2000 грн за 5 к. дн.) за березень.
Для виправлення сумової помилки застосовуємо КТН «2» та «3» у графі 09 додатку Д1 з типом «Уточнюючий».
У даному випадку для зменшення загальної суми доходу в Д1 за березень на суму лікарняних (2000 грн) слід застосувати КТН «3» у графі 09. Тобто у першому рядку вказуємо дані зі звітного Д1 за березень із КТН «3», у графах 16 та 17 – 2000 грн. У другому рядку вказуємо суму лікарняних за березень (2000 грн) із кодом ЗО «29» у графі 08 та КТН «2» у графі 09.
При виправленні сумових помилок з використанням кодів типів нарахувань 2 та 3 ознака «0» чи ознака «1» не застосовуються, отже графа 25 «Ознака (0,1)» додатку Д1 не заповнюється.
Зразок (фрагмент Д1 за березень 2025 р. із типом «уточнюючий»)

Ситуація 5. Виправлення помилки (зайво нараховані лікарняні) у додатку Д1
Працівнику у березні 2025 р. була надміру нарахована сума лікарняних за період непрацездатності 01.03.2025 – 10.03.2025. Помилка виникла з причини неправильного визначення розміру доходу за розрахунковий період (були враховані відпускні, що призвело до завищення середньоденного доходу на 15,11 грн).
Внаслідок помилки лікарняні було завищено на 151,10 грн (15,11 грн х 10 к. дн.).
У січні 2026 року виявили цю помилку і зробили перерахунок.
Працівник погодився повернути суму лікарняних. У січні 2026 нарахована зарплата за цей місяць в розмірі 10 000 грн і сторновані лікарняні у сумі 151,10 грн.
Зразок (фрагмент Д1 за січень 2026 року із типом «звітний»)

Ситуація 6. Суму відпускних помилково відобразили загальною сумою разом із зарплатою
У грудні 2025 р. працівнику було нараховано:
В Д1 за грудень 2025 р. відпускні та нараховану заробітну плату помилково відобразили загальною сумою (7100 грн) одним рядком як суму ЗП за грудень.
Помилку було виявлено у січні 2026 р. та виправлено у Податковому розрахунку за січень 2026 р. в Д1.
В Д1 за січень по працівнику заповнюються (окрім зарплати за січень) ще два рядки.
В одному рядку за допомогою знаку «–» у графах 16, 17, 20 сторнуємо суму відпускних, яку помилково відобразили разом із нарахованою заробітною платою. У графі 10 зазначаємо місяць і рік, за який сторнуються суми. У наступному рядку потрібно показати суму відпускних з КТН 10, у графі 10 зазначається місяць та рік, за який вони були нараховані.
Зразок (фрагмент Д1 за січень 2026 року із типом «звітний»)

Читати більше:
Заповнюємо Додаток Д1: приклади
Платіжна інструкція на сплату податків і ЄСВ: приклади заповнення
Рядки 101, 102, 103 «титулки» Податковому розрахунку: практичний гайд
Місячний Податковий розрахунок з ПДФО, ЄСВ та військового збору: як заповнити
При аналізі рахунку 209 звернула увагу, що різні ТМЦ оприбутковуються однією позицією «Канцтовари». Водночас у первинних документах та ПН зазначена конкретна номенклатура: папір офісний, реєстратори, папки, файли, маркери, текстові маркери, ручки, олівці, блокноти, степлери та інше канцелярське приладдя. Наскільки коректно об’єднувати різні ТМЦ в одну позицію, якщо номенклатура в обліку не відповідає первинним документам та ПН? Чи допустиме таке узагальнення та чи створює воно ризики при перевірці щодо підтвердження оприбуткування, списання ТМЦ та податкового кредиту з ПДВ?
Під час воєнного стану позапланові заходи державного нагляду у сфері захисту прав споживачів, крім житлово-комунальних послуг, Держпродспоживслужба може проводити лише за наявності загрози життю та здоров’ю людини. Щоб звернення стало підставою для реагування, варто зафіксувати порушення, детально описати небезпеку та додати фото, відео, чеки й інші документи
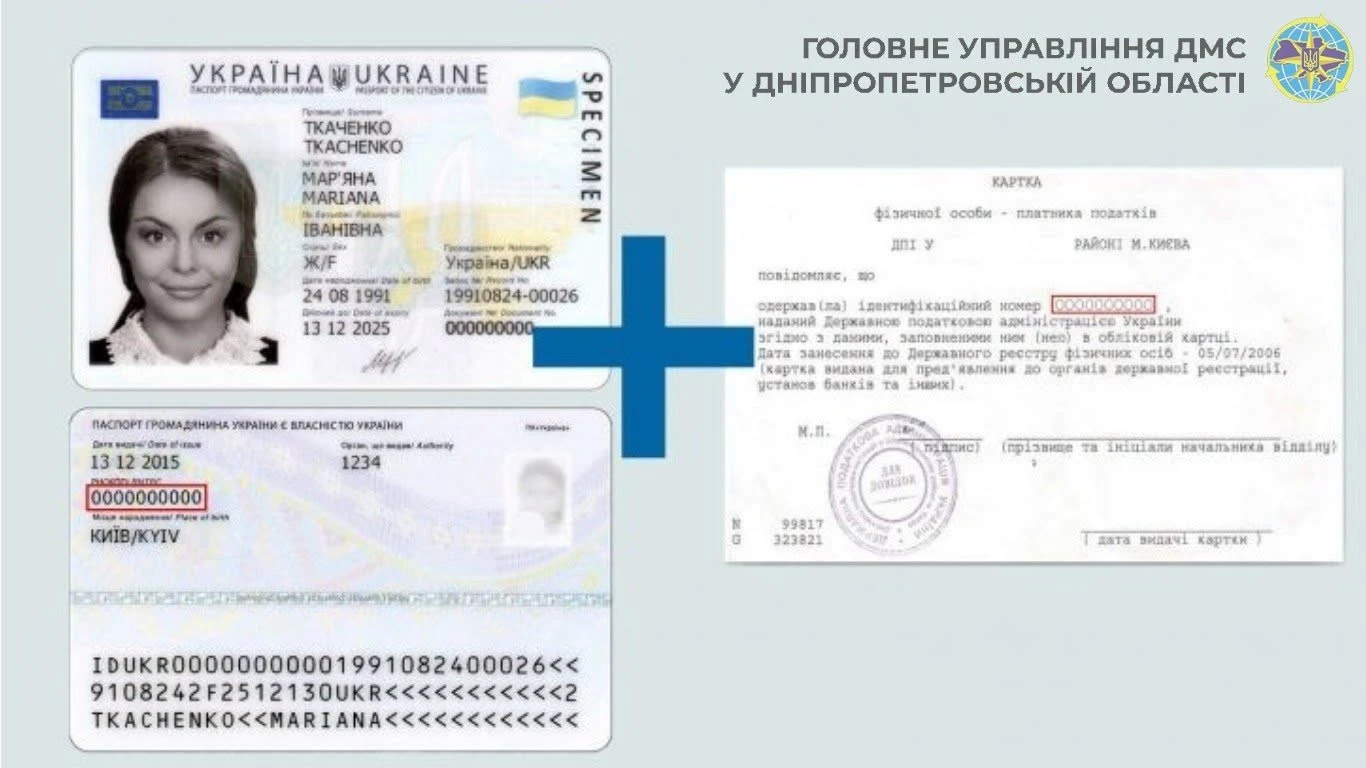
Номер облікової картки платника податків (РНОКПП) зазначається в паспорті громадянина України у формі ID-картки – його внесено до електронного носія та нанесено графічно на зворотному боці документа. Такий номер має юридичну силу документа, що підтверджує РНОКПП, а під час оформлення першої ID-картки його можна одночасно отримати, якщо податкового номера ще немає
Після інсульту реабілітація залежить від стану людини та може включати відновлення руху, рівноваги, мовлення, ковтання, пам’яті й повсякденних навичок. У закладах, які мають договір із НСЗУ, реабілітація є безоплатною за Програмою медичних гарантій, а направлення можна отримати від лікуючого або сімейного лікаря
Із 9 вересня 2026 року програма «Власна справа 2.0» працює за новими умовами: на започаткування бізнесу можна отримати до 300 тис. грн, а з урахуванням надбавок – до 500 тис. грн; на масштабування – до 1,5 млн грн, або до 2,5 млн грн із надбавками. Також роз’яснено, які податки та внески зараховуються в погашення гранту, чи можна подавати заявки одночасно за ФОП і ТОВ, як впливають банківські борги та коли можна отримати повторний грант
ВС зазначив, що право вкладника за договором банківського вкладу є майновим зобов’язальним правом вимоги до банку та може бути самостійним об’єктом цивільного обороту і предметом договору дарування. Тому суди мали з’ясувати, чи було за договором подаровано саме право на вклад, а не вимагати фактичної передачі грошових коштів дочці; справу направлено на новий розгляд
Працівника прийняли на роботу, він надав трудову книжку. Запису про роботу на підприємстві, де він працював перед прийняттям до нашого підприємства, немає. Працівник просить зробити запис про прийняття. Чи можемо ми внести його без попереднього запису іншої фірми та продовжити нумерацію у трудовій книжці?
Планова перевірка підприємства розпочинається у вересні 2026 року. ДПС в запиті на перевірку зазначила, що буде перевірятись період з 01.01.2020 року по 30.06.2026 року. Чи законно зараз перевіряти 2020–2022 роки?
За перший місяць роботи механізму оскарження відмов у видачі містобудівних умов та обмежень до ДІАМ надійшло 22 скарги, 14 із них уже розглянуто. У 6 випадках відмови визнано необґрунтованими, зокрема через безпідставну вимогу рішення містобудівної ради та відсутність вже наданого документа
Державна служба зайнятості, узагальнивши 35 років роботи, назвала 10 найпоширеніших помилок, яких припускаються люди під час пошуку роботи. Серед них – перебільшення навичок у резюме, використання одного резюме для всіх вакансій, недооцінювання власних досягнень, ігнорування LinkedIn, пошук роботи лише у великих компаніях та нехтування змінами на ринку праці
Верховний Суд опублікував другий випуск огляду практики КЦС щодо поділу спільного майна подружжя та захисту майнових прав. В огляді, зокрема, проаналізовано правові позиції щодо шлюбних договорів, фраудаторних правочинів, кредитних зобов’язань подружжя, звернення стягнення на спільне майно, визнання особистого майна спільним, позовної давності
У «Дії» оновили послугу «Шлюб онлайн»: тепер подати заяву та одружитися дистанційно можуть також громадяни, попередній шлюб яких припинився у зв’язку зі смертю чоловіка або дружини. Система додатково перевіряє актовий запис про смерть другого з подружжя, тому для підтвердження припинення попереднього шлюбу не потрібні паперові довідки чи особистий візит до ДРАЦС
Для громад і закладів освіти підготували практичний довідник щодо організації безоплатного гарячого харчування учнів у 2026–2027 навчальному році. У ньому роз’яснено, які документи потрібні, як діяти за недостатньої місткості їдальні чи потужності харчоблоку, а також як організувати закупівлі, фінансування та дотримання вимог безпечності харчових продуктів
Фізична особа – резидент при продажу протягом звітного року неподільного об’єкта незавершеного будівництва або майбутнього об’єкта нерухомості може зменшити оподатковуваний дохід на документально підтверджені витрати на його придбання. До таких витрат належать, зокрема, кошти за майнові права, витрати на будівництво та придбання об’єкта, реєстраційні платежі, а в окремих випадках – вартість нерухомості, отриманої у власність іншим способом. Для застосування зменшення необхідно задекларувати всі відповідні операції за рік та подати разом із декларацією копії документів, що підтверджують понесені витрати
У другому кварталі 2026 року Мінфін двічі оновив форму декларації з податку на прибуток. Попри набрання чинності відповідними наказами, застосовувати нову форму платники почнуть лише зі звітності за ІІІ квартал 2026 року. ДПС уже підтвердила, що декларацію згідно оновленої форми потрібно подавати саме за ІІІ квартал
ФОП з 1 жовтня 2026 року переходить з 3 групи 5% на 2 групу ЄП, заяву подали до 15.09.2026. Але вже зараз в ЕК в облікових даних стоїть група 2, ставка 20. Це помилка? Як будуть оподатковуватись доходи вересня?
Якщо суб’єкт господарювання планує використовувати РРО в іншій господарській одиниці, його необхідно перереєструвати. Для цього подається заява за формою №1-РРО з позначкою «Перереєстрація» та реєстраційне посвідчення. Перереєстрація проводиться не пізніше двох робочих днів за відсутності підстав для відмови. Окремі зміни, зокрема перейменування вулиці або інших топонімів, також потребують перереєстрації, тоді як у разі зміни місцезнаходження платника чи контролюючого органу її проводить ДПС автоматично