


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
З’ясуємо, за яких умов ФОП-платники єдиного податку 2 та 3 групи сплачують мінімальне податкове зобов’язання, який порядок розрахунку такого платежу та яка відповідальність передбачена за його несплату
ФОП може бути платником мінімального податкового зобов’язання (далі – МЗП) лише у деяких випадках. Обов’язок щодо сплати МПЗ виникає у ФОП, які є власниками або користувачами земельних ділянок, які належать до сільськогосподарських угідь.
У пп. 14.1.1142 Податкового кодексу України (далі – ПКУ) визначено, що:
МПЗ – це мінімальна величина податкового зобов’язання із сплати податків, зборів, платежів, контроль за справлянням яких покладено на контролюючі органи, пов’язаних з виробництвом та реалізацією власної сільськогосподарської продукції та/або з власністю та/або користуванням (орендою, суборендою, емфітевзисом, постійним користуванням) земельними ділянками, віднесеними до сільськогосподарських угідь, розрахована відповідно до цього Кодексу.
Отже, МПЗ розраховується виключно стосовно сільськогосподарських угідь, якими користується платник податку на правах власності, оренди, суборенди, емфітевзису, постійного користування.
Сільськогосподарські угіддя – це рілля, багаторічні насадження, сіножаті, пасовища та перелоги (пп. «а» ч. 2 ст. 22 Земельного кодексу України).
Зверніть увагу! Якщо ФОП у своїй підприємницькій діяльності не використовує земельну ділянку, яка відноситься до сільгоспугідь, то він не повинен сплачувати МПЗ (ЗІР, категорія 104.09)
В п. 381.2 ПКУ наведено види земельних ділянок, щодо яких не нараховують МПЗ:
Також МЗП не нараховують за земельні ділянки, щодо яких діє пільга з плати за землю. Йдеться про ділянки, які:
Щодо вказаних ділянок пільга в частині МПЗ діє виключно протягом періоду, за який платнику не нараховують плату за землю (п. 381.2 ПКУ).
Окремо передбачено пільги щодо ділянок, які розташовані на територіях активних бойових дій або на тимчасово окупованих територіях. Пільга діє протягом періодів дії податкових пільг із плати за землю для таких ділянок, які визначають відповідно до абзацу другого п. 69.14 підрозд. 10 розд. XX ПКУ. Перелік територій, на яких ведуться (велися) бойові дії або тимчасово окупованих Російською Федерацією, затверджено наказом Міністерства розвитку громад та територій України від 28.02.2025 №376.
ФОП самостійно розраховує суму МПЗ, які він має сплатити. Для цього при складанні річної Податкової декларації платника єдиного податку – фізичної особи – підприємця він заповнює окремий Додаток 2 «Розрахунок загального мінімального податкового зобов’язання за податковий (звітний) рік».
У розділі І Розрахунку потрібно обчислити МПЗ щодо кожної земельної ділянки, яка відноситься до сільгоспугідь. Тобто слід вказати дані щодо кожної земельної ділянки з окремим кадастровим номером. Якщо земельна ділянка не має кадастрового номера, то графа 2 не заповнюється.
МПЗ визначається за період володіння (користування) земельною ділянкою, який припадає на відповідний податковий (звітний) рік (пп. 381.1.4 ПКУ). Тобто враховується відповідна кількість календарних місяців, протягом яких земельна ділянка перебуває у власності, оренді, користуванні на інших умовах (у тому числі на умовах емфітевзису) платника податків. Наприклад, якщо ФОП набув права оренди земельною ділянкою, що підтверджено реєстрацією такого права в Державному реєстрі речових прав на нерухоме майно, то він визначає МЗП за період, починаючи з 01 числа місяця, в якому зареєстровано таке право (див. роз’яснення в ЗІР, категорія 107.01.10).
Новостворений ФОП здійснює розрахунок МПЗ з першого числа місяця, наступного за місяцем, у якому відбулася державна реєстрація ФОП (абзац 4 пп. 170.14.3 ПКУ).
Сума МПЗ залежить від нормативної грошової оцінки (далі – НГО) земельної ділянки. У пп.381.1.1 та 381.1.2 ПКУ наведено формули для обчислення МПЗ, в яких використовується показник НГО.
Під час обчислення МПЗ за 2025 рік коефіцієнт «К», визначений у підпунктах 381.1.1 і 381.1.2 ПКУ, застосовується зі значенням 0,057 (п. 671 підрозд. 10 розд. ХХ).
За такими формулами потрібно обчислити суму МПЗ щодо кожної земельної ділянки. А загальна сума МПЗ щодо всіх ділянок є загальним МПЗ.
Зверніть увагу! Відповідно до п. 74 підрозд. 10 розд. ХХ ПКУ за податкові періоди з 1 січня 2024 року мінімальна сума МПЗ становить:
Після цього у розділі ІІ Розрахунку ФОП повинен зменшити суму загального МПЗ на загальну суму витрат, яка складається із сплачених ним протягом року відповідних податків, зборів та платежів. Їх перелік наведено:
Зверніть увагу! У сумі сплачених податків, зборів, платежів та витрат на оренду земельних ділянок не враховують помилково та/або надміру сплачені в податковому (звітному) році суми податків, зборів, платежів
ФОП має сплатити до бюджету позитивну різницю між розміром загального МПЗ та загальною сумою, яка вказується у рядку 04 Додатку 2.
Докладніше про заповнення Додатка 2 читайте у статтях:
Позитивне значення різниці, яке підлягає сплаті до бюджету, є частиною зобов'язань з єдиного податку (абзац другий п. 2971.1.8 ПКУ) і сплачується до бюджету за місцем податкової адреси ФОП протягом 10 календарних днів після граничного строку подання Податкової декларації.
У разі несплати або несвоєчасної сплати задекларованої суми позитивного значення різниці ФОП, які мають змогу вчасно виконати свої податкові зобов’язання, притягуються до відповідальності відповідно до ст. 124 ПКУ (див. роз’яснення в ЗІР, категорія 107.01.10).
Згідно з п. 124.1 ПКУ, якщо платник не сплатив узгоджену суму грошового зобов’язання у визначений строк, йому нараховується штраф у таких розмірах:
Шаблони та зразки:
Податкова декларація платника єдиного податку - фізичної особи - підприємця (з 31.01.2025)
Читайте більше:
Мінімальне податкове зобов’язання: правила розрахунку за 2025 рік
Коефіцієнт індексації НГО земельної ділянки: практика застосування
Якщо під час подання статистичної звітності через SOAP-з’єднання виникають технічні проблеми, Держстат рекомендує надіслати звіти на електронну адресу elzvit@mail.sez.ukrstat.gov.ua або скористатися безкоштовним вебсервісом «Кабінет респондента». Це альтернативні способи подання звітності

Верховний Суд роз’яснив, чи можна перераховувати кошти юридичній особі, зареєстрованій на тимчасово окупованій території. Суд дійшов висновку, що навіть наявність судового рішення про стягнення боргу не скасовує законодавчої заборони на такі перекази. Розбираємо, коли можливе перерахування коштів

У разі зміни місцезнаходження роботодавця, що призводить до переходу на облік до іншого податкового органу, важливо правильно визначити, куди подавати Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю. Звітність подають до контролюючого органу за основним місцем обліку платника внеску. Розглянемо, яке правило діє в разі зміни адміністративного району протягом бюджетного року

Система бронювання працівників в черговий раз зазнала змін. Постанова КМУ від 23.10.2026 №1328 «Деякі питання організації бронювання військовозобов’язаних на період мобілізації та на воєнний час» (далі – Постанова №1328), яка набрала чинності 27.10.2026, посилила контроль за використанням квот бронювання: тепер держава відстежує кількість військовозобов’язаних, кількість заброньованих працівників і дотримання встановлених лімітів у режимі реального часу. Помилки в розрахунках кількості військовозобов’язаних можуть коштувати підприємству критичного статусу та відстрочок для всіх заброньованих працівників

Інвентаризація – ключовий інструмент контролю за фактичною наявністю майна та достовірністю бухгалтерського обліку. Вона забезпечує точність фінансової звітності та допомагає уникнути штрафів за порушення законодавства. Зазвичай інвентаризація проводиться з 1 жовтня по 31 грудня. Строк для проведення інвентаризації – 3 місяці до дати річного балансу

Якщо роботодавець не видав працівнику копію наказу про прийняття на роботу, факт офіційного працевлаштування можна перевірити за даними Пенсійного фонду України. Для цього доступні довідки ОК-5, ОК-7, витяг про трудовий стаж та відомості з електронної трудової книжки. Якщо інформації немає, працівник може письмово вимагати копію наказу або довідку про роботу, адже роботодавець зобов’язаний надати такі документи на його вимогу

ДПС уточнила порядок визначення адреси господарської одиниці для РРО та ПРРО при інтернет-торгівлі. Якщо окремого приміщення немає, використовують адресу реєстрації бізнесу, а у разі виїзної торгівлі – транспортний засіб або інший задекларований об’єкт

Знищення імпортованих підакцизних товарів через форс-мажорні обставини не дає автоматичного права на повернення сплаченого при ввезенні акцизного податку. Пояснюємо, чи можна скоригувати акцизний податок, якщо імпортовані товари були знищені, але нерезиденту їх не повертали

А ще: комусь – повернення сплачених податків, комусь – 15 днів на сплату штрафу. 30 фактів про оренду з вигодою і без. 5 рішень для замортизованих ОЗ. ВПА і ВПЗ

Орендна плата – це встановлений договором оренди платіж, який орендар сплачує орендодавцю за користування земельною ділянкою. З’ясуємо, на яких умовах сплачують орендну плату за землі державної та комунальної власності, які передбачені пільги для орендарів та яка податкова відповідальність настає за порушення умов сплати

Працівник має право достроково припинити відпустку для догляду за дитиною, але повинен письмово повідомити роботодавця не пізніше ніж за 10 календарних днів до передбаченого виходу на роботу

Чи має документ юридичну силу без печатки? Чи може гербова печатка підтвердити повноваження особи, яка його підписала? Законодавство не вимагає скріплювати печаткою кожен документ, однак для окремих категорій встановлює спеціальні правила. Розбираємо, коли печатка обов’язкова, на яких документах вона зайва або недоречна та чому головне значення має підпис уповноваженої особи

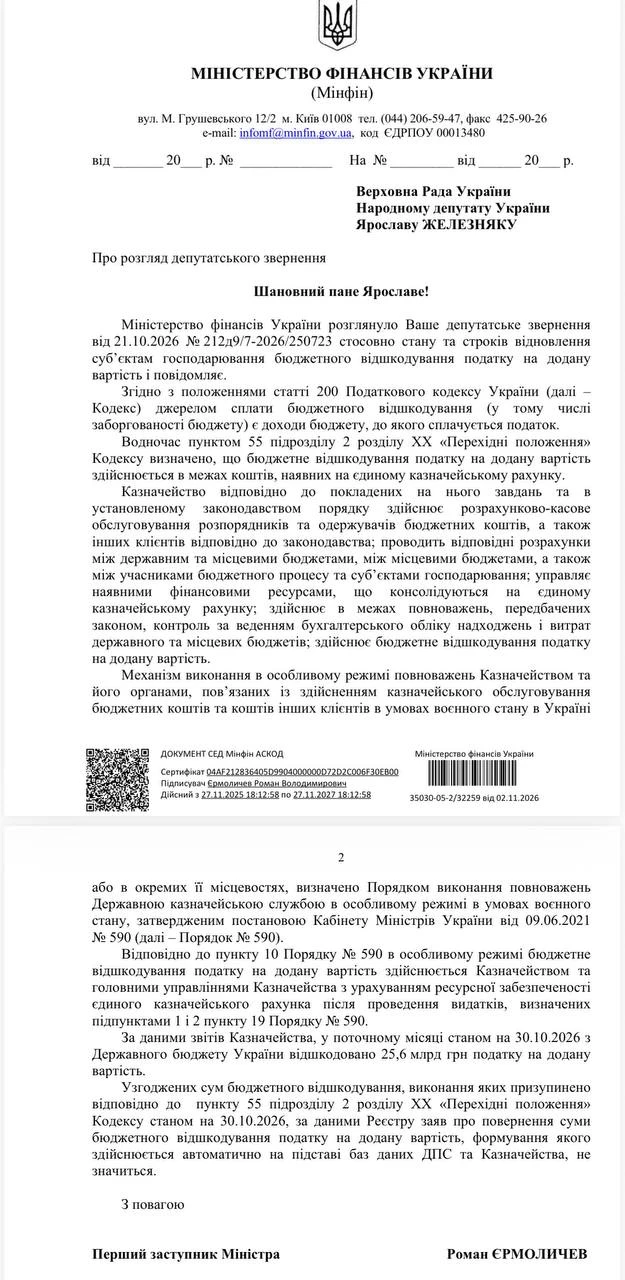
Після масових скарг бізнесу на затримки бюджетного відшкодування ПДВ ситуація поступово нормалізувалася. За даними Мінфіну, протягом жовтня підприємствам повернули 25,6 млрд грн, а суми, виплати яких раніше призупинили через нестачу коштів на ЄКР, уже перерахували. Водночас на 1 листопада 11,361 млрд грн узгодженого ПДВ ще залишалися невідшкодованими. Пояснюємо, чому цей залишок не свідчить про нове замороження виплат і що змінилося для бізнесу
Мінекономіки спільно з Державною службою зайнятості та громадськими організаціями проведе публічне обговорення моделі кар’єрного супроводу батьків, які повертаються до роботи після перерви через догляд за дітьми, зокрема дітьми з інвалідністю. Учасникам презентують механізми підтримки, що допоможуть відновити професійну діяльність, опанувати нову професію або започаткувати власну справу. Під час онлайн-зустрічі можна буде надати пропозиції щодо вдосконалення моделі та її впровадження в Україні. Захід відбудеться 13 листопада з 11:30 до 13:00 у Google Meet, для участі потрібно зареєструватися

Роботодавці часто закуповують для офісу каву, чай і питну воду, якими можуть користуватися всі працівники та відвідувачі. Чи вважається вартість таких напоїв додатковим благом і чи потрібно утримувати з неї ПДФО? Розглянемо, за яких умов офісні напої не оподатковуються та коли компенсація витрат може мати інші податкові наслідки






