

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Податкова служба нагадує: для цілей податкового обліку сонячна електростанція, як основний засіб, класифікується відповідно до її віднесення у бухгалтерському обліку. Амортизація розраховується за правилами НП(С)БО або МСФЗ із урахуванням обмежень, визначених Податковим кодексом
Основні засоби – матеріальні активи, у тому числі запаси корисних копалин наданих у користування ділянок надр (крім вартості землі, незавершених капітальних інвестицій, автомобільних доріг загального користування, бібліотечних і архівних фондів, матеріальних активів, вартість яких не перевищує 20000 грн., невиробничих основних засобів і нематеріальних активів), що призначаються платником податку для використання у господарській діяльності платника податку, вартість яких перевищує 20000 грн. і поступово зменшується у зв’язку з фізичним або моральним зносом та очікуваний строк корисного використання (експлуатації) яких з дати введення в експлуатацію становить понад один рік (або операційний цикл, якщо він довший за рік) (пп. 14.1.138 Податкового кодексу України, далі – ПКУ).
Розрахунок амортизації основних засобів та нематеріальних активів здійснюється відповідно до національних положень (стандартів) бухгалтерського обліку або міжнародних стандартів фінансової звітності з урахуванням обмежень, встановлених ПКУ (пп. 138.3.1 ПКУ).
При такому розрахунку застосовуються методи нарахування амортизації, передбачені національними положеннями (стандартами) бухгалтерського обліку. Терміни «невиробничі основні засоби», «невиробничі нематеріальні активи» означають відповідно основні засоби, нематеріальні активи, не призначені для використання в господарській діяльності платника податку. Класифікація груп основних засобів та інших необоротних активів, а також мінімально допустимі строки їх амортизації в податковому обліку визначені у пп. 138.3.3 ПКУ.
При цьому класифікація основних засобів за групами у податковому обліку та бухгалтерському обліку є аналогічною.
Для обрахунку об’єкта оподаткування платник податку на прибуток використовує дані бухгалтерського обліку та фінансової звітності щодо доходів, витрат та фінансового результату до оподаткування (п. 44.2 ПКУ).
Отже, для цілей застосування пп. 138.3.3 ПКУ основні засоби відносяться до тієї категорії, до якої їх віднесено у бухгалтерському обліку
Джерело: ДПС
Читайте більше:
Чи подавати форму №20-ОПП при встановленні сонячної електростанції для власних потреб
Сонячна електростанція: облік та оподаткування виробництва енергії та її продажу
Сонячна електростанція: облік та оподаткування придбання
ВС підтвердив право на прискорену амортизацію обладнання сонячних електростанцій
Амортизація: бухгалтерський та податковий аспекти її нарахування
🎂Святкуємо 7EMINAR DAY разом! Даруємо найвигідніші ціни року та сюрпризи – лише раз на рік, не пропустіть!
Відключення електроенергії може стати підставою для оформлення простою, навіть якщо обладнання зупинилося лише на кілька годин і працівники продовжили роботу після відновлення живлення. Роботодавцю потрібно зафіксувати причину та тривалість зупинення, видати наказ і окремо відобразити години простою в табелі. Оплачують такий час у розмірі не менш ніж 2/3 тарифної ставки або окладу, якщо простій виник не з вини працівника. Розглянемо, як правильно оформити простій через відключення світла та чому не можна примушувати працівників іти у відпустку за власний рахунок
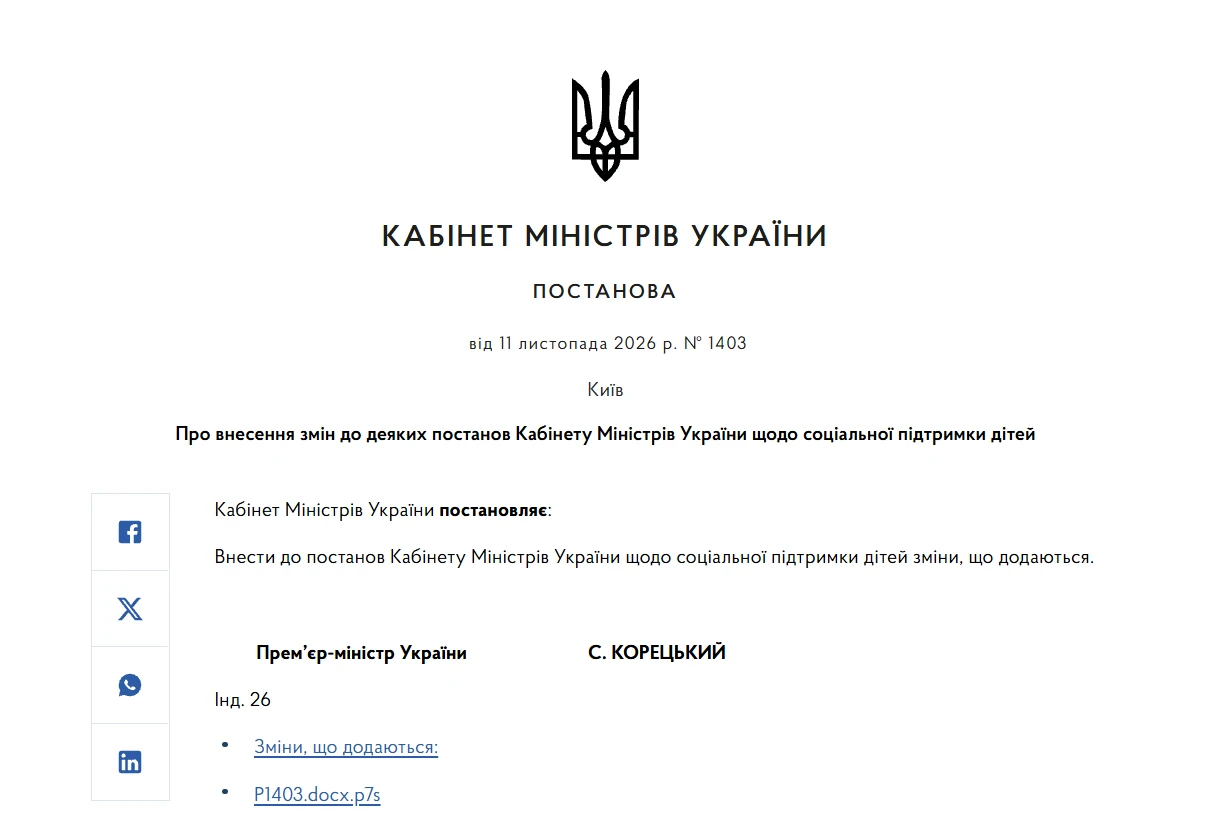
Кабмін уточнив порядок отримання допомоги для догляду за дитиною «єЯсла», якщо за її призначенням звертається батько. Постановою №1403 від 11.11.2026 визначено, які додаткові документи він має подати, зокрема підтвердження виходу на роботу на умовах повного робочого часу та надання відпустки для догляду за дитиною. Водночас для окремих випадків – смерті матері, позбавлення її батьківських прав або проживання дитини з батьком за відповідним рішенням – передбачено винятки
Страховий стаж ФОП підтверджується не лише фактом реєстрації підприємницької діяльності, а насамперед документами про сплату внесків. Особливо важливе значення мають періоди до 01.01.2004, коли дані реєстру ще не були повністю цифровізовані. У таких випадках Пенсійний фонд враховує паперові підтвердження та архівні документи. Тому саме наявність належних доказів визначає, чи буде період діяльності зарахований до стажу
13.11.2026 24 наказ Мінрозвитку від 24.10.2026 №2291 набрав чинності. Отже, вже офіційно оновлено Перелік територій, на яких ведуться (велися) бойові дії або які тимчасово окуповані рф. Щоб кадровикам та бухгалтерам не довелося шукати інформацію серед понад 11 047 населених пунктів, ми створили зручний сервіс пошуку. А також постійно відстежуємо всі зміни та збираємо їх в окремій таблиці із зазначенням дат, номерів наказів і територій, яких вони стосуються
Мінвідновлення наказом від 24.10.2026 №2291 внесло зміни до Переліку територій, на яких ведуться або велися бойові дії чи які тимчасово окуповані РФ. Зміни стосуються Дніпропетровської, Донецької, Сумської, Харківської, Херсонської та Чернігівської областей
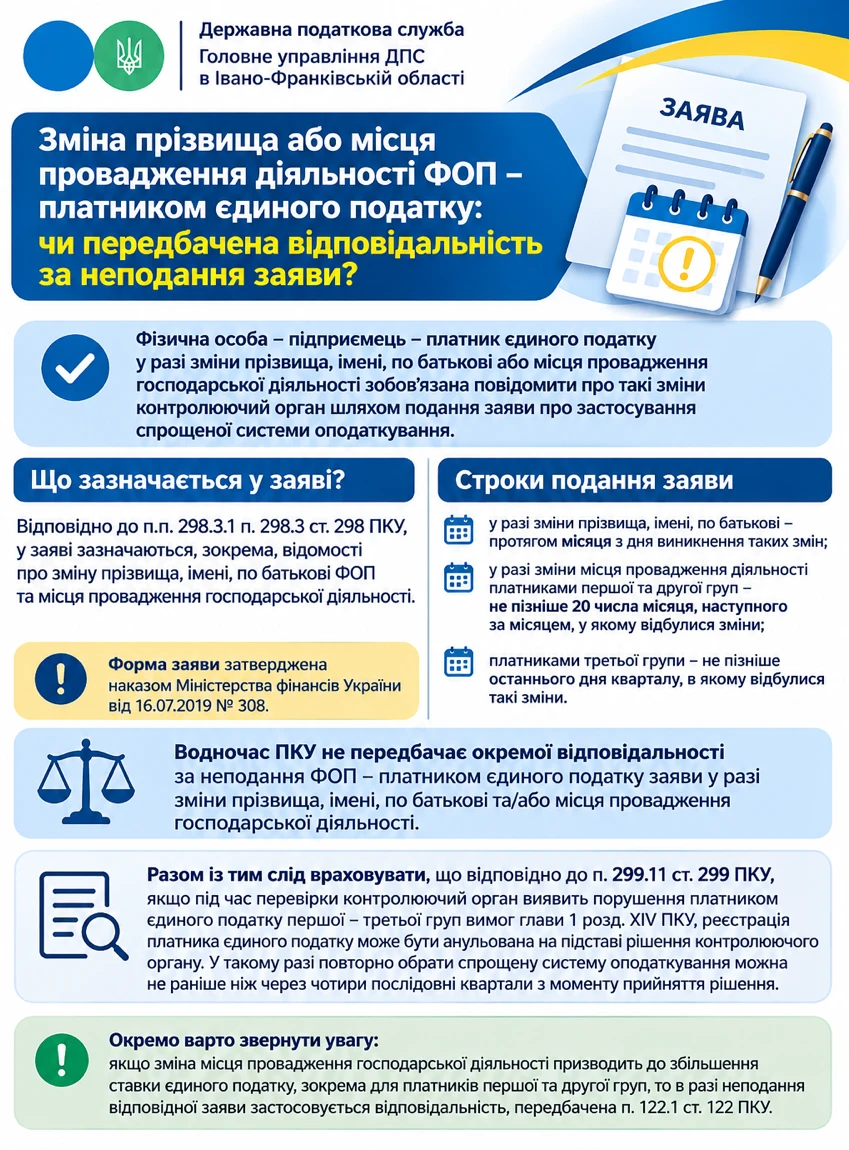
ФОП – платник єдиного податку повинен повідомляти ДПС про зміну прізвища, імені, по батькові або місця провадження господарської діяльності шляхом подання заяви про застосування спрощеної системи. Строки залежать від виду змін і групи платника: від одного місяця до останнього дня кварталу. Водночас ПКУ не встановлює окремого штрафу за неподання такої заяви. Однак якщо зміна місця діяльності впливає на ставку єдиного податку, несвоєчасне повідомлення може мати податкові наслідки
ДПС пояснила, як визначати строк перебування у власності нерухомості, право на яку набуте до 1 січня 2013 року, для цілей оподаткування доходу від її продажу. Якщо право було оформлене відповідно до законодавства, що діяло на момент його виникнення, строк володіння обчислюють із моменту набуття права власності, а не з дати пізнішого внесення відомостей до Державного реєстру. Це важливо для застосування передбачених п. 172.1 ПКУ умов звільнення доходу від оподаткування
У Верховній Раді зареєстрували законопроєкт №16224, який пропонує розширити пільгу з ПДВ для наземних роботизованих комплексів (НРК). Звільнення від податку планують поширити не лише на готові комплекси, а й на матеріали, складові, комплектуючі та запасні частини, необхідні для їх виробництва, ремонту й обслуговування. Пільга стосуватиметься визначених операцій за умови, що кінцевими отримувачами товарів будуть відповідні силові структури, військові формування або виконавці оборонних контрактів
З 1 вересня 2026 року Звіт про контрольовані операції подається за оновленою формою та новими електронними ідентифікаторами. Зокрема, змінено форми основного Звіту, Додатка та інформації про пов’язаних осіб. Водночас звіти за 2025 рік, подані за попередньою формою, залишаються чинними та не потребують повторного подання лише через оновлення звітності
Міністерство оборони підготувало кілька версій законопроєкту про строки військової служби. Наразі документ опрацьовують усередині уряду за участю військово-політичного керівництва. Про це повідомила заступниця міністра оборони Любов Галан під час години запитань до уряду у Верховній Раді. Водночас конкретних строків подання законопроєкту до парламенту вона не назвала
Мінекономіки повідомило про перебіг перегляду критеріїв, за якими підприємства отримують статус критично важливих. Водночас нардепка Ніна Южаніна звернула увагу на питання, які досі залишаються без відповідей: наскільки змінилися критерії, скільки підприємств уже втратили критичність і які квоти бронювання діятимуть для різних категорій бізнесу. На її думку, бізнесу потрібна не лише інформація про хід перегляду, а й оцінка його реальних наслідків для підприємств і працівників
ФОП, які проходять військову службу за мобілізацією або контрактом під час особливого періоду, мають право на податкові пільги. На час служби їх звільняють від нарахування та сплати ПДФО, єдиного податку й військового збору, а також від подання відповідної звітності. Розглянемо, у яких випадках декларація не потрібна, а коли потрібна та які додатки слід до неї включити
ФОП ніколи не подавав форму 20-ОПП. Чи потрібно зараз подавати її за всі об'єкти, починаючи з 2019 року? Якщо так, то які штрафи може накласти податкова? А якщо не подавати – то чи будуть штрафи?
Із 27 жовтня 2026 року діють нові вимоги до державної реєстрації юридичних осіб: реєстратор перевіряє наявність правових підстав для користування нерухомістю, адресу якої зазначають як місцезнаходження компанії. Якщо таких підстав немає, у реєстрації можуть відмовити. Водночас перевірка потрібна не в усіх випадках зміни адреси, а лише за фактичної зміни об’єкта нерухомості. Розглянемо, як працюють нові правила, які реєстри використовуватиме реєстратор та що варто врахувати нотаріусам і бізнесу
Кабмін постановою від 11.11.2026 №1403 змінив порядок фінансування програми «Пакунок школяра». Із постанови прибрали фіксовану суму допомоги – 5000 грн, однак саму виплату зберегли. З 1 січня 2027 року розмір допомоги визначатиметься законом про Державний бюджет на відповідний рік. Тож надалі сума допомоги залежатиме від бюджетних рішень
Восьмий апеляційний адміністративний суд підтвердив, що обов’язок подання інформації про наявність транспортних засобів і техніки, їх технічний стан, а також працівників, які на них працюють до ТЦК та СП є безумовним для керівників підприємств. Він не залежить ані від фактичної діяльності, ані від наявності техніки чи працівників. Навіть новостворені компанії повинні подавати звітність, у тому числі з нульовими показниками. Невиконання цього обов’язку тягне за собою адміністративну відповідальність і значні штрафи
Чи потрібно збільшувати фінансовий результат на 30% вартості безоплатно отриманих товарів або послуг від нерезидента, якщо його організаційно-правову форму чи державну реєстрацію неможливо встановити? ДПС роз’яснила, як у такій ситуації застосовувати різницю за пп. 140.5.4 ПКУ
Податкова не повідомила підприємство про дату, час і місце розгляду заперечень на акт перевірки – і це стало підставою для скасування податкових повідомлень-рішень. Верховний Суд наголосив: платник має право брати участь у розгляді своїх заперечень, а контролюючий орган зобов’язаний забезпечити таку можливість у порядку та строки, визначені п. 86.7 ПКУ. Порушення цієї процедури є самостійною підставою для скасування ППР незалежно від обґрунтованості висновків перевірки