
СР
Експерт
Софія РубанКонсультант з бухгалтерського обліку за МСФЗ та оподаткування прибутку підприємств


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Мабуть, амортизація основних засобів – це один із елементів бухобліку, який притаманний бодай кожному підприємству. Тому у цій публікації окреслимо основні моменти її нарахування в бухобліку, а також зосередимо увагу на податкових нюансах розрахунку та декларування амортизації
Відповідно до п. 4 НП(С)БО 7:
амортизацією називають систематичний розподіл вартості, яка амортизується, необоротних активів протягом строку їхнього корисного використання (експлуатації).
Простіше кажучи, під час амортизації відбувається поступове списання вартості необоротних активів на витрати.
В бухобліку об’єктом амортизації є первісна або переоцінена вартість, яка амортизується, зменшена на їх ліквідаційну вартість (п. 23 Методичних рекомендацій з бухгалтерського обліку основних засобів, затверджених наказом Мінфіну від 30.09.2003 №561, далі – Методрекомендації).
При цьому бухамортизації взагалі не підлягають вартість земельних ділянок, природних ресурсів і капітальних інвестицій (п. 22 НП(С)БО 7).
Важливими складовими під час розрахунку бухгалтерської амортизації виступають: строк корисного використання, ліквідаційна вартість та метод амортизації. Тому далі коротко окреслимо кожен із цих елементів.
Із визначення бухамортизації чітко видно, що в бухобліку знос нараховують протягом строку корисного використання необоротного активу. Це оціночний показник. Кожне підприємство визначає його самостійно, ґрунтуючись на експлуатаційні очікування керівництва підприємства, яке придбало / отримало основний засіб.
Термін служби визначають під час визнання об’єкта (зарахування його на баланс). Його п. 23 НП(С)БО 7 наказує прописати в розпорядчому документі (наприклад, наказі по підприємству).
Під час обчислення строку корисного використання необхідно зважати на чинники, описані в п. 24 НП(С)БО 7.
До речі, термін експлуатації – не статичний показник. З часом він може змінюватися (скажімо, під час підвищення інтенсивності використання необоротного активу). Тому, п. 25 НП(С)БО 7 пропонує, як мінімум, на кінець кожного року тестувати цей показник на предмет ще актуальності і за потреби переглядати (у разі зміни очікуваних економічних вигід від його використання). Приклад наказу про зміну строку корисного використання можна знайти за посиланням.
Завантажуйте бланк: Наказ про зміну строку корисного використання об'єкта основних засобів
Зміну терміну експлуатації вважають зміною облікової оцінки. Тобто вона не потребує ретроспективного перегляду вже нарахованої амортизації. Річна (місячна) сума амортизації після зміни, зокрема, строку корисного використання визначається, виходячи з місяця, наступного за місяцем таких змін.
Відповідно до п. 4 НП(С)БО 7 ліквідаційною вартістю вважають суму коштів або вартість інших активів, яку підприємство очікує отримати від реалізації (ліквідації) необоротних активів після закінчення строку їх корисного використання (експлуатації), за вирахуванням витрат, пов'язаних з продажем (ліквідацією).
Показник ліквідаційної вартості важливий під час обчислення вартості, яка амортизується. Остання, розтлумачена як первісна або переоцінена вартість необоротних активів за вирахуванням їх ліквідаційної вартості (п. 4 НП(С)БО 7).
Відповідно до п. 23 Методрекомендацій №561 ліквідаційна вартість – це оціночна величина, що встановлюється комісією під час введення в експлуатацію кожного об'єкта основного засобу.
Отже, комісія, створена на підприємстві, повинна самостійно оцінити скільки можна отримати після того, як означений об'єкт прослужить свій строк. Згодом, якщо звичайно виникне така потреба, підприємство може переглянути таку ліквідаційну вартість (п. 25 НП(С)БО 7). При цьому таку зміну трактують зміною облікової оцінки (п. 28 Методрекомендацій №561). А остання не потребує перегляду минулих показників (в даному разі вже нарахованої амортизації).
Також зауважимо, що часто на практиці обліковці встановлюють показник ліквідаційної вартості на рівні нуль гривень. Проте, на наш погляд, повсюдно так робити не можна. Адже це може викликати додаткові запитання у податківців. Бо ж показник ліквідаційної вартості впливає на суму амортизації, яка загалом йде на витрати. Тому, щоб не було зайвих питань, рекомендуємо встановити показник ліквідвартості хоча б в якійсь сумі. Адже це оціночне мірило, тому точно визначити його вартість не реально.
Під час розрахунку амортизації п. 26 НП(С)БО 7 пропонує застосовувати п’ять основних методів.
1. Прямолінійний метод
Це, мабуть, найпростіший у розрахунку метод і найрозповсюдженіший на практиці. Він передбачає рівномірний розподіл витрат на амортизацію протягом усього строку корисного використання об’єкта основних засобів.
Згідно з ним місячну суму амортизації можна розрахувати за формулою:
Аміс = ПВ – ЛВ / СКВр / 12 міс., де
2. Метод зменшення залишкової вартості
Розрахунки за цим методом дещо складніші, аніж за попереднім. І під час його застосування обов’язкова наявність ліквідвартості.
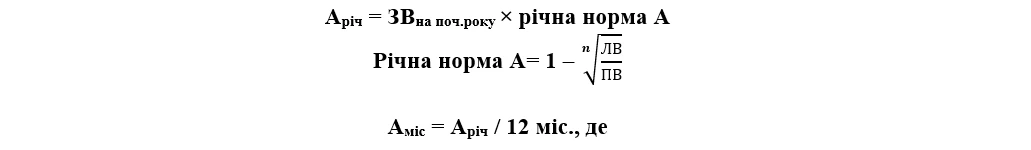
3. Метод прискореного зменшення залишкової вартості
Його можна застосовувати навіть до тих об’єктів, по яких не визначалася ліквідвартість.
Аріч = ЗВна поч. року х річна норма А
Річна норма А= 1/(СКВр) х 2
Аміс = Аріч /12 міс.
4. Кумулятивний метод
Він дозволяє замортизувати більшу частину вартості об’єкта основних засобів у перші роки його експлуатації.
Аріч = АВ х К
К = Кр / Ч
Аміс = Аріч /12 міс., де
5. Виробничий метод
Аміс = V х С.
С = АВ : Vзаг, де
Окрім цього, п. 27 НП(С)БО 7 дозволяє амортизувати малоцінні необоротні матеріальні активи (їх в бухобліку обліковують на субрахунку 112) та бібліотечні фонди (для них призначено субрахунок 111) двома, по суті, спрощеними методами:
Також варто зазначити, що тимчасові (нетитульні) споруди (субрахунок 113), інвентарну тару (субрахунок 115), предмети прокату (субрахунок 116) та інші необоротні матеріальні активи можна амортизувати тільки двома методами: прямолінійним та / або виробничим (п. 27 НП(С)БО 7).
Обраний підприємством метод амортизації для об’єктів відповідної групи основних засобів необхідно прописати в розпорядчому документі про облікову політику (п. 2.1 р. II Методичних рекомендацій щодо облікової політики підприємства, затверджених наказом Мінфіну від 27.06.2013 №635).
За потреби обраний підприємством метод амортизації можна переглянути (у разі зміни очікуваного способу отримання економічних вигід від його використання). Як правило, це роблять на кінець звітного року (п. 28 НП(С)БО 7). Нараховувати амортизацію за новим методом починають з місяця, наступного за місяцем прийняття рішення про зміну методу амортизації.
Найперше варто вказати, що нарахування амортизації проводиться щомісячно. При цьому, у нацстандартах чітко визначено коли починати амортизувати об’єкт основних засобів. Так, в абз. 3 п. 29 НП(С)БО 7 вказано, що нарахування амортизації починається з місяця, наступного за місяцем, у якому об'єкт основних засобів став придатним для корисного використання.
Тобто, по суті, старт амортизації відбувається з місяця, наступного за тим, в якому в бухобліку зроблено записи:
чи
Поруч з цим, в абз. 4 п. 29 НП(С)БО сказано, що нарахування амортизації припиняється, починаючи з місяця, наступного за місяцем вибуття об'єкта основних засобів, переведення його на реконструкцію, модернізацію, добудову, дообладнання, консервацію.
Як бачите, за п. 29 НП(С)БО 7 амортизацію припиняють лічити з місяця, наступного за місяцем, зокрема, вибуття об’єкта (припинення визнання його як активу). Тому якщо, наприклад, продаж необоротного активу здійснено, скажімо, в січні (при чому тут не важливо, ця подія відбулася 1 чи 31 числа), то бухгалтеру потрібно востаннє нарахувати щодо нього амортизацію за весь місяць, в якому його продано (у даному разі – за січень), і лише потім обчислювати залишкову вартість, яка йтиме на витрати.
Також зазначимо, що основні засоби, які певний період не працюють, тобто простоюють (причому причина такого простою немає значення), в бухобліку все одно можна амортизувати. Адже незважаючи на те, що їх підприємство не використовує, такі об'єкти однаково технічно й комерційно старіють, а також морально та фізично зношуються.
До речі, з цього приводу у пар. 55 МСБО 16 прямо сказано наступне:
«Амортизацію активу припиняють на одну з двох дат, яка відбувається раніше: на дату, з якої актив класифікують як утримуваний для продажу (або включають до ліквідаційної групи, яку класифікують як утримувану для продажу) згідно з МСФЗ 5, або на дату, з якої припиняють визнання активу. Отже, амортизацію не припиняють, коли актив не використовують або він вибуває з активного використання, доки актив не буде амортизований повністю. Проте, згідно з використаними методами амортизації, амортизаційні відрахування можуть дорівнювати нулю, якщо немає виробництва».
Так, якщо підприємство застосовує до таких об'єктів основних засобів (тобто тих, які простоюють) виробничий метод нарахування амортизації, то амортизаційні відрахування в такому разі дорівнюватимуть нулю. Це пов'язано з тим, що за цим методом розмір нарахованого зносу прямо залежить від обсягу виробленої продукції з використанням цього основного засобу упродовж місяця (див. вище). Тому якщо продукцію не виробляли, то й амортизація за об'єктом основних засобів при застосуванні такого методу буде нульовою.
Амортизація, нарахована на основні засоби, як правило, йде одразу на витрати (п. 30 НП(С)БО 7). Поруч з цим, інколи майбутні економічні вигоди, втілені в основних засобах, поглинаються в ході виробництва інших активів. У такому разі амортизаційні відрахування становлять частину собівартості такого іншого активу та мають потрапляти до його балансової вартості. Наприклад, амортизація основних засобів, використовуваних у виробничому процесі, потрапить до балансової вартості готової продукції.
Отже, залежно від мети використання необоротних активів амортизацію по них у бухобліку можна відображати наступною кореспонденцією:
Сальдо по субрахунку 131 та 132 відображають у рядку 1012 форми №1 «Баланс (Звіт про фінансовий стан), а також форм №1-м та №2-мс «Баланс».
Заповнення цих форм знайдете в наступних статтях:
Особливості розрахунку податкової амортизації
Перш за все варто вказати, що податкову амортизацію мають розраховувати виключно платники податку на прибуток, які ведуть облік податкових різниць.
Податкова амортизація – це, по суті, та сама бухгалтерська амортизація (див. пп. 138.3.1 Податкового кодексу України, далі – ПКУ) тільки з певними обмеженнями, передбаченими ст. 138 ПКУ.
По-перше, під податкове поняття «основних засобів» потрапляють лише об’єкти, вартість яких більше 20 тис. грн (пп. 14.1.138 ПКУ). Тому до всіх необоротних обєктів, первісна вартість яких менша цієї межі, з метою оподаткування «амортизаційні» різниці із ст. 138 ПКУ не застосовують. Відповідно й у додатку АМ їх не відображають. До речі, вказували на це й податківці (ЗІР, категорія 102.05 ЗІР).
Також у податковому обліку не амортизують вартість земельних ділянок, бібліотечних фондів, та природних ресурсів.
По-друге, для цілей оподаткування заборонено амортизувати невиробничі основні засоби. Останніми називають основні засоби, які в принципі не призначені для використання в господарській діяльності платника (пп. 138.3.2 ПКУ). Тобто мова йде про ті об’єкти, які, по суті, ніяким чином не задіяні під час отримання доходу.
До речі, якщо виробничі основні засоби тимчасово не використовуються в госпдіяльності, то в податковому обліку їх все одно можна амортизувати. Лише у тому випадку, якщо і в бухобліку вони амортизуються (ЗІР, категорія 102.05).
По-третє, під час обчислення податкової амортизації основних засобів коригувальні прибутківці змушені орієнтуватися на мінімально допустимі строки, передбачені пп. 138.3.3 ПКУ. При цьому, якщо строки корисного використання (експлуатації) об’єкта основних засобів в бухобліку менше ніж мінімально допустимі строки амортизації, то для розрахунку податкової амортизації слід використовувати строки, встановлені пп. 138.3.3 ПКУ.
Коли ж строки корисного використання (експлуатації) об’єкта основних засобів в бухобліку дорівнюють або є більшими, ніж мінімально допустимі, то для розрахунку податкової амортизації використовують бухоблікові строки корисного використання (експлуатації) об’єкта основних засобів.
По-четверте, податкову амортизацію слід обчислювати, виходячи із вартості основних засобів без урахування їхньої переоцінки (уцінки, дооцінки), проведеної відповідно до стандартів бухобліку.
До речі, під час виконання ряду умов коригувальні платники вправі застосовувати прискорену амортизацію (п. 43-1 підрозділу 4 р. ХХ ПКУ).
Детально про правила її застосування можна дізнатися з відеокурсу за посиланням
Його, як Ви вже мабуть здогадалися, заповнюють виключно платники податку на прибуток, які ведуть облік податкових різниць.
Отже, у графі 3 «Балансова вартість на початок звітного (податкового) періоду» слід вказувати податкову балансову вартість відповідної групи основних засобів на початок звітного (податкового) періоду (тобто, наприклад, на 01.01.2024 року).
Додатково, на перетині графи 3 та рядка КП показують балансову вартість капіталізованих (включених до собівартості необоротних активів) процентів на початок звітного (податкового) періоду за даними податкового обліку.
У графі 4 «Балансова вартість на кінець звітного (податкового) періоду» відповідно указують податкову балансову вартість відповідної групи основних засобів на кінець звітного (податкового) періоду (тобто, припустимо, на 31.12.2024). Знову ж таки, окремо на перетині графи 4 та рядка КП окремо слід фіксувати капіталізовані проценти, включені до собівартості необоротних активів, на початок звітного (податкового) періоду за даними податкового обліку.
До речі, загалом дані графи 4 додатка АМ за 2024 рік в подальшому переносять до графи 3 додатка АМ за звітні періоди 2025 року.
У графі 5 додатка АМ декларують податкову амортизацію, нараховану за звітний період за правилами ст. 138 ПКУ.
Після цього, загальну суму амортизації основних засобів та нематеріальних активів (рядок А17 + рядок Н7) підсумовують у рядку 1.2.1 додатка АМ.
Звідти цю суму перетягують до рядка 1.2.1 АМ додатка РІ до декларації з податку на прибуток.
Шаблони та зразки документів:
Наказ про зміну строку корисного використання об'єкта основних засобів
Статті на тему:
Облік придбання основних засобів
Баланс (Звіт про фінансовий стан) за формою №1: інструкція заповнення
Фінансова звітність мікропідприємства за формами №1-мс, 2-мс: інструкція
Фінансовий звіт малого підприємства за формами №1-м, 2-м: інструкція
Чи може роботодавець звільнити працівника за прогул, якщо той перебував на лікарняному для догляду за хворою дитиною? Ні, така відсутність має поважну причину, а електронний листок непрацездатності є офіційним підтвердженням. Навіть якщо роботодавець стверджує, що не бачив лікарняного в системі, це не дає підстав звільняти працівника за прогул. Розглянемо, як працівнику оскаржити незаконне звільнення, поновитися на роботі та отримати компенсацію за час вимушеного прогулу

Роботодавець не має права відмовити працівнику у прийнятті заяви про звільнення, адже її подання є одностороннім волевиявленням працівника. Закон також визначає способи підтвердження факту подання заяви та випадки, коли працівник може звільнитися без двотижневого строку попередження

Пенсійний фонд України оновив функціонал вебпорталу електронних послуг: тепер під час перегляду е-лікарняного в особистому кабінеті страхувальника автоматично відображаються пов’язані з ним заяви-розрахунки

ДПС попереджає про масову розсилку фейкових електронних листів нібито від імені податкової служби з повідомленнями про податковий борг. Такі листи надходять зі сторонніх адрес і можуть містити шкідливі вкладення або посилання, через які зловмисники отримують доступ до комп’ютера. Як відрізнити підробку від офіційного повідомлення ДПС, які адреси використовує податкова та чому не можна відкривати підозрілі файли – розповідаємо далі

Знищення або пошкодження майна через бойові дії може суттєво змінити умови господарської діяльності підприємства: вплинути на виробництво, зберігання товарів, наявність ресурсів і можливість виконувати операції. Щоб підтвердити такі зміни перед податковою, платнику варто зібрати сукупність документів, які засвідчують факт пошкодження та його наслідки. Розбираємо, які саме документи можуть стати доказами

Чи можна включити ПДВ до податкового кредиту, якщо постачальник склав дві податкові накладні на один авансовий платіж? В ІПК від 26.10.2026 № 6274/ІПК/99-00-21-03-02 ДПС пояснила: поділ однієї передоплати на кілька ПН не відповідає вимогам ПКУ, якщо накладні не узгоджуються з первинним документом – платіжною інструкцією. Розглянемо, скільки ПН складати за кількох авансів або відвантажень протягом дня, як виправити помилкові накладні та що робити покупцю, щоб не втратити податковий кредит

Кабмін постановою №1336 розширив можливості комплексної електронної послуги «е-Підприємець». Тепер до переліку послуг додано подання відомостей про об’єкти оподаткування (форма №20-ОПП) та повідомлення про прийняття працівника на роботу або укладення гіг-контракту. Також сервіс став доступним керівникам юридичних осіб і уповноваженим представникам бізнесу, а заяву можна підписати через «Дія.Підпис». Розглянемо, які процедури тепер можна об’єднати в одній заяві та що ці зміни означають для бухгалтерів і підприємців

Компенсація працівнику за придбані для підприємства товари за власні кошти не оподатковується ПДФО та військовим збором, якщо придбання здійснено в межах виконання трудових обов'язків, а витрати обґрунтовано та підтверджено роботодавцем. У разі, якщо придбання товарів не пов’язане з трудовою функцією, виплачена компенсація вважається доходом працівника і оподатковується на загальних підставах

Комітет Верховної Ради 4 листопада 2026 року рекомендував ухвалити в цілому законопроєкт №15437 про відновлення контролю за державною допомогою суб’єктам господарювання. Документ передбачає повернення повноважень АМКУ щодо моніторингу державної підтримки бізнесу, оновлення відповідної звітності та гармонізацію правил із законодавством ЄС. Також пропонуються спеціальні умови застосування норм під час воєнного стану, зокрема для територій бойових дій та програм підтримки малого й середнього бізнесу. Розглянемо, які зміни пропонують і що вони означатимуть для бізнесу та надавачів державної допомоги

Мінфін оновив порядок заповнення реквізиту «Призначення платежу» в платіжних інструкціях. Зміни стосуються примусового стягнення коштів податковими органами, перерахування коштів виконавчою службою для погашення податкового боргу, а також списання передоплати й митних платежів. Окремо визначено, які поля та яку інформацію мають зазначати відповідні органи під час переказу коштів на бюджетні, небюджетні рахунки та єдиний рахунок. Розглянемо, що саме змінилося та як тепер заповнюватимуть призначення платежу

Чи потрібно подавати Звіт про внесок за працевлаштування осіб з інвалідністю, якщо на ТОВ є лише директор, який перебуває у відпустці без збереження зарплати, а у ФОП є один найманий працівник, який також перебуває у відпустці без збереження зарплати?

ДПС України надала роз’яснення щодо особливостей оподаткування та визначення доходу ФОП(платників єдиного податку третьої групи), які здійснюють спільну діяльність із розроблення та реалізації комп’ютерних ігор через платформу Steam

В Україні пропонують скасувати 58 застарілих і дублюючих інструментів державного регулювання господарської діяльності. Законопроєкт №16055 має зменшити адміністративне навантаження на бізнес, скоротити зайві дозвільні процедури та спростити взаємодію підприємців із державними органами. 4 листопада профільний комітет рекомендував Верховній Раді прийняти документ за основу. Розповідаємо, які зміни пропонують і що вони можуть означати для бізнесу

З 23 жовтня 2026 року доходи фізосіб від здавання нерухомості в оренду за визначених умов оподатковуються ПДФО за ставкою 5% замість 18%. Але нова ставка не поширюється на всі доходи за 2026 рік: вирішальне значення має дата їх отримання. Тож орендодавцям під час декларування потрібно розмежувати доходи, отримані до 23 жовтня та починаючи з цієї дати. Пояснюємо, які ставки застосовувати та що врахувати у річній декларації

Державні реєстратори отримали новий функціонал для перевірки фізичних та юридичних осіб у Єдиному реєстрі боржників (ЄРБ) безпосередньо через Державний реєстр речових прав на нерухоме майно (ДРРП). Тепер інформацію про наявність або відсутність особи в реєстрі боржників можна отримати в режимі реального часу за допомогою електронного запиту. Для цього потрібно обрати відповідну операцію в зареєстрованій заяві ДРРП, зазначити параметри пошуку та сформувати документ із результатами перевірки. Отримані відомості можна автоматично долучити до заяви, завантажити або роздрукувати

Система «Обрій» переходить до нового етапу цифровізації ринку праці. З 3 листопада 2026 року набрали чинності зміни за постановою КМУ №1345: до інформаційних джерел системи додали Реєстр військовозобов’язаних, до проєкту залучили Держпраці, а також оновили правила електронної взаємодії та захисту персональних даних. Розбираємо, що змінилося, які сервіси вже доступні та які можливості ще перебувають на етапі тестування





