


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Основні засоби, МНМА
29.04.2025
Облік придбання основних засобів
Придбати основні засоби (ОЗ) можна як у вітчизняних постачальників, так і у нерезидентів, як за рахунок власних коштів, так і за рахунок банківського кредиту. А на меті може бути – використати їх як у виробничій діяльності, так і у негосподарських цілях. Тож розглянемо на прикладах, які проведення в бухобліку слід зробити у таких ситуаціях. Та перед усім визначимося із тим, які витрати слід включити до первісної вартості ОЗ, а які ні
- Які витрати формують первісну вартість ОЗ
- Придбання виробничих ОЗ
- Придбання невиробничих ОЗ
- Які документи оформити для зарахування ОЗ на баланс
Які витрати формують первісну вартість ОЗ
Всі придбані ОЗ в бухобліку зараховуйте на баланс за первісною вартістю. Первісна вартість об'єкта ОЗ включає:
- суми, що сплачують постачальникам активів та підрядникам за виконання будівельно-монтажних робіт (без непрямих податків);
- реєстраційні збори, державне мито та аналогічні платежі, що здійснюються в зв'язку з придбанням (отриманням) прав на об'єкт ОЗ;
- суми ввізного мита;
- суми непрямих податків у зв'язку з придбанням (створенням) ОЗ (якщо вони не відшкодовуються підприємству);
- витрати зі страхування ризиків доставки ОЗ;
- витрати на транспортування, установку, монтаж, налагодження ОЗ;
- інші витрати, безпосередньо пов'язані з доведенням ОЗ до стану, у якому вони придатні для використання із запланованою метою.
Первісну вартість об'єкта ОЗ збільшуйте з одночасним створенням забезпечення на обґрунтовану розрахунком суму зобов'язання, яке відповідно до законодавства виникає у підприємства щодо демонтажу, переміщення цього об'єкта та приведення земельної ділянки, на якій він розташований, у стан, придатний для подальшого використання (зокрема на передбачену законодавством рекультивацію порушених земель) (п. 8 НП(С)БО 7 «Основні засоби»).
Увага! Якщо ваше підприємство не є платником ПДВ, а в рахунку постачальника зазначена сума з ПДВ, то цей ПДВ включіть до первісної вартості придбаного ОЗ
Не включайте до первісної вартості ОЗ фінансові витрати, якщо ОЗ придбали (створили) повністю або частково за рахунок запозичень. Але - за винятком фінансових витрат, які включаються до собівартості кваліфікаційних активів відповідно до НП(С)БО 31 «Фінансові витрати» (п. 8 НП(С)БО 7).
Які проведення зробити в обліку
Усі витрати на придбання ОЗ спочатку накопичте за Дт 152 «Придбання (виготовлення) основних засобів». При передачі (введенні) об’єкта ОЗ в експлуатацію зробіть проведення Дт 10 «Основні засоби» (відповідний субрахунок) – Кт 152.
Перейдемо до прикладів.
Придбання виробничих ОЗ
Приклад 1. Придбання ОЗ у на умовах післяплати.
ТОВ – платник ПДВ придбало у вітчизняного постачальника виробничу будівлю. Договірна вартість будівлі – 600 000 грн (у т. ч. ПДВ – 100 000 грн). Витрати на оформлення права власності на будівлю – 8000 грн без ПДВ. Вартість послуг агента з нерухомості – 15 000 грн без ПДВ.
№ з/п | Зміст операції | Бухгалтерський облік | Сума, грн | |
Дт | Кт | |||
1 | Оприбуткували будівлю за договірною вартістю | 152 | 631 | 500 000 |
2 | Нарахували податковий кредит із ПДВ згідно з податковою накладною, зареєстрованою в ЄРПН | 641 | 631 | 100 000 |
3 | Включили до первісної вартості будівлі витрати на оформлення права власності | 152 | 631 | 8000 |
4 | Оплатили вартість послуг оформлення права власності | 631 | 311 | 8000 |
5 | Відобразили вартість послуг агента з нерухомості | 152 | 631 | 15 000 |
6 | Оплатили рахунок агента з нерухомості | 631 | 311 | 15 000 |
7 | Оплатили постачальнику за будівлю | 631 | 311 | 600 000 |
8 | Ввели будівлю в експлуатацію | 103 | 152 | 523 000 |
Приклад 2. Придбання ОЗ на умовах попередньої оплати.
ТОВ придбало у вітчизняного постачальника обладнання. І ТОВ, і постачальник – платники ПДВ. Договірна вартість обладнання – 360 000 грн, у т. ч. ПДВ – 60 000 грн. Вартість послуг зі встановлення і налагодження обладнання – 50 000 грн без ПДВ, бо надавач послуг – неплатник ПДВ.
№ з/п | Зміст операції | Бухгалтерський облік | Сума, грн | |
Дт | Кт | |||
1 | Перерахували попередню оплату за обладнання | 371 | 311 | 360 000 |
2 | Нарахували суму податкового кредиту з ПДВ згідно з зареєстрованою в ЄРПН податковою накладною | 641 | 644 | 60 000 |
3 | Оприбуткували обладнання за актом приймання-передачі від постачальника | 152 | 631 | 300 000 |
4 | Відобразили суму податкового кредиту з ПДВ | 644 | 631 | 60 000 |
5 | Здійснили залік заборгованостей | 631 | 371 | 360 000 |
6 | Перерахували попередню оплату компанії — надавачу послуг за встановлення і налагодження обладнання | 371 | 311 | 50 000 |
7 | Включили до складу капітальних інвестицій вартість послуг зі встановлення і налагодження | 152 | 631 | 50 000 |
8 | Відобразили залік заборгованостей із надавачем послуг | 631 | 371 | 50 000 |
9 | Ввели обладнання в експлуатацію | 104 | 152 | 350 000 |
Приклад 3. Придбання ОЗ за рахунок кредитних коштів
ТОВ придбало трактор вартістю 600 000 грн (у т. ч. ПДВ 100 000 грн). Розрахунок з постачальником здійснили за рахунок власних коштів (100 000 грн) і за рахунок отриманого довгострокового кредиту (500 000 грн). Строк погашення кредиту – 2 роки. У першому році підприємство зобов’язане повернути 250 000 грн кредиту. Сума нарахованих відсотків за перший рік становить 30 000 грн.
№ з/п | Зміст операції | Бухгалтерський облік | Сума, грн | |
Дт | Кт | |||
1 | Отримали довгостроковий кредит від банку | 311 | 501 | 500 000 |
2 | Отримали трактор від постачальника | 152 | 631 | 500 000 |
3 | Відобразили податковий кредит із ПДВ згідно з податковою накладною, зареєстрованою в ЄРПН | 641 | 631 | 100 000 |
4 | Оплатили рахунок постачальника | 631 | 311 | 600 000 |
5 | Ввели в експлуатацію трактор | 105 | 152 | 500 000 |
6 | Перевели частину боргу до складу поточних зобов’язань | 501 | 611 | 250 000 |
7 | Нарахували відсотки за кредит протягом першого року | 951 | 684 | 30 000 |
8 | Погасили поточні зобов’язання протягом першого року | 611 | 311 | 150 000 |
9 | Погасили суму відсотків перед банком протягом першого року | 684 | 311 | 30 000 |
Приклад 4. Придбання ОЗ у нерезидента на умовах подальшої оплати
ТОВ – платник ПДВ придбало у іноземного постачальника верстат. Договірна вартість верстата становить 10 000 USD. Митна вартість верстата дорівнює його договірній вартості. Під час митного оформлення верстата на митниці сплатили ПДВ в сумі 88 000 грн та мито – 40 000 грн.
Курс НБУ:
- на дату отримання верстата – 40,00 грн за 1 USD;
- на дату балансу, що настала після дати оприбуткування, але до дати оплати нерезиденту – 40,50 грн за 1 USD;
- на дату оплати – 41,00 грн за 1 USD.
№ з/п | Зміст операції | Бухгалтерський облік | Сума | |
Дт | Кт | |||
1 | Сплатили ввізне мито: 10 000 USD × 40,00 грн × 10% | 685 | 311 | 40 000 |
2 | Сплатили ПДВ під час митного оформлення імпорту верстата (10 000 USD × 40,00 грн + 40 000 грн) × 20% | 685 | 311 | 88 000 |
3 | Отримали (оприбуткували) верстат (40,00 грн× 10 000 USD) | 152 | 632 | 10 000 USD 400 000 UAH |
4 | Включили до складу капітальних інвестицій суму мита | 152 | 685 | 40 000 |
5 | Включили до складу податкового кредиту сплачений ПДВ | 641 | 685 | 88 000 |
6 | Ввели в експлуатацію верстат | 104 | 152 | 440 000 |
7 | Відобразили на дату балансу курсову різницю від операційної діяльності ((40,50– 40,00) × 10 000 USD) | 945 | 632 | 5000 |
8 | Сплатили нерезиденту за верстат (41,00 грн× 10 000 USD) | 632 | 312 | 10 000 USD 410 000 UAH |
9 | Відобразили на дату оплати курсову різницю від операційної діяльності ((41,00 – 40,50) × 10 000 USD) | 945 | 632 | 5 000 |
Придбання невиробничих ОЗ
За підпунктом 138.3.2 Податкового кодексу України (далі – ПКУ) термін «невиробничі основні засоби» означає ОЗ, не призначені для використання в господарській діяльності платника податку. А от у НП(С)БО 7 та Методичних рекомендаціях з бухгалтерського обліку основних засобів, затверджені наказом Мінфіну від 30.09.2003 №561 (далі – Методрекомендації №561) поділу ОЗ на виробничі та невиробничі немає. Тому бухоблік придбання усіх ОЗ є однаковим незалежно від мети придбання.
Але є один нюанс – треба нарахувати умовне податкове зобов’язання з ПДВ, якщо під час придбання такого об’єкта включили суми ПДВ до податкового кредиту (п. 198.5 ПКУ).
Приклад 5. Придбання невиробничого ОЗ
Підприємство придбало у вітчизняного постачальника пральну машину, яку не планує використовувати в господарській діяльності. Вартість із доставкою – 18 000 грн, у т. ч. ПДВ – 3000 грн.
№ з/п | Зміст операції | Бухгалтерський облік | Сума, грн | |
Дт | Кт | |||
1 | Отримали пральну машину від постачальника | 152 | 631 | 15 000 |
2 | Нарахували суму податкового кредиту з ПДВ згідно із зареєстрованою в ЄРПН податковою накладною | 641 | 631 | 3000 |
3 | Оплатили рахунок постачальника | 631 | 311 | 18 000 |
4 | Нарахували «умовні» податкові зобов’язання з ПДВ на вимогу п. 198.5 ПКУ | 643 | 641 | 3000 |
5 | Зарахували суму нарахованого ПДВ до первісної вартості пральної машини | 152 | 643 | 3000 |
6 | Пральну машину ввели в експлуатацію | 104 | 152 | 18 000 |
Які документи оформити для зарахування ОЗ на баланс
Підприємства зазвичай зараховують ОЗ на баланс на підставі акта приймання-передачі (введення в експлуатацію) основних засобів (п. 10 Методрекомендацій № 561). Можна користуватися типовими формами цього документа:
- Актом приймання-передачі (внутрішнього переміщення) основних засобів (форма № ОЗ-1), що затверджений наказом Мінстату від 29.12.1995 №352;
- Актом введення в експлуатацію основних засобів, що затверджений наказом Мінфіну від 13.09.2016 №818.
Розробити бланк акта можна також самостійно. Але при цьому він має містити обов’язкові реквізити первинного документу чи реквізити типових або спеціалізованих форм (п. 2.7 Положення про документальне забезпечення записів у бухгалтерському обліку, затверджене наказом Мінфіну від 24.05.1995 № 88).
Шаблони та зразки документів:
Акт приймання-передачі основних засобів
Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.

Особи з інвалідністю
14.10.2026
Немає основних працівників, але є сумісники: чи потрібно подавати Звіт про осіб з інвалідністю
Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю: Якщо у ФОП на ЄП має 2 працівника-сумісника на неповному робочому часі (тобто основних працівників немає), чи потрібно подавати цей звіт?

Судова практика
14.10.2026
407 об’єктів – 407 порушень: Верховний Суд визначив правила штрафування за №20-ОПП
Штраф за неподання або несвоєчасне подання форми №20-ОПП податкова може нарахувати за кожний об’єкт оподаткування, а не за кожне повідомлення. Верховний Суд підтвердив: можливість зазначити кілька однотипних об’єктів в одному узагальненому повідомленні не змінює порядку визначення кількості порушень

ЄСВ
14.10.2026
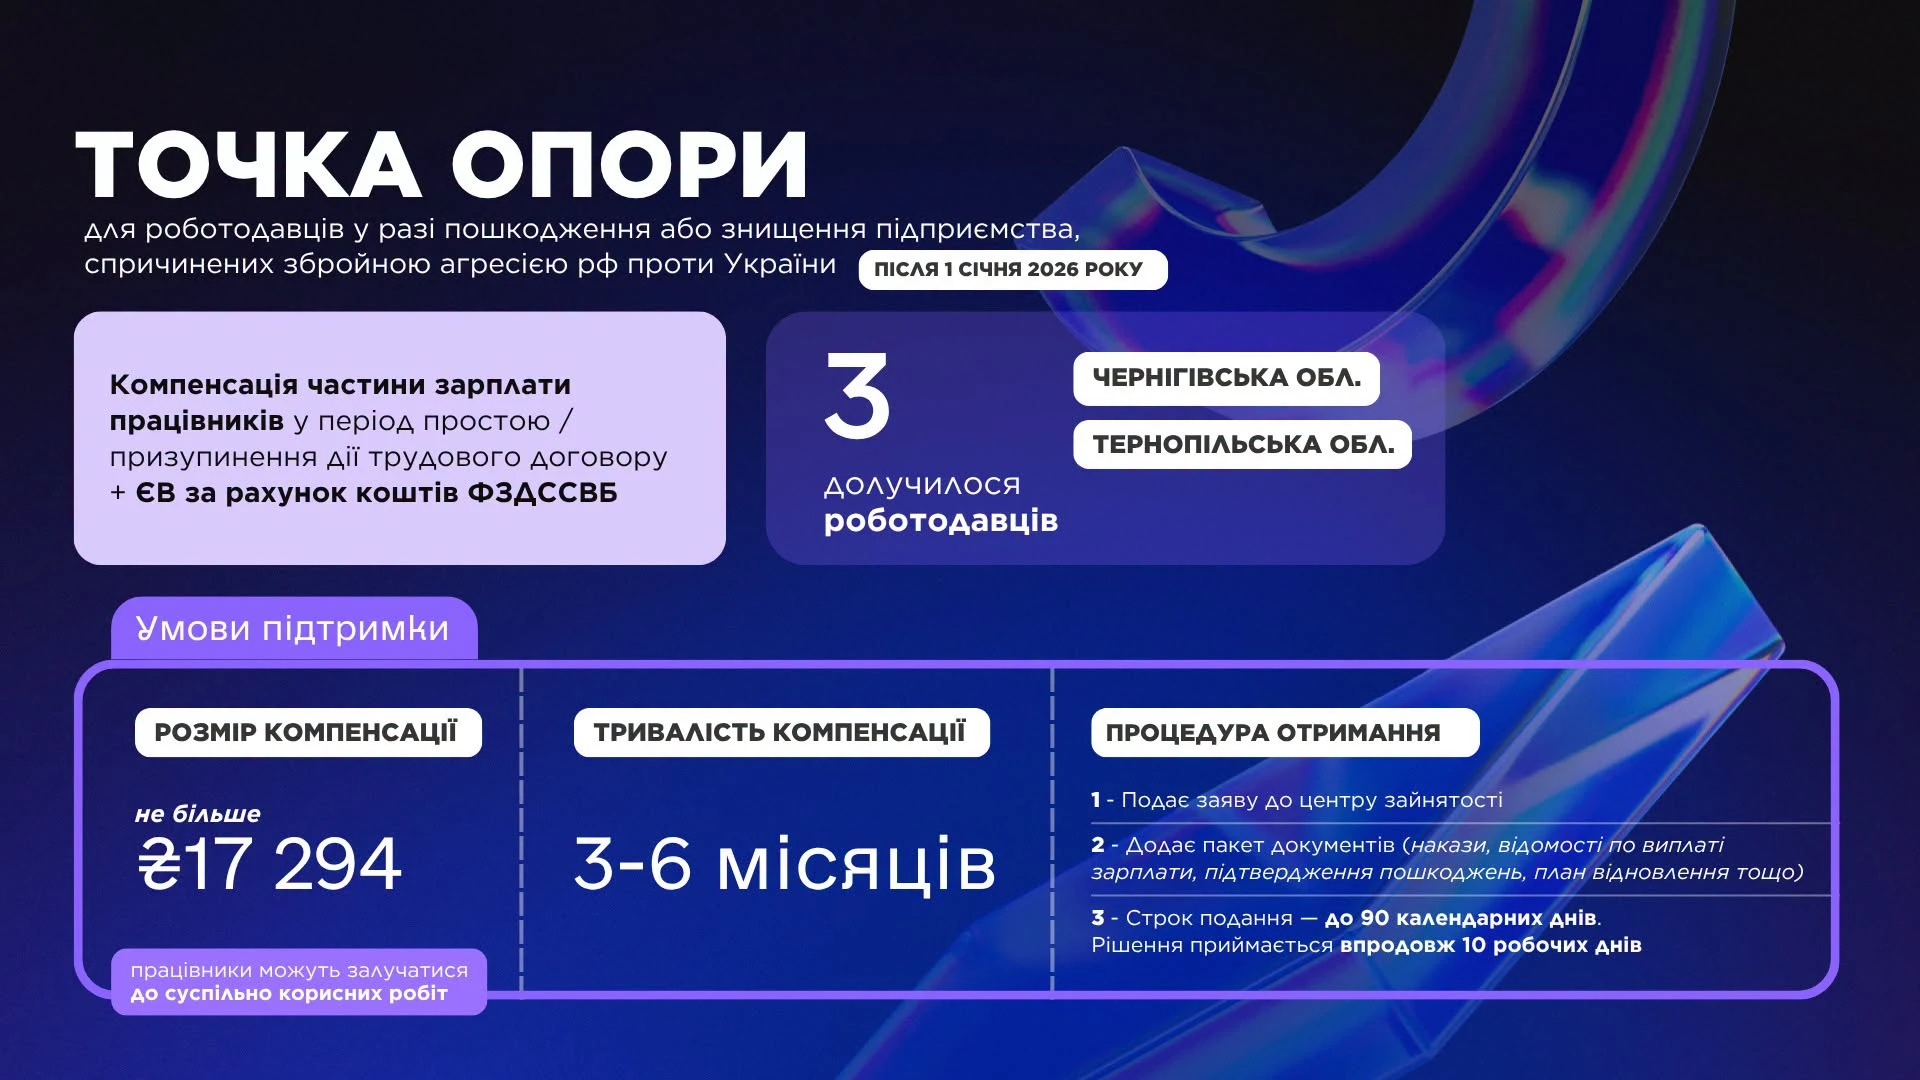
Компенсація постраждалому бізнесу: виплати до 17,3 тис. грн на працівника та ЄСВ
Перші українські підприємства, які постраждали від російських обстрілів, уже отримують державну підтримку за програмою «Точка опори». Компенсація дозволяє зберегти колективи під час простою або призупинення трудових договорів та допомагає бізнесу підготуватися до відновлення роботи
Особи з інвалідністю
14.10.2026
Від'ємний рядок 5 таблиці 1 Звіту про внесок: як заповнити, якщо норматив перевиконано
Якщо норматив перевиконано, у рядку 5 таблиці 1 Звіту про внесок на працевлаштування осіб з інвалідністю виходить від’ємне значення, і видає помилку «недопустиме значення». Що робити в такому випадку?
Пенсія, соцпільги
14.10.2026
Довідка про відпустки без збереження зарплати: коли вона потрібна для призначення пенсії
Деякі працівники освіти, охорони здоров’я та соціального захисту можуть отримати одноразову грошову допомогу при виході на пенсію за віком у розмірі 10 місячних пенсій. Для цього потрібно відповідати встановленим вимогам щодо посади, спеціального страхового стажу та відсутності раніше призначеної пенсії. Який документ повинен надати роботодавець працівнику для отримання такої доплати розповідаємо нижче
ІТ, Дія Сіті, Дефенс Сіті
14.10.2026
Режим Defence City: податкові пільги для підприємств оборонно-промислового комплексу
Із 5 жовтня 2025 року набув чинності Закон №4577-IX, яким запроваджено спеціальний правовий режим Defence City – до 1 січня 2036 року або до вступу України в ЄС. Нові норми передбачають суттєві податкові пільги для підприємств оборонно-промислового комплексу, зокрема звільнення від сплати податку на прибуток (за умови цільового реінвестування), земельного та нерухомого податку, а також екоподатку

ПДВ
14.10.2026
Послуги нерезиденту з місцем постачання в Україні: як скласти податкову накладну
У такому разі платник ПДВ має скласти податкову накладну, підписати її електронним підписом і зареєструвати в ЄРПН у встановлений строк. При цьому потрібно врахувати спеціальні правила заповнення: зазначити тип причини «21», умовний ІПН покупця та країну реєстрації нерезидента. Розглянемо, як правильно оформити таку податкову накладну
Перевірки, штрафи
14.10.2026
Нові правила протидії податковим зловживанням за правом ЄС: що може змінитися для бізнесу з 2028 року
Кабмін схвалив законопроєкт про запровадження нових правил протидії податковим зловживанням відповідно до стандартів ЄС. Документ передбачає «податок на вихід» (Exit Tax), загальне правило протидії податковим зловживанням (GAAR) та правила усунення наслідків гібридних розбіжностей. Зміни стосуватимуться насамперед платників податку на прибуток підприємств і мають перешкоджати переміщенню прибутків до юрисдикцій із нижчим оподаткуванням. Якщо законопроєкт ухвалять, нові правила планують запровадити з 1 січня 2028 року

ФОП
14.10.2026
ФОП 3 групи з ПДВ: чи обов’язково вести облік доходів і витрат за типовою формою
ФОП на єдиному податку 3 групи, які зареєстровані платниками ПДВ, мають особливі вимоги до ведення обліку своєї діяльності. На відміну від неплатників ПДВ, вони зобов’язані фіксувати не лише доходи, а й витрати за спеціальною типовою формою, затвердженою Мінфіном. При цьому законодавство дозволяє вести такий облік як у паперовому, так і в електронному форматі, зокрема через Електронний кабінет платника
Пенсія, соцпільги
14.10.2026
«Пакунок школяра»: заяви на виплату 5000 грн приймають до 1 листопада 2026 року
Батьки та законні представники першокласників ще можуть подати заяву на отримання одноразової грошової допомоги «Пакунок школяра» у розмірі 5000 грн. Прийом заяв триватиме до 1 листопада 2026 року

Відрядження, підзвітні кошти
14.10.2026
Таксі у відрядженні: коли потрібно оподаткувати ПДФО
Чи може роботодавець компенсувати працівнику витрати на таксі під час відрядження без утримання ПДФО? Так, якщо відрядження пов’язане з господарською діяльністю, а витрати підтверджені належними документами. Це правило діє як для поїздок Україною, так і за кордоном

Цільове фінансування
14.10.2026
Зимова підтримка 2026 – 19 400 грн допомоги: подавайте заяви до 30 жовтня 2026 року
Українці, які проживають на територіях активних бойових дій або в межах 50 км від фронту чи держкордону, зможуть отримати 19 400 грн зимової допомоги. Виплата передбачена для вразливих категорій населення, зокрема пенсіонерів, людей з інвалідністю, ВПО, багатодітних та одиноких батьків, а цього року програму поширять і на мешканців багатоквартирних будинків. Прийом заявок з 1 вересня до 30 жовтня 2026 року, а подавати їх залежно від переліку громади потрібно через ПФУ, ЦНАП або орган місцевого самоврядування

Зміни у законодавстві
14.10.2026
Оцінка майна по-новому вже у 2027 році: законопроєкт прийнято у ІІ читанні
Верховна Рада прийняла законопроєкт про оцінку майна, який передбачає запровадження єдиних європейських підходів до оціночної діяльності. Документ має на меті цифровізацію процедур, підвищення прозорості ринку та гармонізацію українських стандартів із міжнародними, що потенційно змінить правила роботи оцінювачів та підхід до визначення вартості активів. На засіданні 02 жовтня Комітет з питань економічного розвитку ухвалив рішення рекомендувати ВРУ прийняти у другому читанні та в цілому законопроєкт про оцінку майна

Пільги
14.10.2026
Пошкоджене майно: чому акта обстеження недостатньо для звільнення від плати на землю і нерухомості
Підприємство на Одещині, база відпочинку якого зазнала руйнувань у 2022 році, відновило діяльність після капітального ремонту. Податківці роз’яснили, які обов’язки виникають у платника щодо подання звітності та сплати податку на нерухомість і плати за землю

Єдиний податок
14.10.2026
ФОП-єдинник отримав відшкодування за пошкоджений товар: що з доходом
Кошти, отримані ФОП-єдинником від страхової компанії за договором страхування, не включаються до доходу та не оподатковуються. Якщо ж вартість втраченого чи пошкодженого вантажу компенсує перевізник, така сума включається до доходу підприємця та оподатковується

Звільнення, скорочення
14.10.2026
Звільнення зовнішнього сумісника через скорочення: чи виплачувати вихідну допомогу
Сумісники мають право на вихідну допомогу на загальних підставах. За ст. 44 КЗпП роботодавець повинен виплатити не менше середнього місячного заробітку, якщо трудовий договір припиняють у зв’язку зі скороченням чисельності або штату. Вирішальне значення має підстава звільнення, а не те, чи є робота основною

