



🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Статистичні звіти
02.03.2026
Звіт про виробництво промислової продукції за видами ф. №1-П (місячна): інструкція
У статті з’ясуємо кому, в які строки та спосіб звітувати за формою №1-П (місячна). Також підкажемо, як заповнити звіт про виробництво промислової продукції за видами та що буде за його неподання
Хто подає Звіт про виробництво промислової продукції за формою №1-П (місячна)
Місячний звіт про виробництво промислової продукції за видами за формою №1-П (далі – Звіт) подають юридичні особи, їх відокремлені підрозділи, а також фізичні особи – підприємці.
На замітку! Підприємство подає тільки ту статистичну звітність, яка зазначена в Переліку надаваних звітів в Кабінеті респондента на сайті статистики
На офіційному сайті Держстату за кодом підприємства перевірте перелік статистичних звітів, до яких юридична особа залучена до звітування в поточному періоді. Для цього зайдіть в «Кабінет респондента».
Які строки подання Звіту про виробництво промислової продукції за видами
Звіт подають не пізніше 10-го числа місяця, наступного за звітним.
Якщо цей день припадає на вихідний або святковий день, то звітують у перший робочий день після нього.
Не пропустити жоден дедлайн та уникнути штрафів за прострочки допоможе наш зручний сервіс «Календар бухгалтера». З ним отримаєте усю звітність та платежі в одному місці: на тиждень, місяць і навіть рік!
Куди подавати Звіт за формою №1-П (місячна)
Респонденти подають Звіт за формою №1-П (місячна) до територіального органу Державної служби статистики України.
Яка відповідальність за неподання Звіту за формою №1-П (місячна)
Порушення порядку подання або використання даних державних статистичних спостережень тягне за собою відповідальність згідно зі ст. 186-3 Кодексу України про адміністративні правопорушення (далі – КУпАП).
Так, за неподання органам статистики Звіту або подання його з недостовірними даними, не в повному обсязі, не за формою, передбаченою звітно-статистичною документацією, чи із запізненням загрожує штраф:
- від 10 до 15 нмдг (від 170 до 255 грн);
- від 15 до 25 нмдг (від 255 до 425 грн) – за повторне вчинення правопорушення особою, на яку вже накладали адмінстягнення протягом року.
До відома! Для накладення стягнення на особу, винну у неподанні Звіту, органам статистики не потрібно звертатися до суду (ст. 244-3 КУпАП)
Форма, за якою звітують про виробництво промислової продукції за видами
Починаючи зі звіту за січень 2025 року про виробництво промислової продукції за видами звітують за формою, затвердженою наказом Держстату від 08.04.2024 №94.
Завантажити бланк: Звіт про виробництво промислової продукції за видами. Форма №1-П (місячна).
Який порядок заповнення Звіту за формою №1-П (місячна)
Для правильного заповнення Звіту скористайтеся рекомендаціями Держстату з роз’яснення від 28.06.2023 №19.1.2-12/20-23 (далі – Роз'яснення).
У формі відображають:
- кількість виробленої промислової продукції (товарів, робіт, послуг) на власних або орендованих потужностях; із власної сировини та/або сировини замовника (валове виробництво);
- кількість запасів виробленої промислової продукції.
У межах договору про спільну діяльність показники форми містять дані сторони договору, на потужностях якої (власних чи орендованих) вироблено продукцію, і охоплюють загальний обсяг її виробництва.
Дані замовників, які вступають у договірні відносини з підрядниками щодо виконання частини виробничого процесу або навіть повного виробничого процесу виробництва промислової продукції, форма №1-П (місячна) не вміщує.
Важливо! У формі №1-П (місячна) не показують інформацію про промислову продукцію (товари, роботи, послуги), вироблену за межами території України
У Звіті ідентифікацію показників за видами промислової продукції щодо назви виду продукції, одиниці вимірювання та коду продукції здійснюють відповідно до Номенклатури продукції промисловості (НПП) за позиціями, які мають місячну періодичність (позначки «м, р» або «м, р (Ʃ)» у графі 4 НПП).
Формат представлення значень показників форми залежно від зазначеної у графі 3 НПП одиниці вимірювання продукції:
- за одиницями вимірювання «елемент», «пара», «штука» у цілих числах,
- за іншими одиницями вимірювання в числах з одним десятковим знаком після коми.
Рядки для пояснення можуть містити інформацію щодо значних відхилень у звітному місяці проти попереднього за обсягами виробництва видів продукції (± 30 % і більше), а також дані за місяць (місяці) звітного року та року, що передує звітному, щодо обсягів виробництва продукції у випадку неправильного відображення за позиціями НПП та інших викривлень і уточнень.
Якщо відображають пояснення щодо значних відхилень даних (± 30 % і більше) проти попереднього місяця, то, відповідно, наводять код продукції за НПП, щодо якого надають ці пояснення, та навпаки.
Якщо відображають пояснення щодо уточнення (виправлення) даних за місяць (місяці) звітного року та року, що передує звітному, то, відповідно, відображають місяць, рік, назву показника, код продукції за НПП, одиницю вимірювання продукції за НПП та дані (уточненні, виправлені), щодо яких надають ці пояснення, та навпаки.
Увага! За відсутності даних зазначають будь-яку з наведених на бланку причин
У графах А, Б, В зазначають інформацію відповідно до НПП про назву виду продукції (товарів, робіт, послуг), а також код і одиницю вимірювання, що не повторюються.
Якщо в рядках зазначили вид промислової продукції за НПП (назва, одиниця вимірювання та код), то у Звіті показують дані про кількість виробленої продукції (товарів, робіт, послуг) за звітний місяць та/або кількість запасів виробленої продукції на кінець звітного місяця та навпаки.
За видами промислової продукції, які мають однакову назву та різні одиниці вимірювання, у Звіті наводять дані по кожному коду НПП окремо.
Графа 1 «Кількість виробленої продукції (товарів, робіт, послуг) за звітний місяць» за позиціями НПП, які відображені в натуральному вираженні, має містити дані про кількість виробленої продукції (валове виробництво) (у т. ч. супутньої, побічної), уключаючи продукцію, призначену для подальшого перероблення на власному підприємстві (внутрішньозаводський оборот), та продукцію, вироблену для власних потреб підприємства, за звітний місяць. Показник уміщує дані щодо кількості виробленої продукції із сировини замовника.
У цій графі за позиціями НПП, які відображені у вартісному вираженні, показують:
- при виробництві продукції з власної сировини (власного виробництва, купованої: вітчизняної, імпортної) – вартість валового виробництва за ціною продажу франко-завод, за якою її було реалізовано у звітному періоді, про що зазначено в оформлених як підстава для розрахунків з покупцями (замовниками) документах (без ПДВ, акцизу, інших непрямих податків, знижок з ціни продажу), уключаючи витрати на пакування продукції, які можуть сплачуватись окремо (у т. ч. вартість тари власного виробництва та/або купованої, крім вартості зворотної тари), без окремо сплачених витрат на транспортування продукції. За продукцією, виробленою для власних потреб підприємства або призначеною для подальшого перероблення на підприємстві, а також нереалізованою продукцією, уміщують дані за ціною, за якою її можна було б реалізувати у звітному періоді (або за ціною її останньої реалізації, але не нижчою фактичної собівартості);
- при виробництві продукції із сировини замовника та/або виконанні послуг з оброблення продукції (купованої, наданої замовником) – вартість виконаних робіт з перероблення та/або оброблення, уключаючи вартість витрачених допоміжних матеріалів підприємства-виробника, які необхідні йому для виконання цих робіт, без вартості сировини замовника та/або вартості продукції купованої, наданої замовником для оброблення;
- при виконанні послуг з ремонту й технічного обслуговування – вартість виконаних робіт з ремонту й технічного обслуговування без вартості запасних частин (власного виробництва, купованих, наданих замовником) та вартості витрачених допоміжних матеріалів, без вартості ремонту власного виробничого обладнання, який здійснює відповідний підрозділ підприємства;
- при виконанні послуг з установлення та монтажу купованих та/або наданих замовником складових частин (компонентів) – вартість виконаних робіт з установлення та монтажу, уключаючи вартість витрачених допоміжних матеріалів (зокрема елементів кріплення), без вартості складових частин (компонентів).
На замітку! Показник «Кількість виробленої продукції (товарів, робіт, послуг) за звітний місяць» за позиціями НПП, які відображені в кілограмах, тоннах тощо, містить дані про чисту вагу продукції без ваги пакувального матеріалу
Графа 2 «Кількість запасів виробленої продукції на кінець звітного місяця» має містити дані про кількість запасів виробленої підприємством продукції на кінець звітного періоду на складі готової продукції (незалежно від періоду виробництва), включаючи продукцію, вироблену із сировини замовника, та без урахування продукції, що перебуває на складі підприємства на відповідальному зберіганні, як державний резерв тощо, за всіма позиціями НПП, крім видів продукції, які відображені у вартісному вираженні, та позицій за кодами 19.20.20.00.00, 23.63.10.00, за класом 06.20 і розділом 35.
Звіт містить інформацію про послуги з оброблення продукції, зокрема фарбування, вибілювання, оздоблення, сушіння, просочування, нанесення покриттів, поліграфічні роботи тощо, які не передбачають перетворення продукції в інший вид.
При виконанні робіт з оброблення та нанесення покриттів на метали щодо кількості виробленої продукції показують дані щодо оброблення купованої та/або наданої замовником продукції. У випадку виконання робіт з оброблення продукції власного виробництва (частина виробничого процесу) форма має містити дані за відповідними позиціями НПП, які відображені у вартісному вираженні, щодо виробленої готової продукції, уключаючи вартість такого оброблення. При виконанні робіт із друкування на папері та/або картоні відображають дані як і при виробництві продукції (продукція віддрукована).
За позиціями НПП, у яких відображені деталі із пластмас для машин, устатковання, транспортних засобів, апаратури й приладів тощо та деталі, отримані способом лиття, кування, об’ємного штампування, листового штампування, порошкової металургії, механічного (у тому числі токарного) оброблення, включають інформацію про напівфабрикати (виливки, заготовки та ін.), тобто продукцію, яка підлягає подальшій обробці або використовується як складова частина іншого складнішого виду продукції. За такими позиціями показники форми №1-П (місячна) щодо виробництва (зокрема для власних потреб, на замовлення тощо) уміщують дані як і при виробництві готової продукції залежно від одиниці вимірювання продукції відповідно до НПП та від використаної сировини. Для готових литих виробів та напівфабрикатів, які були піддані подальшій обробці, передбачені відповідні позиції НПП.
До Звіту також включають дані про запасні частини власного виробництва, на які виставлено рахунки в акті виконаних робіт з ремонту й технічного обслуговування, за відповідними позиціями НПП.
Згідно з Роз'ясненням:
При установленні та монтажу складових частин (компонентів) власного виробництва за відповідними позиціями НПП показник щодо кількості виробленої продукції містить дані про виробництво цих складових частин (компонентів) та включає за позиціями НПП, які відображені у вартісному вираженні, вартість установлення, монтажу та витрачених допоміжних матеріалів (зокрема елементів кріплення).
У Звіті показують дані щодо обсягів виробленої готової продукції у випадку:
- виробництва продукції із тривалим циклом виробництва;
- здійснення підприємством складання продукції з купованих комплектуючих показники форми містять дані щодо обсягів виробленої готової продукції.
До форми №1-П (місячна) не вносять інформацію щодо видів економічної діяльності, які не належать до промисловості. Звіт, зокрема, не охоплює:
- закупівлю, очищення, охолодження та теплове оброблення молока для подальшої його реалізації молокопереробним підприємствам;
- перепродаж матеріалів, напівфабрикатів, виробів (у тому числі запасних частин, лікарських засобів "in bulk"), які закуплені підприємством (навіть при здійсненні перевірки їх якості, розливі в пляшки, розфасуванні, пакуванні, маркуванні та інших подібних операціях);
- ремонт автотранспортних засобів, крім відновлення протектора шин, і капітальний ремонт шин;
- ремонт комп’ютерів, побутових виробів (у тому числі електронної апаратури побутового призначення для приймання, записування, відтворювання звуку й зображення) і предметів особистого вжитку.
У рядках Звіту «Ідентифікаційний код ЄДРПОУ підприємства, якому у звітному місяці передано в оренду потужності з виробництва промислової продукції» та «Ідентифікаційний код ЄДРПОУ підприємства, якому у звітному місяці продано потужності з виробництва промислової продукції» наводять інформацію про код ЄДРПОУ підприємства, якому повністю або частково передано в оренду чи продано потужності з виробництва промислової продукції.
Як виправляти помилки у Звіті за формою №1-П (місячна)
Під час виправлення помилок у статистичній звітності фахівці Держстату рекомендують керуватися положеннями, зокрема:
- Закону України «Про офіційну статистику» від 16.08.2022 №2524-IX (п. 4 ч. 1 ст. 17) (далі – Закон №2524);
- Положення про Державну службу статистики України, затвердженого постановою Кабміну від 23.09.2014 №481;
- Порядку подання е-звітності до органів держстатистики, затвердженого наказом Держстату від 12.01.2011 №3 (далі – Порядок №3);
- Інструкції про порядок виправлення звітних даних у випадках виявлення приписок та інших перекручень у державній статистичній звітності, затвердженої наказом Мінстату від 10.05.1994 №94 (втратила чинність 10.07.2015, але деякі її положення застосовні на практиці).
Зважаючи на зазначені акти та напрацьовану практику, наведемо алгоритм дій, якщо ви виявили помилку у поданій статистичній звітності.
Самостійне виправлення помилок до граничного терміну подання звітності
Щодо виправлення помилок, виявлених безпосередньо респондентом маємо лише роз’яснення Держстату у листі від 20.02.2017 №09.3-07/33-17. Так, якщо ви виявили помилки у поданих статзвітах, зверніться до органу статистики та з’ясуйте, чи потребують вони виправлення.
На замітку! Врахує орган статистики виправлені дані або ні, залежить від того, коли подаєте новий звіт (до чи після оприлюднення ним статданих) і зважаючи на суттєвість виявленої помилки, її впливу на узагальнену інформацію по країні/регіону
Якщо орган статистики погодить внесення виправлень, то подавайте нові звіти разом із поясненнями щодо причин виправлень.
Якщо надішлете кілька примірників одного е-звіту (у разі виправлення, неотримання першої квитанції тощо), то оригіналом вважатиметься саме останній звіт (п. 3.8 розд. III Порядку №3).
Увага! До закінчення граничного терміну подання звітності ви можете подавати виправлені форми необмежену кількість разів. Оригіналом вважатиметься останній надісланий звіт
Виправлений звіт подавайте Держстату згідно з Порядком №3.
Виправлення помилок після прийняття звіту органами статистики
Якщо після прийняття звіту органи статистики виявлять невідповідності або помилки, вони можуть надіслати вам квитанцію-повідомлення про необхідність повторного подання звіту з виправленнями (п. 6.3 розд. VI Порядку №3).
Квитанція-повідомлення про необхідність повторного подання електронного звіту містить інформацію щодо:
- дати та часу відправлення квитанції-повідомлення про необхідність повторного подання електронного звіту;
- стислий зміст помилки, що потребує виправлення;
- термін подання виправленого звіту;
- дані посадової особи адресату звітності, що формує квитанції-повідомлення.
Виправлений звіт слід подати Держстату згідно з Порядком №3 та у встановлені в квитанції-повідомленні терміни.
Якщо не надішлете виправлену форму статистичної звітності та/або фінансову звітність у термін, зазначений у квитанції-повідомленні про необхідність повторного подання звіту, то форму статистичної звітності та/або фінансову звітність вважатимуть поданою недостовірною (пп. 6.3.3 розд. VI Порядку №3).
Виправлення помилок після оприлюднення статистичних даних
Після оприлюднення статистичних даних виправлення можливе лише у випадку суттєвої недостовірності даних.
У такому разі необхідно звернутися до органу державної статистики з письмовим поясненням причин внесення змін.
Детальнішу інформацію щодо виправлення помилок у статистичній звітності можна отримати на офіційному сайті Держстату.
Для більш детального ознайомлення з процедурою виправлення помилкових даних у статистичних звітах рекомендуємо переглянути також відео.
Як подавати Звіт за формою №1-П (місячна)
Починаючи з 1 січня 2023 року Звіт подають винятково в електронній формі (ч. 4 ст. 10 Закону №2524).
Зробити це можна через безкоштовний сервіс для електронного звітування «Кабінет респондента» за посиланням.
У поміч вам – покрокова інструкція «Як зареєструватися в Кабінеті респондента від Держстату»
Також на офіційному сайті Держстату можете ознайомитися з Переліком форм державних статистичних спостережень та фінансової звітності, які можуть подаватись респондентами в електронному вигляді у 2025–2026 роках. У цьому переліку наведені код шаблону та звітний період дії шаблону форми.
Для форми №1-П (місячна) передбачені коди шаблону для юридичних осіб – S0423124-юр, S0423125-фіз, чинні зі звіту за січень 2025 року.
Читайте більше:
Штрафи за статистику: що загрожує ФОПам, які не подають звітність
Типові помилки під час заповнення статистичної звітності
Шаблони та зразки документів:
Звіт про виробництво промислової продукції за видами. Форма №1-П (місячна)
Військовий облік
20.09.2026
20 вересня Резерв+ не працює: як отримати військово-обліковий документ через Дія
Нестабільна робота застосунку «Резерв+» не звільняє від обов’язку мати при собі військово-обліковий документ під час мобілізації. У разі технічних збоїв варто скористатися альтернативою – PDF-версією ВОД із QR-кодом або його паперовою копією. Відсутність документа може призвести до значних штрафів, тому важливо подбати про його наявність завчасно. Найзручніший спосіб – сформувати ВОД через портал Дія та зберегти його у доступному форматі

ФОП
20.09.2026
Використання КЕП мобілізованого ФОП та призначення уповноваженої особи: ризики та легалізація у 2026 році
Є мобілізований ФОП. Про його мобілізацію було сповіщено ДПС. Декларація з єдиного податку не подається, податки не сплачуються. У ФОП є наймані працівники, нараховується заробітна плата, сплачуються податки, і про це є звіти. Але не була призначена уповноважена особа, яка це все робить і звітує. Все це робиться від мобілізованого ФОП під його електронний підпис. Що можливо зробити зараз, чи все це не має особливого значення? ФОП міг це і не робити, а зробити це все після демобілізації
Єдиний податок
20.09.2026
Розіграш автомобіля та подарунків при продажу інфопродуктів: чи дозволено ФОП 2 групи ЄП у 2026 році
ФОП на єдиному податку 2 групи здійснює діяльність з продажу інформаційних продуктів. Планує зробити маркетингову акцію з розіграшем авто та інших подарунків. Людина купуватиме онлайн-курс або інший інфопродукт, після чого автоматично ставатиме учасником маркетингової акції. Чи дозволена така діяльність на єдиному податку?
Оренда
20.09.2026
Договір позички приміщення та орендний ліміт 900 кв. м для ФОП 3 групи ЄП у 2026 році
ФОП на 3 групі з листопада 2023 року здає в оренду за оплату 900 кв. м нежитлової площі (договір оренди) + 300 кв. м (договір позички нежитлового приміщення). Податкова вважає позику приміщення орендою? Чи входить позичка приміщення в розрахунок 900 кв. м? Якщо до договору позички приміщення є додаток, де прописано, що користувач (військова частина) компенсує витрати за електроенергію, чи не буде податкова при перевірці вважати це договором оренди?
Судова практика
20.09.2026
5 причин залишення позову або апеляційної скарги без руху: що потрібно врахувати
П’ятий апеляційний адміністративний суд назвав 5 поширених причин, через які позов або апеляційну скаргу можуть залишити без руху: несплату судового збору, відсутність необхідних документів чи доказів, невідповідність вимогам до форми та змісту, непідтверджене надсилання документів іншим учасникам та пропуск установленого строку
Пенсія, соцпільги
20.09.2026
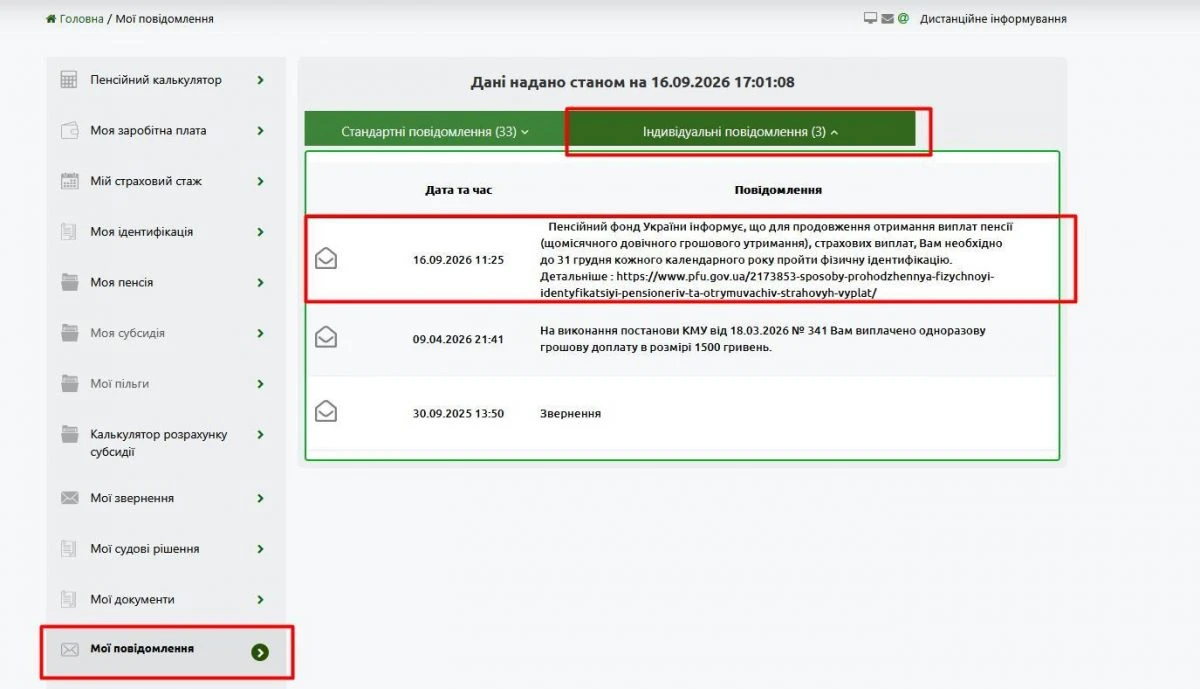
Повідомлення про необхідність пройти фізичну ідентифікацію у 2026 році
Пенсіонери та отримувачі страхових виплат, які тимчасово проживають за кордоном або перебувають на тимчасово окупованих територіях, мають щороку до 31 грудня проходити фізичну ідентифікацію. ПФУ вже надіслав відповідні повідомлення в особисті кабінети: їх можна переглянути на вебпорталі ПФУ в або в мобільному застосунку
Торгівля, послуги
20.09.2026
Права споживачів мобільного зв’язку: що робити у разі проблем із послугами
Споживач мобільних послуг має право знати умови та вартість послуг, отримувати їх відповідно до договору та захищати свої права у разі неналежного обслуговування. Якщо виникли проблеми з якістю зв’язку, тарифікацією чи рахунком, спочатку варто звернутися до оператора та зафіксувати звернення, а якщо питання не вирішено – подати скаргу до НКЕК
Державний нагляд
20.09.2026
Бал «4» – найвища оцінка: що потрібно довести держслужбовцю під час оцінювання. Інфографіка
Щорічне оцінювання державних службовців передбачає визначення результатів їхньої службової діяльності з урахуванням установлених критеріїв. Розбираємо в інфографіці хто підлягає оцінюванню, які строки та учасники процедури, як професійний розвиток впливає на результат і що потрібно для отримання найвищого бала «4»
Медицина
20.09.2026
Серцево-судинні захворювання: МОЗ пояснює, як контролювати основні фактори ризику
Серцево-судинні захворювання залишаються однією з головних причин передчасної смертності, однак значну частину ризиків можна контролювати. Регулярне вимірювання тиску, контроль холестерину та глюкози, щонайменше 150 хвилин фізичної активності на тиждень, відмова від нікотину та профілактичні обстеження допомагають своєчасно виявляти ризики й підтримувати здоров’я серця
Документообіг, первинні документи
19.09.2026
Товар отримали в ящиках, а реалізуємо в кг: чи можна так робити
В прибутковій накладній на отримання товару (банани) одиниця виміру зазначена «шт. (ящик)». Ми хочемо продавати товар в кілограмах. Чи можна юридичній особі змінити одиницю виміру з ящиків на кілограми та реалізовувати товар в такому форматі?
Політика, економіка
19.09.2026
НКРЕКП пропонує динамічну ціну на електроенергію та безкоштовну зміну постачальника
НКРЕКП схвалила проєкт змін, який дозволить споживачам з інтелектуальними лічильниками укладати договори з динамічною ціною на електроенергію. Проєкт також передбачає безкоштовну зміну постачальника для побутових і малих непобутових споживачів та можливість обирати постачальника з ЄС або Енергетичного Співтовариства за умови допуску до українського ринку
Торгівля, послуги
19.09.2026
Яким воском покривають фрукти: що означають E901, E903 та E904
Деякі фрукти та овочі після збору врожаю покривають харчовими восками, які захищають поверхню продукту та впливають на його вигляд. Споживач має право знати про таке покриття: зокрема, на етикетці можна зустріти позначення E901, E902, E903, E904 або E914, що вказують на вид використаного воску
Судова практика
19.09.2026
Паспорт-книжечка через релігійні переконання: суд зобов’язав ДМС видати документ
Суд визнав протиправною відмову ДМС оформити 16-річній жительці області паспорт громадянина України у формі книжечки через відсутність попереднього рішення суду. Суд зазначив, що відсутність такого рішення не є передбаченою законом підставою для відмови, та зобов’язав міграційну службу видати паспорт
Державний нагляд
19.09.2026
НАДС готує механізм оцінювання доброчесності кандидатів на держслужбу з 2026 року
НАДС обговорило з представниками державних органів та міжнародних партнерів майбутній механізм оцінювання доброчесності кандидатів на посади державної служби. Учасники визначали, що саме перевіряти, які дані та документи використовувати, хто і на якому етапі має проводити оцінювання та як надати кандидату можливість пояснити сумнівні обставини
Політика, економіка
18.09.2026
«Безпечний простір» і нові таблички з 18 вересня 2026 року: уряд оновив правила реагування на повітряні загрози
Уряд оновив правила реагування на повітряні загрози та уточнив вимоги до оповіщення населення і роботи бізнесу під час різних рівнів небезпеки. Зміни передбачають ширше використання систем оповіщення, нові можливості для роботи підприємств у «безпечних просторах» та обов’язкове маркування будівель відповідними інформаційними табличками. Також визначено тривалість і формат сигналів для жовтого та червоного рівнів загрози, а порядок подання відбою тривоги змінено
Військовий облік
18.09.2026
Кадровик встановив Резерв+: чи поставлять його на військовий облік в ТЦК
Кадровик встановив на свій телефон додаток Резерв+, щоб сканувати к'юар-коди працівників і контролювати зміни у їх е-ВОД. Чи можуть кадровика, який встановив Резерв+, поставити на військовий облік як військовозобов’язану через це?
Готівкові кошти, розрахунки
18.09.2026
Чи включається до складу доходу ФОП сума кредиту у 2026 році
Сума фінансового кредиту, отримана фізичною особою – підприємцем, не включається до складу доходів під час дії договору, оскільки кредит має бути повернутий у визначені строки. Якщо ж кредит не буде повернуто вчасно, його сума підлягатиме оподаткуванню як дохід підприємця на загальних підставах згідно з ПКУ

